CNAE 0113-0/00 Cultivo de Cana-de-Açúcar: Guia para Abrir e Tributar
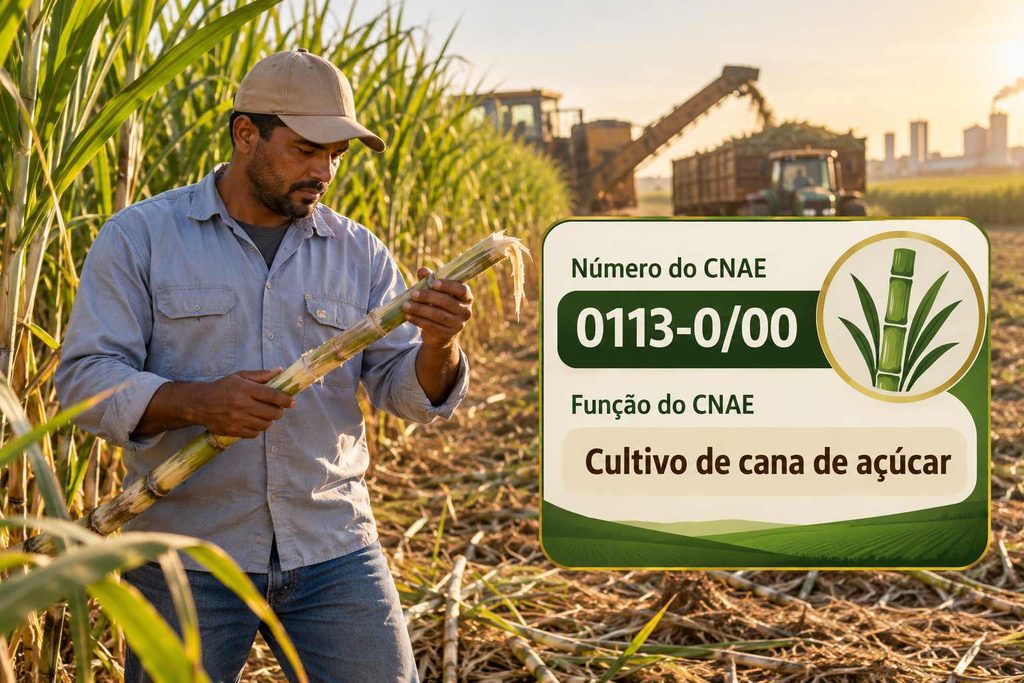
O CNAE 0113-0/00 é o código de quem planta cana-de-açúcar no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária. A cana é um gigante do agro brasileiro. Segundo a Conab, a safra 2026/27 deve chegar a 705,2 milhões de toneladas. O dado é do 2º levantamento, de agosto de 2026, e representa alta de 4,7%. A área colhida deve ficar em 9,1 milhões de hectares, com produtividade de 77,9 toneladas por hectare. Além disso, o Sudeste lidera com folga, com mais de 450 milhões de toneladas, seguido pelo Centro-Oeste. Boa parte dessa cana vem de fornecedores independentes, que vendem pras usinas. Por isso, entender o CNAE 0113-0/00 é o primeiro passo pra quem quer profissionalizar a lavoura e pagar menos imposto. O que é o CNAE 0113-0/00 A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade. O CNAE 0113-0/00 corresponde à subclasse “Cultivo de cana-de-açúcar”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, de agricultura e pecuária. Em seguida, vem a divisão 01, o grupo 011 e a classe 01.13-0, que tem uma única subclasse. Na prática, o código é usado por fornecedores de cana e por usinas com lavoura própria. Também atende quem vende cana pra cachaça, rapadura ou ração. Ou seja, ele atende desde grandes grupos de São Paulo até pequenos produtores do Nordeste. Funções e atividades permitidas no CNAE 0113-0/00 O CNAE 0113-0/00 cobre o plantio, a condução e o corte da cana-de-açúcar. Além disso, ele inclui uma atividade complementar importante pra quem renova o canavial. Primeiro, o código abrange todo o ciclo da lavoura, do plantio à colheita manual ou mecanizada. Em seguida, ele permite a produção de toletes, as mudas usadas no plantio, quando complementar ao cultivo. Isso significa que o produtor pode formar o próprio viveiro pra renovar a área. Contudo, o código para na porteira da fazenda. Ou seja, moer a cana e produzir açúcar, etanol, cachaça ou rapadura já é atividade industrial. Portanto, quem quer agregar valor precisa de outros CNAEs. Atividades que não se enquadram no CNAE 0113-0/00 Algumas atividades ligadas à cana ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota. Primeiramente, a produção de mudas certificadas de cana, inclusive geneticamente modificadas, fica no CNAE 0142-3/00. Da mesma forma, preparo de solo, plantio e corte pra terceiros exigem o CNAE 0161-0/03. Assim, empresas de corte, carregamento e transporte precisam desse código. Além disso, a indústria tem códigos específicos. A produção de açúcar em bruto usa o CNAE 1071-6/00, e o refino usa o 1072-4/01. Já a produção de álcool fica no CNAE 1931-4/00. Portanto, a usina que também planta cana registra o cultivo como atividade secundária. O CNAE 0113-0/00 pode ser MEI? Não. O CNAE 0113-0/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra plantar cana-de-açúcar. Na real, a maioria dos fornecedores de cana atua como pessoa física, com inscrição de produtor rural. Outra parte se organiza em empresas limitadas ou holdings rurais. Além disso, muitos proprietários nem plantam, porque arrendam a terra pra usina, e isso muda bastante a tributação. Tributação do CNAE 0113-0/00 A tributação do CNAE 0113-0/00 depende de três perguntas. Primeiro, o produtor atua como pessoa física ou jurídica? Depois, qual é o regime tributário? Por fim, ele planta a cana ou só cede a terra pra usina? Como pessoa física, o produtor declara a atividade rural no Imposto de Renda. Nesse modelo, ele tributa o resultado do Livro Caixa ou presume 20% da receita como lucro. Além disso, a usina costuma reter o Funrural de 1,5% na compra da cana. Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra atividade rural é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária pode ser sobre a receita, perto de 2,05%, ou sobre a folha. No PIS e na Cofins, a venda de cana pela pessoa jurídica segue, em regra, o regime geral. No cumulativo, isso dá 3,65% sobre a receita. Por isso, cada contrato com a usina deve ser analisado pelo contador. Agora, um ponto que pega muita gente: arrendamento não é atividade rural. Quem aluga a terra pra usina recebe aluguel, tributado como tal, e não pelas regras da atividade rural. Já na parceria agrícola, o proprietário divide o risco e o resultado, e a receita continua sendo rural. Tabela do Simples Nacional atualizada para o CNAE 0113-0/00 No Simples Nacional, o CNAE 0113-0/00 não tá sujeito ao Fator R. A venda da cana produzida na própria lavoura é tributada pelo Anexo I. Isso vale também pra venda de toletes produzidos de forma complementar. No entanto, se a empresa produzir cachaça ou rapadura, essa receita vai pro Anexo II. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026. Anexo I: venda de cana da produção própria Faixa Receita bruta em 12 meses (R$) Alíquota nominal Valor a deduzir (R$) 1ª Até 180.000,00 4,00% 0,00 2ª De 180.000,01 a 360.000,00 7,30% 5.940,00 3ª De 360.000,01 a 720.000,00 9,50% 13.860,00 4ª De 720.000,01 a 1.800.000,00 10,70% 22.500,00 5ª De 1.800.000,01 a 3.600.000,00 14,30% 87.300,00 6ª De 3.600.000,01 a 4.800.000,00 19,00% 378.000,00 A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita. Por exemplo, um fornecedor com R$ 2 milhões de receita anual chega a uma alíquota efetiva de 9,94%. Assim, se receber R$ 300 mil da usina num mês, vai pagar perto de R$