CNAE 0119-9/06 Cultivo de Mandioca: Guia para Abrir e Tributar
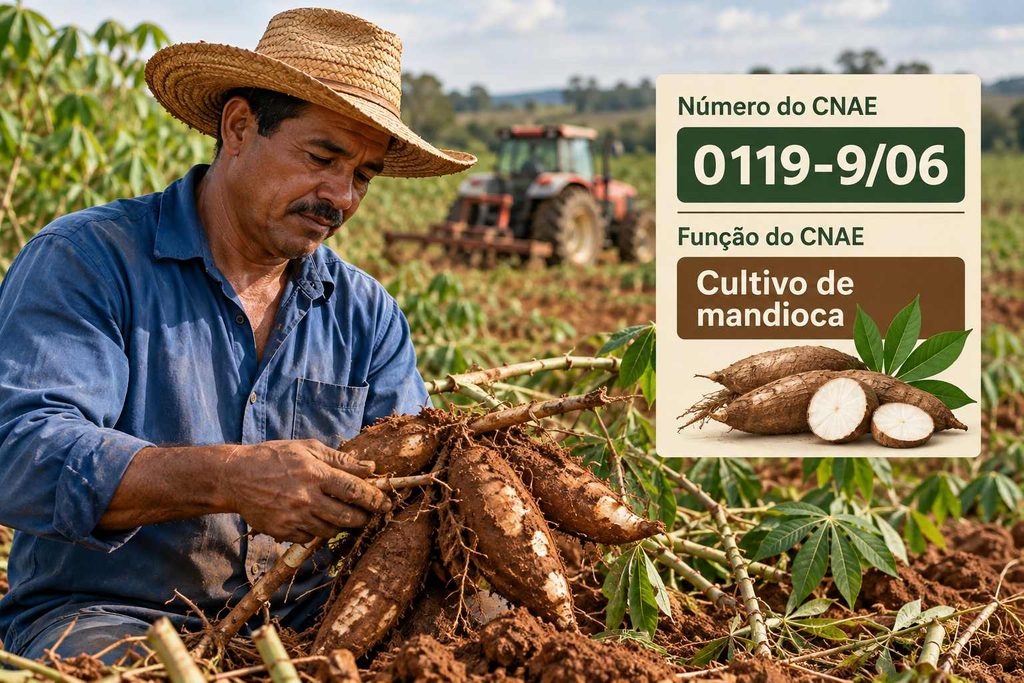
O CNAE 0119-9/06 é o código de quem planta mandioca, aipim ou macaxeira no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, que é favorável pra raiz. A mandioca é uma das culturas mais espalhadas do país. Segundo estimativa do IBGE, a produção nacional chegou a 20,8 milhões de toneladas em 2025, alta de 9,4%. A área colhida somou 1,3 milhão de hectares, com média de 16 toneladas por hectare. O Pará é o maior produtor em quantidade, segundo a Pesquisa Agrícola Municipal de 2025. Já Paraná, Mato Grosso do Sul e São Paulo formam o polo industrial. Juntos, eles somam cerca de 35,6% da produção. Segundo o Cepea, a tonelada da raiz posta na fecularia teve média de R$ 545,45 em 2025. Ou seja, a mandioca vai da roça familiar do Norte até a indústria de amido do Centro-Sul. Por isso, entender o CNAE 0119-9/06 ajuda o produtor a se formalizar do jeito certo e a pagar menos imposto. O que é o CNAE 0119-9/06 A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade. O CNAE 0119-9/06 corresponde à subclasse “Cultivo de mandioca”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, de agricultura e pecuária. Em seguida, vem a divisão 01, o grupo 011 e a classe 01.19-9, das lavouras temporárias não especificadas antes. Na prática, o código vale pra qualquer nome regional da planta, seja mandioca, aipim ou macaxeira. Ele atende tanto quem vende a raiz de mesa quanto quem fornece pra fecularias e farinheiras. Funções e atividades permitidas no CNAE 0119-9/06 O CNAE 0119-9/06 cobre o plantio, a condução e a colheita da mandioca. Além disso, ele inclui uma atividade complementar importante pra quem quer reduzir custos. Primeiro, o código abrange todo o ciclo da lavoura, do plantio das manivas ao arranquio das raízes. Em seguida, ele permite a produção de manivas, que são as mudas da mandioca, desde que seja complementar ao cultivo. Isso significa que o produtor pode usar as próprias ramas pra plantar a próxima área. O produtor também pode lavar, descascar pra venda in natura e embalar a mandioca de mesa. Contudo, fazer farinha, fécula ou polvilho já é atividade industrial, mesmo numa casa de farinha da propriedade. Portanto, quem quer agregar valor precisa de outros CNAEs. Atividades que não se enquadram no CNAE 0119-9/06 Algumas atividades ligadas à mandioca ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota. Primeiramente, manivas certificadas ficam no CNAE 0142-3/00. Da mesma forma, preparo de solo, plantio e colheita pra terceiros exigem o CNAE 0161-0/03. Assim, quem presta serviço de arranquio com máquinas próprias precisa desse código. Além disso, a indústria tem códigos específicos. A fabricação de farinha de mandioca e derivados usa o CNAE 1063-5/00. Já as conservas de mandioca ficam no CNAE 1032-5/99. Por isso, o produtor que tem casa de farinha deve registrar esse código como secundário. O CNAE 0119-9/06 pode ser MEI? Não. O CNAE 0119-9/06 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra plantar mandioca. Na real, a maioria dos mandiocultores é agricultor familiar e trabalha na pessoa física. Nesse modelo, o produtor tem inscrição estadual e cadastro no CAEPF. Além disso, ele pode se registrar no Cadastro Nacional da Agricultura Familiar, o CAF. Esse cadastro abre portas pro Pronaf e pras compras públicas de alimentos. Tributação do CNAE 0119-9/06 A tributação do CNAE 0119-9/06 depende de duas perguntas. Primeiro, o produtor atua como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário? Como pessoa física, o produtor declara a atividade rural no Imposto de Renda. Nesse modelo, ele tributa o resultado do Livro Caixa ou presume 20% da receita como lucro. Além disso, a fecularia costuma reter o Funrural de 1,5% na compra da raiz. Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra atividade rural é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária pode ser sobre a receita, perto de 2,05%, ou sobre a folha. Agora vem a boa notícia. A mandioca in natura tem alíquota zero de PIS e Cofins, porque é um produto hortícola. Essa regra vem do art. 28 da Lei nº 10.865/2004, que beneficia hortícolas e frutas. No ICMS, muitos estados isentam as raízes frescas nas vendas internas. Contudo, as regras mudam conforme o destino e o comprador. Por isso, o contador precisa conferir cada tipo de venda, principalmente pra indústria. Tabela do Simples Nacional atualizada para o CNAE 0119-9/06 No Simples Nacional, o CNAE 0119-9/06 não tá sujeito ao Fator R. A venda da mandioca produzida na própria lavoura é tributada pelo Anexo I. Isso vale também pra mandioca de mesa lavada e embalada na propriedade. No entanto, se a empresa produzir farinha ou polvilho, essa receita vai pro Anexo II. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026. Anexo I: venda de mandioca da produção própria Faixa Receita bruta em 12 meses (R$) Alíquota nominal Valor a deduzir (R$) 1ª Até 180.000,00 4,00% 0,00 2ª De 180.000,01 a 360.000,00 7,30% 5.940,00 3ª De 360.000,01 a 720.000,00 9,50% 13.860,00 4ª De 720.000,01 a 1.800.000,00 10,70% 22.500,00 5ª De 1.800.000,01 a 3.600.000,00 14,30% 87.300,00 6ª De 3.600.000,01 a 4.800.000,00 19,00% 378.000,00 A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita. Por exemplo, uma empresa com R$ 500 mil de receita anual chega a uma alíquota
CNAE 1063-5/00 Fabricação de Farinha de Mandioca e Derivados: Guia para Abrir e Tributar
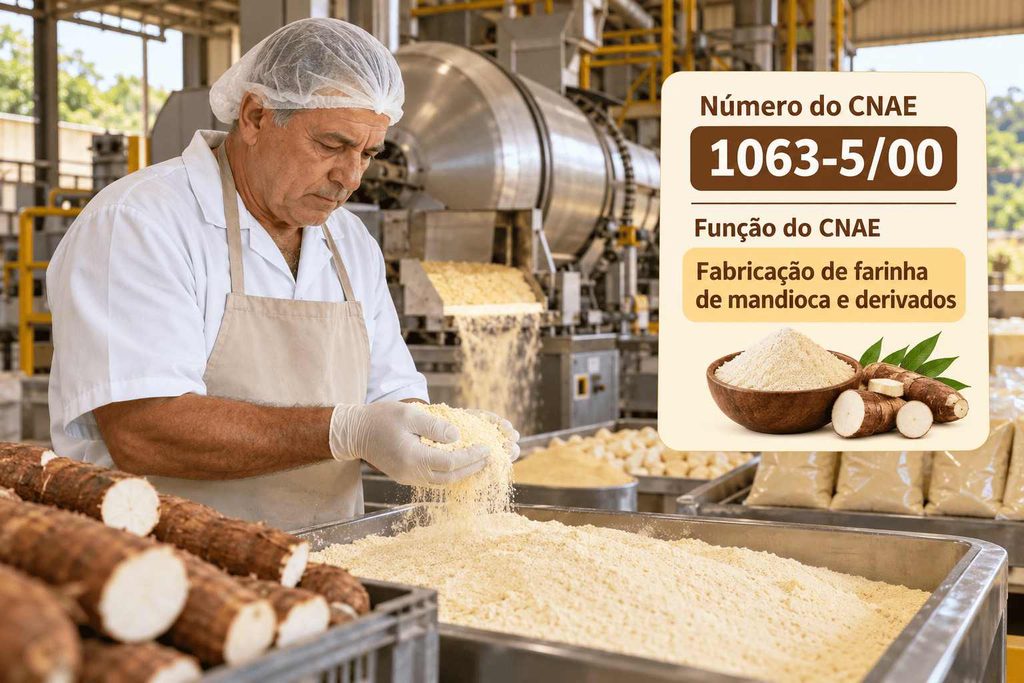
O CNAE 1063-5/00 é o código de quem faz farinha de mandioca, raspa ou outros derivados da raiz no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças sanitárias e a reforma tributária. A farinha de mandioca é presença diária na mesa do Norte e do Nordeste e acompanha pratos do Brasil inteiro. Boa parte dela ainda sai de casas de farinha familiares. O Pará é o grande polo da mandioca. O O Liberal divulgou dados da Pesquisa Agrícola Municipal do IBGE em setembro de 2026. Segundo eles, o estado produziu R$ 4,3 bilhões em mandioca em 2025. Isso equivale a 22,8% do valor nacional. A cadeia também se moderniza. Segundo o Cepea e a Abam, citados pela Band, os derivados industriais bateram recorde de exportação em 2025. Ou seja, há espaço tanto pra casa de farinha quanto pra indústria. Por isso, entender o CNAE 1063-5/00 ajuda a se formalizar e a pagar só o imposto necessário. O que é o CNAE 1063-5/00 A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade. O CNAE 1063-5/00 corresponde à subclasse “Fabricação de farinha de mandioca e derivados”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 10, o grupo 106 e a classe 10.63-5, da farinha de mandioca e derivados. Segundo a Concla, o código cobre a fabricação de farinha de mandioca. Também inclui outros derivados da mandioca, como a raspa e a farinha de raspa. Funções e atividades permitidas no CNAE 1063-5/00 O CNAE 1063-5/00 cobre a casa de farinha e a indústria que transformam a raiz em farinha. Ou seja, elas recebem a mandioca e entregam farinha pronta pro consumo. Primeiro, o código abrange a recepção, a lavagem e o descascamento das raízes. Em seguida, inclui a ralação, a prensagem, a peneiração e a torração da massa. Por fim, cobre o empacotamento e a venda da farinha. Além disso, entram a farinha d’água, a farinha seca, a farinha temperada e a raspa de mandioca. Assim, o código reúne os principais derivados da raiz. Atividades que não se enquadram no CNAE 1063-5/00 Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota. Primeiramente, os amidos e a fécula de mandioca ficam no CNAE 1065-1/01. Da mesma forma, a tapioca industrializada, como derivado do amido, também fica nesse código. Também fica de fora o cultivo de mandioca, que é atividade agrícola. Do mesmo modo, a farinha de milho e o fubá usam o CNAE 1064-3/00. O CNAE 1063-5/00 pode ser MEI? Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz uma ocupação ligada ao CNAE 1063-5/00. É a ocupação de farinheiro de mandioca independente. Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ICMS. Ou seja, é um bom começo pra quem tem uma casa de farinha em pequena escala. Vale acompanhar uma novidade. Em outubro de 2026, o Congresso aprovou o PLP 186/2026. Ele sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil em 2028. Contudo, o texto ainda depende de sanção. Além disso, ser MEI não dispensa a licença da vigilância sanitária. Tributação do CNAE 1063-5/00 A tributação do CNAE 1063-5/00 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário? Na indústria de alimentos, a pessoa física não é uma opção na prática. A venda exige licença sanitária, rotulagem e nota fiscal. Por isso, o caminho é o MEI, pra quem é bem pequeno, ou a pessoa jurídica. Como pessoa jurídica, a empresa escolhe entre MEI, Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório. Aqui a farinha leva uma vantagem importante. A farinha de mandioca, da NCM 1106.20, tem alíquota zero de PIS e Cofins. Essa regra vem do art. 1º da Lei nº 10.925/2004. No ICMS, muitos estados dão isenção ou redução pra farinha de mandioca, por ser alimento básico. Contudo, as regras mudam por estado e por tipo de venda. Por isso, o contador precisa conferir cada operação. Outro ponto é a compra de raiz de produtor pessoa física. Nesse caso, a indústria pode ter de reter a contribuição previdenciária rural. Além disso, a farinha temperada pode ter NCM diferente e perder a alíquota zero. Tabela do Simples Nacional atualizada para o CNAE 1063-5/00 No Simples Nacional, o CNAE 1063-5/00 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica. Como muitas fábricas do setor são pequenas e médias, o Simples é bastante usado. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026. Anexo II: venda de produtos industrializados Faixa Receita bruta em 12 meses (R$) Alíquota nominal Valor a deduzir (R$) 1ª Até 180.000,00 4,50% 0,00 2ª De 180.000,01 a 360.000,00 7,80% 5.940,00 3ª De 360.000,01 a 720.000,00 10,00% 13.860,00 4ª De 720.000,01 a 1.800.000,00 11,20% 22.500,00 5ª De 1.800.000,01 a 3.600.000,00 14,70% 85.500,00 6ª De 3.600.000,01 a 4.800.000,00 30,00% 720.000,00 A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e