CNAE 1031-7/00 Fabricação de Conservas de Frutas: Guia para Abrir e Tributar
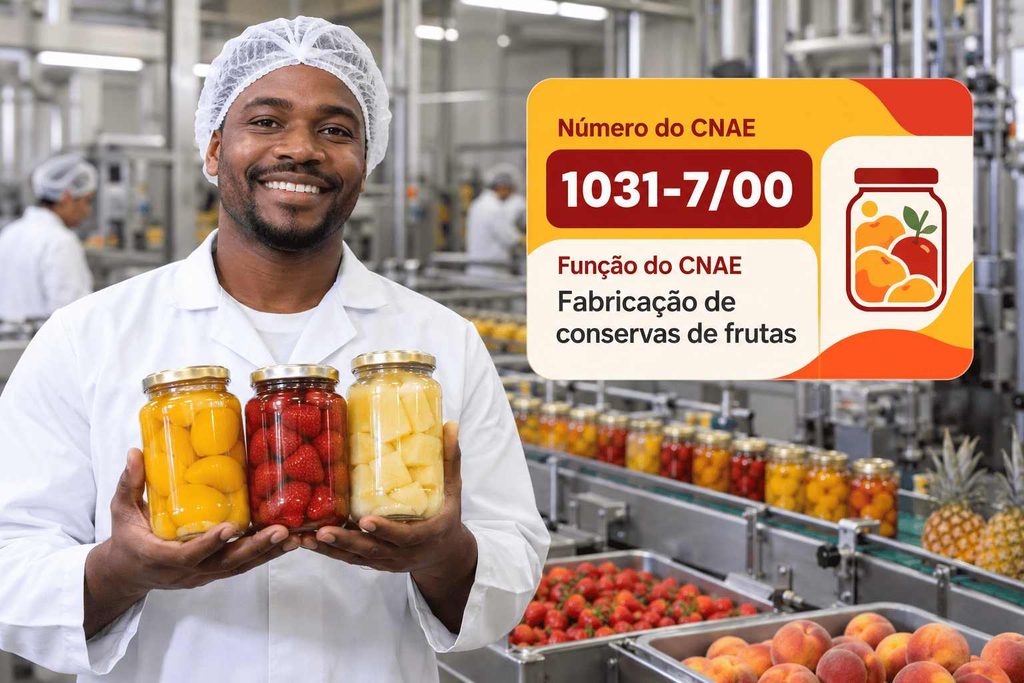
O CNAE 1031-7/00 é o código de quem faz doces, geleias, compotas e polpas de frutas no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças sanitárias e a reforma tributária. Goiabada, doce de leite de coco, geleia e polpa congelada fazem parte da mesa brasileira. Por trás deles, há desde fábricas artesanais até grandes indústrias. E fruta não falta. A Revista Cultivar publicou dados da Abrafrutas em janeiro de 2026. Segundo eles, as exportações de frutas frescas somaram US$ 1,45 bilhão em 2025. Foi o terceiro recorde seguido, com alta de 12% no valor. Mesmo assim, boa parte da colheita perde valor por falta de beneficiamento. Por isso, transformar a fruta em doce, polpa ou desidratado é uma forma de agregar valor e reduzir perdas. Por isso, entender o CNAE 1031-7/00 ajuda a se formalizar e a pagar só o imposto necessário. O que é o CNAE 1031-7/00 A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade. O CNAE 1031-7/00 corresponde à subclasse “Fabricação de conservas de frutas”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 10, o grupo 103 e a classe 10.31-7, da fabricação de conservas de frutas. Segundo a Concla, o código cobre as conservas de frutas em calda, em álcool, secas ou desidratadas. Também inclui doces em pasta, geleias, polpas e purês. Além disso, entram concentrados de tomate, leite de coco e castanhas beneficiadas. Funções e atividades permitidas no CNAE 1031-7/00 O CNAE 1031-7/00 cobre a fábrica que transforma frutas em produtos de maior duração. Isso vale do pequeno compoteiro à indústria de polpas congeladas. Primeiro, o código abrange a seleção, a lavagem e o descascamento das frutas. Em seguida, inclui o cozimento, a concentração, a secagem ou o congelamento. Por fim, cobre o envase, a rotulagem e a venda de doces, geleias, compotas, polpas e frutas secas. Além disso, entram o beneficiamento de castanha-de-caju e castanha-do-pará, o leite de coco e os concentrados de tomate. Assim, o código reúne boa parte das conservas vegetais doces e de frutas. Atividades que não se enquadram no CNAE 1031-7/00 Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota. Primeiramente, os sucos concentrados ficam no CNAE 1033-3/01, e os sucos integrais e néctares, no CNAE 1033-3/02. Da mesma forma, as frutas cristalizadas usam o CNAE 1093-7/02. Também ficam de fora os molhos de tomate preparados, no CNAE 1095-3/00. Do mesmo modo, as conservas de legumes ficam no CNAE 1032-5/99, e as de palmito, no CNAE 1032-5/01. O CNAE 1031-7/00 pode ser MEI? Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz cinco ocupações ligadas ao CNAE 1031-7/00. Entre elas, estão o compoteiro e o fabricante de conservas de frutas independentes. Também entram o fabricante de polpas de frutas e o beneficiador de castanha. Por fim, há o fabricante de amendoim e castanha de caju torrados. Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ICMS. Ou seja, é um bom começo pra quem faz goiabada, geleia ou polpa em pequena escala. Vale acompanhar uma novidade. Em outubro de 2026, o Congresso aprovou o PLP 186/2026. Ele sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil em 2028. Contudo, o texto ainda depende de sanção. Além disso, ser MEI não dispensa a licença da vigilância sanitária. Tributação do CNAE 1031-7/00 A tributação do CNAE 1031-7/00 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário? Na indústria de alimentos, a pessoa física não é uma opção na prática. A venda exige licença sanitária, rotulagem e nota fiscal. Por isso, o caminho é o MEI, pra quem é bem pequeno, ou a pessoa jurídica. Como pessoa jurídica, a empresa escolhe entre MEI, Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório. Aqui não há a vantagem da fruta fresca. Frutas frescas têm alíquota zero de PIS e Cofins, mas as conservas, doces e geleias seguem a regra geral. Isso vale pras posições 20.06 a 20.08 da NCM. No ICMS, muitos estados aplicam substituição tributária a doces e conservas. Por outro lado, alguns preveem redução pra polpas e produtos regionais. Por isso, o contador precisa conferir cada produto e cada estado. Também vale olhar o IPI. Muitas conservas de frutas têm alíquota zero ou reduzida na TIPI, mas isso varia por NCM. Além disso, a exportação não paga PIS, Cofins, IPI nem ICMS. Tabela do Simples Nacional atualizada para o CNAE 1031-7/00 No Simples Nacional, o CNAE 1031-7/00 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica. Como muitas fábricas do setor são pequenas e médias, o Simples é bastante usado. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026. Anexo II: venda de produtos industrializados Faixa Receita bruta em 12 meses (R$) Alíquota nominal Valor a deduzir (R$) 1ª Até 180.000,00 4,50% 0,00 2ª De 180.000,01 a 360.000,00 7,80% 5.940,00 3ª De 360.000,01 a 720.000,00 10,00% 13.860,00 4ª De 720.000,01