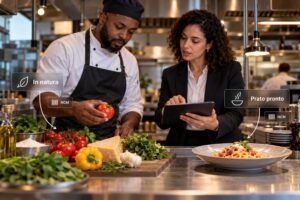
Vender frango cru e vender frango assado pronto para consumo parecem operações parecidas, mas seguem lógicas tributárias completamente diferentes dentro da Reforma Tributária. O primeiro caso segue a classificação de mercadoria por NCM. Já o segundo entra no regime específico de alimentação fora do lar, tratado como prestação de serviço, não como venda de produto.
Neste artigo, você entende essa diferença de lógica e por que negócios que vendem os dois tipos de item precisam de atenção redobrada. Também vê onde fica a linha entre um regime e outro.
Ingrediente in natura segue a lógica de mercadoria por NCM
Produtos vendidos sem preparo, como carne crua, hortaliças e grãos, são classificados por NCM, a Nomenclatura Comum do Mercosul. Essa classificação define a alíquota aplicável conforme o tipo específico de mercadoria. Assim, muitos itens da cesta básica nacional têm alíquota zero justamente nessa classificação por NCM, dependendo da definição exata do produto.
Consequentemente, um mercado ou açougue que vende apenas ingredientes crus, sem qualquer preparo, opera dentro dessa lógica de venda de mercadoria. Essa lógica é distinta da aplicada a alimentos prontos para consumo.
Prato pronto segue o regime de alimentação fora do lar
Alimentos preparados para consumo imediato, como o próprio frango assado, pratos feitos e refeições montadas, não seguem a classificação por NCM da mesma forma. Assim, esses itens entram no regime específico de alimentação fora do lar, com redução de quarenta por cento sobre a alíquota padrão. Esse regime trata a venda como prestação de serviço de alimentação, não como venda simples de mercadoria.
Portanto, o mesmo frango, cru de um lado e assado pronto de outro, muda completamente de regime tributário. Tudo depende do grau de preparo aplicado antes da venda ao cliente.
Onde fica a linha entre um regime e outro
A diferença central está no preparo. Cortar, embalar ou resfriar um ingrediente não necessariamente caracteriza alimento preparado, mas cozinhar, temperar e deixar pronto para consumo imediato normalmente sim. Assim, processos mínimos de manuseio tendem a manter o item na lógica de mercadoria por NCM. Já o preparo culinário efetivo desloca o item para o regime de alimentação fora do lar.
Consequentemente, negócios que operam nessa fronteira, como açougues com rotisseria própria ou mercados com área de comida pronta, precisam de atenção redobrada. Cada item exige classificação individual, conforme o grau real de preparo aplicado.
Negócios híbridos: mercearia com rotisseria
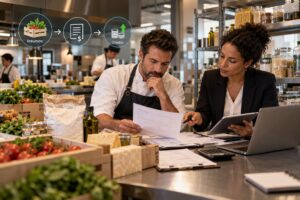
Um mercado que vende carne crua no açougue e também frango assado na rotisseria opera, na prática, dois regimes tributários diferentes dentro do mesmo estabelecimento. Assim, o sistema de vendas precisa reconhecer essa diferença item por item. A classificação por NCM vale para o produto cru, e o regime de alimentação fora do lar vale para o produto preparado.
Portanto, misturar esses dois regimes num único cadastro genérico de produto pode gerar cálculo tributário incorreto. Isso vale mesmo quando o item físico de origem é exatamente o mesmo.
Por que essa distinção importa para o crédito tributário
O crédito de IBS e CBS sobre a compra do ingrediente cru também segue essa mesma lógica de classificação. O insumo comprado para revenda direta segue caminho diferente do insumo comprado para ser preparado e revendido como refeição. Assim, negócios híbridos precisam rastrear corretamente qual insumo vira produto cru revendido e qual vira prato preparado. Esse cuidado aplica o crédito na ponta certa da operação.
Consequentemente, um erro nesse rastreamento pode subestimar ou superestimar o crédito disponível, afetando diretamente o imposto líquido devido em cada apuração.
Como se preparar para essa distinção
Primeiro, mapeie todos os itens vendidos pelo negócio. Separe claramente o que é vendido cru, sem preparo, do que passa por cozimento ou preparo antes da venda. Em seguida, confirme a classificação NCM correta de cada item cru comercializado, já que muitos podem ter alíquota reduzida ou zero.
Além disso, revise o cadastro de produtos no sistema de vendas. Garanta que itens preparados sigam o regime de alimentação fora do lar, separados dos itens crus. Por fim, rastreie o crédito tributário conforme o destino real de cada insumo comprado, cru ou transformado em prato pronto.
Perguntas frequentes sobre a diferença entre in natura e prato pronto
Embalar ou resfriar um alimento já conta como preparo?
Não necessariamente. Processos mínimos de manuseio tendem a manter o item na lógica de mercadoria por NCM, diferente do preparo culinário efetivo.
O mesmo produto pode ter duas alíquotas diferentes na mesma loja?
Sim. Um mercado com açougue e rotisseria pode vender o mesmo tipo de carne crua e preparada, cada uma seguindo seu próprio regime tributário.
Isso muda o crédito tributário sobre a compra do insumo?
Pode mudar, dependendo do destino do insumo comprado. Vale rastrear se ele vira produto revendido cru ou prato preparado antes da venda final.
Seu negócio já separa corretamente o que é vendido cru do que é preparado?
Ingrediente in natura e prato pronto seguem lógicas tributárias diferentes, e vale confirmar essa classificação item por item no seu cadastro de produtos.
Fale com a Facilyta Food Contábil e entenda exatamente como classificar corretamente cada item do seu negócio de alimentação.