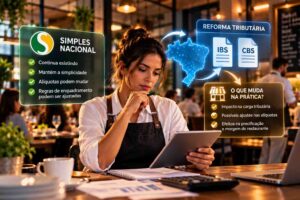
O imposto na nota fiscal vai ficar mais visível para o cliente do restaurante nos próximos meses. Hoje, a maioria das pessoas olha o total da conta e ignora o rodapé do cupom. Com a Reforma Tributária, o documento passa a trazer IBS e CBS destacados, e isso pode gerar perguntas na mesa. Afinal, quem não entende um número novo tende a desconfiar dele.
Neste guia, você entende o que o cliente já vê hoje e o que vai passar a ver. Também descobre por que o valor do cupom não é o imposto que o restaurante realmente paga. Por fim, você confere como treinar a equipe para responder com segurança e como preparar o sistema de emissão.
Imposto na nota fiscal: o que já muda em 2026
Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Esses valores aparecem na nota, mas têm caráter informativo. Segundo orientação conjunta da Receita Federal e do Comitê Gestor do IBS, não há pagamento adicional em 2026 para quem cumpre as obrigações acessórias.
Portanto, o restaurante emite a nota com campos novos, mas ainda não recolhe esses tributos de forma efetiva. Essa fase serve para calibrar sistemas, cadastros e processos. Ela também funciona como ensaio para o que o cliente vai ver depois.
O cronograma depende do regime. Empresas do Lucro Presumido e do Lucro Real incluem os campos de IBS e CBS na NF-e desde 3 de agosto de 2026. Já o Simples Nacional e o MEI só ficam obrigados a partir de 4 de janeiro de 2027. Para a NFC-e, o cupom do consumidor, o cronograma técnico prevê versões em produção entre outubro e novembro de 2026.
Esses prazos vêm de notas técnicas que ainda recebem ajustes. Por isso, confirme as datas com o fornecedor do seu sistema antes de agir.
O que o cliente já vê de imposto na nota fiscal hoje
Antes de falar do novo, vale lembrar o que já existe. A Lei nº 12.741/2012, conhecida como Lei da Transparência Fiscal, exige informar no documento o valor aproximado dos tributos. Por isso, muitos cupons trazem uma linha como “tributos aproximados”.
O Código de Defesa do Consumidor reforça essa lógica. O artigo 6º garante informação adequada e clara sobre produtos e serviços, incluindo os tributos incidentes e o preço. Além disso, a Lei nº 10.962/2004 exige clareza, precisão e legibilidade na informação de preço.
Na prática, o cliente já tem acesso a um número aproximado de imposto. Contudo, esse número costuma ser genérico e pouco lido. A Reforma Tributária muda isso ao trazer valores específicos de IBS e CBS no documento.
O que o cliente vai ver de imposto na nota fiscal
A Nota Técnica 2025.002 define os novos campos dos documentos fiscais eletrônicos. Cada item da nota passa a carregar informações de IBS, CBS e Imposto Seletivo, com códigos de classificação tributária. Esses códigos dizem se o item tem alíquota cheia, reduzida ou zero.
Para o consumidor, o efeito prático depende do leiaute do cupom. Segundo análises do mercado, os valores de IBS e CBS aparecem destacados no documento. Além disso, o cupom da NFC-e mantém a informação de tributos aproximados. O formato final varia conforme o sistema do restaurante.
Em resumo, o cliente tende a ver três coisas. Primeiro, o total da conta, como sempre. Segundo, uma linha com o valor de IBS e CBS da operação. Terceiro, a informação aproximada de tributos que a lei de 2012 já exige.
Vale destacar um ponto. O destaque ocorre no documento fiscal, e não no cardápio. Na mesa, o preço de cada prato continua visível, e o restaurante não pode cobrar o imposto à parte.
O preço do cardápio continua sendo o preço final
Esse é o ponto que mais gera confusão. De fato, a nota passa a mostrar o imposto, mas o preço do prato continua sendo o valor total. A legislação de defesa do consumidor exige que a informação de preço não dependa de cálculo do cliente.
Por exemplo, um prato de R$ 50,00 no cardápio custa R$ 50,00 na conta. O restaurante não soma “mais imposto” no fechamento. O que muda é o documento, que passa a informar quanto desse total corresponde a IBS e CBS.
Existe um detalhe técnico que vale conhecer. A Lei Complementar nº 214/2025 manda calcular IBS e CBS “por fora”. Ou seja, a base de cálculo exclui o próprio imposto. Assim, o imposto representa uma fração do preço final menor do que a alíquota nominal sugere.
Veja uma conta ilustrativa. Considere uma alíquota efetiva de 16,8% para um prato do regime de alimentação fora do lar. Em um prato de R$ 50,00, a base de cálculo é de R$ 42,81, e o imposto é de R$ 7,19. Isso equivale a 14,4% do preço final, e não a 16,8%.
Esse exemplo é uma simplificação. Ele ignora outros fatores, como ajustes de base e regras específicas de cada item. Mesmo assim, mostra por que o valor impresso no cupom pode surpreender quem espera ver a alíquota cheia aplicada sobre o preço.
Bebida alcoólica e o Imposto Seletivo na conta
A bebida alcoólica não entra no regime reduzido de 40% do setor de alimentação. Ela segue a alíquota cheia de IBS e CBS. Com alíquota de referência entre 26,5% e 28%, o imposto destacado sobre uma bebida tende a superar o de um prato.
Por exemplo, uma bebida de R$ 20,00 com alíquota de 27% tem base de R$ 15,75 e imposto de R$ 4,25. Isso corresponde a 21,3% do preço. Na mesma conta, o prato mostra uma fatia menor de imposto.
Já o Imposto Seletivo funciona de outro jeito. Ele incide uma única vez, na produção ou na importação, e chega ao restaurante embutido no custo da bebida. A nota técnica prevê campos para ele no documento, mas o restaurante não recolhe esse tributo. Portanto, a forma como ele aparece para o cliente ainda depende do leiaute adotado pelo sistema.
Como resultado, a conta fica com itens que carregam fatias diferentes de imposto. O cliente pode estranhar essa diferença, e a equipe precisa saber explicar.
O imposto na nota fiscal não é o que o restaurante paga
Esse é o ponto mais importante para quem opera no regime regular. O valor de IBS e CBS destacado na nota representa o imposto da operação de venda. Ele não representa o que o restaurante efetivamente recolhe ao governo.
O motivo é a não cumulatividade. Do imposto da venda, o restaurante desconta o crédito do imposto que pagou na compra de insumos, equipamentos, energia e outros itens. O que sobra é o valor recolhido.
Considere um exemplo. Em um mês, o restaurante destaca R$ 14.000 de IBS e CBS nas vendas. No mesmo mês, ele acumula R$ 6.000 de crédito sobre compras. O valor a recolher é de R$ 8.000, e não de R$ 14.000.
Os números são hipotéticos. Ainda assim, ilustram um risco de comunicação. Um cliente que vê o imposto no cupom pode concluir que o restaurante embolsa essa margem ou que o governo cobra demais. Nenhuma das duas leituras é correta, e a equipe precisa saber explicar a diferença.
O que os dados mostram sobre a atenção do consumidor ao imposto
A transparência só funciona se o cliente olhar. Uma pesquisa da CNDL e do SPC Brasil, divulgada em 2019, mostrou que 74% dos consumidores brasileiros não procuram saber quanto pagam de imposto. Em contrapartida, 95% concordaram que o sistema tributário deveria ser mais transparente.
Esses números revelam um contraste. Ou seja, as pessoas querem transparência, mas poucas buscam a informação por conta própria. Portanto, o destaque novo na nota pode despertar curiosidade em quem nunca olhou o cupom.
Vale ler o dado com cuidado, porque a pesquisa é de 2019 e a Reforma Tributária veio depois. Ainda assim, ele ajuda a prever o comportamento. Quando a informação fica mais visível, uma parte dos clientes tende a perguntar, e o restaurante precisa estar pronto.
Gorjeta, taxa de serviço e a conta do cliente
A conta de um restaurante mistura itens de natureza diferente. Além de pratos e bebidas, ela costuma trazer taxa de serviço e, em alguns casos, couvert artístico. Cada item recebe tratamento próprio, e o cliente enxerga tudo no mesmo documento.
A gorjeta fica fora da base de cálculo do IBS e da CBS. Para isso, o restaurante precisa repassá-la integralmente ao funcionário e respeitar o limite de 15% da conta. Portanto, a taxa de serviço bem organizada ajuda a evitar distorção no imposto destacado.
Por isso, revise como o sistema lança cada componente da conta. Um lançamento misturado pode inflar a base de cálculo e gerar um valor de imposto maior do que o correto. Além disso, a conta fica mais difícil de explicar ao cliente.
Conta dividida, comanda aberta e delivery
Os novos campos chegam item por item. Portanto, a comanda precisa carregar a classificação tributária de cada prato e bebida desde o lançamento. Quando a mesa divide a conta, cada nota emitida deve manter a classificação original de cada item.
No delivery, o momento de emissão da nota pode variar conforme a integração entre o sistema do restaurante e a plataforma. Portanto, confirme com o fornecedor quando o documento sai e qual valor o cliente vê. Essa checagem evita divergência entre o que o aplicativo mostra e o que a nota traz.
Esses pontos já aparecem em nosso artigo sobre a emissão de nota fiscal em bares e restaurantes. O assunto ganha peso agora, porque o cliente tende a olhar o documento com mais atenção.
Simples Nacional: o que o cliente vê e quando
O restaurante do Simples Nacional continua recolhendo tudo pelo DAS único. Além disso, a obrigação de incluir os campos de IBS e CBS na nota só chega em 4 de janeiro de 2027. Até lá, o cliente desse restaurante tende a ver o mesmo cupom de hoje.
Mesmo assim, o Simples Nacional não fica parado. Entre 1º e 30 de setembro de 2026, as empresas puderam optar pelo regime híbrido, apurando IBS e CBS separadamente. Quem fez essa opção passa a destacar os valores com as regras do regime regular.
Assim, dois restaurantes vizinhos podem emitir cupons diferentes em 2027. Um destaca IBS e CBS, e o outro mantém o formato antigo. O cliente pode estranhar a diferença, e a equipe precisa estar preparada.
Como a equipe pode responder ao cliente na mesa
O atendimento é a linha de frente da transparência. Um cliente que vê o imposto no cupom pode perguntar se o restaurante cobrou algo a mais. A resposta precisa ser curta, clara e honesta.
Uma boa resposta explica três coisas. Primeiro, o preço do cardápio é o preço final, e o restaurante não soma nada depois. Segundo, a nota apenas mostra quanto desse total corresponde a impostos, como a lei exige. Terceiro, o valor destacado não é o que o restaurante paga, porque ele desconta o imposto das compras.
Por exemplo, o garçom pode dizer: “O valor que você pagou é o mesmo do cardápio. A nota só mostra quanto do total é imposto, e a lei pede essa informação.” Assim, a frase resolve a maioria das dúvidas.
Por isso, treine a equipe com duas ou três respostas prontas. Além disso, deixe um responsável para casos mais complexos, como pedidos de reembolso ou dúvidas sobre notas específicas.
Erros comuns sobre o imposto na nota fiscal
Primeiro, o erro mais comum é somar o imposto ao preço do cardápio no fechamento. Isso viola a legislação de defesa do consumidor e pode gerar reclamação. O segundo erro é achar que o valor destacado é o que o restaurante recolhe, sem considerar o crédito.
Em terceiro lugar, muitos ignoram o cadastro dos itens. Um prato com classificação errada gera um imposto destacado errado, e o erro aparece no cupom do cliente. Por último, há quem deixe para a última hora a atualização do sistema de emissão.
Por fim, muitos restaurantes esquecem de treinar o atendimento. Sem preparo, a equipe improvisa respostas, e o cliente sai com uma impressão errada sobre o preço e o imposto.
Como se preparar para o imposto na nota fiscal
Como reforça Renato de Paiva Ramos, fundador da RR HUB, o erro mais comum é tratar a nota como um assunto só do contador. Primeiro, confirme com o fornecedor do sistema se o emissor já trabalha com os novos campos e com o leiaute do cupom. Em seguida, revise o cadastro de cada prato e bebida, com a classificação tributária correta.
Além disso, teste a emissão de uma conta completa, misturando pratos, bebidas, taxa de serviço e conta dividida. Verifique se o valor de IBS e CBS destacado faz sentido. Depois disso, treine o atendimento com respostas simples para as dúvidas mais comuns.
Na sequência, simule o efeito do crédito sobre o imposto que você realmente recolhe, para não confundir o valor do cupom com o custo tributário. Por fim, acompanhe as atualizações das notas técnicas, porque os prazos e os leiautes ainda sofrem ajustes.
Perguntas frequentes sobre imposto na nota fiscal do restaurante
O restaurante pode cobrar o imposto à parte, depois do preço do cardápio?
Não. O preço informado ao consumidor deve ser o valor total, com tributos incluídos. A nota apenas mostra quanto desse total corresponde a IBS e CBS.
O valor de IBS e CBS na nota é o que o restaurante paga?
Não. Esse valor destacado é o imposto da operação de venda. O restaurante desconta o crédito do imposto pago nas compras, e só recolhe a diferença.
O cliente já vê o imposto na nota em 2026?
Em 2026, o destaque de IBS e CBS aparece conforme o cronograma de cada regime e de cada sistema. Nesse período, os valores têm caráter informativo e não geram cobrança adicional. Além disso, a informação de tributos aproximados já existe desde a Lei nº 12.741/2012.
O restaurante do Simples Nacional também precisa destacar IBS e CBS?
A obrigação chega ao Simples Nacional e ao MEI em 4 de janeiro de 2027, segundo o cronograma divulgado. Quem optou pelo regime híbrido segue as regras do regime regular para esse destaque.
O Imposto Seletivo aparece na conta?
A nota técnica prevê campos para ele, mas o tributo incide na produção ou na importação e chega embutido no custo da bebida. Portanto, a forma de exibição ao cliente depende do leiaute do sistema.
Sua equipe já sabe explicar o imposto que vai aparecer na conta?
Quando o cliente pergunta, a resposta precisa vir rápida e segura. Sem preparo, a dúvida vira desconfiança. Com treinamento e um sistema bem configurado, a transparência vira ponto a favor do restaurante.
A Facilyta Food Contábil acompanha as notas técnicas e a regulamentação da Reforma Tributária, como mostramos no guia completo da Reforma Tributária em 2026. Assim, ajudamos bares e restaurantes a configurar a emissão, revisar o cadastro e preparar o atendimento.
Fale com a Facilyta Food Contábil e entenda como o imposto na nota fiscal vai aparecer na conta do seu restaurante.