O Imposto Seletivo em bares pode mexer em algo que todo dono de casa considera óbvio: a bebida é o item que mais dá lucro. Hoje, cerveja, chope e destilado costumam sustentar a margem do negócio. Afinal, a comida atrai o cliente, mas a bebida paga a conta. Com a Reforma Tributária, essa lógica pode perder força.
Neste guia, você entende como o Imposto Seletivo em bares chega ao custo da bebida alcoólica e por que isso pode apertar a margem. Também vê um exemplo numérico, o que os dados do setor mostram e quais caminhos o cardápio pode tomar. Por fim, você confere um passo a passo para se preparar antes de 2027.
Imposto Seletivo em bares: o que já muda em 2026
Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Portanto, o bar ainda não sente o Imposto Seletivo neste ano. A cobrança do Imposto Seletivo em bares começa em 1º de janeiro de 2027 e alcança bebidas alcoólicas e açucaradas.
Há um ponto de atenção importante. Segundo levantamento de 29 de setembro de 2026, as alíquotas do Imposto Seletivo ainda não tinham norma publicada. A Constituição exige 90 dias entre a publicação da norma e a cobrança. Assim, o calendário de 2027 depende de uma definição que ainda está em aberto.
Por isso, qualquer percentual de Imposto Seletivo em bares que circula no mercado hoje é estimativa. Trate esses números como cenário de teste, não como regra. Assim, o ano de 2026 serve para organizar o cardápio e testar margens, e não para reajustar preço no escuro.
Imposto Seletivo em bares: por que o bar sente sem recolher
O Imposto Seletivo é um tributo criado pela Emenda Constitucional nº 132/2023 e regulado pela Lei Complementar nº 214/2025. Ele tem função extrafiscal, ou seja, busca desestimular o consumo de bens que fazem mal à saúde ou ao meio ambiente. Bebidas alcoólicas e bebidas açucaradas entram nesse grupo.
O desenho do tributo é monofásico. Isso significa que ele incide uma única vez, na produção ou na importação do produto. Portanto, no caso do Imposto Seletivo em bares, o estabelecimento não recolhe nada em guia própria. Quem recolhe é a cervejaria, a destilaria, a vinícola ou o importador.
Ainda assim, o bar sente o efeito. O fabricante tende a repassar o custo para o distribuidor, e o distribuidor repassa para o bar. O resultado chega como aumento no preço de compra da cerveja, do vinho e do destilado. Em outras palavras, o bar paga o imposto de forma indireta, embutido no custo.
Imposto Seletivo em bares: quais bebidas entram
A lei coloca no campo do imposto as bebidas alcoólicas em geral. Isso inclui cerveja, chope, vinho, cachaça, vodca, gim e uísque. Para esse grupo, a estrutura prevista combina uma alíquota percentual, a chamada ad valorem, com uma alíquota específica, cobrada por unidade de produto.
O mercado discute que a alíquota possa variar conforme o teor alcoólico. Se isso se confirmar, estilos mais fortes, como cervejas artesanais de alto teor e destilados, tendem a sentir um aumento maior. Já uma pilsen comum, de teor mais baixo, tende a sentir um aumento mais moderado.
Por outro lado, itens sem álcool ficam fora desse grupo. Cerveja sem álcool, água mineral e refrigerantes zero açúcar, por exemplo, tendem a ficar fora do Imposto Seletivo sobre bebidas alcoólicas. Já os refrigerantes com açúcar entram em outro bloco do imposto, o das bebidas açucaradas, que tem regras próprias.
Essas definições dependem da regulamentação final. Por isso, acompanhe a lista oficial de produtos e a tabela de alíquotas quando saírem.
Por que a bebida alcoólica fica em desvantagem no regime de alimentação fora do lar
A Reforma Tributária criou um regime favorecido para bares, restaurantes e lanchonetes. Esse regime reduz em 40% a alíquota de IBS e CBS sobre alimentos e bebidas preparados no próprio estabelecimento. Considerando uma alíquota de referência entre 26,5% e 28%, a carga efetiva fica entre 15,9% e 16,8%.
Contudo, a bebida alcoólica não entra nesse benefício. Ela fica de fora do regime reduzido, mesmo servida no balcão do bar. Assim, a bebida alcoólica sofre um efeito duplo. Primeiro, ela chega mais cara por causa do Imposto Seletivo. Segundo, o bar vende essa bebida com a alíquota cheia de IBS e CBS.
O prato preparado no local segue o caminho oposto. Ele conta com a redução de 40%, e o bar ainda recupera crédito de IBS e CBS sobre os insumos no regime regular. Portanto, a carga relativa da comida tende a ficar menor do que a da bebida alcoólica.
O resultado prático do Imposto Seletivo em bares é uma aproximação entre as margens. A bebida deixa de ter uma vantagem tão grande sobre a comida. Em alguns casos, ela pode até perder o posto de item mais rentável da casa.
O que os dados mostram sobre o peso dos bares e do Imposto Seletivo em bares
Entender o tamanho do setor ajuda a dimensionar o efeito. Um estudo da Abrasel com a Escola de Economia da FGV, divulgado em dezembro de 2024, mediu a força de bares e restaurantes na economia brasileira. Segundo a pesquisa, o setor faturou R$ 416 bilhões em 2023, o equivalente a 3,6% do PIB.
O mesmo estudo mostra que o setor emprega diretamente cerca de 4,94 milhões de pessoas. Isso representa 7,9% dos empregos formais do país. Além disso, 94% dos estabelecimentos são microempresas, e 65% dos empreendedores atuam como MEI.
Esses números mostram um setor pulverizado, que opera com margem apertada. Portanto, uma mudança de custo na bebida, que costuma ser o item de maior giro, pesa de forma relevante no resultado de um bar pequeno. Afinal, quem tem pouca gordura financeira sente cada ponto de margem.
Exemplo prático: a margem de cada item antes e depois
Vamos a uma conta simplificada. Imagine uma garrafa de cerveja long neck que o bar compra por R$ 5,00 e vende por R$ 16,00. A margem bruta é de R$ 11,00, ou 68,8% do preço.
Agora, suponha que a casa venda uma porção por R$ 48,00, com custo de R$ 17,00. A margem bruta da porção é de R$ 31,00, ou 64,6%. Nesse cenário, a bebida ainda rende mais do que a comida.
Suponha, apenas para ilustrar, que o Imposto Seletivo eleve o custo da cerveja em R$ 0,90. O custo passa para R$ 5,90, e a margem cai para R$ 10,10, ou 63,1%. Se o bar mantiver o preço em R$ 16,00, a cerveja passa a render menos do que a porção.
Esse exemplo é hipotético e simplificado. Afinal, ele ignora o IBS e a CBS sobre a venda e o crédito sobre insumos. Além disso, o aumento real do custo depende da alíquota final e do teor alcoólico de cada produto. Ainda assim, a conta mostra o mecanismo: uma pequena alta de custo muda a ordem de rentabilidade dos itens.
O que acontece no resultado do bar inteiro
Um bar vive de volume, e a bebida costuma ser a maior parte do faturamento. Considere uma casa que fatura R$ 100.000 por mês, sendo R$ 60.000 em bebidas e R$ 40.000 em comida. Usando os custos do exemplo anterior, o custo das bebidas soma cerca de R$ 18.750. Já o custo da comida soma cerca de R$ 14.170.
Com esses números, a margem bruta total fica em torno de R$ 67.080, ou 67,1% do faturamento. Quando o custo da bebida sobe R$ 0,90 por unidade vendida, o custo das bebidas passa para cerca de R$ 22.130. A margem bruta cai para aproximadamente R$ 63.700, ou 63,7%.
Ou seja, a casa perde cerca de 3,4 pontos percentuais de margem apenas por causa do custo da bebida. Para recuperar esse valor, o bar precisaria subir o preço médio da bebida em cerca de R$ 0,90. Isso equivale a 5,6%.
Mais uma vez, esses números são ilustrativos. Eles servem para mostrar a ordem de grandeza e a importância de fazer essa conta com os custos reais da sua casa.
Imposto Seletivo em bares e o cardápio: três caminhos possíveis
Diante do aumento de custo causado pelo Imposto Seletivo em bares, o dono da casa tem três caminhos principais. Nenhum deles é obrigatório, e a melhor escolha depende do público e do ponto da casa. O ideal é combinar mais de um caminho.
O primeiro caminho é reforçar a comida. Pratos e petiscos com boa margem e carga tributária reduzida ganham espaço no cardápio. Por exemplo, uma casa pode criar uma linha de porções de assinatura e destacar esses itens no salão e nas redes sociais.
O segundo caminho é reprecificar a bebida de forma seletiva. Em vez de subir tudo na mesma proporção, o bar reajusta mais os itens de menor giro. Ao mesmo tempo, ele protege os itens que o cliente compara com o concorrente, como o chope e a cerveja de entrada.
O terceiro caminho é rever o mix de bebidas. Isso inclui ampliar opções sem álcool, como drinks sem álcool, sucos e limonadas, que tendem a ficar dentro do regime reduzido quando preparados no local. Também inclui negociar com fornecedores e testar marcas de custo menor.
Cortar a bebida alcoólica da carta raramente funciona. O cliente vai ao bar para beber e socializar, e a bebida é parte central da experiência. O caminho mais seguro é medir a margem item por item e ajustar com base em números.
Drinks e coquetéis: bebida preparada no local
Drinks e coquetéis com álcool merecem atenção especial. A casa prepara o drink, mas o destilado usado na receita já chega com o Imposto Seletivo embutido no preço. Além disso, a bebida alcoólica segue fora do regime reduzido, mesmo quando o bar a prepara no próprio balcão.
Por exemplo, um gim tônica leva destilado, tônica, gelo e fruta. O custo do gim já carrega o Imposto Seletivo. A tônica comum, por ser açucarada, também pode carregar o imposto das bebidas açucaradas. Assim, dois componentes da receita podem sofrer aumento.
Já a bebida sem álcool preparada no local, como suco natural e limonada, tende a ficar dentro do regime reduzido. Portanto, vale rever o peso de cada tipo de bebida na carta e testar versões sem álcool de boa margem.
Por isso, a ficha técnica de cada drink passa a ser peça-chave. Sem ela, o dono do bar não sabe quanto o aumento do destilado pesa em cada copo vendido.
Happy hour, combos e promoções
O happy hour costuma misturar itens com cargas muito diferentes. Um combo de chope em dobro com porção, por exemplo, junta bebida alcoólica, que sofre mais, e comida preparada, que sofre menos. Se o bar mantiver o desconto de sempre, a margem do combo pode encolher sem que ninguém perceba.
Portanto, revise cada promoção com a nova estrutura de custo. Calcule a margem do combo inteiro e a margem de cada item separadamente. Em seguida, decida se o desconto ainda faz sentido ou se vale mudar a composição do combo.
Uma alternativa é deslocar o desconto para a comida. Em vez de dar chope em dobro, o bar pode oferecer uma porção com desconto na compra de duas bebidas. Assim, o cliente continua sentindo vantagem, e a casa protege a margem da bebida.
Chope, cerveja artesanal e destilados: o efeito por categoria
Cada categoria de bebida reage de um jeito diferente. O chope tem custo menor por dose e giro alto, então qualquer aumento percentual no barril pesa muito no total do mês. A casa de chope precisa acompanhar de perto a política de preços da cervejaria.
A cerveja artesanal costuma ter teor alcoólico maior e preço de compra mais alto. Se a alíquota variar com o teor, esse segmento pode sentir um aumento mais forte. Em contrapartida, o bar costuma cobrar mais por esse produto, o que dá algum espaço para absorver parte do custo.
Os destilados, como uísque, gim e vodca, tendem a ter alíquota mais pesada. Eles aparecem em doses e drinks, e o bar consegue diluir o custo em cada porção. Mesmo assim, a casa precisa recalcular a ficha técnica dos drinks que usam esses itens.
O vinho segue a mesma lógica. Casas que vendem garrafas inteiras sentem o aumento de forma direta, enquanto as que vendem taça conseguem diluir melhor o custo.
Fornecedores: negociar antes do reajuste
O Imposto Seletivo chega ao bar pela mão do fornecedor. Por isso, a conversa com distribuidores e cervejarias vira parte do planejamento. Peça uma previsão de reajuste assim que a alíquota sair e compare propostas de mais de um fornecedor.
Casas que compram direto de produtores pequenos podem negociar condições melhores. Contratos de volume, prazos de pagamento e mix de produtos influenciam o custo final. Além disso, o crédito de IBS e CBS sobre a compra fica mais organizado quando o fornecedor emite a nota de forma correta.
Quanto ao tratamento do próprio Imposto Seletivo dentro da cadeia, vale confirmar na regulamentação como o custo entra na base de cálculo e no crédito. Esse detalhe pode mudar a conta, e a regra final ainda depende de norma complementar.
Nota fiscal e cadastro: a classificação item por item
O novo modelo de documento fiscal pede classificação tributária por item. Isso significa que cada prato e cada bebida precisa ter o código correto no cadastro do sistema. Bebida alcoólica, bebida sem álcool preparada no local e bebida revendida seguem regras diferentes.
Por isso, revise o cadastro de produtos do sistema de comanda. Separe as bebidas por categoria e confirme se cada item tem a classificação correta. Um cadastro misturado gera erro na nota e distorce a análise de margem.
Além disso, o cadastro correto alimenta a gestão. Com ele, o dono consegue ver, em tempo real, quanto cada categoria rende. Essa visão é o que permite decidir com segurança sobre preço e cardápio.
Erros comuns sobre o Imposto Seletivo em bares
O primeiro erro sobre o Imposto Seletivo em bares é achar que o estabelecimento paga o imposto direto. Isso não acontece, porque o tributo incide na produção ou na importação. O segundo erro é reajustar o cardápio inteiro na mesma proporção, sem olhar item por item.
O terceiro erro é agir com base em percentuais soltos. Afinal, ninguém sabe a alíquota final. Como o governo ainda não definiu as alíquotas, qualquer número que circula é estimativa. O quarto erro é confundir o Imposto Seletivo com o IBS e a CBS, que são tributos diferentes, com regras e finalidades próprias.
Por fim, muitos donos esquecem de olhar o combo e o happy hour. Eles misturam itens com cargas diferentes e escondem perda de margem. Revisar esses itens evita surpresa no fechamento do mês.
Como se preparar para o Imposto Seletivo em bares
Como reforça Renato de Paiva Ramos, fundador da RR HUB, o erro mais comum é reajustar tudo na mesma proporção. Primeiro, monte uma ficha técnica de cada item da carta, com custo, preço e margem atuais. Em seguida, separe os itens em três grupos: comida preparada, bebida sem álcool e bebida alcoólica.
Além disso, simule o efeito de um aumento de custo nas bebidas alcoólicas, usando faixas de cenário. Teste, por exemplo, aumentos de 3%, 5% e 8% e veja como a margem de cada item e do bar inteiro reage. Depois disso, revise combos e promoções de happy hour.
Na sequência, converse com os fornecedores e peça previsão de reajuste. Também confirme se o sistema de comanda classifica cada item por categoria. Por fim, acompanhe a publicação das alíquotas, porque elas definem o tamanho real do efeito e o calendário de 2027.
Perguntas frequentes sobre o Imposto Seletivo em bares
O bar paga o Imposto Seletivo diretamente?
Não. O imposto incide uma única vez, na produção ou na importação. O bar sente o efeito no preço de compra da bebida, não em uma guia própria.
A bebida deixa de ser o item mais lucrativo do bar?
Não necessariamente. Depende do preço de compra, do crédito sobre insumos e da alíquota final. A margem da bebida tende a ficar menor, mas a conta varia de casa para casa.
Bebida alcoólica entra no regime reduzido de 40%?
Não. O regime de alimentação fora do lar cobre alimentos e bebidas sem álcool preparados no próprio estabelecimento. A bebida alcoólica segue a alíquota cheia de IBS e CBS.
Quando o Imposto Seletivo começa a valer?
A previsão é 1º de janeiro de 2027. Porém, as alíquotas ainda dependem de norma que precisa respeitar o prazo de 90 dias da Constituição. Acompanhe a publicação oficial.
O Imposto Seletivo muda a regra do Simples Nacional?
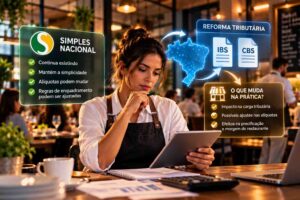
O bar do Simples Nacional continua recolhendo pelo DAS. Ainda assim, o custo do Imposto Seletivo chega no preço da bebida, e a margem sofre o mesmo efeito. Por isso, a análise de cardápio vale para qualquer regime.
Seu bar já sabe a margem real de cada item da carta?
Sem essa conta, o reajuste de preço vira palpite. Com ela, você decide o que manter, o que ajustar e o que repensar antes de 2027. Além disso, a ficha técnica organizada facilita a classificação fiscal item por item.
A Facilyta Food Contábil acompanha a regulamentação da Reforma Tributária, como mostramos no guia completo da Reforma Tributária em 2026. Assim, ajudamos bares e restaurantes a simular o impacto no cardápio, no caixa e no regime tributário.
Fale com a Facilyta Food Contábil e entenda como o Imposto Seletivo em bares vai impactar a margem do seu negócio.