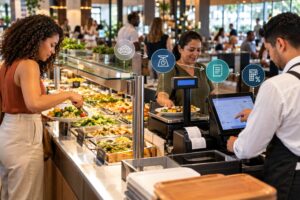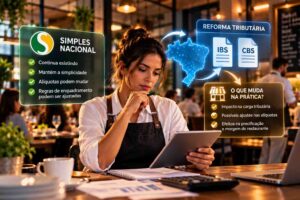
Buffet por peso tem uma característica que nenhum outro formato de restaurante enfrenta. O cliente monta o próprio prato, misturando proteína, salada, arroz e sobremesa numa única pesagem, sem que o sistema saiba exatamente quanto de cada item foi para o prato. Essa mistura física complica a aplicação de uma classificação tributária item por item, já que não existe, na prática, uma venda individual de cada alimento.
Neste artigo, você entende por que o buffet por peso exige uma lógica diferente de cálculo tributário. Também vê como funciona a alíquota média ponderada e o que fazer com bebidas vendidas à parte.
O desafio de classificar um prato que já saiu misturado
Num cardápio tradicional, cada prato tem um preço fixo e uma classificação tributária própria, já que o cliente escolhe um item específico do menu. Assim, no buffet por peso, essa lógica não funciona da mesma forma. O valor final da venda vem do peso total do prato montado, não de itens individuais identificados um a um.
Consequentemente, aplicar a classificação tributária de cada alimento separadamente se torna operacionalmente inviável na maioria dos negócios desse formato. Não é possível saber exatamente quantos gramas de arroz, carne ou salada foram para aquele prato específico.
A alíquota média ponderada como solução prática
Diante dessa dificuldade, o caminho mais viável costuma ser calcular uma alíquota média ponderada para o buffet. Essa alíquota se baseia no mix de produção do dia, não no prato individual de cada cliente. Assim, o buffet pode produzir, em peso, setenta por cento de itens com redução de quarenta por cento e trinta por cento de itens de alíquota padrão. Essa proporção orienta o cálculo do imposto sobre o total vendido por peso.
Portanto, o buffet por peso exige acompanhamento constante da composição de produção. O mix de pratos oferecidos muda de um dia para o outro, alterando a proporção usada nesse cálculo médio.
Documentação da composição diária do buffet
Para sustentar essa alíquota média ponderada perante o Fisco, o negócio precisa documentar detalhadamente o que foi preparado e disponibilizado em cada dia de operação. Essa documentação inclui o peso ou volume estimado de cada categoria de item. Assim, essa documentação funciona como base de cálculo e também como defesa em caso de questionamento futuro sobre a metodologia utilizada.
Consequentemente, buffets que já mantêm ficha técnica detalhada de produção tendem a ter vantagem. Essa prática, comum em cozinhas profissionais, facilita estruturar a documentação exigida pela nova lógica tributária.
Bebidas vendidas à parte seguem regra própria
Diferente do prato pesado, bebidas costumam ser vendidas separadamente no buffet, com preço próprio e item específico registrado na venda. Assim, essa venda separada segue a lógica tradicional item por item, incluindo o Imposto Seletivo quando aplicável a bebidas alcoólicas ou açucaradas.
Portanto, o sistema de venda do buffet precisa distinguir claramente o valor cobrado pelo peso do prato do valor cobrado pela bebida. Cada um segue um cálculo tributário completamente diferente.
Sobremesa incluída no peso ou cobrada à parte
Buffets variam na forma de cobrar sobremesa, alguns incluem no mesmo peso do prato principal, outros cobram separadamente por unidade. Assim, quando a sobremesa entra no peso geral, ela integra o cálculo da alíquota média ponderada do buffet como um todo. Já quando vendida à parte, segue classificação tributária própria, como item individual.
Consequentemente, buffets que decidem separar a cobrança da sobremesa do restante do prato ganham mais precisão na classificação tributária. Ainda assim, isso exige ajuste na operação do caixa.
Como se preparar para essa lógica de cálculo
Primeiro, documente detalhadamente a composição de produção diária do buffet, categorizando itens conforme a classificação tributária de cada um. Em seguida, calcule a alíquota média ponderada com base nessa composição, revisando o cálculo sempre que o mix de produção mudar de forma relevante.
Além disso, separe claramente no sistema de vendas o valor do prato pesado do valor de bebidas e sobremesas vendidas à parte. Por fim, mantenha essa documentação organizada, já que ela sustenta a metodologia utilizada perante qualquer questionamento futuro.
Perguntas frequentes sobre buffet e self-service por peso
É possível classificar cada alimento individualmente no buffet por peso?
Na prática, não é viável na maioria dos negócios, já que o prato sai misturado. A alternativa costuma ser a alíquota média ponderada baseada no mix de produção.
A bebida segue a mesma lógica do prato pesado?
Não. Bebidas vendidas separadamente seguem classificação item por item, incluindo o Imposto Seletivo quando aplicável a alcoólicas ou açucaradas.
Preciso documentar a produção diária do buffet?
Sim. Essa documentação sustenta o cálculo da alíquota média ponderada e funciona como defesa em caso de questionamento sobre a metodologia utilizada.
Seu buffet já documenta a composição de produção para calcular o imposto corretamente?
Prato pesado, bebida à parte e sobremesa seguem lógicas diferentes, e vale organizar cada uma antes que a cobrança cheia comece a valer.
Fale com a Facilyta Food Contábil e entenda exatamente como calcular o imposto do seu buffet por peso.