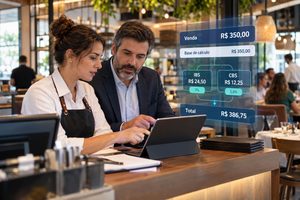
Os restaurantes no Lucro Presumido podem, sim, pagar mais impostos com a Reforma Tributária, mas não é uma regra para todos. Hoje, essas casas pagam PIS e Cofins sem direito a créditos. A partir de 2027, a CBS ocupa o lugar deles e permite abater o imposto das compras. Por isso, o resultado depende de quanto a casa compra com imposto destacado.
Neste guia, você vê a conta de hoje, a conta de 2027 e a rampa até 2033. Também confere três exemplos numéricos, o ponto de equilíbrio dos créditos e um plano em cinco passos para decidir com segurança.
Como os restaurantes no Lucro Presumido pagam hoje
O Lucro Presumido calcula o IRPJ e a CSLL sobre uma margem presumida da receita. Já o PIS e a Cofins são cumulativos e somam 3,65% da receita, sem créditos. Segundo a FCR Law, em São Paulo ainda incide o ICMS em regime especial, com 4% sobre a receita bruta.
Dessa forma, a carga de PIS, Cofins e ICMS soma cerca de 7,65% em uma casa paulista. Aliás, essa soma foi feita aqui, a partir dos números do escritório. A conta é simples, pois não há créditos. Por outro lado, ela também não premia quem compra bem.
Contudo, a reforma muda esse desenho. Segundo a Jettax, o Lucro Presumido não será extinto. Contudo, o IBS e a CBS seguem o modelo de crédito amplo. Nele, o imposto a pagar é o débito das vendas menos os créditos das compras.
O que muda em 2027 para os restaurantes no Lucro Presumido
Em 2027, o PIS e a Cofins saem de cena e a CBS entra. Segundo a Martello Contabilidade, em artigo de 1º de outubro de 2026, o Lucro Presumido deixa o sistema cumulativo e passa ao não cumulativo. A alíquota definitiva da CBS ainda não foi fixada. As estimativas ficam entre 8,5% e 9,3%.
Para o restaurante, a redução de 40% entra na conta. Segundo a Econet, a refeição servida paga 60% da alíquota padrão. Assim, com uma CBS de 9%, a alíquota da refeição seria de 5,4%.
Além disso, o ICMS e o ISS continuam até 2032, com redução gradual. Portanto, em 2027 a comparação principal é entre 3,65% de PIS e Cofins e a CBS líquida dos créditos. O IBS de transição, de 0,1%, soma pouco e fica fora das contas deste guia.
Por que a comparação de alíquotas engana
À primeira vista, passar de 3,65% para 5,4% parece um aumento de quase 50%. Contudo, comparar apenas as alíquotas é um erro. A Martello lembra que o certo é comparar a CBS sobre a receita menos os créditos das compras, e não os percentuais isolados.
Em sentido oposto, o texto da ROIT, publicado no Portal Reforma Tributária, alerta para um impacto agressivo no setor de serviços. A autora aponta que a folha de pagamento não gera créditos. Esse texto não trata de restaurantes, mas o raciocínio vale, sim, para quem tem muita mão de obra.
Em resumo, a resposta para os restaurantes no Lucro Presumido está no crédito. Quem compra muito com imposto destacado tende a pagar menos ou igual. Já quem compra pouco com imposto pode pagar mais.
Exemplo prático 1: o mês de R$ 100.000 em 2027
Veja um caso hipotético, só para ilustrar. Um restaurante no Lucro Presumido fatura R$ 100.000 por mês. Hoje paga R$ 3.650 de PIS e Cofins. Em 2027, a CBS da refeição seria de 5,4%, ou R$ 5.400 antes dos créditos.
Suponha que a casa compre R$ 15.000 por mês em embalagens, gás, energia e serviços de fornecedores do regime regular. Com CBS de 9% nessas compras, o crédito é de R$ 1.350. Já as compras de carnes, grãos e hortifrúti, de R$ 30.000, têm alíquota zero e, por isso, não geram crédito.
A CBS líquida fica em R$ 4.050, contra R$ 3.650 de hoje. A diferença é de R$ 400 por mês, ou 11% a mais. Os valores são hipotéticos, mas mostram que a alta existe e é moderada nesse perfil.
O ponto de equilíbrio dos restaurantes no Lucro Presumido
Existe um número que ajuda o dono a se orientar. Com CBS de 9% e redução de 40%, a casa paga R$ 5.400 por R$ 100.000 de receita. Para igualar os R$ 3.650 de hoje, precisa de R$ 1.750 de crédito.
Em outras palavras, isso equivale a comprar cerca de R$ 19.444 por mês com CBS destacada, ou 19,4% da receita. Portanto, acima disso a casa paga menos que hoje. Abaixo, paga mais. Enfim, é uma conta simples e útil.
A Martello usa uma referência diferente para serviços em geral, em que são necessárias compras creditáveis de cerca de 60% da receita. A diferença vem da redução de 40%, que baixa a alíquota do restaurante. Por fim, os números são estimativas e mudam com a alíquota final.
Exemplo prático 2: duas casas, dois resultados
Agora compare duas casas com o mesmo faturamento de R$ 100.000, também em um caso hipotético. A casa A tem muito delivery e compra R$ 25.000 por mês em embalagens e serviços com CBS. O crédito é de R$ 2.250, e a CBS líquida é de R$ 3.150, R$ 500 abaixo de hoje.
A casa B é um self-service de cozinha própria, com poucas embalagens, e compra R$ 10.000 com CBS. O crédito é de R$ 900, e a CBS líquida é de R$ 4.500, R$ 850 acima de hoje. Em um ano, a diferença chega a R$ 10.200.
Note que as duas casas vendem o mesmo valor. O que muda é a estrutura de compras. Por isso, o dono deve olhar o próprio perfil antes de aceitar qualquer resposta pronta.
O que não gera crédito nos restaurantes no Lucro Presumido
Alguns custos não ajudam nessa conta. Por exemplo, a folha de pagamento não gera crédito de IBS e CBS. Também não geram os itens da cesta básica nacional, com alíquota zero, pois não houve imposto cobrado. Segundo a Band, carnes, arroz, feijão, ovos, leite, frutas, legumes e pão francês terão alíquota zero em 2027.
Além disso, compras de fornecedores do Simples Nacional geram crédito limitado à parcela do imposto dentro do DAS. Segundo o ValorFinal, uma compra de R$ 10.000 de um fornecedor do comércio na primeira faixa gera cerca de R$ 62. Já um fornecedor do regime regular geraria bem mais.
Por fim, compras sem nota ou com nota incorreta perdem o crédito. Portanto, o fornecedor e a nota passam a ter valor financeiro direto.
Exemplo prático 3: a rampa do ICMS ao IBS
Por fim, veja o horizonte maior, em um caso hipotético. De 2029 a 2032, o ICMS e o ISS caem um décimo ao ano, e o IBS cresce na mesma proporção. Em 2033, o modelo antigo acaba. Considere uma casa paulista com ICMS de 4% sobre R$ 100.000, ou R$ 4.000.
Suponha que o IBS da refeição seja de 11,4%. Esse número resulta de 60% de 19%, que é a alíquota de 28% da Tax Group menos a CBS de 9%. Assim, em 2029, a casa pagaria R$ 3.600 de ICMS e R$ 1.140 de IBS, antes dos créditos. Já em 2032, seriam R$ 2.400 e R$ 4.560. Por fim, em 2033, restariam R$ 11.400 de IBS e nenhum ICMS.
Dessa forma, a carga bruta sobe de forma gradual. Os créditos amortecem esse avanço, e por isso o planejamento deve olhar o período todo, e não só 2027. Os valores são hipotéticos e dependem das alíquotas finais.
O IRPJ e a CSLL nos restaurantes no Lucro Presumido
O IRPJ e a CSLL continuam calculados por presunção sobre a receita bruta. Segundo a Jettax, em regra o IBS e a CBS destacados não compõem a receita bruta e não aumentam essa base. A Escola Superior de Negócios, porém, diz apenas que a reforma não alterou o cálculo, sem tratar desse ponto.
Por isso, vale confirmar o tratamento com o contador. Os percentuais de presunção variam conforme a atividade, com 8% para comércio e 32% para serviços, segundo a Jettax. O enquadramento da casa precisa ser conferido caso a caso.
Há ainda uma mudança em 2026. Segundo a Escola Superior de Negócios, as presunções sobem 10% desde o segundo trimestre de 2026. O aumento vale só para a parcela da receita acima de R$ 1,25 milhão por trimestre. Para o comércio, o IRPJ passa de 8% para 8,8%. Essa informação vem de um blog de curso, e deve ser conferida na norma.
O caixa dos restaurantes no Lucro Presumido com o split payment
A conta de crédito não é só de lucro, é também de caixa. Segundo o ValorFinal, o saldo apurado no mês desconta os valores já pagos por split payment. Ou seja, parte do imposto pode ser retida no momento do pagamento do cliente.
Para os restaurantes no Lucro Presumido, isso muda o fluxo. O dinheiro das vendas chega líquido de uma parcela do imposto, enquanto o crédito das compras só aparece na apuração. Assim, o dono deve projetar o caixa mês a mês, e não apenas o resultado anual.
Além disso, a CBS paga a mais em um mês pode ser compensada nos seguintes. Contudo, o ressarcimento de saldo credor leva de 30 a 180 dias, conforme o caso. Por isso, o capital de giro precisa de folga.
Como repassar a diferença ao preço sem perder o cliente
Quando a carga sobe, o preço entra na conversa. A casa que paga R$ 400 a mais por mês, como no primeiro exemplo, tem um impacto de 0,4% da receita. Esse valor cabe, em geral, em um ajuste pequeno e seletivo do cardápio.
Por outro lado, a casa B do segundo exemplo, com R$ 850 a mais, precisa de um ajuste maior. Nesse caso, vale começar pelos pratos de maior margem e menor sensibilidade a preço. Dessa forma, o cliente quase não percebe.
Em resumo, o repasse deve vir depois da simulação. Reajustar antes de saber a carga real tira margem de quem não precisava reajustar.
A visão de Renato de Paiva Ramos sobre o Lucro Presumido
Para Renato de Paiva Ramos, fundador da RR HUB, o Lucro Presumido deixou de ser a escolha automática do restaurante. Segundo ele, a conta antiga era simples, mas a nova depende de crédito, e quem não mede o crédito decide no escuro.
Ele reforça que o primeiro passo é levantar as compras do último ano, separadas por tipo e por regime do fornecedor. Em geral, esse levantamento mostra em minutos se a casa fica acima ou abaixo do ponto de equilíbrio.
Lucro Presumido, Simples ou regime regular: o que comparar
Para muitas casas, a pergunta é se o regime atual continua sendo o melhor. O Simples Nacional tem regras próprias. Pela Resolução CGSN 194/2026, a opção para 2027 vence em 15 de outubro. Pendências e o regime regular de IBS e CBS ficam para até 30 de outubro. Portanto, quem ainda cogita migrar tem pouco tempo.
Assim, o Lucro Presumido pode continuar vantajoso para casas com muitas compras creditáveis ou clientes PJ que usam o crédito. Já o Lucro Real pode fazer sentido quando a margem é baixa. A decisão deve usar números reais, e não palpites.
Dessa forma, o ideal é simular os três cenários com os dados do último ano. A simulação custa pouco e evita uma escolha cara.
Indicadores para acompanhar a carga do Lucro Presumido
Para decidir com base em dados, acompanhe poucos números. O primeiro é o percentual das compras que carregam imposto destacado. Em seguida, olhe a CBS líquida estimada, em reais e como percentual da receita.
Depois, acompanhe a folha de pagamento como percentual da receita, pois ela pesa na conta sem gerar crédito. Por fim, observe o preço líquido dos fornecedores já com o crédito. Quando esses números estão claros, a decisão deixa de ser um palpite.
Erros comuns dos restaurantes no Lucro Presumido
O primeiro erro é comparar 3,65% com a alíquota nova e concluir que a carga dobrou. Como vimos, o crédito muda a conta. Outro erro é supor que todo ingrediente gera crédito, quando os da cesta básica não geram.
Também é comum esquecer a rampa de 2029 a 2033, que muda a carga ano a ano. Segundo o GiroNews, uma cartilha da Abrasel de 9 de setembro de 2026 mostra que 60,9% de 1.480 empreendedores não se sentem preparados. Assim, quem simula agora tem vantagem.
Por fim, muitos ignoram a nota de entrada. Sem o destaque correto, o crédito não nasce. Além disso, deixar para decidir o regime no último dia aumenta o risco de erro.
Plano em cinco passos para os restaurantes no Lucro Presumido
O primeiro passo é levantar a receita e as compras dos últimos 12 meses. Em seguida, separe as compras em três grupos: com imposto destacado, com alíquota zero e de fornecedores do Simples. Dessa forma, você enxerga a base do crédito.
O terceiro passo é calcular o ponto de equilíbrio da casa com a alíquota estimada. O quarto passo é comparar o Lucro Presumido com o Simples e o Lucro Real. Por fim, ajuste fornecedores e preços conforme o resultado.
Perguntas frequentes sobre restaurantes no Lucro Presumido
Os restaurantes no Lucro Presumido vão pagar mais?
Podem pagar mais ou menos. O resultado depende dos créditos das compras. Na estimativa deste guia, a casa precisa de cerca de 19,4% da receita em compras com CBS para empatar com hoje.
O Lucro Presumido acaba com a reforma?
Não. Segundo a Jettax, o regime não será extinto. O que muda é a tributação sobre o consumo, com a entrada da CBS e do IBS.
O que acontece com o PIS e a Cofins?
Eles são substituídos pela CBS a partir de 2027. A mudança passa de um modelo cumulativo para um modelo com créditos.
Qual é a CBS que vale para restaurantes?
A alíquota definitiva ainda não foi fixada. As estimativas citadas ficam entre 8,5% e 9,3% para a CBS cheia, e a refeição paga 60% disso.
Seu restaurante no Lucro Presumido está com a conta pronta para 2027?
Quem toca um restaurante vive o ritmo do salão e da cozinha. Com a CBS chegando, portanto, qualquer erro de regime vira prejuízo no fim do mês. Sem simulação, o risco aparece no crédito perdido, na carga maior e no preço mal ajustado.
A Facilyta Food Contábil atende bares, restaurantes e lanchonetes, e acompanha a Reforma Tributária. Assim, ajudamos você a levantar as compras, calcular o ponto de equilíbrio e escolher o regime com segurança. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a Facilyta e simule hoje a carga do seu restaurante em 2027.
→ Fale com a Facilyta e prepare as bebidas do seu restaurante para o fim da substituição tributária.
- Restaurantes no Lucro Presumido Podem Pagar Mais Impostos com a Reforma Tributária?
 Os restaurantes no Lucro Presumido podem, sim, pagar mais impostos com a Reforma Tributária, mas não
- Nota Fiscal na Reforma Tributária: O Que Muda para Restaurantes em 2026 e 2027?A nota fiscal do restaurante já mudou em 2026, e vai mudar de novo em 2027.
- IBS e CBS para Restaurantes: Como os Novos Impostos Serão Calculados?Para calcular IBS e CBS em um restaurante, a lógica é simples de enunciar: o imposto
- CNAE 0122-9/00 Cultivo de Flores e Plantas Ornamentais: Guia para Abrir e TributarO CNAE 0122-9/00 é o código de quem cultiva flores, folhagens, gramas e plantas ornamentais no
- CNAE 0121-1/02 Cultivo de Morango: Guia para Abrir e TributarO CNAE 0121-1/02 é o código de quem planta morango no Brasil. Aqui a gente explica,