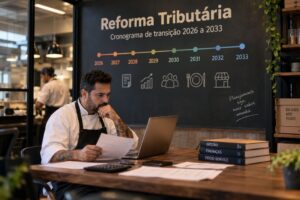
A Reforma Tributária não é um evento com data única, é um calendário de oito anos, com regra própria em cada etapa. Tratar 2027 como se fosse igual a 2033 é o erro mais comum entre donos de negócio de alimentação. O que importa para o cardápio deste ano é diferente do que vai importar daqui a três anos.
Neste artigo, você percorre o cronograma ano a ano da Reforma Tributária. Entenda o que muda na prática para quem opera restaurante, bar, padaria ou qualquer outro CNPJ de food service.
2026: o ano de teste e adaptação de sistema
Neste ano, a CBS incide com alíquota simbólica de 0,9% e o IBS com 0,1%. Esses valores já aparecem no documento fiscal, mas geralmente sem recolhimento real para quem cumpre as obrigações acessórias corretamente. Assim, 2026 funciona como fase de calibração dos sistemas, não como cobrança efetiva sobre o negócio.
Consequentemente, três datas concentram as decisões importantes desse ponto do cronograma. Em 3 de agosto, notas fiscais do regime normal sem os campos de IBS e CBS preenchidos passam a ser rejeitadas pelo ambiente autorizador. Em setembro, abre a janela de opção pelo regime híbrido para empresas do Simples Nacional, com efeitos a partir de 2027.
2027: a virada real para o food service
A partir de janeiro, PIS e Cofins são extintos. A CBS passa a valer em alíquota cheia, com referência em torno de oito por cento. Essa é a maior mudança operacional de todo o cronograma para quem tem CNPJ de food service. Assim, esse é o primeiro ano em que a precificação do cardápio precisa considerar a ausência desses dois tributos antigos.
Portanto, o Imposto Seletivo também passa a valer nesse momento, incidindo sobre bebidas alcoólicas e açucaradas vendidas pelo restaurante ou bar. Consequentemente, split payment para operações B2B pode começar de forma facultativa no segundo semestre. Ainda assim, essa data depende de regulamentação posterior do Comitê Gestor do IBS.
2028: consolidação, sem grandes sustos
Neste ano, a CBS já opera em regime normal, enquanto ICMS e ISS continuam vigentes, aguardando o início da transição gradual para o IBS. Assim, 2028 funciona como período de amadurecimento operacional, sem mudanças tão bruscas quanto as de 2027.
Portanto, vale aproveitar esse ano para revisar processos internos e corrigir eventuais erros de parametrização identificados na virada anterior. Essa organização ajuda antes que a fase seguinte, mais longa, comece.
2029 a 2032: a transição de ICMS e ISS
A partir de 2029, começa a etapa mais longa do cronograma da reforma. É a substituição gradual de ICMS e ISS pelo IBS. As alíquotas antigas caem dez, vinte, trinta e quarenta por cento ao longo desses quatro anos. Assim, o IBS sobe na proporção equivalente, compensando essa redução progressiva.
Consequentemente, um negócio de food service que hoje paga ICMS ou ISS relevante vai sentir essa alíquota antiga derreter gradualmente. Enquanto isso, o IBS assume peso cada vez maior no cálculo do imposto devido. Portanto, ao final de 2032, os benefícios fiscais estaduais de ICMS também se extinguem, encerrando incentivos que muitos negócios ainda utilizam hoje.
2033: o regime pleno
Em primeiro de janeiro, ICMS e ISS são definitivamente extintos. O modelo de IBS e CBS passa a vigorar de forma completa e integrada em todo o país. Assim, esse é o marco final desse cronograma de oito anos. O food service passa a operar sob um único sistema tributário sobre o consumo, substituindo cinco tributos diferentes que existiam antes da reforma.
Como usar esse cronograma no planejamento do negócio
Primeiro, identifique em qual ano do cronograma sua empresa está e quais obrigações técnicas já valem para esse momento específico. Em seguida, revise a precificação do cardápio considerando o fim de PIS e Cofins já em 2027. Não vale esperar até a cobrança cheia parecer mais próxima.
Além disso, monitore os benefícios fiscais estaduais de ICMS ainda utilizados pelo negócio, já que eles se extinguem ao final de 2032. Por fim, trate cada etapa separadamente no planejamento, evitando tratar toda a reforma como um bloco único e distante.
Perguntas frequentes sobre o cronograma da Reforma Tributária
O food service já paga imposto real em 2026?
Não, de forma geral. O ano de 2026 é fase de teste, com alíquotas simbólicas, sem recolhimento real para quem cumpre as obrigações acessórias corretamente.
A cobrança cheia começa de uma vez só em algum ano específico?
Não. A CBS chega em alíquota cheia em 2027. Ainda assim, a substituição de ICMS e ISS pelo IBS segue gradual até 2032, com regime pleno só em 2033.
Vale esperar até 2033 para se preparar?
Não é recomendado. Cada ano do cronograma traz obrigações próprias, e esperar o fim da transição significa perder as janelas de ajuste ao longo do caminho.
Seu negócio de food service já sabe em que ano do cronograma está?
Teste em 2026, virada real em 2027 e escada de ICMS até 2032 seguem regras diferentes nesse cronograma. Vale entender exatamente onde seu CNPJ se encontra nesse calendário.
Fale com a Facilyta Food Contábil e entenda exatamente como cada etapa do cronograma vai impactar seu negócio de alimentação.