A reforma tributária no delivery muda a forma como o restaurante enxerga cada pedido que chega pelo aplicativo. Hoje, o dono olha o valor da venda e a comissão. A partir de 2027, ele também precisa olhar a nota, a base de cálculo e o crédito de IBS e CBS. Por isso, quem organiza esses dados cedo evita surpresa no caixa.
Neste guia, você vê o calendário e a base de cálculo do pedido. Também confere o papel da nota, o caso do Simples e três exemplos numéricos. No fim, há um plano em cinco passos para o seu delivery.
Reforma tributária no delivery: o calendário que importa
Primeiro, vale separar o que já vale do que ainda vem. Em 2026, o país vive um ano de teste, com CBS de 0,9% e IBS de 0,1% destacados em nota. Segundo as fontes consultadas, não há recolhimento nesse período se o contribuinte cumprir as obrigações acessórias.
Em 2027, a CBS passa a valer de forma plena, e o PIS e a Cofins deixam de existir. Já o IBS substitui o ICMS e o ISS aos poucos. A transição vai de 2029 a 2032, e o ISS cai um décimo por ano. Em 2033, o modelo antigo acaba.
Portanto, o restaurante que vende pelo iFood convive com dois sistemas por alguns anos. Além disso, a lei de base é a Lei Complementar 214/2025, que criou o regime específico de bares e restaurantes. Esse regime reduz a alíquota em 40%. Com uma alíquota padrão hipotética de 28%, o resultado seria de 16,8%.
Em resumo, a reforma tributária no delivery traz um prazo curto para o preparo e uma transição longa para o ajuste. Assim, o melhor momento para arrumar a casa é agora.
Quanto o iFood pesa no faturamento e por que a regra importa
Em seguida, vale medir a dependência do canal. Segundo pesquisa da Abrasel feita a pedido da 99Food, em agosto de 2026, 86% dos estabelecimentos que fazem entregas recebem pedidos por aplicativos. Os dados chegaram pela BPMoney, em 15 de setembro de 2026.
A amostra tem 1.710 empresários e não é probabilística. Então os números descrevem os participantes, e não o setor inteiro. Mesmo assim, eles mostram o tamanho do canal. Quanto maior o peso do app, maior o efeito de qualquer regra sobre plataformas na margem.
Por isso, a pergunta central não é só a alíquota. O ponto é saber sobre qual valor ela incide. Em um pedido de aplicativo, parte do dinheiro fica com a plataforma. Se essa parte sai da base, a conta do restaurante muda de forma relevante.
Reforma tributária no delivery: o que entra na base do pedido
A base de cálculo é o coração da regra. Segundo o parecer do TAGD Advogados, de 28 de maio de 2026, o artigo 399 fixa a base. Ela corresponde ao valor da operação de fornecimento de alimentos e bebidas.
O mesmo parecer cita o artigo 399, parágrafo 1º, inciso II. Ele exclui da base os valores não repassados ao estabelecimento pelo serviço de entrega e de intermediação feito por plataforma digital. Um exemplo é o percentual retido pelo aplicativo. Além disso, a nota deve registrar o valor líquido de forma individualizada.
Essa leitura aparece também em outras fontes. A Migalhas, em texto de 22 de abril de 2025, afirma algo parecido. Para a autora, os valores cobrados por plataformas de intermediação ou entrega não integram a base. Já o portal Reforma Tributária diz o mesmo sobre as taxas de intermediação.
Contudo, as fontes não tratam a taxa de entrega cobrada do cliente. Portanto, confirme esse ponto com o contador antes de precificar.
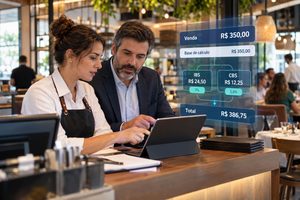
Exemplo prático 1. Um pedido de R$ 100 chega pelo iFood, e o app retém R$ 20 de comissão. Com a alíquota hipotética de 16,8% (28% com a redução de 40%), a base cheia geraria R$ 16,80 de imposto. Se a base exclui os R$ 20 retidos, ela cai para R$ 80, e o imposto vai a R$ 13,44. Assim, a diferença é de R$ 3,36 por pedido. Os valores são hipotéticos e servem só para ilustrar a lógica.
Hoje a comissão ainda pesa na base
Antes de comemorar, vale olhar o presente. Segundo a Turivius, em texto de julho de 2026, a comissão do aplicativo hoje não sai da base de PIS e Cofins. O texto foi atualizado em outubro.
A mesma análise mostra que entre 90% e 95% das decisões da amostra rejeitam a tese de exclusão. Além disso, dois agravos no TRF4 invocam a LC 214/2025 para defender o argumento. Porém, não há decisão consolidada.
Assim, o restaurante vive uma fase de transição jurídica. Até 2026, ele paga sobre o valor cheio do pedido. A partir de 2027, a regra nova pode mudar a base. Por isso, vale guardar os relatórios de repasse de cada mês, porque eles provam o valor líquido recebido.
Em resumo, a exclusão da comissão é um avanço previsto na lei, mas o hábito de hoje continua valendo até a regra nova começar. Além disso, a prática da fiscalização ainda vai se formar.
Quem emite a nota de cada pedido do iFood
Em geral, o restaurante emite a nota do pedido, e a NFC-e segue como modelo válido para o consumidor final. Segundo a Saipos, o SAT acabou em 1º de janeiro de 2026. Portanto, quem ainda usa esse equipamento precisa migrar.
A LC 227/2026 abre espaço para que a plataforma emita a nota em nome do restaurante, com a anuência dele. Porém, nem sempre o app fará isso. Por isso, o contrato com a plataforma deve dizer quem emite, em que prazo e com qual descrição.
Além disso, o sistema de gestão precisa trazer o valor bruto, a comissão e o valor líquido de cada pedido. Sem essa informação, a nota não consegue registrar a base correta. Assim, o cadastro do cardápio e a integração com o app passam a ser tarefa fiscal.
Os prazos de NFS-e também merecem atenção para quem presta serviços junto com a venda. Segundo as fontes consultadas, o Portal da NFS-e vale desde 1º de outubro de 2026 para a lista da LC 116. Para outras categorias, a data é 1º de dezembro. Não há rejeição até 31 de dezembro de 2026.
Reforma tributária no delivery e o repasse: onde entra o split
O split payment divide o valor pago entre o vendedor e o fisco no momento da liquidação. Segundo o Portal da Reforma Tributária, em 30 de abril de 2026, a primeira fase é facultativa. Ela se restringe ao comprador contribuinte do regime regular.
A lei prevê boleto, Pix, TED e TEF. Os cartões ficam de fora nessa fase. Assim, o pedido de um consumidor final no iFood, pago com cartão ou Pix, não entra no split da primeira etapa. A implementação deve ocorrer em pelo menos duas etapas, com ato conjunto da Receita e do Comitê Gestor.
Portanto, quem espera o split em 2027 para todo pedido de app deve rever a expectativa. A Tecnospeed aponta 2028 como o marco de obrigatoriedade para as operações entre empresas, e a Receita confirmou esse ponto em agosto de 2026.
Mesmo assim, o repasse do app já merece cuidado. O relatório da plataforma mostra o bruto, a comissão, os cupons e o líquido. Então, o financeiro deve conciliar esse relatório com a nota emitida. Dessa forma, a base declarada fica igual ao que o app pagou de fato.
Exemplo prático 2. Um restaurante vende R$ 30.000 por mês no iFood, e a comissão média é de 20%, ou R$ 6.000. Pela leitura do artigo 399, a base seria de R$ 24.000. Com a alíquota hipotética de 16,8%, o imposto é de R$ 4.032. Se a base fosse cheia, o imposto seria de R$ 5.040. Assim, a diferença é de R$ 1.008 por mês. Mais uma vez, trata-se de uma simulação, e não de uma regra confirmada.
Reforma tributária no delivery para quem está no Simples
O Simples Nacional segue em vigor, mas a lógica do crédito muda para os clientes de quem o usa. Segundo o CRC-MA, em 11 de setembro de 2026, o crédito do cliente de fornecedor do Simples fica limitado ao valor devido no DAS.
No delivery, o cliente final é uma pessoa física. Ela não toma crédito. Então, o ganho de optar pelo regime regular costuma vir do lado das compras. O restaurante que compra muitos insumos de fornecedores no regime regular pode aproveitar o crédito e reduzir o saldo.
A Resolução CGSN 194/2026 saiu no Diário Oficial de 28 de setembro de 2026. Ela fixou a opção pelo regime regular até 30 de outubro de 2026. Para o segundo semestre de 2027, a janela vai de 1º a 31 de março de 2027. Portanto, quem perdeu o prazo deste ano ainda tem uma nova chance.
Contudo, a escolha exige conta. O Simples costuma ser mais leve para o negócio pequeno, e o regime regular compensa quando há muito crédito. Por isso, o contador deve simular os dois cenários com o seu cardápio e os seus fornecedores.
Exemplo prático 3. Um restaurante no regime regular vende R$ 40.000 por mês no app, com comissão de R$ 8.000. A base é de R$ 32.000, e o débito, com 16,8%, é de R$ 5.376. Os insumos somam R$ 10.000, com crédito hipotético de 28%, ou R$ 2.800. Assim, o saldo a pagar é de R$ 2.576. Sem o crédito, o restaurante pagaria os R$ 5.376 inteiros. Os percentuais são hipóteses, e o crédito real depende do regime do fornecedor.
Reforma tributária no delivery: o que fica fora da redução de 40%
Nem todo item do pedido entra no regime específico. Segundo o TAGD, a bebida alcoólica fica fora do regime específico, conforme os artigos 396 e 397. O portal Reforma Tributária lembra ainda que a revenda de alimentos sem preparo no local mantém a alíquota cheia.
Além disso, o Imposto Seletivo não gera crédito. Portanto, a bebida açucarada pode pesar na conta de quem a revende no pedido. Em um combo com lanche e refrigerante, vale separar os componentes na nota. Assim, o sistema aplica a regra certa a cada linha.
A gorjeta também tem regra própria. Ela fica fora da base se for repassada integralmente ao empregado e limitada a 15%, com segregação na nota. Como o delivery raramente tem gorjeta, o tema aparece mais no salão. Mesmo assim, quem opera os dois canais deve manter os registros separados.
Por fim, o cadastro do cardápio precisa de classificação item a item. Esse cuidado vale para qualquer canal, mas o delivery o torna mais urgente, porque o pedido já nasce digital.
A visão de Renato de Paiva Ramos sobre a reforma tributária no delivery
Segundo Renato de Paiva Ramos, fundador da RR HUB, o erro mais comum do dono de delivery é olhar só a alíquota. Em sua leitura, o ponto decisivo é a base: o que entra, o que sai e qual documento prova isso.
Ele também destaca que o app costuma esconder o custo real do pedido em vários descontos. Cupom, taxa de pagamento e comissão se misturam no repasse. Por isso, em sua visão, o restaurante que separa esses valores no financeiro chega a 2027 com muito menos retrabalho.
Por fim, Renato de Paiva Ramos recomenda que a decisão entre Simples e regime regular parta de números. Para ele, a conta de crédito deve vir antes da opção, e não depois. Essa orientação resume a lógica deste guia.
Indicadores para acompanhar a reforma tributária no delivery
Primeiro, acompanhe o percentual de vendas do app sobre o faturamento total. Esse indicador mostra o quanto a reforma tributária no delivery afeta o seu caixa. Em seguida, meça a comissão efetiva, que inclui taxas de pagamento e cupons pagos pelo restaurante.
Outro indicador útil é a diferença entre o valor bruto do pedido e o valor líquido repassado. Ela deve bater com a base que a nota registra. Além disso, controle o saldo mensal de crédito dos insumos, porque ele define o ganho do regime regular.
Por fim, acompanhe a taxa de pedidos com nota emitida sem erro. Se o sistema rejeita muitas notas, o cadastro do cardápio precisa de ajuste. Assim, você corrige o problema antes que a fase de teste termine.
Erros comuns na reforma tributária no delivery
Para começar, muitos supõem que a comissão já está fora da base hoje. Como mostra a Turivius, a prática atual ainda tributa o valor cheio. O segundo erro é esperar o split de cartão em 2027, quando a primeira fase deixa os cartões de fora.
O terceiro erro é registrar o combo em uma única linha. Dessa forma, a bebida alcoólica e a açucarada se misturam ao prato. O quarto erro é deixar a opção entre Simples e regime regular para a última hora, sem simular o crédito.
Por fim, muitos donos ignoram o contrato com o app. Porém, é ele que define quem emite a nota e como o repasse aparece. Assim, uma cláusula mal lida pode gerar nota duplicada ou base errada.
Plano em cinco passos para o seu delivery
Comece baixando os relatórios de repasse dos últimos meses para calcular a comissão efetiva. O segundo passo é revisar o cadastro do cardápio, com a classificação de cada item e a separação dos combos.
O terceiro passo é ler o contrato do aplicativo e confirmar quem emite a nota. Em seguida, simule o imposto com e sem a exclusão da comissão, usando as alíquotas hipotéticas deste guia como ponto de partida. Por fim, compare o Simples com o regime regular, com o crédito real dos seus fornecedores.
Dessa forma, a reforma tributária no delivery deixa de ser uma ameaça e vira um plano de trabalho com prazos claros.
Perguntas frequentes sobre a reforma tributária no delivery
A comissão do iFood sai da base do IBS e da CBS?
Pela leitura do artigo 399, parágrafo 1º, inciso II, sim, o valor retido pela plataforma sai da base. Porém, a regra é nova e ainda não tem prática consolidada. Confirme com o contador.
O split payment já vale para os pedidos de aplicativo?
Não. A primeira fase é facultativa, vale para o comprador contribuinte do regime regular e deixa os cartões de fora. Portanto, o pedido do consumidor final fica para uma etapa posterior.
Quem emite a nota do pedido, o restaurante ou o iFood?
Em regra, o restaurante. A LC 227/2026 permite que a plataforma emita com a anuência dele. O contrato com o app deve deixar isso claro.
O delivery tem a mesma alíquota do salão?
Pelas fontes, o regime específico de bares e restaurantes reduz a alíquota em 40%. Porém, a bebida alcoólica e a revenda de produto pronto ficam fora desse regime.
Sua reforma tributária no delivery já está planejada?
Quem vende pelo iFood costuma viver o ritmo dos pedidos e deixar a parte fiscal para depois. Por isso, a base de cálculo, a nota e o repasse muitas vezes seguem sem revisão. Sem ajuste, o restaurante pode pagar imposto sobre um valor que nem recebeu.
A Facilyta Food Contábil atende bares, restaurantes e lanchonetes, e acompanha a Reforma Tributária. Assim, ajudamos você a simular a base do delivery, revisar o cadastro do cardápio e comparar o Simples com o regime regular. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a Facilyta Food Contábil e organize hoje o delivery do seu restaurante.
→ Fale com a Facilyta e prepare as bebidas do seu restaurante para o fim da substituição tributária.