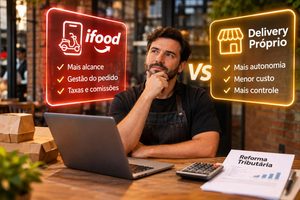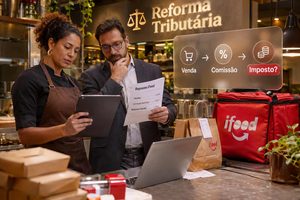
Os combos de pizzaria são o produto mais vendido em muitas casas e também o mais difícil de classificar. Uma única caixa pode levar pizza feita no local, refrigerante, cerveja e sorvete de fábrica. Com o IBS e a CBS, cada item pode ter um tratamento diferente. Por isso, o combo deixa de ser uma linha de preço e passa a ser uma soma de itens com regras próprias.
Neste guia, você vê o que entra no regime de restaurantes, o que fica de fora e como o delivery muda a base. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos.
Combos de pizzaria: o tamanho do mercado e do delivery
Primeiro, vale medir o setor. Segundo a Central do Varejo, em texto de 10 de julho de 2026, a Apubra contou 40.332 pizzarias em operação. O texto aponta alta de 10,29%, mas não deixa clara a base de comparação.
A mesma matéria traz dados do aiqfome para o delivery no interior do país. Nesse recorte, a pizza é o terceiro item mais pedido, com ticket médio de R$ 86,90. Esses números são de uma plataforma e de uma região, então não representam todo o Brasil.
Mesmo assim, eles mostram o peso do tema. Quando o ticket passa de R$ 80, o combo costuma ser a forma de chegar lá. Portanto, qualquer regra que mude o imposto de um item muda a margem do pedido inteiro.
Combos de pizzaria e o regime de 40% para restaurantes
O ponto de partida é o regime específico de bares e restaurantes. Ele reduz as alíquotas de IBS e CBS em 40%. Segundo a FCR Law, o regime alcança a alimentação preparada por bares, restaurantes e lanchonetes. Com a alíquota padrão estimada de 28%, o resultado seria de 16,8%.
A pizza feita na cozinha da pizzaria entra nesse conceito. O Portal CPA, em 31 de julho de 2026, afirma que o benefício depende do preparo no estabelecimento. A revenda de produtos de terceiros não preparados vai para a regra geral.
Esse corte é a chave dos combos de pizzaria. A pizza, a borda recheada e a sobremesa feita na casa ficam no regime. Já o refrigerante de lata, o sorvete de fábrica e a cerveja seguem outras regras. Assim, o combo mistura duas ou três tributações em uma só caixa.
Combos de pizzaria com refrigerante: o item a item e o Imposto Seletivo
O refrigerante é o caso mais comum. Segundo o Portal CPA, refrigerantes, sucos e chás industrializados ficam na alíquota cheia, sem a redução de 40%. Além disso, as bebidas açucaradas podem sofrer o Imposto Seletivo, que é um tributo à parte.
Aqui, as fontes divergem em detalhes. A Saipos atualizou uma página em 15 de outubro de 2026. Segundo ela, o Imposto Seletivo pode entrar em itens alcoólicos e açucarados, como o refrigerante. A mesma página usa 10% como alíquota apenas estimada e não afirma quem paga o imposto na revenda.
Portanto, não trate como certa a alíquota do Imposto Seletivo para o refrigerante. O que a pizzaria pode fazer é registrar a bebida em linha própria, para aplicar a regra que vier.
Exemplo prático 1. Um combo custa R$ 94, com pizza de R$ 70, refrigerante de R$ 14 e sorvete de fábrica de R$ 10. Com alíquotas hipotéticas de 16,8% para a pizza e de 28% para os dois itens revendidos, o imposto da pizza é de R$ 11,76. O refrigerante soma R$ 3,92, e o sorvete, R$ 2,80. O total é de R$ 18,48, sem contar o Imposto Seletivo. Se o sistema aplicasse 16,8% ao combo inteiro, o imposto seria de R$ 15,79. A diferença é de R$ 2,69 por combo, e ela viraria subrecolhimento.
Cerveja e bebida alcoólica no cardápio da pizzaria
A bebida alcoólica tem regra própria. Segundo o Portal CPA, a LC 214/2025 exclui qualquer bebida alcoólica do regime específico, inclusive as preparadas no local. A coluna cita o artigo 273, parágrafo 2º, inciso III. O parecer do TAGD Advogados trata do mesmo ponto, mas cita os artigos 396 e 397. Por isso, confira a numeração na lei antes de citá-la.
Em todo caso, o resultado é o mesmo: a cerveja do combo fica com a alíquota cheia e ainda pode ter Imposto Seletivo. Para o Reforma Tributária, em opinião de novembro de 2025, esse imposto não gera crédito.
Para a pizzaria, isso pesa em datas de pico, como finais de semana e jogos. Muitos combos incluem cerveja para elevar o ticket. Então, o cardápio precisa separar a bebida, para o sistema não aplicar a redução por engano.
Exemplo prático 2. Uma pizzaria vende 500 cervejas de R$ 12 por mês dentro de combos. A receita da bebida é de R$ 6.000. Com a alíquota hipotética de 28%, o IBS e a CBS somam R$ 1.680 por mês. Com a redução de 40%, seriam R$ 1.008. A diferença de R$ 672 por mês seria o erro de classificação, sem contar o Imposto Seletivo.
Pizza pronta de fornecedor, congelada ou pré-assada: preparo ou revenda?
Nem toda pizza vendida sai da massa feita na casa. Algumas casas compram a pizza congelada ou pré-assada e só a finalizam no forno. Outras revendem pizzas prontas para levar.
O Portal CPA diz que o produto adquirido de terceiros e não submetido a preparo no estabelecimento é revenda. A FCR Law avisa que o conceito de preparo depende do regulamento do IBS e da CBS, que ainda não saiu. Por isso, o caso da pizza só aquecida ou finalizada não tem resposta segura.
Enquanto o regulamento não vem, a pizzaria deve documentar o preparo. Registre a massa feita na casa, os recheios e as etapas de forno. Dessa forma, fica mais fácil provar que houve preparo, se a fiscalização perguntar.
Exemplo prático 3. Uma pizzaria vende 200 pizzas congeladas por mês a R$ 40, para levar. Se a regra de revenda valer, com 28% hipotéticos, o imposto é de R$ 11,20 por unidade, ou R$ 2.240 ao mês. Se a casa provar o preparo e usar 16,8%, o imposto é de R$ 6,72 por unidade, ou R$ 1.344. A diferença é de R$ 896 por mês. O enquadramento depende do regulamento, e o exemplo é só uma hipótese.
Combos de pizzaria no delivery: base, nota e repasse
No delivery, entra a base de cálculo do pedido. Segundo o TAGD, o artigo 399, parágrafo 1º, inciso II, traz uma exclusão. Ela retira da base os valores não repassados ao estabelecimento. Um exemplo é o percentual retido pelo app.
Hoje, porém, a prática é outra. Segundo a Turivius, a comissão do aplicativo ainda não sai da base de PIS e Cofins, e a maioria das decisões rejeita a tese. Então, simule o imposto nos dois cenários.
Para a nota, cada item do combo precisa de classificação. Segundo a Saipos, a NFC-e segue como modelo válido, e o SAT acabou em janeiro de 2026. A plataforma pode emitir o documento em nome do restaurante, com anuência, segundo a LC 227/2026.
O split payment não muda o delivery agora. Segundo o Portal da Reforma Tributária, a primeira fase é facultativa, vale para o comprador contribuinte do regime regular e deixa os cartões de fora.
Como montar o cardápio fiscal dos combos de pizzaria
O cardápio fiscal é a ponte entre o que o cliente vê e o que a nota registra. Ele lista cada item com sua origem, sua classificação e sua regra de imposto. Quando bem montado, o combo é apenas uma regra de preço sobre itens já classificados.
Comece pelas pizzas, que são o item principal. Registre o sabor, o tamanho e o fato de ser preparada na casa. Em seguida, cadastre as bordas e os adicionais, que costumam ser feitos no local. Depois, cadastre as bebidas, separando as alcoólicas das não alcoólicas e as industrializadas das preparadas na casa.
Por fim, cadastre as sobremesas e marque as de fábrica. Com esse mapa, o sistema monta o combo somando as linhas, e o contador confere a regra de cada uma. Além disso, qualquer troca de fornecedor passa a ser simples de ajustar. Revise o mapa a cada mudança de cardápio, porque um sabor novo ou uma bebida nova pode trazer uma regra diferente.
Promoção, brinde e desconto nos combos de pizzaria
As promoções são parte do dia a dia da pizzaria. Exemplos são a segunda pizza com desconto, o refrigerante de brinde e o cupom do app. Cada uma tem efeito diferente na base.
As fontes consultadas não decidem o tratamento de brindes e descontos no regime de restaurantes. Por isso, a regra prática é registrar cada item com o valor real cobrado, separando o desconto de cada linha. Dessa forma, o sistema tem dados para aplicar a regra correta quando ela for confirmada.
O cupom bancado pelo app e o bancado pelo restaurante também devem ficar separados no relatório. Assim, o contador sabe quem financiou cada desconto. Evite lançar o brinde com valor zero, porque a nota perde a base de cálculo e pode gerar questionamento. Se a pizzaria quer oferecer um mimo, o ideal é discutir com o contador como registrá-lo, já que as fontes consultadas não fecham esse caso. Até lá, guarde o regulamento da promoção, a data e o número de unidades entregues.
Combos de pizzaria no Simples Nacional
No Simples, o cálculo parte da receita bruta, e as alíquotas do IBS e da CBS não aparecem da mesma forma. Segundo a Resolução CGSN 194/2026, publicada no Diário Oficial de 28 de setembro de 2026, a opção pelo regime regular foi até 30 de outubro. Para o segundo semestre de 2027, a janela vai de 1º a 31 de março de 2027.
A pizzaria no Simples deve manter a classificação por item mesmo assim. Quem migrar para o regime regular precisará dela, e os clientes empresariais podem pedir o destaque do imposto. O CRC-MA lembra que o crédito do cliente de fornecedor do Simples se limita ao valor devido no DAS.
As fontes consultadas não esclarecem se a comissão do app sai da receita bruta no Simples. Portanto, calcule o imposto sobre o valor cheio nesse regime, até a regra ficar clara.
A visão de Renato de Paiva Ramos sobre combos de pizzaria
Segundo Renato de Paiva Ramos, fundador da RR HUB, o combo é a maior fonte de erro fiscal da pizzaria. Em sua leitura, a casa vende uma caixa, mas a lei olha cada item. Por isso, ele considera que o cadastro do cardápio é o primeiro projeto de adaptação.
Ele também alerta que o desconto no combo não deve apagar a classificação. Em sua visão, o preço promocional pode mudar, mas a natureza de cada item continua igual. Assim, o sistema deve ratear o desconto sem misturar as linhas.
Por fim, Renato de Paiva Ramos recomenda documentar o preparo da pizza. Para ele, quem prova a produção na casa protege o benefício de 40% para o item mais importante do cardápio.
Indicadores para acompanhar os combos de pizzaria
Primeiro, calcule a margem líquida por combo, com o imposto de cada item. Em seguida, meça o peso de cada tipo de item no faturamento: pizza preparada, bebida industrializada, bebida alcoólica e sobremesa de fábrica.
Outro indicador útil é a diferença entre o valor bruto do pedido do app e o valor repassado. Ela deve bater com a base da nota. Além disso, acompanhe o percentual de combos com itens classificados corretamente no sistema.
Por fim, observe o ticket médio dos combos de pizzaria em cada canal. Se ele cai no app, a comissão pode estar consumindo a margem. Assim, você ajusta o preço antes que o problema cresça. Compare ainda o tempo de preparo entre salão, retirada e entrega, porque o atraso derruba a nota da loja e reduz os pedidos.
Erros comuns nos combos de pizzaria
O primeiro erro é cadastrar o combo como um item único, com uma só alíquota. Dessa forma, a bebida e a sobremesa de fábrica recebem a redução de 40% sem direito. O segundo erro é tratar a pizza finalizada como preparada, sem documentar a produção.
Em terceiro lugar, muitos esquecem a cerveja, que fica fora do regime. Também é comum ignorar o Imposto Seletivo, que não gera crédito. Por fim, algumas casas lançam o brinde com valor zero, o que apaga a base da nota.
Assim, o erro de classificação vira diferença de caixa. Ele se repete em cada pedido, o que multiplica o risco ao longo do mês. Em uma casa com centenas de combos por semana, o valor acumulado pode superar o lucro de um fim de semana inteiro.
Plano em cinco passos para os combos de pizzaria
Comece listando todos os itens do cardápio, com a origem de cada um: preparado na casa, comprado pronto ou bebida. O segundo passo é abrir cada combo em seus itens e conferir o preço de cada linha.
Em seguida, separe a bebida alcoólica e a açucarada em linhas próprias. Depois, documente o preparo da pizza e de seus acompanhamentos. Por fim, simule o imposto com os dois cenários de base do delivery e compare o Simples com o regime regular.
Dessa forma, os combos de pizzaria deixam de ser um risco e viram um cardápio com números claros. Repita a revisão a cada semestre, ou sempre que o regulamento trouxer uma regra nova sobre preparo, bebidas ou split payment.
Perguntas frequentes sobre os combos de pizzaria
A pizza do combo tem a redução de 40%?
Tende a ter, se for preparada no estabelecimento. A revenda de produto pronto de terceiros fica fora. O conceito de preparo depende do regulamento.
O refrigerante do combo tem a mesma alíquota da pizza?
Não. As fontes indicam alíquota cheia para o refrigerante industrializado, e o Imposto Seletivo ainda está em definição para bebidas açucaradas.
A cerveja entra no regime de restaurantes?
Não. Segundo as fontes, a bebida alcoólica fica fora do regime específico e pode ter Imposto Seletivo.
A comissão do app sai da base do pedido?
Pelo artigo 399, parágrafo 1º, inciso II, o valor retido pode sair da base. Hoje, porém, a prática ainda tributa o valor cheio.
Seus combos de pizzaria já estão classificados item a item?
Quem tem pizzaria vive o ritmo dos pedidos, e o cardápio costuma crescer sem revisão fiscal. Por isso, combos antigos seguem com um preço único e uma só classificação. Sem ajuste, a casa pode pagar imposto a menos ou a mais, e só perceber depois.
A Facilyta Food Contábil atende bares, restaurantes e lanchonetes, e acompanha a Reforma Tributária. Assim, ajudamos você a abrir os combos de pizzaria em itens, simular o imposto e organizar o delivery. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a Facilyta Food Contábil e organize hoje o cardápio da sua pizzaria.
→ Fale com a Facilyta Food Contábil e prepare os combos de pizzaria para a Reforma Tributária.
Fale com a Facilyta Food Contábil e conte com a nossa equipe de especialista.