Cupom fiscal e sistema de PDV não são mais apenas uma ferramenta de venda, viraram parte central da declaração tributária da empresa. A Nota Técnica 2025.002-RTC, publicada pela Receita Federal, reformulou o layout da Nota Fiscal Eletrônica e da Nota Fiscal de Consumidor Eletrônica. Ignorar essas mudanças técnicas pode travar a emissão de venda no balcão.
Neste artigo, você entende os novos campos obrigatórios, o cronograma técnico real e o que muda na fórmula de cálculo do total da nota.
O novo Grupo UB e os campos obrigatórios
A Nota Técnica 2025.002-RTC criou o Grupo UB. Esse grupo detalha as informações de IBS, CBS e Imposto Seletivo dentro do XML da nota fiscal. Assim, dois campos passam a ser obrigatórios: o CST-IBS/CBS, código de situação tributária, e o cClassTrib, código de classificação tributária. Ambos são preenchidos a nível de item.
Consequentemente, cada produto vendido no PDV precisa carregar essa informação individualmente, não bastando mais um cadastro genérico de imposto para toda a nota.
O cronograma técnico real de obrigatoriedade
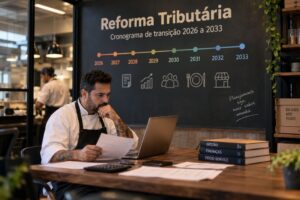
O ambiente de produção com o novo layout ficou disponível a partir de outubro de 2025, com preenchimento opcional até dezembro daquele ano. A partir de janeiro de 2026, as regras de validação passaram a ser aplicadas, ainda sem rejeição técnica das notas.
Portanto, o marco mais importante para o PDV do regime normal, Lucro Presumido ou Lucro Real, aconteceu em 3 de agosto de 2026. Os campos se tornaram obrigatórios em produção, com testes em homologação já exigidos desde 1º de julho. Consequentemente, empresas do Simples Nacional e MEI têm prazo até 4 de janeiro de 2027 para essa mesma adaptação.
Rejeição técnica não é a mesma coisa que obrigação legal
Mesmo quando o sistema autorizador adia a rejeição técnica de notas incompletas no PDV, a obrigação legal permanece em vigor. Ela está definida pelo Ato Conjunto RFB/CGIBS nº 4/2026. Assim, essa distinção importa, já que a empresa pode não sofrer rejeição imediata, mas ainda assim estar descumprindo uma exigência legal.
Portanto, tratar apenas a rejeição técnica como referência de prazo pode deixar o PDV desatualizado perante a legislação. Isso vale mesmo sem erro aparente no sistema de emissão.
A fórmula do total da nota no PDV muda em 2027
Em 2026, o valor total da nota, o campo vTotNF, ainda corresponde apenas ao valor líquido da operação. A partir de 2027, essa fórmula muda, passando a somar o valor líquido, o valor da CBS e o valor total do IBS.
Consequentemente, sistemas de PDV desatualizados podem calcular o total da venda de forma incorreta assim que essa mudança de fórmula entrar em vigor. Isso gera divergência entre o valor cobrado do cliente e o valor registrado na nota.
O cupom impresso ainda não mostra os novos valores
A Receita Federal informou que os documentos auxiliares, como o DANFE impresso entregue ao cliente, ainda seguem em estudo. Assim, por enquanto, as informações de IBS, CBS e Imposto Seletivo aparecem apenas no XML da nota, não no cupom físico entregue no balcão.
Portanto, negócios que entregam o cupom impresso a clientes precisam comunicar essa limitação, evitando dúvidas sobre valores que ainda não aparecem visualmente no documento entregue.
Como se preparar tecnicamente
Primeiro, confirme com o fornecedor do sistema de PDV se ele já suporta o Grupo UB e os campos CST-IBS/CBS e cClassTrib. Em seguida, teste o ambiente de homologação antes de qualquer prazo de obrigatoriedade em produção, evitando surpresas no dia a dia do caixa.
Além disso, revise o cadastro de produtos, garantindo que cada item tenha a classificação tributária correta a nível individual. Por fim, acompanhe publicações de novas notas técnicas, já que o cronograma pode receber ajustes conforme a integração avança.
Perguntas frequentes sobre adaptação de PDV para IBS e CBS
Meu sistema de PDV já está automaticamente adaptado?
Não necessariamente. Vale confirmar diretamente com o fornecedor do software se ele já suporta os novos campos exigidos pela Nota Técnica 2025.002-RTC.
A obrigação já vale para todo mundo desde agosto de 2026?
Não igualmente. Empresas do regime normal têm prazo desde agosto de 2026, enquanto Simples Nacional e MEI têm até janeiro de 2027 para a mesma adaptação.
O cliente já vê o IBS e a CBS separados no cupom impresso?
Ainda não. Essas informações aparecem apenas no XML da nota por enquanto, já que os documentos auxiliares impressos seguem em estudo pela Receita Federal.
Seu sistema de PDV já está pronto para o Grupo UB?
Campos obrigatórios, cronograma técnico e mudança na fórmula do total seguem detalhes específicos, e vale confirmar cada um com o fornecedor do sistema.
Fale com a RR Soluções e entenda exatamente como adaptar o sistema de PDV do seu negócio para emitir corretamente com IBS e CBS.