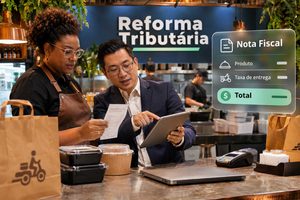
A taxa de entrega parece um detalhe do pedido, mas na Reforma Tributária ela pode mudar o imposto de todo o delivery. Isso acontece porque a nota precisa separar o que é comida e o que é entrega. Quando a separação não existe, o valor inteiro pode cair na alíquota cheia. Por isso, vale entender como a taxa de entrega entra na base e como deve aparecer na nota antes de 2027.
Neste guia, você vê o que as fontes dizem sobre frete, segregação de valores e descontos. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos para ajustar o delivery do seu restaurante.
Taxa de entrega: o peso do delivery próprio
O delivery próprio é maior do que muitos imaginam. Segundo a pesquisa da Abrasel divulgada pelo Mercado & Consumo em 16 de março de 2025, foram ouvidos 2.176 donos de estabelecimentos. Todos atuam na alimentação fora do lar.
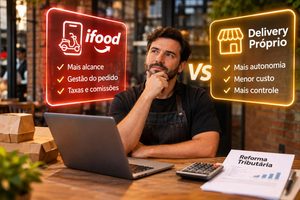
Pelos dados de 2025, os aplicativos de terceiros responderam por 54% do faturamento com delivery. O WhatsApp ficou com 26%, o app ou site próprio com 12% e o telefone com 8%. Assim, 46% do faturamento vieram de canais que não são marketplaces.
Nesses canais, quem cobra a taxa de entrega é o próprio restaurante. Portanto, a regra de base de cálculo importa diretamente para quase metade do delivery. Os dados têm mais de um ano, e o setor deve conferir se mudaram.
Taxa de entrega e a base de cálculo do IBS e da CBS
A base do imposto é o valor da operação. Segundo o texto do artigo 12 da LC 214/2025, reproduzido pelo Juruá, a base inclui o valor integral cobrado pelo fornecedor, a qualquer título.
O parágrafo 1º lista o que compõe esse valor. No inciso IV, entra o frete. Trata-se do transporte cobrado como parte da operação, feito pelo próprio fornecedor ou por conta e ordem dele. O inciso VI inclui seguros, taxas e outras importâncias cobradas como parte da operação.
Em outras palavras, a taxa cobrada do cliente tende a integrar a base. Essa é uma leitura do texto, e não uma resposta específica ao delivery. Por isso, o restaurante deve confirmar o enquadramento com o contador.
Taxa de entrega e a segregação na nota fiscal
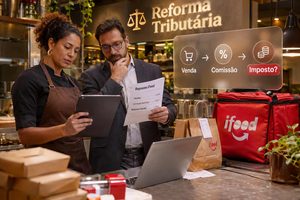
A nota precisa abrir os valores. Segundo o parecer do TAGD Advogados, de 28 de maio de 2026, o artigo 398 do regulamento do IBS tem uma exigência. Os valores devem estar segregados no documento fiscal.
A consequência é séria. Segundo o mesmo parecer, sem a segregação o valor total cai no regime geral, com alíquota cheia. Isso vale para as exclusões da base, que também dependem de a nota separar cada valor.
Portanto, a taxa de entrega deve aparecer como item próprio, e não misturada ao preço da comida. Dessa forma, o restaurante mantém a redução de 40% sobre a alimentação preparada e trata a entrega à parte.
Exemplo prático 1. Um pedido tem R$ 80 de comida e R$ 8 de taxa. Com alíquota total hipotética de 28%, a comida paga 16,8% após a redução de 40%, ou R$ 13,44. Supondo que a entrega pague a alíquota cheia, o imposto é R$ 2,24, e o total é R$ 15,68. Sem segregação, os R$ 88 pagariam 28%, ou R$ 24,64. A diferença é de R$ 8,96 por pedido, ou R$ 26.880 em 3.000 pedidos por mês.
A entrega tem a mesma alíquota da comida?
Essa é a dúvida central, e as fontes não a resolvem. Segundo o TAGD, o regime específico vale para alimentação e bebidas não alcoólicas preparadas no próprio local. O parecer não trata expressamente da taxa de entrega cobrada do cliente.
Como a entrega é um transporte, e não alimentação preparada, a leitura mais prudente é que ela siga o regime geral. Porém, isso é uma suposição, e não uma regra confirmada. O restaurante deve acompanhar a regulamentação e a orientação do contador.
Enquanto isso, o exemplo anterior usa a hipótese mais cautelosa. Se a entrega seguir a alíquota reduzida, o imposto cai. Se seguir a cheia, o restaurante já terá feito a conta com o pior cenário.
Taxa cobrada pelo aplicativo
Nem toda taxa é do restaurante. Em pedidos pelo marketplace, o aplicativo costuma cobrar do cliente uma taxa própria. Nesse caso, o valor não passa pelo caixa do restaurante.
Segundo o TAGD, o artigo 399, parágrafo 1º, inciso II, exclui da base os valores não repassados ao estabelecimento, como o percentual retido pelo aplicativo. O recolhimento incide só sobre o valor recebido.
O parecer recomenda que o sistema registre o valor líquido recebido, pois a falta de segregação impede a exclusão. Assim, o restaurante precisa separar o que é seu do que é do aplicativo em cada pedido.
Notas com IBS e CBS já em 2026
O assunto não espera 2027. Segundo o Jornal Contábil, em texto de 27 de julho de 2026, há uma data-chave. Desde 3 de agosto de 2026, os documentos fiscais devem trazer os campos de IBS e CBS. A alíquota de teste é de 1%.
Portanto, o restaurante já emite notas com os novos campos. É a hora de testar a segregação dos valores. Se a entrega sai misturada à comida hoje, o erro aparece no teste, e não na cobrança real.
Além disso, o teste mostra se o sistema de pedidos exporta cada item. Muitos sistemas enviam apenas o total ao emissor de notas. Nesse caso, a separação precisa ser corrigida na origem.
Entregador autônomo e reembolso por conta de terceiros
Há ainda o caso do entregador contratado à parte. O restaurante cobra a taxa do cliente e paga o motoboy. A pergunta é se o valor repassado entra na base.
Segundo o artigo 12, parágrafo 2º, inciso IV, certos reembolsos não integram a base. São os valores pagos por conta e ordem de terceiros. A condição é a nota estar em nome de quem prestou o serviço.
Portanto, o restaurante que apenas repassa o valor do entregador, com documento em nome dele, pode ter um tratamento diferente. Já o que cobra uma taxa própria e paga o motoboy como custo segue a regra do frete. Cada modelo exige análise.
Exemplo prático 2. O restaurante cobra R$ 8 de taxa e paga R$ 6,50 ao motoboy. Se a taxa integra a base e paga 28%, o imposto é R$ 2,24. A sobra é de R$ 8 menos R$ 2,24 menos R$ 6,50, ou menos R$ 0,74 por entrega. Uma taxa que cobria o motoboy no papel passa a dar prejuízo. O exemplo não considera créditos e é hipotético.
Taxa de entrega grátis e desconto na base
As promoções de frete grátis são comuns. Elas aumentam o ticket e atraem clientes. Porém, mudam a base do imposto. Segundo o artigo 12, parágrafo 1º, inciso III, os descontos concedidos sob condição não reduzem a base.
Já os descontos incondicionais não integram a base, segundo o parágrafo 2º, inciso III. Segundo a Qive, em texto de 4 de novembro de 2026, a classificação do desconto é um ponto de atenção na precificação.
Se o frete grátis depende de um pedido mínimo, ele tende a ser condicional. Nesse caso, a taxa de entrega continua na base mesmo sem ser cobrada. Essa é uma leitura do texto da lei, e a regulamentação pode detalhar o tema.
Exemplo prático 3. Um restaurante dá frete grátis acima de R$ 100. A taxa cheia seria de R$ 8. Se o desconto for condicional, a base continua em R$ 8, e o imposto de 28% é R$ 2,24 por pedido. Com 1.000 pedidos de frete grátis por mês, o imposto é de R$ 2.240 sobre um valor que o restaurante não recebeu. O valor é hipotético.
Como configurar a taxa de entrega no sistema
A configuração é simples, mas exige disciplina. Primeiro, cadastre a entrega como um item de serviço, com código e classificação próprios. Em seguida, vincule esse item a todos os canais, do app ao WhatsApp.
Depois, crie um campo para indicar quem prestou a entrega. Assim, o sistema distingue o entregador próprio, o autônomo e o aplicativo. Cada caso pode ter um tratamento diferente na nota.
Por fim, gere um relatório mensal por canal. Ele mostra quanto o restaurante cobrou, quanto pagou aos entregadores e quanto de imposto incidiu. Dessa forma, o dono vê se a entrega dá lucro ou prejuízo.
Esse controle também ajuda na conversa com o contador. Com números separados, a simulação é rápida e a decisão sobre reajuste fica mais segura.
Gorjeta do entregador e taxa de serviço
O entregador também recebe gorjeta. Segundo o TAGD, o artigo 399 exclui a gorjeta da base se for repassada integralmente ao empregado, limitada a 15% do valor total. O parecer trata da gorjeta do atendimento no salão.
Se a gorjeta ultrapassa 15%, ela entra inteira na base, sem proporcionalidade. Essa regra vale para a taxa de serviço. A fonte não trata da gorjeta paga ao entregador, então o tema exige confirmação.
Por isso, o restaurante deve separar a gorjeta da taxa nos sistemas. Mistura de valores dificulta a exclusão e pode gerar imposto indevido.
Outro cuidado é o arredondamento. Muitos sistemas calculam o imposto sobre o total do pedido e depois dividem entre os itens. Esse método pode gerar centavos de diferença em cada nota. Em milhares de pedidos, a soma vira um valor relevante.
Por isso, peça ao fornecedor do sistema que calcule o imposto item a item, com a regra de arredondamento documentada. Assim, o contador consegue conciliar a nota com a apuração sem refazer a conta manualmente.
O preço final ao cliente
O preço final ao cliente também muda. A taxa de entrega com imposto pode ficar mais cara. O restaurante decide se repassa, se absorve ou se embute o custo no preço da comida.
Embutir a entrega no preço da comida parece simples. Porém, isso mistura valores e pode levar o frete para a alíquota reduzida de forma indevida, o que gera risco. Além disso, a nota deixa de mostrar o que o cliente pagou.
Por isso, vale testar a reação dos clientes. Uma taxa clara e honesta costuma gerar menos conflito do que um preço de comida inflado. O ideal é decidir com números e consistência.
Contrato com entregadores e plataformas
O contrato com quem entrega também entra na conta. Se o entregador é autônomo, o restaurante precisa saber que documento ele emite. Se a entrega é feita por plataforma de logística, o contrato deve dizer quem cobra o cliente.
Segundo o artigo 12, a nota em nome do terceiro é condição para o reembolso ficar fora da base. Portanto, o contrato deve prever a emissão desse documento. Sem ele, o valor pago ao entregador pode ser tratado como custo do restaurante.
Dessa forma, o desenho jurídico da entrega define o tratamento do imposto. Vale revisar os acordos antes de 2027, com apoio do contador.
Indicadores para acompanhar no delivery
Alguns números mostram se o delivery está sob controle. O primeiro é a margem por entrega, depois do imposto e do pagamento ao entregador. O segundo é a participação do frete grátis nos pedidos.
Também vale medir quantos pedidos saem com os valores segregados na nota. Em seguida, acompanhe o peso de cada canal no faturamento. Como a Abrasel mostra, os canais próprios respondem por boa parte do delivery.
Por fim, registre as notas corrigidas por erro de separação. Elas indicam falhas de cadastro. Assim, o restaurante corrige a causa, e não só o sintoma.
A visão de Renato de Paiva Ramos sobre a taxa de entrega
Segundo Renato de Paiva Ramos, fundador da RR HUB, a taxa é o item mais subestimado do delivery. Em sua leitura, o dono do restaurante vê o valor como repasse ao motoboy e esquece que ele é receita tributada.
Ele também destaca que o sistema de pedidos precisa separar os valores. Em sua visão, quem emite a nota com um valor único perde a redução da comida e paga mais imposto sem perceber.
Por fim, Renato de Paiva Ramos recomenda revisar a taxa com o contador antes de 2027. Para ele, uma simulação simples mostra se a entrega ainda cobre o custo.
Erros comuns no delivery
O primeiro erro é emitir a nota com valor único. Sem segregação, o valor total pode cair na alíquota cheia. O segundo erro é tratar a taxa de entrega como simples repasse, sem avaliar se ela integra a base.
Outro erro é esquecer que o frete grátis pode manter a taxa na base. Há ainda quem misture a gorjeta com a taxa, o que impede a exclusão. Por fim, muitos restaurantes não separam o que é do aplicativo do que é seu.
Esses erros se repetem a cada pedido. Por isso, o custo cresce com o volume, e a correção deve começar pelo sistema.
Plano em cinco passos para o delivery
Comece mapeando os canais de delivery e quem cobra a taxa em cada um. O segundo passo é cadastrar a entrega como item próprio no sistema. Em seguida, defina como tratar frete grátis e gorjeta.
Depois, simule o imposto com a taxa na alíquota cheia e na reduzida. Por fim, ajuste o valor da taxa e acompanhe o resultado por pedido.
Dessa forma, o restaurante chega a 2027 com o delivery calculado, e não com surpresa na primeira nota.
Perguntas frequentes sobre a taxa de entrega
A taxa de entrega entra na base do IBS e da CBS?
Tende a entrar. O artigo 12 da LC 214/2025 inclui o frete cobrado como parte da operação e outras importâncias cobradas do adquirente. Confirme o enquadramento com o contador.
A taxa de entrega tem redução de 40%?
As fontes não confirmam. O regime específico vale para alimentação preparada, e o parecer do TAGD não trata da entrega. A leitura prudente é a alíquota cheia.
O que acontece se a nota não separar a entrega?
Segundo o TAGD, sem segregação o valor total cai no regime geral, com alíquota cheia. Por isso, a entrega deve ser um item próprio.
O frete grátis reduz o imposto?
Não necessariamente. Descontos condicionais não reduzem a base, segundo o artigo 12. Se o frete grátis depende de pedido mínimo, a taxa pode continuar na base.
Sua taxa de entrega já aparece como item próprio na nota?
Quem tem restaurante vive o ritmo do delivery, e a taxa parece só um valor a repassar. Por isso, o cadastro raramente é revisado. Sem ajuste, o restaurante pode pagar imposto a mais em cada pedido e só perceber depois.
A Facilyta Food Contábil atende bares, restaurantes e lanchonetes, e acompanha a Reforma Tributária. Assim, ajudamos você a separar a entrega na nota, simular o imposto e organizar o delivery. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a Facilyta Food Contábil e organize hoje a taxa de entrega do seu delivery.
Fale com a Facilyta Food Contábil e confira hoje o que o app desconta do seu delivery.