Reforma Tributária para Dark Kitchens: Como Ficam os Impostos das Cozinhas de Delivery?
Os impostos das dark kitchens entram em uma nova fase com o IBS e a CBS. Essas cozinhas vendem só por delivery e dependem dos aplicativos para quase tudo. Por isso, a base de cálculo, o aluguel do espaço e o uso de marcas virtuais pesam mais do que em um restaurante de salão. A conta muda a partir de 2027, e quem se prepara agora evita erros de preço. Neste guia, você vê se a dark kitchen entra no regime de restaurantes e como o aluguel entra na conta. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos. Impostos das dark kitchens: o tamanho do setor e o que está em jogo Primeiro, vale medir o setor. A Central do Varejo publicou em 4 de setembro de 2026 um estudo da Unicamp. Ele encontrou 27,1% de dark kitchens entre 22.520 restaurantes do iFood em Limeira, Campinas e São Paulo. Na capital paulista, o índice foi de 35,4%. Os pesquisadores admitem que a classificação parte de endereço e outros traços. Para eles, o número real tende a ser maior. O iFood também contesta a representatividade, porque o estudo cobriu menos de 1% de sua base. Portanto, trate os percentuais como um retrato, e não como o total do setor. Mesmo assim, o dado mostra que a dark kitchen virou um modelo comum. Por isso, a pergunta sobre os impostos das dark kitchens deixou de ser um nicho. A resposta depende de três pontos: o regime da cozinha, o contrato do espaço e a base do pedido. A dark kitchen entra no regime específico de restaurantes? O regime específico de bares e restaurantes reduz as alíquotas de IBS e CBS em 40%. Segundo a FCR Law, o regime alcança o fornecimento de alimentação preparada por bares, restaurantes e lanchonetes. Com a alíquota padrão estimada de 28%, o resultado seria de 16,8%. O material da FCR Law não cita a dark kitchen pelo nome. Por isso, a leitura mais segura vem da lógica do texto. A cozinha que prepara o prato e o vende ao cliente faz o fornecimento de alimentação. Então, ela tende a entrar no regime, mesmo sem salão. Porém, o próprio material avisa que o conceito de preparo depende do regulamento. O Portal CPA afirma, em 31 de julho de 2026, que o benefício depende do preparo no estabelecimento. A revenda de produtos de terceiros fica na regra geral. Em resumo, a dark kitchen que cozinha de verdade deve ficar no regime. Já a que apenas revende alimentos prontos de terceiros pode ficar fora. Esse é o primeiro ponto a confirmar com o contador, antes de definir o preço dos pratos nos aplicativos. Impostos das dark kitchens e a base de cálculo do pedido A base do pedido é o segundo ponto. O parecer do TAGD Advogados, de 28 de maio de 2026, cita o artigo 399, parágrafo 1º, inciso II. Ele exclui da base os valores não repassados ao estabelecimento. É o caso do percentual retido pela plataforma. A FCR Law diz algo parecido: a base exclui os valores retidos pelas plataformas digitais de intermediação de pedidos e entrega. Para a dark kitchen, isso pesa mais, porque quase toda a venda passa pelo app. Contudo, hoje a prática é outra. Segundo a Turivius, a comissão do app ainda não sai da base de PIS e Cofins, e a maioria das decisões rejeita a tese. Por isso, a dark kitchen deve guardar o relatório de repasse de cada mês. Vale lembrar também que a plataforma costuma controlar cobrança, pagamento, termos e entrega. Segundo a EY, esses elementos definem quem é plataforma. Assim, o contrato com o app tem peso fiscal. Exemplo prático 1. Uma dark kitchen vende R$ 60.000 por mês nos apps, com 15,5% retidos, ou R$ 9.300. A base é de R$ 50.700. Com a alíquota hipotética de 16,8%, o débito é de R$ 8.517,60. O aluguel é de R$ 8.000, e a locação, com redução de 70%, teria alíquota hipotética de 8,4%, o que dá R$ 672 de crédito. Os insumos somam R$ 18.000, com crédito médio hipotético de 15%, ou R$ 2.700. O saldo a pagar é de R$ 5.145,60. Todos os percentuais são hipóteses. Aluguel da cozinha: locação, cessão de espaço ou serviço O aluguel é o ponto mais sensível. A dark kitchen pode ser inquilina de um espaço, ou pode ser a dona de um hub que aluga cozinhas a vários operadores. Em ambos os casos, o enquadramento do contrato muda o imposto. O Radar da Reforma Tributária explica, em julho de 2026, que o artigo 261 da LC 214/2025 reduz as alíquotas em 70%. A redução vale para locação, cessão onerosa e arrendamento. Com a alíquota padrão hipotética de 28%, o resultado seria de 8,4%. Porém, quando o contrato inclui serviços, a leitura pode mudar. Se o hub fornece equipe, limpeza, gestão de pedidos e equipamentos, o contrato pode deixar de ser só locação. Essa é uma leitura própria, e as fontes consultadas não decidem o caso das cozinhas compartilhadas. Por isso, o hub deve separar no contrato o que é espaço e o que é serviço. Dessa forma, cada parcela recebe o tratamento correto. O FCR Law lembra ainda que a locação entra na base ampla do IBS e da CBS. Exemplo prático 2. Um hub aluga 6 cozinhas a R$ 4.000 cada, ou R$ 24.000 por mês. Como locação, com 8,4%, o débito é de R$ 2.016. Se a Receita entender o contrato como serviço com a alíquota padrão hipotética de 28%, o débito vai a R$ 6.720. A diferença é de R$ 4.704 por mês. Por isso, o texto do contrato é decisivo, e o exemplo é só uma hipótese. Impostos das dark kitchens e o crédito sobre insumos e aluguel O crédito fecha a conta. No regime regular, a dark kitchen desconta o imposto das compras do imposto das vendas. Segundo a FCR Law, há não cumulatividade plena, com vedações restritas
Delivery Próprio ou Aplicativo: Qual Pode Ser Mais Vantajoso com a Reforma Tributária?
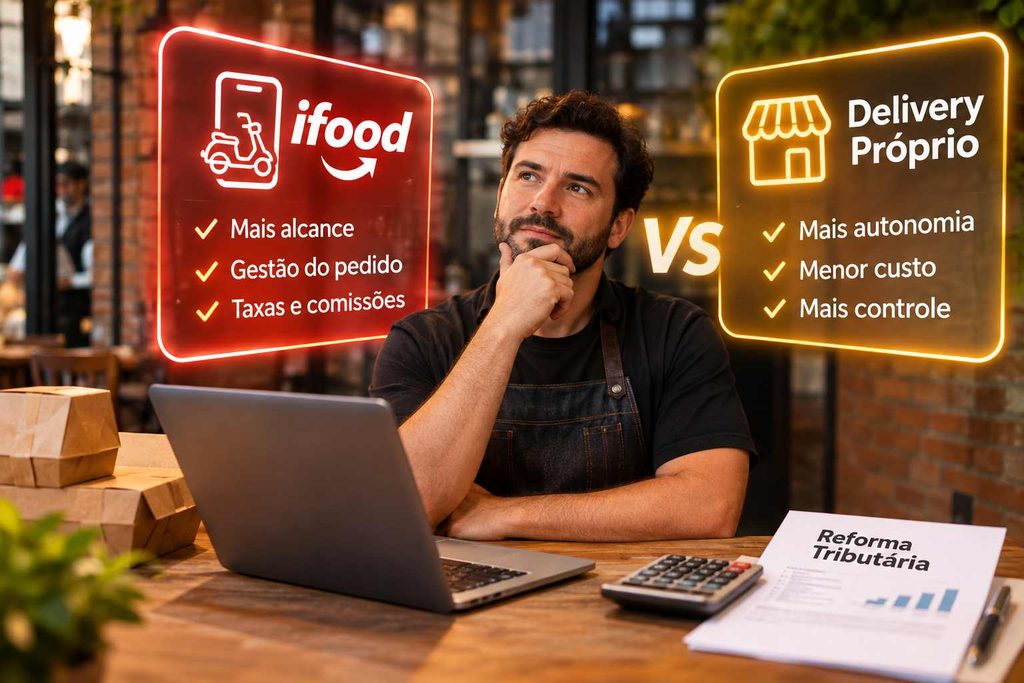
A escolha entre delivery próprio ou aplicativo sempre foi uma conta de comissão contra esforço. Com a Reforma Tributária, entra um terceiro fator: o imposto. A base de cálculo, o crédito e o regime do entregador mudam o resultado de cada canal. Por isso, vale refazer a conta antes de 2027, com números do seu restaurante e não com a regra de bolso. Neste guia, você compara os dois canais em custo, base e crédito. Também vê três exemplos numéricos, os erros mais comuns e um plano em cinco passos. Delivery próprio ou aplicativo: o que a conta precisa incluir Primeiro, a comparação costuma ficar incompleta. Muitos donos comparam só a comissão do app com o custo do motoboy. Porém, a conta honesta tem mais linhas. Ela inclui imposto, taxa de pagamento, marketing, sistema e o custo de atrair o cliente. O aplicativo traz o cliente pronto. Em troca, cobra comissão e fica com parte do controle da relação. O canal próprio exige atrair o cliente, mas deixa a margem inteira com o restaurante. Uma pesquisa da Abrasel, feita a pedido da 99Food, mostra o tamanho do app. A BPMoney divulgou os dados em setembro de 2026: 86% dos estabelecimentos que entregam recebem pedidos por aplicativos. A amostra tem 1.710 empresários e não é probabilística. Portanto, a dependência do app é grande, e sair dele de uma vez raramente funciona. Em geral, a decisão certa é a mistura dos dois canais. A Reforma Tributária ajuda a definir qual peso dar a cada um. Delivery próprio ou aplicativo: como a base de cálculo muda o jogo A base é o primeiro ponto de diferença. Segundo o parecer do TAGD Advogados, de 28 de maio de 2026, o artigo 399, parágrafo 1º, inciso II, traz uma exclusão. Ela retira da base os valores não repassados ao estabelecimento. Isso vale para a entrega e a intermediação feitas por plataforma digital. Na prática, o pedido do aplicativo teria uma base menor, porque a parte retida pelo app sai dela. No canal próprio, o restaurante recebe o valor inteiro, e a base é o preço total do pedido. Assim, a alíquota é a mesma, mas incide sobre valores diferentes. Esse detalhe muda a leitura do custo. O imposto do pedido do app é menor em reais, pois a base é menor. Contudo, o restaurante também recebe menos. Então, o imposto menor não é um ganho de margem, e sim o reflexo de uma receita menor. Além disso, a regra é nova, e a justiça ainda rejeita a tese de exclusão para PIS e Cofins, segundo a Turivius. Por isso, simule os dois cenários antes de decidir. Exemplo prático 1. Um pedido de R$ 100 chega pelo app, com comissão de 12% e 3,5% de pagamento online, ou seja, R$ 15,50 retidos. O repasse é de R$ 84,50. Com a alíquota hipotética de 16,8%, o imposto é de R$ 14,20. Descontado o motoboy de R$ 10, sobram R$ 60,30. No canal próprio, o pedido de R$ 100 paga R$ 2 de taxa de pagamento e R$ 16,80 de imposto. Descontado o mesmo motoboy, sobram R$ 71,20. A diferença é de R$ 10,90, antes de contar o custo de atrair o cliente. O custo da entrega própria: motoboy fixo, por entrega ou terceirizado A entrega própria tem custo real, e ele depende do modelo. Uma página da Saipos, atualizada em novembro de 2025, traz faixas de custo. O motoboy particular com salário fixo custa de R$ 1.500 a R$ 2.000 por mês, mais combustível. Pago por entrega, o valor vai de R$ 7 a R$ 15 por corrida. A mesma página cita o piso de R$ 1.552,46 para o motoboy CLT em 2025. O exemplo de custo total do empregador, porém, usa outro valor. Além disso, ela vem de um fornecedor de software e traz médias, que variam por cidade. Portanto, use os números só como ponto de partida. Para o imposto, o modelo importa muito. Quem contrata o motoboy como CLT paga folha e não gera crédito de IBS e CBS. Já o autônomo com nota pode gerar crédito, se o prestador for contribuinte do regime regular. Por fim, o nanoempreendedor tem tratamento próprio, como mostra a próxima seção. Delivery próprio ou aplicativo: o papel do entregador na Reforma Tributária Quem presta a entrega define se há crédito. O AMDJus publicou em janeiro de 2026 que o entregador de aplicativo considera só 25% da receita bruta para o limite anual. Segundo o mesmo texto, o nanoempreendedor ficaria isento de IBS e CBS, mas a isenção depende da legislação complementar. Ainda de acordo com o texto, essa figura é a pessoa física que atua sem CNPJ, com receita anual de até R$ 40,5 mil. Assim, quem o contrata não recebe nota com imposto destacado. Por isso, não há crédito para o restaurante. Já o entregador com CNPJ no regime regular destaca o imposto e gera crédito. Se o prestador estiver no Simples, o crédito do cliente é menor. O CRC-MA explica, em texto de 11 de setembro de 2026, que ele se limita ao valor devido no DAS. Em resumo, o canal próprio só ganha crédito na entrega se o restaurante contratar um prestador que destaque o imposto. Portanto, o modelo de contratação do motoboy deve entrar na simulação desde o início. Exemplo prático 2. Um restaurante paga R$ 3.200 por mês a motoboys. Se o prestador for do regime regular e destacar a alíquota hipotética cheia de 28%, o crédito é de R$ 896. Se o motoboy for CLT ou nanoempreendedor, o crédito é zero. A diferença de R$ 896 por mês pode pesar mais do que uma diferença de preço entre prestadores. Os percentuais são hipóteses, e o crédito real depende do regime de cada fornecedor. O que o canal próprio exige em nota, split e pagamento O canal próprio muda o fluxo da nota. No aplicativo, o app pode emitir o documento com a anuência do restaurante, segundo a LC 227/2026. No canal
Taxas do iFood e Reforma Tributária: Restaurantes Vão Pagar Impostos Sobre as Comissões?
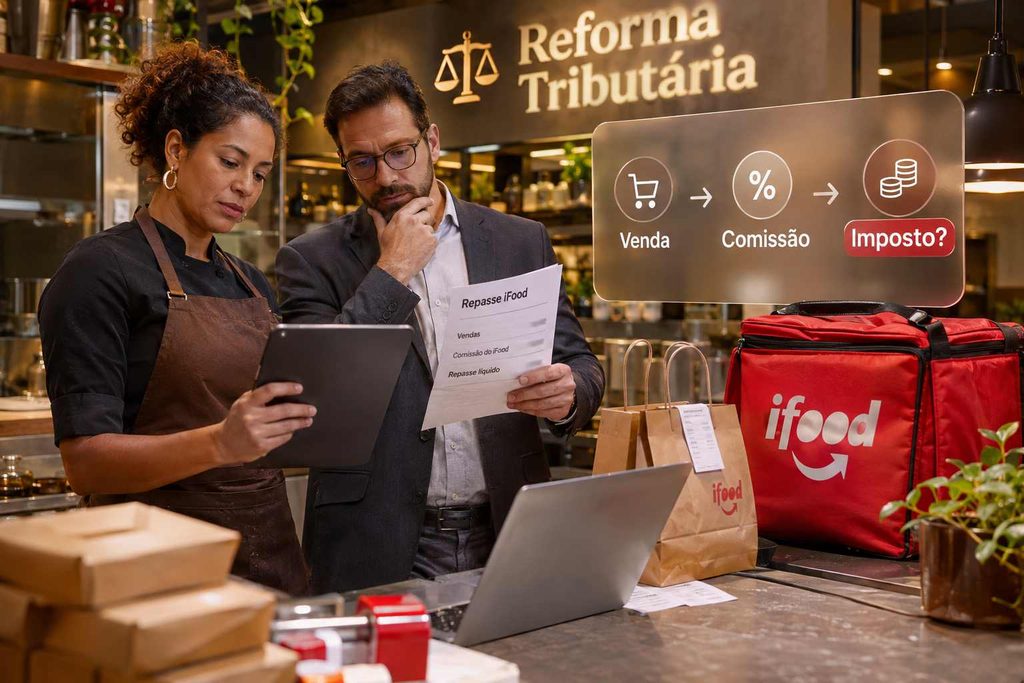
As taxas do iFood pesam em cada pedido. A Reforma Tributária traz uma dúvida direta para o restaurante: o imposto incide sobre o valor que o app retém? Pela leitura de fontes especializadas, a regra nova tende a tirar essa parcela da base de cálculo. Porém, a prática de hoje segue outra, e o texto da lei pede cuidado. Por isso, vale entender cada cobrança antes de mexer no preço. Neste guia, você vê como cada taxa do app se encaixa no IBS e na CBS. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos. Taxas do iFood: o que o aplicativo cobra do restaurante Primeiro, vale separar as cobranças. O restaurante costuma pagar uma comissão sobre o valor dos pedidos, uma taxa para o pagamento online e uma mensalidade. Em alguns planos, o app também faz a entrega e cobra um percentual maior. Segundo a Saipos, o plano básico cobra 12% sobre o valor dos pedidos, incluindo a taxa de entrega. Há ainda 3,5% no pagamento online. No plano com entrega do próprio app, os percentuais citados chegam a 25% e 27%. A página não traz data e tem números que não batem entre o texto e a tabela. Portanto, use esses valores só como referência e confirme o seu contrato. Além disso, cada cobrança tem uma natureza diferente. A comissão paga a intermediação, enquanto a taxa de pagamento paga a cobrança. Já a mensalidade e os anúncios pagam o uso da plataforma. Assim, a pergunta fiscal muda de uma para outra. As próximas seções detalham cada caso. Taxas do iFood e a base de cálculo do IBS e da CBS A pergunta central é se o restaurante paga imposto sobre a parte do pedido que o app retém. Segundo o parecer do TAGD Advogados, de 28 de maio de 2026, o artigo 399, parágrafo 1º, inciso II, tem uma regra de exclusão. Ela retira da base os valores não repassados ao estabelecimento. O texto trata do serviço de entrega e de intermediação feito por plataforma digital. Um exemplo dado é o percentual retido pelo aplicativo. Além disso, a nota deve registrar o valor líquido de forma individualizada. Outras fontes seguem a mesma linha. A Migalhas, em abril de 2025, afirma que os valores cobrados por plataformas não integram a base dos bares e restaurantes. O portal Reforma Tributária também diz que as taxas de intermediação de aplicativos não compõem a base. Exemplo prático 1. Um pedido de R$ 100 chega com comissão de 12% e taxa de pagamento online de 3,5%. O app retém R$ 15,50 e repassa R$ 84,50. Com uma alíquota hipotética de 16,8%, a base cheia geraria R$ 16,80. Se a base for o valor repassado, o imposto cai para R$ 14,20. Assim, a diferença é de R$ 2,60 por pedido. Falta confirmar se a taxa de pagamento entra no mesmo tratamento, porque as fontes tratam da intermediação e da entrega. O que a justiça diz hoje sobre as taxas do iFood Antes da regra nova, o restaurante vive outra realidade. Segundo a Turivius, em julho de 2026, a comissão do aplicativo não sai da base de PIS e Cofins hoje. O texto foi atualizado em outubro. A análise mostra que entre 90% e 95% das decisões da amostra rejeitam a tese de exclusão. Porém, dois agravos no TRF4 já invocam a LC 214/2025 para sustentar o pedido. Ainda não há decisão consolidada. Portanto, o restaurante não deve tratar a exclusão como certa antes de 2027. Até lá, o imposto segue sobre o valor cheio do pedido. Depois, a regra nova pode mudar a base, mas a fiscalização ainda vai formar sua prática. Em resumo, o texto da lei ajuda, e a cautela continua necessária. Taxa de pagamento online e mensalidade: o que dizem as fontes A taxa de pagamento online e a mensalidade merecem leitura própria. Por um lado, a primeira lembra um serviço de cobrança. Por outro, a segunda lembra o uso de um software ou de uma plataforma. As fontes consultadas não decidem esses dois casos. O texto do artigo 399 fala de entrega e intermediação, e não cita a taxa de pagamento nem a mensalidade. Por isso, tratar tudo como uma única “taxa” pode gerar erro. Além disso, a Agência EY, em julho de 2026, lembra que quem atua só em pagamentos por instituições autorizadas pelo Banco Central não é plataforma. Assim, o tratamento de cada cobrança pode depender de quem presta o serviço e de qual instituição o executa. Em resumo, até a regulamentação ficar clara, o restaurante deve guardar o extrato de cada cobrança separado. Dessa forma, o contador aplica a regra que vier às taxas do iFood sem retrabalho. Taxas do iFood e o crédito de IBS e CBS O crédito é o outro lado da conta. No regime regular, o restaurante desconta o imposto pago nas compras do imposto devido nas vendas. Então, a dúvida é se as taxas do iFood geram crédito. Existem duas leituras, e elas não podem ser somadas. Na primeira, o valor retido sai da base, e o restaurante simplesmente não paga imposto sobre ele. Nesse caso, não há imposto destacado na comissão para ele descontar. Na segunda, a comissão é um serviço comprado do app, com crédito integral, e a base do pedido permanece cheia. O artigo antigo da Facilyta sobre a tributação do delivery seguiu a segunda leitura. Já o parecer do TAGD e as demais fontes deste guia seguem a primeira. Portanto, o restaurante não deve contar a exclusão da base e o crédito ao mesmo tempo. A mensalidade e os anúncios são diferentes. Eles são serviços comprados, sem relação direta com o valor do pedido. Assim, podem gerar crédito para quem está no regime regular, se o app destacar o imposto na nota. Exemplo prático 2. Um restaurante no regime regular paga R$ 110 de mensalidade e R$ 1.000 em anúncios por mês. Se o app destacar o imposto sobre esses R$
BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO!

BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO! Você já se perguntou por que tantos bares estão pagando imposto demais, mesmo trabalhando duro todos os dias? A verdade é simples: muitos bares saíram do Simples Nacional sem perceber o impacto real disso no caixa. E é exatamente por isso que este guia sobre BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO! é tão importante. Aqui você vai entender o que é o reenquadramento, por que seu bar pode ter sido desenquadrado, o que mudou nas regras e, principalmente, como se planejar agora para pagar menos imposto em 2026. Continue lendo, porque nos próximos tópicos você vai descobrir erros simples que custam milhares de reais por ano. O que significa estar fora do Simples Nacional e por que isso machuca tanto os bares Estar fora do Simples Nacional significa que seu bar paga imposto em outros formatos, normalmente mais caros e cheios de regras. Isso acontece porque o Simples foi criado para facilitar a vida de pequenos negócios, juntando vários impostos em uma única guia. Quando o bar sai desse modelo, os impostos ficam separados, mais difíceis de controlar e, quase sempre, mais altos. O resultado é claro: menos dinheiro no caixa e mais estresse no fim do mês. A boa notícia é que o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO começa justamente entendendo esse problema para depois resolver de vez. Por que muitos bares foram desenquadrados do Simples Nacional Muitos bares saem do Simples sem nem perceber. Isso acontece, na maioria das vezes, por erros simples. Um deles é ultrapassar o limite de faturamento anual permitido. Outro erro comum é ter dívidas com impostos atrasados. Também existem problemas de cadastro, atividades registradas de forma errada e até falta de acompanhamento mensal. O mais grave é que o dono do bar só percebe quando o imposto explode. Entender esses motivos é o primeiro passo dentro do BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO!. Como voltar ao Simples Nacional em 2026: o que realmente importa Voltar ao Simples Nacional não é sorte, é planejamento. O que é isso? É organizar faturamento, quitar dívidas, corrigir cadastros e acompanhar tudo mês a mês. Por que isso acontece? Porque o pedido de reenquadramento só é aceito se o bar estiver com tudo certo. Como resolver? Começando agora. Quem deixa para a última hora geralmente perde o prazo. Dentro do BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO!, o planejamento é o coração da estratégia. Quanto um bar paga de imposto fora do Simples Nacional Quando o bar está fora do Simples, ele pode pagar impostos que passam fácil de 13% ou até 20% do faturamento, dependendo do caso. No Simples, esse valor costuma ser bem menor, especialmente para bares menores. O problema é que muitos empresários não fazem essa conta. O que é isso? É dinheiro indo embora. Por que acontece? Falta de informação. Como resolver? Comparando cenários e planejando o retorno. Esse é um dos pontos mais chocantes de BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO!. Principais erros que impedem o retorno ao Simples Nacional Existem erros clássicos que travam o retorno ao Simples. O primeiro é ignorar dívidas antigas. Outro erro é não acompanhar o faturamento mensal. Também é comum cadastrar o bar com atividades erradas, o que bloqueia o enquadramento. O que é isso? Falta de controle. Por que acontece? Rotina corrida do bar. Como resolver? Organização simples e acompanhamento constante. Evitar esses erros é essencial dentro do SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO!. Como reduzir impostos no bar de forma legal e segura Reduzir imposto não é sonegar. É pagar o valor certo. O que é isso? Usar as regras a favor do seu negócio. Por que acontece? Porque o sistema permite escolhas. Como resolver? Planejamento tributário simples e contínuo. Ajustar faturamento, corrigir erros e escolher o melhor caminho faz parte do SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 Passo a passo real para o bar voltar ao Simples Nacional em 2026 O passo a passo começa com um diagnóstico completo do bar. Depois, vem a organização das pendências, o ajuste do faturamento e a preparação para o pedido no prazo certo. O que é isso? Um plano claro. Por que funciona? Porque evita surpresas. Como resolver? Seguindo cada etapa com calma. Esse caminho é exatamente o que BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO! propõe. Como evitar autuações e dores de cabeça com o Fisco Autuação acontece quando o bar erra ou deixa de informar algo. O que é isso? Multas e problemas. Por que acontece? Falta de acompanhamento. Como resolver? Controle mensal e informações corretas. Um bar organizado dorme tranquilo. Esse cuidado faz parte do BARES: o SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO!, e a Facilyta Contábil te ajuda a cuidar disso. Planejamento agora para pagar menos imposto em 2026 Se você chegou até aqui, já entendeu que 2026 começa agora. O que é isso? Antecipação. Por que acontece? Porque quem se planeja paga menos. Como resolver? Começando hoje mesmo. Não deixe para depois o que pode salvar o caixa do seu bar. Essa é a essência do SEGREDO para VOLTAR ao SIMPLES NACIONAL em 2026 e PARAR de JOGAR DINHEIRO FORA com IMPOSTO!. Conclusão: o segredo está na organização e no planejamento Voltar ao Simples Nacional é possível, seguro e muito vantajoso para bares. Você viu por que tantos bares pagam imposto demais, quais erros evitar e como se planejar para 2026. Agora
Como TRANSFORMAR seu BAR em uma MÁQUINA de LUCROS com CONTABILIDADE ESPECIALIZADA para BARES
Você já se perguntou por que o seu bar não lucra mesmo com boa movimentação? Ou pior: já sentiu que está pagando mais impostos do que deveria, sem entender exatamente por quê? Se essas perguntas ecoam na sua mente, este conteúdo é exatamente o que você precisa. Imagine transformar seu bar em uma máquina de lucros, com finanças organizadas, menos impostos e muito mais controle. Parece distante? Não é! Neste artigo, vamos te mostrar como a contabilidade especializada pode ser o divisor de águas no seu bar. E mais: vamos revelar o caso de um bar que estava à beira da falência e passou a faturar 3x mais em apenas 6 meses, apenas ajustando a parte contábil. Prepare-se para descobrir os erros que a maioria dos bares comete, como evitá-los e as ações práticas que você pode começar ainda hoje para mudar o jogo. Por que muitos bares não dão lucro mesmo com movimento? Essa é uma das maiores frustrações de quem empreende nesse ramo. O salão está cheio, as vendas parecem boas, mas no fim do mês… cadê o lucro? Isso acontece porque a maioria dos donos de bar não tem clareza sobre os números do próprio negócio. E não é por falta de esforço, é por falta de orientação especializada. Contabilidade genérica não serve para bares. E o motivo é simples: bares têm desafios únicos, como: Sem entender esses detalhes, você acaba gastando mais e lucrando menos. O que é uma contabilidade especializada para bares? Uma contabilidade especializada para bares vai muito além de emitir guias e calcular impostos. Ela entra no jogo junto com você, analisando cada detalhe da sua operação para te ajudar a lucrar mais, pagar menos impostos e crescer com segurança. Veja o que um contador especializado em bares faz: E o mais importante: ele fala a sua língua. Não usa jargões e nem enrolação. Ele traduz os números do seu bar para você entender de verdade como o negócio está indo. Estudo de Caso: o bar que quase fechou, mas virou uma máquina de lucro Um dos nossos clientes chegou até nós desesperado: o movimento era bom, mas o dinheiro simplesmente sumia. Já tinha trocado fornecedores, cortado funcionários e testado promoções. O problema estava na gestão. E ninguém nunca tinha mostrado isso para ele. Nos primeiros 30 dias com nossa contabilidade especializada, fizemos: Resultado? Em 6 meses ele triplicou o lucro, voltou a investir no bar e contratou mais funcionários. Os 5 erros mais comuns que estão matando o lucro do seu bar 1. Não saber quanto está realmente lucrando Muitos donos de bar confundem movimento com lucro. Mas vender muito não quer dizer lucrar bem. Sem um controle financeiro real, o lucro é só uma ilusão. 2. Pagar imposto errado ou em excesso Muita gente escolhe um regime tributário sem análise. Com isso, paga mais do que deveria. E pior: tem contador que nem faz essa análise! 3. Não precificar corretamente Você sabia que muitos bares vendem com prejuízo sem saber? Isso acontece quando a precificação não leva em conta impostos, taxas, desperdícios e custo real. 4. Desorganização no estoque Produtos vencendo, bebidas evaporando, desperdícios invisíveis. Tudo isso corrói seu lucro. Controle de estoque é o coração da sua operação. 5. Falta de acompanhamento mensal O que não é medido, não é gerenciado. Um contador especializado te entrega relatórios simples, que mostram se você está indo para o caminho certo ou para o buraco. Como transformar seu bar em uma máquina de lucros a partir de hoje Se você quer sair do sufoco e entrar no grupo dos bares lucrativos, aqui estão ações práticas que você pode começar agora: 📌 Faça um diagnóstico contábil Antes de qualquer coisa, entenda a situação real do seu bar. Quanto entra, quanto sai e quanto sobra. Se possível, conte com um contador especializado para isso. 📌 Revise seu regime de impostos Você pode estar pagando muito mais imposto do que deveria. Simples Nacional nem sempre é o mais vantajoso. Precisa ser avaliado com cuidado. 📌 Ajuste sua precificação Inclua todos os custos: produto, perda, impostos, taxas, mão de obra. Só assim você garante que cada venda realmente gera lucro. 📌 Organize seu fluxo de caixa Registre todas as entradas e saídas. Separe o dinheiro do bar do seu dinheiro pessoal. Parece básico, mas quase ninguém faz. 📌 Tenha uma contabilidade que entende de bar Esse é o maior diferencial. A Facilyta Food, por exemplo, é especializada em contabilidade para bares. A gente fala a sua língua e conhece seus desafios. Dica Bônus: o segredo que os bares de sucesso não contam A verdade é que os bares que crescem e lucram não fazem tudo sozinhos. Eles têm uma equipe de confiança — e o contador especializado é uma peça chave. Eles não perdem tempo tentando entender planilhas e guias de impostos. Eles focam no atendimento, no marketing, nas vendas… e deixam a parte chata com quem entende. Pronto para transformar seu bar? Você não precisa ser um especialista em números. Mas precisa de alguém que seja. E quanto antes você começar, melhor. Cada dia desorganizado é um dia de dinheiro perdido. Fale com a Facilyta Food. Somos especialistas em contabilidade para bares e vamos te ajudar a transformar o seu bar em uma verdadeira máquina de lucros. Você também pode gostar:
O SEGREDO FISCAL QUE POUCOS DONOS DE BARES SABEM
Por que tantos donos de bares pagam mais impostos do que deveriam? Você já se perguntou por que alguns bares conseguem lucrar muito mais do que outros, mesmo vendendo praticamente a mesma coisa? A resposta está em um fator que quase nunca é comentado abertamente: O SEGREDO FISCAL QUE POUCOS DONOS DE BARES SABEM. Neste guia, vamos revelar exatamente como você pode pagar o menor imposto para bares de forma legal e simples. Se você é dono de bar e sente que está afogado em impostos, continue lendo. Este artigo vai mostrar o passo a passo para você economizar de verdade sem complicar sua vida. O que é o segredo fiscal que poucos donos de bares sabem? O segredo é simples, mas poderoso: muitos bares estão enquadrados em regimes de impostos errados e, por isso, acabam pagando muito mais do que deveriam. Existe um redutor tributário específico para bares que pode diminuir legalmente seus impostos em até 60%. Sim, você leu certo. Esse redutor faz parte de um conjunto de leis pouco divulgadas, mas 100% legais, que permitem enquadrar o bar no regime certo, aproveitar créditos fiscais e reduzir obrigações acessórias que pesam no bolso. Como pagar o menor imposto para bares em 2025? 1. Escolha o regime tributário certo Simples Nacional, Lucro Presumido ou Lucro Real? Muita gente escolhe sem entender o impacto. A verdade é que um pequeno erro aqui pode custar milhares por ano. Para a maioria dos bares, o Simples Nacional com redutor de ICMS e ISS é a melhor opção. Mas até mesmo dentro do Simples, existe um código CNAE específico que permite o redutor. Sem isso, não funciona. 2. Ative o redutor tributário certo Poucos contadores informam isso, mas o bar pode solicitar a aplicação de um fator de redução na base de cálculo de ICMS e ISS, com base em leis municipais e estaduais. Na prática, isso significa que você paga imposto apenas sobre parte do faturamento, porque parte dele é presumido como custo de mercadoria. Resultado: menos imposto, mais lucro. 3. Aproveite os créditos fiscais escondidos Créditos fiscais são valores que você pode recuperar ou abater dos impostos. Muitos bares não aproveitam isso porque não sabem: Dúvidas frequentes sobre a redução de impostos para bares “Como conseguir redução de impostos para bares?” O primeiro passo é fazer uma análise tributária personalizada do seu bar. Isso mostra se você está no regime certo, se pode aplicar o redutor e se existem créditos não aproveitados. “Quais regimes tributários reduzem impostos?” O Simples Nacional com redutor costuma ser o melhor para bares com faturamento até R$ 4,8 milhões por ano. Mas bares maiores podem se beneficiar do Lucro Presumido com ajuste. “Qual documentação eu preciso?” Com isso em mãos, um contador especialista consegue calcular exatamente a economia. “Tem novidade na redução de impostos para bares em 2025?” Sim. Algumas leis estaduais e ajustes no Simples Nacional estão ampliando o uso de redutores para o setor de alimentos e bebidas. Quem se preparar antes, lucra mais. Exemplos de bares que economizam com o segredo fiscal Um bar em Belo Horizonte, com faturamento de R$ 80 mil por mês, pagava cerca de R$ 8.000 em impostos. Com o redutor aplicado corretamente, passou a pagar R$ 3.200. Economia de R$ 4.800 todos os meses. Outro exemplo: um bar em São Paulo, no Lucro Presumido, conseguiu recuperar R$ 18 mil em créditos fiscais que estavam sendo perdidos por falta de orientação. Os erros que fazem você pagar mais imposto do que deveria Como aplicar O SEGREDO FISCAL QUE POUCOS DONOS DE BARES SABEM Passo a passo: Conclusão: sua chance de pagar menos imposto e lucrar mais Agora que você conhece O SEGREDO FISCAL QUE POUCOS DONOS DE BARES SABEM, chegou a hora de colocar em prática. Com ajustes simples, você pode pagar o menor imposto para bares e transformar seus resultados. A Facilyta Food é especializada em ajudar bares como o seu a economizar com segurança e sem complicação. Fale com a gente e descubra o quanto você pode reduzir. Você também pode gostar: