Simples Nacional Híbrido para Restaurantes: Vale a Pena Fazer a Opção em 2026?
O Simples híbrido deixa o restaurante escolher como pagar o IBS e a CBS a partir de 2027. De um lado, os dois tributos ficam dentro da guia única do Simples. Do outro, a casa os recolhe por fora, no regime regular. A escolha vale por semestre, e o prazo para o primeiro semestre vence em 30 de outubro de 2026. Por isso, o dono do restaurante precisa decidir com números e não por palpite. Neste guia, você entende como cada caminho funciona e o que pesa para um restaurante. Também confere três exemplos numéricos, os riscos da escolha e um plano em cinco passos. O que é o Simples híbrido O Simples Nacional continua existindo depois da reforma. Segundo o Valor Final, em 2027 a CBS entra no DAS no lugar do PIS e da Cofins. O IBS entra com uma fatia pequena nessa guia. O Simples híbrido é a opção de recolher o IBS e a CBS fora do DAS. Segundo a mesma fonte, a empresa pode optar por semestre pelo regime regular. Nesse caso, ela credita as próprias compras, e o cliente empresa credita o valor cheio destacado na nota. O nome “híbrido” vem da mistura. A empresa segue no Simples para os demais tributos, mas paga o IBS e a CBS pelas regras do regime regular. Segundo a Omie, o IRPJ e a CSLL permanecem no Simples. Prazos do Simples híbrido em 2026 Os prazos mudaram. Segundo a Omie, a Resolução CGSN nº 194/2026 adiou para 30 de outubro de 2026 a opção pelo regime regular de IBS e CBS. Os efeitos valem para o primeiro semestre de 2027. A mesma resolução criou uma janela de cancelamento, de 3 de novembro a 20 de dezembro de 2026. Segundo o Jornal Contábil, as opções valem a partir de 1º de janeiro de 2027. Quem não optar continua com IBS e CBS dentro do Simples. Segundo o Valor Final, a opção para o segundo semestre de 2027 vai de 1º a 31 de março de 2027. Já o ingresso no Simples em 2027 tem prazo até 15 de outubro de 2026. Portanto, quem pensa em entrar no Simples precisa agir de imediato. Como os dois caminhos funcionam No caminho tradicional, o IBS e a CBS ficam no DAS. Segundo a Omie, o crédito que o cliente recebe fica limitado à parcela de IBS e CBS paga na guia. A empresa também não se credita das próprias compras. No caminho híbrido, o crédito repassado ao cliente é integral. A empresa pode se creditar sobre insumos, mercadorias, frete e energia. Em contrapartida, a gestão fica mais complexa. Em resumo, o híbrido troca simplicidade por crédito. Quem vende para empresas e compra muito com tributo destacado tende a ganhar. Já quem vende ao consumidor final costuma perder a vantagem. O Simples híbrido e o perfil do restaurante O restaurante tem um perfil peculiar. A maior parte da receita vem de consumidor final, que não usa crédito. Segundo a Omie, quem vende para consumidor final tende a permanecer no DAS, pois a alíquota efetiva do Simples costuma ser menor. Além disso, o regime específico de bares e restaurantes não dá crédito ao cliente. Segundo a Econet, o adquirente não pode se creditar do IVA incidente sobre a alimentação fornecida nesses estabelecimentos. Assim, o principal ganho do híbrido, o crédito para o cliente, perde força no salão. Segundo a Saipos, esse fato pode tornar o Simples híbrido pouco vantajoso para o setor. Contudo, a decisão depende do perfil de cada casa. Por isso, a Abrasel afirma que “não existe uma escolha única que sirva para todo o setor”. Exemplo prático: o restaurante de salão Veja um caso hipotético, só para ilustrar. Um restaurante fatura R$ 100.000 por mês, quase todo para consumidor final. Suponha que a parcela de IBS e CBS dentro do DAS seja de 4% do faturamento, ou R$ 4.000. No regime regular, suponha uma carga de 16,8% sobre as vendas, ou R$ 16.800. A casa compra R$ 35.000 por mês em insumos com tributo destacado a 28%. O crédito seria R$ 9.800, e o tributo líquido seria R$ 7.000. Nessa hipótese, o DAS sai R$ 3.000 por mês mais barato. Os percentuais são ilustrativos, pois a alíquota final depende do Senado. Mesmo assim, o exemplo mostra por que o salão tende ao DAS. Quando o Simples híbrido pode compensar o restaurante O híbrido pode compensar em alguns casos. O primeiro é a casa que vende muito para empresas. Marmitas corporativas, eventos e contratos com PJ geram clientes que usam crédito. O segundo caso é a casa com compras muito altas e tributadas. Se os insumos carregam bastante tributo destacado, o crédito próprio cresce. Segundo o Valor Final, o regime regular tende a ajudar quando a empresa vende para empresas e compra muito com tributo destacado. Segundo a Econet, a alimentação fornecida a pessoas jurídicas por contrato, como marmitas, fica fora do regime reduzido de 40%. Esses contratos seguem a alíquota padrão. Portanto, a análise precisa separar o salão dos contratos com empresas. Exemplo prático: o contrato com empresa Considere outro caso hipotético. Um restaurante fornece marmitas a uma empresa por R$ 40.000 por mês. Esse fornecimento segue a alíquota padrão, e a empresa pode se creditar. Se o restaurante ficar no DAS, o crédito do cliente se limita à parcela paga na guia. Suponha que essa parcela seja 4%, ou R$ 1.600. No regime regular, com 28%, o crédito do cliente seria R$ 11.200. A diferença para o cliente é de R$ 9.600 por mês. Um comprador que avalia o preço líquido pode preferir o fornecedor com crédito maior. Os números são hipotéticos, mas explicam a pressão que fornecedores pequenos podem sentir, como aponta a Agência Sebrae ao tratar de clientes maiores. Custo de conformidade e complexidade A decisão não é só tributária. Segundo a Omie, o regime híbrido deixa a gestão mais complexa. A casa precisa controlar créditos, notas de entrada e apuração por fora. Segundo o Valor
Reforma Tributária 2027: O Que Muda para Restaurantes, Bares e Lanchonetes?
A reforma tributária 2027 é o ano em que a mudança chega ao caixa do food service. Em 2026, a empresa testa. Em 2027, o PIS e a Cofins deixam de existir, a CBS passa a valer e o Imposto Seletivo entra em cena. Além disso, quem está no Simples Nacional precisa decidir como apurar o IBS e a CBS. Por isso, restaurantes, bares e lanchonetes têm pouco tempo para se preparar. Neste guia, você vê o que muda em 2027 para cada tipo de casa. Também confere três exemplos numéricos, o prazo que vence em 30 de outubro e um plano em cinco passos. O que a reforma tributária 2027 muda no food service Segundo a Saipos, 2027 traz três mudanças centrais. O Imposto Seletivo passa a ser cobrado, o PIS e a Cofins deixam de existir, e o Simples Nacional híbrido entra em vigor. Em 2026, as alíquotas simbólicas de 0,1% para o IBS e 0,9% para a CBS servem de ensaio. Portanto, 2027 é o primeiro ano de cobrança efetiva da CBS. O IBS, por outro lado, sobe aos poucos, entre 2029 e 2032, enquanto o ICMS e o ISS caem. Assim, a casa convive com dois sistemas por vários anos. Essa convivência afeta preço, nota fiscal e caixa. Por isso, o dono do restaurante não deve tratar a reforma como assunto só do contador. A decisão passa pelo cardápio, pelo sistema e pela equipe. Regime específico: a redução de 40% para quem prepara O food service ganhou um regime próprio. Segundo a Econet, o art. 275 da LC 214 prevê redução de 40% nas alíquotas de IBS e CBS no fornecimento de alimentação. O regime vale para bares, restaurantes e lanchonetes, e alcança bebidas não alcoólicas preparadas no local, como sucos naturais e cafés. Porém, o benefício tem limites. A mesma fonte lista exclusões no art. 273. Ficam de fora a alimentação fornecida a pessoas jurídicas por contrato, as refeições industriais e as marmitas para empresas. Também ficam de fora os itens comprados prontos de terceiros e as bebidas alcoólicas. Segundo o Tax Group, com uma alíquota padrão estimada em 28%, a alíquota efetiva do regime chegaria a 16,8%. Esse número é uma estimativa, e a alíquota final depende de resolução do Senado. A mesma fonte afirma que, hoje, essas casas pagam entre 2% e 5%, o que torna o aumento relevante. Quem fica de fora do regime na reforma tributária 2027 O cardápio inteiro não entra na redução. Segundo o Portal CPA, a reforma adota um conceito mais estreito de “fornecimento de alimentação”. Assim, refrigerantes e sucos industrializados passam para a alíquota geral. Além disso, as bebidas alcoólicas ficam fora do regime, mesmo quando o drinque é preparado no local. Refrigerantes, vinhos e cervejas ficam na alíquota cheia, com o Imposto Seletivo sobre eles. Dessa forma, um mesmo serviço pode ter várias incidências, o que pressiona a margem dos itens de revenda. Por isso, a engenharia de cardápio vira tarefa fiscal. O gestor precisa separar o que é preparado do que é revenda. Em seguida, deve calcular a margem de cada grupo com a carga nova. Exemplo prático: a conta do prato e do refrigerante Veja um caso hipotético, só para ilustrar. Um restaurante vende um prato preparado por R$ 100 e um refrigerante por R$ 10. Use as estimativas citadas, com 16,8% para o prato e 28% para o refrigerante de revenda. No prato, o tributo seria R$ 16,80 sobre o preço de venda. No refrigerante, seria R$ 2,80, sem contar o Imposto Seletivo, que também pode incidir. Em proporção, o refrigerante carrega uma alíquota quase 67% maior que a do prato. Esses percentuais são hipóteses, pois a alíquota final ainda será definida. Mesmo assim, o exemplo mostra o ponto. O item de revenda, que muita casa trata como “complemento”, passa a pesar mais na conta. O prazo do Simples que vence em 30 de outubro Há um prazo urgente. Segundo o Jornal Contábil, empresas já optantes pelo Simples podem escolher o regime regular de IBS e CBS até 30 de outubro de 2026. A opção ocorre pelo Portal do Simples Nacional, e a Resolução CGSN nº 194/2026 prorrogou o prazo. A mesma fonte informa que as opções podem ser canceladas de 3 de novembro a 20 de dezembro de 2026. As escolhas valem a partir de 1º de janeiro de 2027. Quem não optar segue com IBS e CBS dentro do Simples no primeiro semestre de 2027. Segundo a cartilha da Abrasel, de setembro de 2026, 60,9% dos empreendedores ouvidos não se sentem preparados. Entre os optantes do Simples, só 10,6% se preparam ativamente para essa escolha. Portanto, vale agir antes do fim de outubro. Simples tradicional ou regime regular em 2027 A escolha não tem resposta única. Segundo a Abrasel, “não existe uma escolha única que sirva para todo o setor”. O resultado depende do perfil de cada negócio. Segundo a Saipos, bares e restaurantes não geram créditos para clientes pessoa jurídica. Por isso, o Simples híbrido pode ser pouco vantajoso para o setor. Já no regime regular, parte da alíquota cheia pode ser compensada com créditos sobre compras. Em outras palavras, a conta depende de quanto a casa compra de fornecedores que cobram imposto. Também depende do peso dos itens de revenda e da margem. Por isso, simule os dois caminhos com os dados reais do último ano. Exemplo prático: o split e o crédito de insumos Considere outro caso hipotético. Um restaurante fatura R$ 200.000 por mês, todos em cartão. Suponha que ele esteja no regime regular e que o tributo sobre vendas seja de 16,8%, ou R$ 33.600. Ele compra R$ 50.000 por mês em insumos de fornecedores que cobram 28% de tributos. O crédito possível seria R$ 14.000. O tributo líquido a recolher cairia para R$ 19.600, ou 9,8% do faturamento. Se o split payment retiver o tributo na hora da venda, o caixa sente o efeito antes do crédito. Segundo a Saipos, no começo o estabelecimento
Sucessão Familiar em Restaurante e Padaria: Como ITCMD e a Reforma se Cruzam na Transmissão do Negócio
A sucessão familiar em restaurante e padaria costuma começar tarde. O fundador cuida do forno, do salão e do caixa, e deixa a conversa sobre herança para depois. Só que a reforma tributária tornou o ITCMD progressivo, e a conta da transmissão pode subir. Por isso, planejar a passagem do negócio agora custa menos do que improvisar depois. Neste guia, você entende como o ITCMD funciona e onde a reforma tributária cruza com a transmissão do negócio. Também confere três exemplos numéricos, as ferramentas de planejamento e um plano em cinco passos. O que é a sucessão familiar no food service A sucessão familiar é a passagem do comando e da propriedade do negócio para a família. No restaurante e na padaria, isso inclui quotas da empresa, o ponto comercial, os equipamentos e a marca. Também inclui o conhecimento do dono, que não consta de balanço algum. Em muitos casos, o fundador acumula a função de dono e de gestor. Assim, a saída dele afeta a operação no dia seguinte. Portanto, a sucessão deve cuidar da propriedade e também da gestão. Há dois movimentos distintos. O primeiro é a transmissão patrimonial, que gera o ITCMD. O segundo é a transição de gestão, que gera custo operacional. Ambos pedem calendário. O que muda no ITCMD com a reforma O ITCMD é o imposto estadual sobre heranças e doações. Segundo a Omie, a reforma torna obrigatórias as alíquotas progressivas em todos os estados, com teto de 8%. Estados que hoje usam alíquota fixa, como São Paulo, com 4%, terão de escalonar a cobrança. Segundo o Capital Aberto, a EC 132/2023 tornou a progressividade obrigatória. O teto de 8% vem da Resolução do Senado nº 9/1992. A cobrança nova, porém, depende de leis estaduais e respeita as anterioridades anual e nonagesimal. Portanto, o valor exato depende do estado. A mesma fonte informa que, em São Paulo, a alíquota única de 4% segue valendo até a aprovação dos projetos de lei. Em Minas Gerais, a alíquota única é de 5%, e um projeto propõe faixas até 8%. Como o ITCMD e a reforma se cruzam na sucessão familiar Esse cruzamento acontece em três pontos. A base de cálculo tende a subir. Além disso, a competência passa a seguir o domicílio de quem transmite. Por fim, a liquidez pesa, pois o imposto exige dinheiro. Segundo o Capital Aberto, a partir de 2026 o estado do domicílio do falecido ou do doador tributa as participações societárias. Já os imóveis seguem tributados no estado onde estão. Assim, uma família com padarias em dois estados pode lidar com regras diferentes. Além disso, a Lei Complementar 227/2026 exige avaliação das participações pelo valor real do patrimônio subjacente, e não pelo valor contábil. A norma, porém, não define a metodologia. Por isso, a controvérsia com os fiscos estaduais deve continuar. Base de cálculo da sucessão familiar: o valor de mercado Antes, muitas famílias avaliavam a empresa pelo balanço. Agora, a avaliação tende a olhar o valor de mercado. Segundo a Omie, a base passa a incluir intangíveis, como marca, carteira de clientes e projeção de lucros. A fonte dá um exemplo ilustrativo. Uma empresa com capital de R$ 500 mil no balanço poderia valer R$ 15 milhões na prática. A diferença é grande e mostra o risco de subavaliar o negócio. Num restaurante ou numa padaria, o intangível pesa bastante. A marca do bairro, a receita da casa e a clientela fiel valem dinheiro. Por isso, o balanço simples já não basta para a conversa com o fisco. Exemplo prático: o efeito da avaliação Veja um caso hipotético, só para ilustrar. Uma padaria tem patrimônio contábil de R$ 3 milhões e valor de mercado estimado em R$ 8 milhões. O fundador doa 100% das quotas aos filhos. Com alíquota fixa de 4%, o ITCMD sobre o valor contábil seria R$ 120.000. Sobre o valor de mercado, seria R$ 320.000. Se o estado adotar uma faixa de 8% para esse valor, o imposto subiria a R$ 640.000. Os percentuais são hipotéticos e dependem da lei de cada estado. Mesmo assim, o exemplo mostra o ponto. A avaliação e a alíquota, juntas, podem multiplicar o imposto por cinco. O problema da liquidez na sucessão familiar O ITCMD se paga em dinheiro. Segundo a Omie, os herdeiros podem não ter caixa pessoal para quitar o imposto. Isso pode levar a retiradas excessivas de lucro, empréstimos caros ou venda de participações. No food service, o risco é maior, pois o caixa gira rápido e sobra pouco. Segundo a newsletter Fogo Baixo, a margem de lucro do setor fica entre 10% e 20%. Com margem curta, o imposto da herança pesa muito no caixa. Por isso, a família deve calcular o imposto antes. Em seguida, deve decidir de onde virá o dinheiro. Sem essa conta, a sucessão pode forçar a venda de parte do negócio. Exemplo prático: o imposto contra o lucro Considere outro caso hipotético. Um restaurante vale R$ 6 milhões, e três herdeiros recebem as quotas. Suponha um ITCMD de 6%, o que dá R$ 360.000. Se o lucro distribuível da casa for de R$ 300.000 por ano, o imposto equivale a 14 meses de lucro. A família teria de retirar todo o lucro por mais de um ano. Nesse período, a casa ficaria sem reinvestir em reforma, equipamento e estoque. Esses números são hipotéticos. Mas mostram por que a liquidez deve entrar no planejamento. Uma reserva específica, formada ao longo dos anos, reduz o choque. Holding familiar na sucessão familiar: quando ajuda A holding familiar reúne bens e quotas em uma empresa controladora. Segundo o Capital Aberto, a família integraliza os bens no capital e depois doa as quotas aos herdeiros, muitas vezes com reserva de usufruto. Os sucessores herdam, então, quotas da holding. Segundo a Omie, a holding exige contabilidade confiável e separação entre pessoa física e jurídica. Sem isso, a validade da estrutura pode ser questionada. Por isso, a holding não é solução automática. Além disso, a holding de
CNPJ Técnico e Prestadores Autônomos do Setor: Chef Freelancer, Consultoria Gastronômica e Garçom por Diária
O CNPJ técnico virou atalho comum no food service. O restaurante precisa de um chef para um projeto, de um consultor para o cardápio ou de um garçom para o sábado cheio. Então pede uma nota fiscal, e o profissional abre um CNPJ só para emiti-la. O custo parece menor, mas o risco trabalhista e fiscal existe. Por isso, convém entender onde está a linha entre o autônomo de verdade e o vínculo disfarçado. Neste guia, você vê como esse tema funciona e quais cuidados valem para cada perfil. Também confere três exemplos numéricos, o efeito da reforma tributária e um plano em cinco passos. O que é o CNPJ técnico no food service CNPJ técnico não é um termo legal. O mercado usa a expressão para o CNPJ aberto principalmente para emitir nota a um único tomador. Em geral, o profissional trabalha como antes, porém passa a faturar como empresa. Segundo o Jornal Contábil, a contratação como pessoa jurídica pode reduzir encargos da empresa. Para o trabalhador, porém, implica perder direitos como férias, 13º salário e FGTS. Portanto, o arranjo só se sustenta quando o serviço é, de fato, autônomo. Em outras palavras, o CNPJ não decide a natureza da relação. O que decide é a realidade do dia a dia. Assim, a forma do contrato importa menos do que o modo como o trabalho acontece. Por que o setor recorre ao CNPJ técnico O food service convive com picos de demanda e com margens curtas. Segundo a newsletter Fogo Baixo, a margem de lucro do setor fica entre 10% e 20%. Além disso, a reportagem cita a Abrasel, que apontou cerca de 1 milhão de vagas abertas em 12 meses até junho de 2022. A mesma fonte descreve a “taxa”, o trabalho de diária sem vínculo feito por cozinheiros e garçons. Muitos profissionais preferem o freelance pelo dinheiro imediato e pelas folgas. Alguns acumulam bicos ou abrem CNPJ. Esses dados são de 2022 e podem estar defasados. Ainda assim, mostram a origem do hábito. O dono do restaurante busca flexibilidade, e o profissional busca renda rápida. Quando o CNPJ técnico vira vínculo O risco aparece quando a relação parece emprego. Segundo o Jornal Contábil, a Justiça do Trabalho pode reconhecer fraude quando há subordinação, controle de jornada e exclusividade, mesmo com contrato de pessoa jurídica. A empresa pode pagar, então, os direitos do regime CLT de forma retroativa. Na prática, alguns sinais pesam mais. Por exemplo, escala fixa, ordens diretas do gerente e uniforme da casa são exemplos. Além disso, a presença diária e a impossibilidade de mandar um substituto também contam. Por outro lado, o autônomo real tem liberdade de método e atende outros clientes. Ele entrega um resultado e define como o fará. Por isso, a análise deve olhar a rotina, e não só o contrato. Exemplo prático: o garçom por diária Veja um caso hipotético, só para ilustrar. Suponha que um restaurante pague R$ 120 por diária a um garçom, em 10 diárias por mês, o que dá R$ 1.200. Se o garçom abrir um CNPJ para emitir nota, o custo parece igual a R$ 1.200. Agora compare com o contrato intermitente. Nesse modelo, os direitos são proporcionais às horas trabalhadas, segundo o ConJur. Em uma conta simplificada, o 13º soma 8,33%, as férias com um terço somam 11,11%, e o FGTS soma 8%. Assim, o total dos adicionais é de 27,44%, ou cerca de R$ 329 por mês. O custo sobe para cerca de R$ 1.529. Os números são hipotéticos e ignoram encargos previdenciários. Mesmo assim, mostram o preço de manter o trabalho dentro da regra. O contrato intermitente como alternativa Para picos de demanda, porém, a lei oferece o contrato intermitente. Segundo o ConJur, bares e restaurantes estão entre os setores que mais usam esse modelo. O contrato é escrito e indica o valor da hora, que não pode ser menor que o salário mínimo por hora. Em seguida, o empregador convoca o trabalhador com antecedência mínima, e ele tem um dia útil para responder. Nesse prazo, o silêncio vale como recusa. Depois do aceite, quem desistir paga multa de 50% da remuneração. Contudo, há ressalvas. O ConJur lembra que o trabalhador não tem direito ao seguro-desemprego. Além disso, o artigo, de 2022, registra que a constitucionalidade da norma ainda pendia no STF. Portanto, convém checar o estágio atual com um advogado trabalhista. O CNPJ técnico e o chef freelancer O chef freelancer costuma ser o caso mais defensável. Primeiro, ele cria um menu, treina a equipe em um evento ou cobre uma folga de curto prazo. Em regra, entrega um resultado e atende mais de um restaurante. Contudo, o risco volta quando o chef passa a cumprir escala fixa. Se ele chega todo dia, obedece ao dono e não pode recusar turnos, a relação se parece com emprego. Assim, o nome do contrato deixa de proteger a casa. Por isso, o contrato do chef deve descrever o projeto, o prazo e a entrega. Também deve prever a possibilidade de ele atender outros clientes. Dessa forma, essa clareza ajuda a mostrar a autonomia. Consultoria gastronômica: onde o CNPJ técnico se justifica A consultoria gastronômica é o caso mais natural de CNPJ. O consultor vende conhecimento, como engenharia de cardápio, ficha técnica, padronização e treinamento. Atende vários clientes e usa método próprio. Nesse perfil, a pessoa jurídica faz sentido, pois o serviço é por projeto e tem começo e fim. O consultor define a agenda e responde pelo resultado. Dessa forma, ele não se submete à rotina da casa. Convém, porém, evitar a consultoria “eterna”. Se o consultor assume a gestão diária, bate ponto e comanda a equipe como gerente, o risco sobe. Em resumo, a consultoria deve ficar na orientação e no projeto. Exemplo prático: o chef de projeto e o chef de escala Considere outro caso hipotético com dois chefs. O chef A atende quatro restaurantes por projeto e fatura R$ 18.000 por mês no total. Ele define a agenda, usa
Tributação do Delivery na Reforma: como Ficam os Apps de Entrega e a Intermediação Digital
A tributação do delivery vai mudar mais do que a alíquota do prato. Hoje, o restaurante vende pelo aplicativo, paga comissão à plataforma e raramente sabe quem responde pelo imposto de cada etapa. Com o IBS e a CBS, a lei define o que é plataforma digital e quando ela responde pelo tributo. Ela também define como o imposto sai do pagamento. Por isso, o dono de restaurante precisa entender o papel do app antes de 2027, e não só o desconto que ele dá no prato. Neste guia, você vê o conceito de plataforma digital na lei e a responsabilidade do app e do restaurante. Também confere o tratamento da comissão, o split payment e o efeito no caixa. A discussão sobre a exclusão da taxa de entrega da base de cálculo fica fora deste texto. Por fim, você encontra três exemplos numéricos e um plano de preparação. Tributação do delivery: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Esses valores, porém, têm caráter informativo. Segundo orientação da Receita Federal e do Comitê Gestor do IBS, quem cumpre as obrigações acessórias não paga nada adicional neste ano. Mesmo assim, 2026 serve de ensaio. Segundo o Rei do Delivery, a NFC-e já tem campos separados para IBS e CBS, inclusive em pedidos por WhatsApp e cardápio digital. Empresas do Lucro Presumido e do Lucro Real incluem os campos na NF-e desde 3 de agosto de 2026. Já o Simples Nacional e o MEI entram na obrigação em 4 de janeiro de 2027. Confirme as datas com o seu sistema de emissão. O peso dos aplicativos nas vendas de restaurantes Hoje, os aplicativos dominam o delivery. Segundo pesquisa da Abrasel feita a pedido da 99Food, em agosto de 2026, 86% dos estabelecimentos que fazem entregas recebem pedidos por aplicativos. Os dados chegaram pela BPMoney, em 15 de setembro de 2026. A amostra tem 1.710 empresários e não é probabilística, então os números descrevem os participantes, e não o setor inteiro. Mesmo assim, eles mostram a dependência do canal. Quanto maior o peso do app, maior o impacto de qualquer regra sobre plataformas na margem do restaurante. IBS e CBS no lugar de ICMS, ISS, PIS e Cofins A reforma troca cinco tributos por dois. A CBS, federal, ocupa o lugar de PIS e Cofins. O IBS, dividido entre estados e municípios, ocupa o lugar de ICMS e ISS. A Lei Complementar nº 214/2025 fixou as regras gerais dos dois tributos. A transição segue em etapas. Em 2027, a CBS passa a valer plenamente, e PIS e Cofins saem de cena. Entre 2029 e 2032, o ICMS e o ISS caem aos poucos, enquanto o IBS sobe. Em 2033, o novo sistema opera sozinho. Veja o contexto completo no nosso guia da Reforma Tributária em 2026. Tributação do delivery do restaurante: a alíquota reduzida de 40% O fornecimento de alimentação tem redução de 40% nas alíquotas. Segundo o Rei do Delivery, o regime vale para alimentação e bebida não alcoólica feitas no próprio estabelecimento, incluindo o delivery da própria casa. Com a alíquota de referência em torno de 26,5%, a estimativa de alíquota efetiva fica perto de 16,8%. Ficam de fora a bebida alcoólica, a revenda de produtos prontos de terceiros e o fornecimento a empresas ou eventos, segundo a mesma fonte. Por isso, o cardápio do delivery precisa de classificação item a item. Além disso, a alíquota geral final ainda depende da regulamentação. Tributação do delivery: o que a lei chama de plataforma digital A LC 214 define plataforma digital com precisão. Segundo a Systax, o art. 22, § 1º, descreve a plataforma como a intermediária de operações não presenciais ou eletrônicas entre fornecedor e adquirente. Ela precisa controlar pelo menos um elemento essencial: cobrança, pagamento, termos e condições ou entrega. Na prática, os aplicativos de delivery costumam controlar vários desses elementos ao mesmo tempo. Eles cobram o cliente, repassam o pagamento, fixam as regras e, muitas vezes, organizam a entrega. Portanto, o app de delivery se encaixa bem no conceito legal. Já quem só faz publicidade ou comparação de preços, sem cobrar sobre as vendas, fica fora. Tributação do delivery e a responsabilidade do app e do restaurante A responsabilidade da plataforma depende de quem é o fornecedor. Segundo a Systax, o fornecedor pode morar no Brasil, ser contribuinte e deixar a operação fora de documento fiscal eletrônico. Nesse caso, a plataforma responde solidariamente com ele. Isso está no art. 22, caput, inciso II. Para o restaurante, a lição é direta. O restaurante continua sendo o contribuinte pelas suas vendas, e o app pode ser chamado a responder junto. Portanto, o restaurante deve emitir o documento fiscal de cada pedido, seja pelo app, seja pelo canal próprio. A nota fiscal passa a provar que o restaurante tratou o imposto. Tributação do delivery: quando a plataforma emite a nota ou recolhe o imposto A LC 227/2026 trouxe uma novidade. Segundo a Systax, os §§ 13 a 15 do art. 22 trazem uma opção. Com anuência do fornecedor, a plataforma emite documentos fiscais eletrônicos em nome dele e recolhe o IBS e a CBS das operações intermediadas. O fornecedor continua responsável por eventuais diferenças. Assim, essa possibilidade pode simplificar a rotina do restaurante pequeno. Em contrapartida, ela exige confiança nos dados que o app usa. Por isso, antes de dar a anuência, peça ao contador que leia o termo da plataforma. Confira se a classificação dos itens está correta, porque um erro do app vira erro do restaurante. Deveres de informação e a exposição da plataforma A plataforma também tem deveres de informação. Segundo a Systax, o descumprimento desses deveres pode alterar o regime de responsabilidade. O cumprimento, por sua vez, reduz a exposição, mas não a exclui de forma ampla e automática. Se a plataforma não controla nenhum elemento essencial, ela não responde, segundo o art. 22, § 11. Na
Tributação de Food Truck e Ambulantes: o que Muda no Novo Sistema Tributário
A tributação de food truck muda pouco para quem é MEI e muda bastante para quem vende a empresas ou cresce além do limite. Quem vende lanche na rua, em feira ou em evento precisa saber em qual regime está. Por isso, o primeiro passo é separar três perfis: o MEI, o optante do Simples Nacional e o regime regular. Cada um segue uma regra diferente de IBS e CBS, e o crédito para o cliente depende disso. Neste guia, você vê como a reforma trata o MEI e o Simples. Também entende o que muda na nota fiscal e no local da operação. Além disso, confere três exemplos numéricos e um plano de preparação em quatro passos. Tributação de food truck: o que já muda em 2026 Em 2026, a CBS roda em fase de teste, com alíquota de 0,9%, e o IBS começa com 0,1%. Esses valores têm caráter informativo. Segundo a Receita Federal e o Comitê Gestor do IBS, quem cumpre as obrigações acessórias não paga nada adicional neste ano. Para o MEI, o efeito prático é pequeno agora. Segundo o Metrópoles, em 2026 o MEI emite nota apenas nas vendas para empresas e não precisa preencher os novos tributos. Contudo, 2027 muda o cenário. Por isso, vale usar este ano para organizar caixa, cadastro e documentos. Veja o contexto completo no nosso guia da Reforma Tributária em 2026. Quem é quem: MEI, Simples ou regime regular O food truck pode estar em três situações. O MEI paga um valor fixo mensal por meio do DAS. Já o Simples Nacional cobra um percentual sobre o faturamento, também pelo DAS. Por fim, o regime regular, que inclui Lucro Presumido e Lucro Real, apura IBS e CBS de forma separada. A escolha afeta o crédito. Quem fica no regime regular gera e aproveita crédito. Já o MEI e o Simples tradicional não geram crédito para o cliente empresa. Portanto, o regime muda o preço que o seu cliente consegue aceitar. Tributação de food truck no MEI Segundo a Tactus, o MEI continua pagando o DAS fixo mensal, e o INSS segue dentro dele. O IBS e a CBS passam a compor o DAS, mas em valor pequeno. Além disso, o teto anual segue em R$ 81 mil, e a discussão sobre aumentá-lo corre separada da reforma. O Metrópoles também afirma que o MEI mantém regime próprio e não terá aumento de carga. Em contrapartida, as duas fontes apontam que o crédito é o ponto sensível. Quem vende para o consumidor final quase não sente a mudança. Quem vende para empresa sente mais. Exemplo prático: o food truck MEI vendendo ao consumidor final Imagine um food truck de hambúrguer que fatura R$ 6.000 por mês no balcão, para pessoas físicas. O ano fecha em R$ 72.000, abaixo do teto de R$ 81 mil. O MEI continua pagando o DAS fixo e não calcula imposto sobre cada lanche. Como o cliente é consumidor final, ele não usa crédito. Assim, o fato de o MEI não gerar crédito não pesa na venda. Por outro lado, o custo dos insumos pode subir, porque os fornecedores passam a embutir IBS e CBS no preço. Os números são hipotéticos. O limite de R$ 81 mil e o risco de desenquadramento O limite anual do MEI continua em R$ 81 mil, segundo a Tactus. Algumas reportagens citam R$ 80 mil em trechos isolados, então confirme o valor vigente no Portal do Empreendedor. Ultrapassar o teto pode gerar desenquadramento do MEI. Esse risco cresce com a nota fiscal. Quando o MEI emite documento em todas as vendas, a Receita enxerga o faturamento com mais clareza. Além disso, a reportagem do O Povo lembra que somar receitas do CNPJ e do CPF pode gerar desenquadramento automático. Por isso, evite receber pagamentos do negócio na conta pessoal. Tributação de food truck e a nota fiscal em 2027 A emissão de nota é a maior mudança prática. Segundo o Metrópoles, a partir de 2027 a emissão passa a valer para todo tipo de venda, inclusive para pessoas físicas. A Tactus, porém, afirma que ainda não há regra fechada exigindo nota em toda venda ao consumidor. Como as fontes divergem, trate o ponto como tendência forte, e não como regra confirmada. Em qualquer caso, os campos de IBS e CBS entram na nota do MEI em janeiro de 2027. Portanto, teste a maquininha, o aplicativo de emissão e o fluxo de caixa antes dessa data. Nanoempreendedor: a faixa isenta que gerou dúvida O Metrópoles menciona o nanoempreendedor, com receita anual abaixo de R$ 40,5 mil. Segundo a reportagem, essa faixa ficaria isenta dos novos tributos. Um ato regulamentador chegou a exigir CNPJ e nota eletrônica para ela a partir de 2027, mas o governo o revogou após contestação. Esse é um tema em movimento. Assim, quem vende em pequena escala, como o ambulante de fim de semana, deve acompanhar a regulamentação. Enquanto não houver regra clara, a postura mais segura é manter o cadastro regular e guardar comprovantes de venda. Tributação de food truck no Simples Nacional O food truck que fatura acima do teto do MEI costuma migrar para o Simples. Nesse regime, o DAS continua, e a reforma muda menos a rotina. Em contrapartida, o optante do Simples tradicional não gera nem aproveita todo o crédito da cadeia. A nota fiscal ganha campos novos. Para o Simples e o MEI, a obrigação de preencher IBS e CBS chega em 4 de janeiro de 2027. Já o regime regular preenche desde 3 de agosto de 2026. Esses prazos vêm de notas técnicas que ainda recebem ajustes, então confirme as datas com o seu sistema de emissão. Simples híbrido: quando compensa para o food truck O Simples ganhou uma opção híbrida. Nela, a empresa recolhe IBS e CBS fora do DAS e passa a gerar crédito. A janela de opção para 2027 foi de 1º a 30 de setembro de 2026. Se você perdeu o prazo, converse com o contador
Tributação de Eventos e Catering: Serviço Eventual ou Operação Contínua na Reforma
A tributação de eventos muda de verdade na reforma, e o catering entra no centro dessa conversa. Casamento, formatura e festa corporativa têm uma lógica. Já o contrato mensal de refeições para uma empresa tem outra. Por isso, o buffet precisa separar o serviço eventual da operação contínua. Essa diferença decide a alíquota, o crédito do cliente e o caixa da empresa. Neste guia, você vê quem é contribuinte, o que fica fora da redução de 40% e como o crédito muda o preço. Também confere três exemplos numéricos e um plano de preparação em quatro passos. Tributação de eventos: o que já muda em 2026 Em 2026, a CBS roda em fase de teste, com alíquota de 0,9%, e o IBS começa com 0,1%. Esses valores têm caráter informativo. Segundo a Receita Federal e o Comitê Gestor do IBS, quem cumpre as obrigações acessórias não paga nada adicional neste ano. Mesmo assim, 2026 serve de ensaio. A nota fiscal passa a trazer campos novos, e os sistemas de emissão precisam de ajuste. Empresas do Lucro Presumido e do Lucro Real preenchem IBS e CBS na NF-e desde 3 de agosto de 2026. Já o Simples Nacional e o MEI entram na obrigação em 4 de janeiro de 2027. Esses prazos vêm de notas técnicas que ainda recebem ajustes, então confirme as datas com o seu sistema de emissão. O tamanho do setor de eventos Ele é grande e espalha o imposto por muitos negócios pequenos. O III Dimensionamento do Setor de Eventos, feito pelo Sebrae com a ABEOC Brasil e a FIEC, mostra 12,7 milhões de empregos em 2024. A IstoÉ Dinheiro publicou o estudo em 7 de maio de 2026. O mesmo levantamento aponta faturamento de R$ 813,5 bilhões e 4,6% do PIB. Além disso, cerca de 300 mil empresas atuam no setor, e 73,1% delas são microempresas. Portanto, qualquer mudança de imposto atinge uma base enorme de pequenos prestadores. Quem é contribuinte: eventual ou habitual A pergunta que muita gente faz é simples: quem faz eventos esporadicamente paga IBS e CBS? Segundo a Simtax, o art. 21 da LC 214/2025 define o contribuinte como quem fornece bens ou serviços de modo habitual ou em volume que caracterize atividade econômica. A mesma fonte afirma que a venda ocasional de bem próprio não torna a pessoa contribuinte. Contudo, o texto trata de bens, e não de serviços de evento. Quem presta serviço por contrato, com cobrança e propaganda, tende a se enquadrar como atividade econômica. Por isso, confirme o seu caso com o contador. Tributação de eventos e a diferença entre eventual e contínuo No dia a dia do setor, a palavra “eventual” descreve o serviço contratado por evento. O casamento é o exemplo clássico. A “operação contínua” descreve o contrato recorrente, como refeições mensais para uma empresa ou cozinha para uma comissária de transporte. Na verdade, a reforma não cria uma regra única para o “eventual”. Ela olha o tipo de serviço e o cliente. Assim, o casamento e o contrato mensal podem pagar a mesma alíquota cheia, mas o crédito do cliente muda. No contrato com empresa, o adquirente costuma aproveitar crédito. No casamento, o consumidor final não aproveita. Por que a redução de 40% de restaurantes não vale para buffet O restaurante tem um regime específico. Segundo a Econet, o art. 275 da LC 214/2025 reduz em 40% as alíquotas de IBS e CBS para bares, restaurantes e lanchonetes no fornecimento de alimentação. Contudo, o § 2º do art. 273 deixa algumas operações fora do regime. A lista inclui a alimentação para eventos, o catering para operadores de transporte e outros serviços de alimentação sob contrato. Também fica fora o fornecimento preponderante a empresas, como refeições industriais e marmitas regulares. Portanto, o buffet não herda o desconto do restaurante. Tributação de eventos: o que a lei deixa de fora do regime A leitura da Econet cita códigos da Nomenclatura Brasileira de Serviços, a NBS. Os códigos 1.0301.31.00, 1.0301.32.00 e 1.0301.39.00 cobrem três casos. São eles: alimentação para eventos, catering para transporte e outros serviços de alimentação sob contrato. A CNAE 5620-1/01 cobre o fornecimento preponderante a empresas. Na prática, isso significa classificar bem o seu serviço. Se a sua nota descreve “alimentação para eventos”, a operação segue o regime geral. Por isso, revise a descrição dos serviços, o CNAE e a classificação da NBS no sistema de emissão. Um enquadramento errado pode custar caro no preço ou no crédito do cliente. Tributação de eventos e o regime geral com crédito Em maio de 2026, o parecer da TAGD Advogados afirma que o catering e o fornecimento de refeições para empresas seguem o regime geral. Esse regime não tem a redução de alíquota, mas dá direito a crédito ao adquirente. Esse ponto muda a negociação. A empresa cliente enxerga o imposto embutido como crédito, e não como custo. Em contrapartida, o fornecedor que não gera crédito perde competitividade. Assim, o regime tributário do buffet passa a fazer parte da proposta comercial. Quanto custa hoje e quanto pode custar Fernando Pigatti publicou um texto no Jornal Contábil em 14 de outubro de 2025. Segundo ele, a carga atual sobre eventos sociais fica entre 5,65% e 8,65%. Essa faixa soma ISS de 2% a 5% com PIS e Cofins de 3,65%, principalmente no Lucro Presumido. O mesmo texto afirma que a alíquota combinada de IBS e CBS pode chegar a 28% da operação. Esses números são do autor, e a alíquota definitiva ainda depende de regulamentação. Mesmo assim, a ordem de grandeza mostra o risco. Portanto, simule a nova carga antes de fechar contratos de 2027. Exemplo prático: o casamento com buffet completo Considere um casamento com 150 convidados e buffet a R$ 400 por pessoa. O contrato soma R$ 60.000. Suponha uma alíquota de 26,5% calculada “por fora” e sem redução. O imposto embutido seria de cerca de R$ 12.569. Hoje, na faixa de 5,65% a 8,65%, a carga ficaria entre R$ 3.390 e R$ 5.190. Imagine
Reforma Tributária para Franquias: como Fica a Apuração Consolidada em Redes de Fast Food
A reforma tributária para franquias traz uma regra que as redes precisam entender cedo. A apuração é do contribuinte, e não de cada loja. Se a rede tem várias unidades sob o mesmo CNPJ raiz, o IBS e a CBS podem ser apurados de forma consolidada. Se cada loja é de um franqueado diferente, cada uma apura o seu imposto, e o franqueador vira fornecedor. Por isso, a estrutura jurídica da rede define quem aproveita crédito, quem paga o imposto e quando o dinheiro sai do caixa. Neste guia, você vê a diferença entre rede própria e franquia, e como a apuração consolidada funciona. Também confere o tratamento de royalties, fundo de propaganda e centro de distribuição. Por fim, você encontra três exemplos numéricos e um plano de preparação. Reforma tributária para franquias: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Esses valores, porém, têm caráter informativo. Segundo orientação da Receita Federal e do Comitê Gestor do IBS, quem cumpre as obrigações acessórias não paga nada adicional neste ano. Mesmo assim, 2026 serve de ensaio. A nota fiscal passa a trazer campos novos, e os sistemas de emissão precisam de ajuste. Empresas do Lucro Presumido e do Lucro Real incluem os campos de IBS e CBS na NF-e desde 3 de agosto de 2026. Já o Simples Nacional e o MEI entram na obrigação em 4 de janeiro de 2027. Esses prazos vêm de notas técnicas que ainda recebem ajustes, então confirme as datas com o seu sistema de emissão. O tamanho do franchising de alimentação O setor é grande e cresce rápido. Segundo a ABF, no Central do Varejo, o franchising de alimentação faturou R$ 79,8 bilhões em 2025. A alta foi de 15,6% sobre 2024. O segmento reúne mais de 900 redes. A pesquisa ouviu 62 marcas, com 15.975 pontos de venda, e o Central do Varejo a publicou em 31 de agosto de 2026. Com tantas unidades, pequenas diferenças de imposto viram grandes valores. Portanto, a forma como a rede organiza a apuração pesa no resultado de todo o grupo. Reforma tributária para franquias: IBS e CBS no lugar de ICMS, ISS, PIS e Cofins A reforma troca cinco tributos por dois. A CBS, federal, ocupa o lugar de PIS e Cofins. O IBS, dividido entre estados e municípios, ocupa o lugar de ICMS e ISS. A Lei Complementar nº 214/2025 fixou as regras gerais dos dois tributos. A transição segue em etapas. Em 2027, a CBS passa a valer plenamente, e PIS e Cofins saem de cena. Entre 2029 e 2032, o ICMS e o ISS caem aos poucos, enquanto o IBS sobe. Em 2033, o novo sistema opera sozinho. Veja o contexto completo no nosso guia da Reforma Tributária em 2026. Reforma tributária para franquias: quem é o contribuinte A pergunta central é: quem é o contribuinte? Na rede própria, as lojas pertencem à mesma pessoa jurídica. Na franquia, cada franqueado costuma ter o seu próprio CNPJ. A diferença muda tudo na reforma. Segundo a Elscon, a transferência entre estabelecimentos do mesmo contribuinte não sofre incidência de IBS e CBS. Além disso, o regime regular apura tudo de forma consolidada. Empresas distintas do mesmo grupo econômico não se beneficiam da regra. Portanto, franqueador e franqueado, que são empresas diferentes, vendem e compram entre si, com imposto. Reforma tributária para franquias e a apuração consolidada Nesse modelo, a empresa soma débitos e créditos de todos os estabelecimentos. O resultado líquido é o imposto a pagar. Segundo a Elscon, a regra vale para contribuintes do regime regular e abrange os estabelecimentos do mesmo contribuinte. Hoje, por exemplo, o ICMS costuma ser apurado por estabelecimento, com saldos credores presos em lojas que compram mais do que vendem. A consolidação do IBS e da CBS pode destravar esse efeito. Contudo, a fonte se limita ao conteúdo da própria página e não identifica o artigo exato da lei. Por isso, confirme o dispositivo no texto oficial antes de decidir. Reforma tributária para franquias e o cadastro de estabelecimentos Primeiro, a consolidação depende de um cadastro correto. Segundo a Elscon, o cadastro societário deve identificar quais unidades pertencem à mesma pessoa jurídica. Se o sistema tratar a filial como comprador independente, ele pode criar débito ou crédito que não existe. Por isso, revise o cadastro de cada loja, o CNPJ raiz e o código de cada estabelecimento. Em seguida, confira se o sistema de emissão sabe que a transferência entre lojas da mesma empresa não gera imposto. Além disso, mantenha a rastreabilidade entre a compra, a movimentação interna e a venda final. Exemplo prático: a rede própria com três lojas Para ilustrar, considere uma rede com três lojas sob o mesmo CNPJ. Em um mês, a loja A tem débito de R$ 12.000 e crédito de R$ 7.000. Isso dá R$ 5.000 a pagar. A loja B tem débito de R$ 8.000 e crédito de R$ 6.000, o que dá R$ 2.000 a pagar. A loja C acaba de reformar e tem débito de R$ 5.000 e crédito de R$ 9.000. Isso gera um saldo credor de R$ 4.000. Se a apuração fosse por loja, a rede pagaria R$ 7.000 e deixaria R$ 4.000 de crédito preso. Na apuração consolidada, por outro lado, o saldo líquido é de R$ 3.000 a pagar. Os números são hipotéticos e simplificam as regras. Reforma tributária para franquias: royalties e taxa de franquia Na franquia, os royalties e a taxa inicial são serviços que o franqueador presta ao franqueado. A Dartiba Lefaria lembra que a doutrina e a jurisprudência veem os royalties como prestação de serviços. Além disso, o STF validou o ISS sobre franquias no RE 603.136. Com a reforma, o IBS e a CBS passam a incidir sobre esses pagamentos. Uma coluna publicada na Exame alerta que a alíquota pode chegar a 27,5%. Em contrapartida, o franqueado no regime regular tende a
Contencioso Tributário do IBS e da CBS: como Funciona a Disputa Administrativa quando Há Divergência de Cálculo
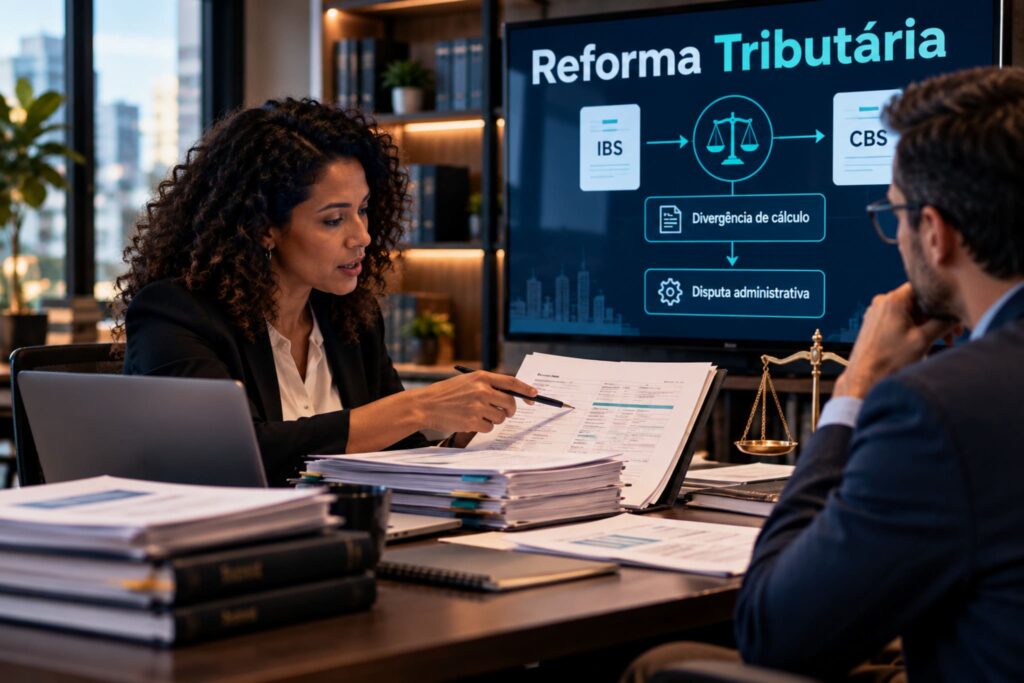
O contencioso tributário do IBS vai nascer de um problema simples: a empresa calcula o imposto de um jeito, e o Fisco entende de outro. Pode ser um crédito que a autoridade glosa, uma alíquota que ela questiona ou uma nota com classificação diferente da esperada. Quando isso acontece, começa uma disputa administrativa, com prazos curtos e regras próprias. Como o IBS e a CBS têm órgãos de julgamento separados, a empresa pode enfrentar dois caminhos ao mesmo tempo. Por isso, entender o processo antes de ele começar vale mais do que correr depois do auto. Neste guia, você vê quem julga cada tributo, como funcionam os prazos e o que acontece em cada fase. Também confere os cuidados com provas, multas e decisões divergentes. Por fim, você encontra três exemplos numéricos e um plano de preparação. Contencioso tributário do IBS: por que o tema importa agora A disputa tributária já é enorme no Brasil. Segundo estimativa citada pelo InfoMoney, o contencioso tributário somava R$ 5,4 trilhões no fim de 2020, o equivalente a 75% do PIB. O número inclui processos administrativos e judiciais, nos três níveis de governo. Ele é antigo, mas dá a medida do problema. A reforma promete reduzir essa litigiosidade com regras mais simples. Ainda assim, ela cria um sistema novo, com órgãos novos e conceitos novos. Portanto, nos primeiros anos, a insegurança tende a ser maior. A empresa que se prepara cedo reduz o risco de perder prazo ou prova. Dois tributos, dois caminhos de disputa A reforma troca cinco tributos por dois, mas não cria um processo único. A CBS, federal, segue o rito do Decreto nº 70.235/1972, com as mudanças da Lei Complementar nº 227/2026. O IBS segue as regras da própria LC 227, com julgamento pelo Comitê Gestor do IBS, o CGIBS. Segundo a Contábeis, o mesmo fato pode gerar dois autos, julgados em sistemas diferentes e com resultados possivelmente distintos. A fonte alerta que não há mecanismo de prevenção automática. Veja o contexto geral no nosso guia da Reforma Tributária em 2026. Quem julga a CBS: Receita, DRJ e CARF Na CBS, o rito é familiar para as empresas. Segundo a Barbieri Advogados, a primeira instância fica com as Delegacias da Receita Federal de Julgamento, as DRJ. O recurso voluntário vai ao CARF, e a divergência entre decisões do CARF pode chegar à Câmara Superior. O auto de infração ou a notificação de lançamento dá 20 dias úteis para pagar ou impugnar. A impugnação tempestiva suspende a exigibilidade do crédito. Se a empresa não paga nem impugna, a autoridade declara a revelia. Portanto, o silêncio custa caro. Contencioso tributário do IBS: quem julga no CGIBS No IBS, o órgão decisor é o CGIBS. Segundo a análise publicada pela APET, o modelo tem três instâncias: uma inicial, uma recursal e uma superior de uniformização. Os tribunais administrativos estaduais e municipais de ICMS e ISS devem ser extintos após a implantação completa da reforma. Esse desenho ainda depende do regulamento único do CGIBS e de normas complementares. Além disso, as fontes divergem sobre alguns detalhes, como o número de câmaras e a composição dos órgãos. Por isso, confirme sempre o texto oficial antes de tomar uma decisão de defesa. O que é divergência de cálculo e onde ela nasce Divergência de cálculo é a diferença entre o imposto que a empresa apurou e o que o Fisco entende como devido. Ela nasce, em geral, de quatro pontos. O primeiro é a alíquota, quando o Fisco discorda da redução aplicada. Em segundo lugar vem o crédito, quando a autoridade glosa um valor que a empresa descontou. O terceiro ponto é a classificação tributária do produto ou serviço, que define a alíquota. Por fim, há o enquadramento do regime, como o Simples ou o regime regular. Portanto, quase toda disputa começa na nota fiscal. Quanto mais precisa a nota, menor o risco de divergência. Antes da disputa: consulta e orientação do Fisco A melhor forma de evitar o contencioso é perguntar antes. Segundo a NetCPA, em análise da LC 227, a Diretoria de Tributação do CGIBS emite pareceres em soluções de consulta. A fonte, porém, não define o efeito desses pareceres sobre o processo. Confirme esse ponto no regulamento. Na CBS, a consulta segue o rito federal. Em qualquer caso, guarde a resposta e use-a como prova de boa-fé. Além disso, a LC 227 prevê que divergências de interpretação surgidas na fiscalização do IBS sigam um procedimento a ser disciplinado pelo CGIBS. Portanto, acompanhe as normas que vêm por aí. Contencioso tributário do IBS: como o processo começa O processo administrativo do IBS cobre o lançamento de ofício, as penalidades por obrigações acessórias e o indeferimento de pedidos de restituição e ressarcimento. Segundo a NetCPA, a LC 227 lista como princípios o devido processo legal, o contraditório e a ampla defesa. Entram ainda a verdade material, a celeridade e a segurança jurídica. O Fisco inicia o caso com o lançamento de ofício. A empresa recebe a intimação, em regra, por meio eletrônico. Segundo a mesma fonte, a intimação vale 10 dias após a data do comprovante, se o contribuinte não consultar o domicílio eletrônico ou o sistema. Por isso, acesse o domicílio eletrônico com frequência. Prazos no contencioso tributário do IBS: dias úteis, recesso e controle A contagem dos prazos no IBS é feita em dias úteis. Segundo a NetCPA, o art. 62 da LC 227 suspende os prazos de 20 de dezembro a 20 de janeiro e não prevê sessões de julgamento nesse período. Quando a lei não fixa prazo, valem 10 dias úteis. A impugnação tem 20 dias, contados da intimação do lançamento. A Contábeis lista outros prazos úteis: 10 dias úteis para recurso especial e 5 dias úteis para pedido de retificação. Na CBS, a manifestação de inconformidade contra compensação não homologada tem 30 dias corridos. Como os prazos variam, a fonte recomenda um sistema dedicado de controle, com folga de três dias úteis antes do vencimento. Exemplo prático: o crédito
Comitê Gestor do IBS: o que É e como Vai Fiscalizar Bares e Restaurantes
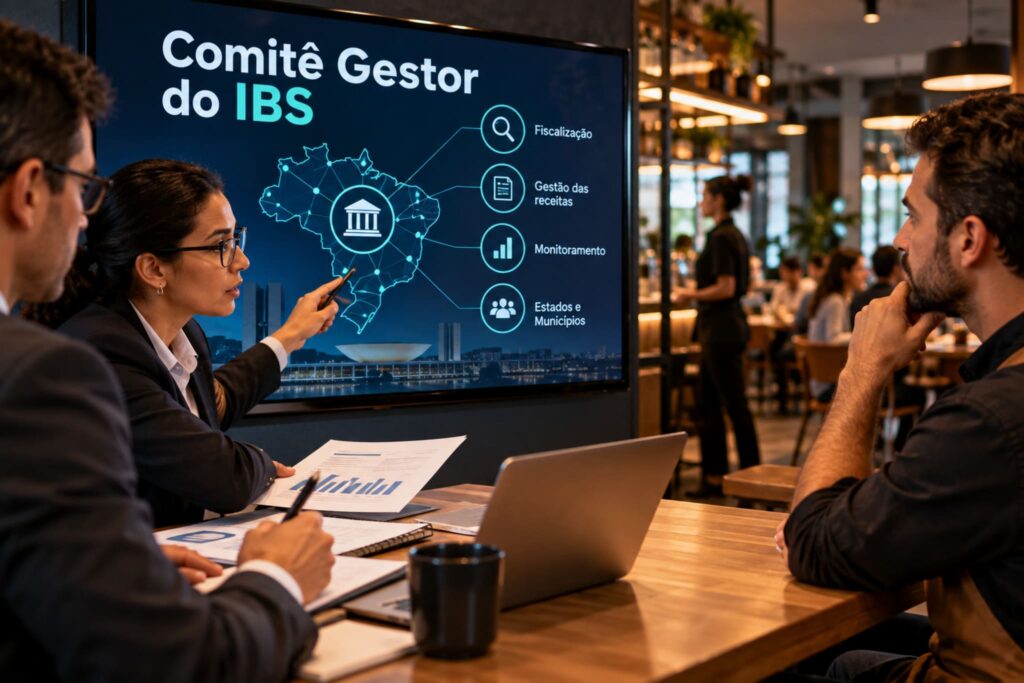
O Comitê Gestor do IBS é o órgão que vai cobrar, fiscalizar e distribuir o imposto que substitui o ICMS e o ISS. Para bares e restaurantes, ele importa muito. Hoje, o dono de restaurante lida com a prefeitura, a Secretaria da Fazenda do estado e a Receita Federal, cada uma com regras próprias. Com a reforma, o IBS passa a ter uma administração nacional, com regulamento único. Por isso, entender quem é esse órgão e o que ele vai olhar ajuda a evitar autuações. Neste guia, você vê o que é o Comitê Gestor do IBS e como ele funciona. Também confere o que o regulamento já traz e o que a fiscalização deve observar em um restaurante. Por fim, você encontra três exemplos numéricos e um plano de preparação. Comitê Gestor do IBS: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Esses valores têm caráter informativo. Segundo orientação da Receita Federal e do Comitê Gestor do IBS, quem cumpre as obrigações acessórias não paga nada adicional neste ano. Mesmo assim, 2026 é um ano de muita movimentação. O Comitê foi instituído por lei em janeiro, aprovou o regimento interno em abril e publicou o regulamento do IBS no fim de abril. Além disso, restaurantes do regime regular incluem os campos de IBS e CBS na NF-e desde 3 de agosto de 2026. Portanto, a fiscalização futura já começa a se desenhar agora. A linha do tempo do Comitê Gestor do IBS em 2026 O ano de 2026 concentra os marcos do órgão. Em 13 de janeiro, a lei complementar instituiu o Comitê. No fim do mesmo mês, estados e municípios confirmaram os 54 representantes do Conselho Superior. Já em 8 de abril, o Comitê aprovou o regimento interno e apresentou a minuta do regulamento, segundo o portal Reforma Tributária. Em 30 de abril, o Comitê publicou o regulamento. Depois, em 1º de agosto, as penalidades por obrigações acessórias passaram a valer. Dois dias depois, a NF-e do regime regular ganhou os campos novos. Já em 4 de janeiro de 2027, o Simples e o MEI entram na obrigação. Por fim, o mandato provisório do Comitê termina em 31 de março de 2027. Portanto, o restaurante tem poucos meses para organizar a rotina. O que é o Comitê Gestor do IBS Segundo o escritório Barbieri Advogados, o Comitê Gestor é uma entidade pública. Ela reúne estados, Distrito Federal e municípios para administrar o IBS de forma integrada. A Emenda Constitucional 132/2023 previu o órgão, e as leis complementares 214/2025 e 227/2026 detalharam as regras. A Lei Complementar nº 227/2026, publicada em 13 de janeiro de 2026, define o Comitê como entidade pública de caráter técnico e operacional. Ele tem independência técnica, administrativa, orçamentária e financeira, e sede no Distrito Federal. Em termos simples, é uma espécie de administração tributária única do IBS. Quem decide no Comitê Gestor do IBS O órgão máximo é o Conselho Superior, com representação paritária. Segundo o site do próprio Comitê, o Conselho tem 54 membros. São 27 representantes dos estados e do Distrito Federal e 27 representantes dos municípios. O mesmo texto informa que o Comitê atua com mandato provisório até 31 de março de 2027. Antes dessa data, ocorrerá um processo eleitoral para os representantes municipais. Além do Conselho, a estrutura inclui presidência, diretoria executiva, corregedoria e áreas técnicas, como fiscalização, arrecadação, tributação, tecnologia e contencioso. O que o Comitê Gestor do IBS faz na prática Segundo a Felsberg, as competências principais são cinco. O Comitê edita o regulamento único do IBS e arrecada, compensa e distribui a receita. Também decide o contencioso administrativo, coordena a fiscalização e a cobrança e uniformiza a interpretação da legislação. Para o restaurante, isso muda a rotina. Hoje, um mesmo negócio pode lidar com regras diferentes de ISS em cada município. Com o IBS, o regulamento é único, e a interpretação tende a ser uniforme. Em contrapartida, o órgão tem um volume enorme de dados. Segundo o Barbieri, o órgão administra cerca de R$ 1 trilhão por ano. O regulamento do IBS já saiu A publicação do texto veio rápido. Segundo o Comitê Gestor, a Resolução CGIBS nº 6, de 30 de abril de 2026, publicou o regulamento do IBS, com 617 artigos. O texto trata de obrigações acessórias, regimes específicos e diferenciados, bens de capital e cesta básica, entre outros temas. Segundo a Mattos Filho, as penalidades por descumprimento de obrigações acessórias passam a valer em 1º de agosto de 2026. Contudo, a Receita Federal sinalizou uma postura educativa em 2026 e adiou a cobrança efetiva de penalidades para 2027. A mesma fonte lembra que as normas ainda podem receber complementações. Por que o tema importa para bares e restaurantes O setor de alimentação fora do lar tem muitos pequenos negócios, alto volume de vendas e uso intenso de dinheiro vivo, Pix e cartão. Esse perfil costuma atrair a atenção da fiscalização, porque as vendas são numerosas e a emissão de nota varia muito. Além disso, o restaurante convive com regimes diferentes dentro da mesma conta. A alimentação tem redução de 40% nas alíquotas, o que leva a uma alíquota efetiva de 15,9% a 16,8%. Já as bebidas alcoólicas ficam fora desse regime e seguem a alíquota cheia. Portanto, a classificação correta de cada item vira um ponto de controle. Veja o contexto completo no nosso guia da Reforma Tributária em 2026. Como será a fiscalização compartilhada do IBS Segundo a Felsberg, estados, Distrito Federal e municípios fiscalizam os contribuintes em seus territórios. Cada procedimento tem uma administração titular e outra cotitular, de esferas diferentes. Em outras palavras, o fiscal do município e o fiscal do estado trabalham sobre o mesmo imposto, com coordenação do Comitê. Para o restaurante, o efeito é a redução da duplicidade. Em vez de duas fiscalizações com regras diferentes, há um regulamento único. Contudo, a base de dados é maior.
Fim da Guerra Fiscal: o que Acontece com os Benefícios Locais que Restaurantes Usam Hoje
O fim da guerra fiscal muda a vida de quem tem restaurante, bar ou buffet. Hoje, o dono paga ICMS ou ISS, e o valor muda conforme o estado e o município. Alguns têm regime especial, alíquota reduzida ou isenção local. Com a reforma, o IBS substitui esses tributos, e estados e municípios perdem a autonomia para criar novos benefícios sobre eles. Por isso, quem depende de um incentivo local precisa saber quando ele acaba e o que vem no lugar. Neste guia, você vê como a reforma encerra a competição entre estados e municípios e o que acontece com os benefícios que já existem. Também confere o fundo de compensação, o efeito do destino do imposto e o que muda para quem presta serviço de alimentação. Por fim, você encontra três exemplos numéricos e um plano de preparação. Fim da guerra fiscal: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Esses valores, porém, têm caráter informativo. Segundo orientação da Receita Federal e do Comitê Gestor do IBS, quem cumpre as obrigações acessórias não paga nada adicional neste ano. Mesmo assim, 2026 serve de ensaio. A nota fiscal passa a trazer campos novos, e os sistemas de emissão precisam de ajuste. Empresas do Lucro Presumido e do Lucro Real incluem os campos de IBS e CBS na NF-e desde 3 de agosto de 2026. Já o Simples Nacional e o MEI entram na obrigação em 4 de janeiro de 2027. Esses prazos vêm de notas técnicas que ainda recebem ajustes, então confirme as datas com o seu sistema de emissão. O que é a guerra fiscal e por que ela existe A guerra fiscal é a disputa entre entes federativos para atrair empresas com incentivos. No ICMS, os estados concedem créditos presumidos e alíquotas menores. No ISS, os municípios reduzem a alíquota ou isentam atividades. Segundo a Câmara dos Deputados, a Lei Complementar 24/1975 exigia unanimidade no Confaz para os incentivos de ICMS. A disputa nasceu justamente do descumprimento dessa regra. No ISS, a lei já fixa um piso. A Lei Complementar nº 116/2003 estabelece alíquota mínima de 2% para a maioria dos serviços, justamente para frear a corrida para baixo. Mesmo assim, benefícios locais e a escolha do município de recolhimento continuaram influenciando a carga das empresas. Para o restaurante, o resultado prático dessa disputa sempre foi desigual. Dois negócios iguais, em cidades vizinhas, pagavam valores diferentes e competiam em condições distintas. Com a reforma, a regra tende a ficar mais parecida em todo o país. A vantagem passa a vir da gestão, e não do endereço. Mesmo assim, a transição leva anos, e o benefício antigo ainda convive com o novo imposto. IBS e CBS no lugar de ICMS, ISS, PIS e Cofins A reforma troca cinco tributos por dois. A CBS, federal, ocupa o lugar de PIS e Cofins. O IBS, dividido entre estados e municípios, ocupa o lugar de ICMS e ISS. A Lei Complementar nº 214/2025 fixou as regras gerais dos dois tributos. A transição segue em etapas. Em 2027, a CBS passa a valer plenamente, e PIS e Cofins saem de cena. Entre 2029 e 2032, o ICMS e o ISS caem aos poucos, enquanto o IBS sobe. Em 2033, o novo sistema opera sozinho. Veja o contexto completo no nosso guia da Reforma Tributária em 2026. Fim da guerra fiscal: quando os benefícios locais acabam A reforma retira a autonomia para criar novos benefícios sobre os tributos extintos. Segundo o Migalhas, estados e municípios deixam de poder conceder novos incentivos de ICMS e ISS. A lógica é uma arrecadação neutra, com eventuais políticas de incentivo feitas por gasto público direto. Os benefícios existentes não acabam de uma vez. A Câmara informa que os incentivos de ICMS se encerram em 2032, junto com a redução gradual do imposto. Entre 2029 e 2032, o ICMS e o ISS caem aos poucos, e o IBS ocupa o espaço. Portanto, quem usa um benefício local ainda o aproveita por um tempo, mas ele perde valor a cada ano. O fundo de compensação de R$ 160 bilhões A reforma criou um fundo para compensar empresas com benefícios de ICMS. Segundo a Agência Câmara, o Fundo de Compensação de Benefícios Fiscais soma R$ 160 bilhões ao longo de oito anos, de 2025 a 2032. Os valores seguem corrigidos pelo IPCA. Mas o fundo não alcança todo mundo. Ele atende empresas com incentivos de ICMS concedidos por estados sem apoio dos demais. Segundo o Portal da Reforma Tributária, os benefícios elegíveis são onerosos, concedidos até 31 de maio de 2023, por prazo certo e com contrapartidas. Portanto, o restaurante com um regime especial comum, sem contrapartida e sem prazo, tende a ficar de fora. Quem tem direito à compensação e como pedir Para receber, porém, a empresa precisa se habilitar. Segundo o Portal da Reforma Tributária, o requerimento vai de 1º de janeiro de 2026 a 31 de dezembro de 2028. A empresa deve comprovar escrituração regular, ausência de impedimentos e cadastro em dia. Depois, informa mensalmente os dados do benefício extinto. O pedido de crédito compensatório deve sair em até três anos, sob pena de prescrição. A Receita tem 60 dias para analisar, e o pagamento ocorre em até 30 dias após a autorização. Se houver indício de irregularidade, a revisão pode durar até 360 dias. Como a fonte é uma coluna de opinião, confirme os prazos no regulamento. O caso dos regimes especiais de ICMS para bares e restaurantes Além disso, alguns estados têm regimes próprios para o setor. Em São Paulo, segundo o Jornal de Brasília, existe há mais de 30 anos um regime especial que reduz o ICMS de bares e restaurantes. Em dezembro de 2024, o governo estadual propôs encerrá-lo. A matéria estimou que a carga efetiva poderia subir de 3,2% para 9,6%. O texto não informa o desfecho da proposta, então confira a
Imposto na Nota Fiscal: o que o Cliente Vai Ver Discriminado na Conta do Restaurante
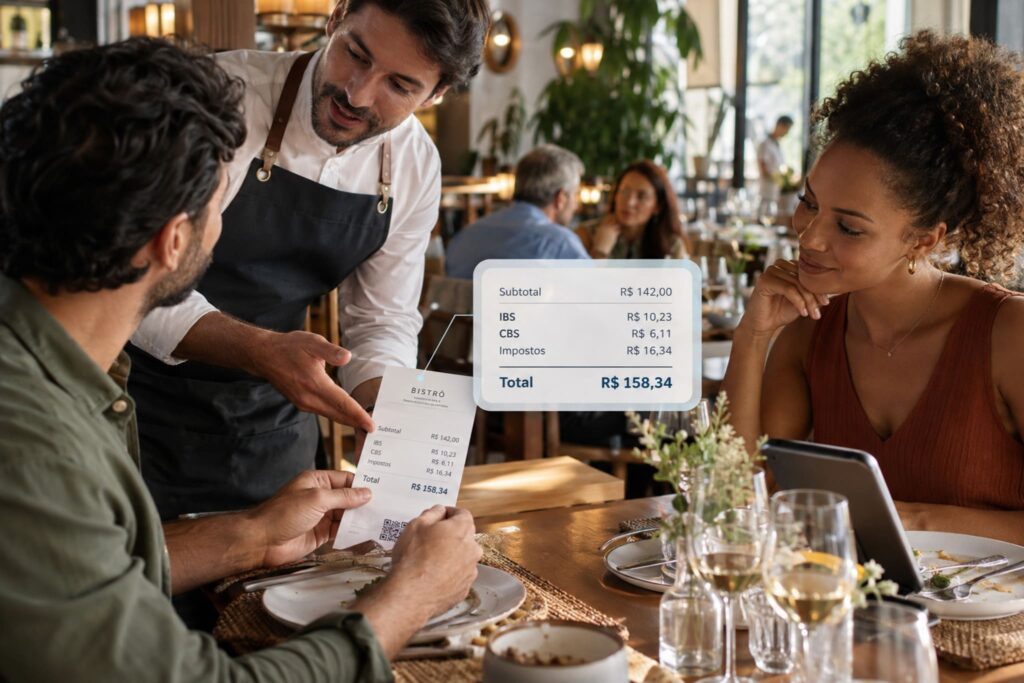
O imposto na nota fiscal vai ficar mais visível para o cliente do restaurante nos próximos meses. Hoje, a maioria das pessoas olha o total da conta e ignora o rodapé do cupom. Com a Reforma Tributária, o documento passa a trazer IBS e CBS destacados, e isso pode gerar perguntas na mesa. Afinal, quem não entende um número novo tende a desconfiar dele. Neste guia, você entende o que o cliente já vê hoje e o que vai passar a ver. Também descobre por que o valor do cupom não é o imposto que o restaurante realmente paga. Por fim, você confere como treinar a equipe para responder com segurança e como preparar o sistema de emissão. Imposto na nota fiscal: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Esses valores aparecem na nota, mas têm caráter informativo. Segundo orientação conjunta da Receita Federal e do Comitê Gestor do IBS, não há pagamento adicional em 2026 para quem cumpre as obrigações acessórias. Portanto, o restaurante emite a nota com campos novos, mas ainda não recolhe esses tributos de forma efetiva. Essa fase serve para calibrar sistemas, cadastros e processos. Ela também funciona como ensaio para o que o cliente vai ver depois. O cronograma depende do regime. Empresas do Lucro Presumido e do Lucro Real incluem os campos de IBS e CBS na NF-e desde 3 de agosto de 2026. Já o Simples Nacional e o MEI só ficam obrigados a partir de 4 de janeiro de 2027. Para a NFC-e, o cupom do consumidor, o cronograma técnico prevê versões em produção entre outubro e novembro de 2026. Esses prazos vêm de notas técnicas que ainda recebem ajustes. Por isso, confirme as datas com o fornecedor do seu sistema antes de agir. O que o cliente já vê de imposto na nota fiscal hoje Antes de falar do novo, vale lembrar o que já existe. A Lei nº 12.741/2012, conhecida como Lei da Transparência Fiscal, exige informar no documento o valor aproximado dos tributos. Por isso, muitos cupons trazem uma linha como “tributos aproximados”. O Código de Defesa do Consumidor reforça essa lógica. O artigo 6º garante informação adequada e clara sobre produtos e serviços, incluindo os tributos incidentes e o preço. Além disso, a Lei nº 10.962/2004 exige clareza, precisão e legibilidade na informação de preço. Na prática, o cliente já tem acesso a um número aproximado de imposto. Contudo, esse número costuma ser genérico e pouco lido. A Reforma Tributária muda isso ao trazer valores específicos de IBS e CBS no documento. O que o cliente vai ver de imposto na nota fiscal A Nota Técnica 2025.002 define os novos campos dos documentos fiscais eletrônicos. Cada item da nota passa a carregar informações de IBS, CBS e Imposto Seletivo, com códigos de classificação tributária. Esses códigos dizem se o item tem alíquota cheia, reduzida ou zero. Para o consumidor, o efeito prático depende do leiaute do cupom. Segundo análises do mercado, os valores de IBS e CBS aparecem destacados no documento. Além disso, o cupom da NFC-e mantém a informação de tributos aproximados. O formato final varia conforme o sistema do restaurante. Em resumo, o cliente tende a ver três coisas. Primeiro, o total da conta, como sempre. Segundo, uma linha com o valor de IBS e CBS da operação. Terceiro, a informação aproximada de tributos que a lei de 2012 já exige. Vale destacar um ponto. O destaque ocorre no documento fiscal, e não no cardápio. Na mesa, o preço de cada prato continua visível, e o restaurante não pode cobrar o imposto à parte. O preço do cardápio continua sendo o preço final Esse é o ponto que mais gera confusão. De fato, a nota passa a mostrar o imposto, mas o preço do prato continua sendo o valor total. A legislação de defesa do consumidor exige que a informação de preço não dependa de cálculo do cliente. Por exemplo, um prato de R$ 50,00 no cardápio custa R$ 50,00 na conta. O restaurante não soma “mais imposto” no fechamento. O que muda é o documento, que passa a informar quanto desse total corresponde a IBS e CBS. Existe um detalhe técnico que vale conhecer. A Lei Complementar nº 214/2025 manda calcular IBS e CBS “por fora”. Ou seja, a base de cálculo exclui o próprio imposto. Assim, o imposto representa uma fração do preço final menor do que a alíquota nominal sugere. Veja uma conta ilustrativa. Considere uma alíquota efetiva de 16,8% para um prato do regime de alimentação fora do lar. Em um prato de R$ 50,00, a base de cálculo é de R$ 42,81, e o imposto é de R$ 7,19. Isso equivale a 14,4% do preço final, e não a 16,8%. Esse exemplo é uma simplificação. Ele ignora outros fatores, como ajustes de base e regras específicas de cada item. Mesmo assim, mostra por que o valor impresso no cupom pode surpreender quem espera ver a alíquota cheia aplicada sobre o preço. Bebida alcoólica e o Imposto Seletivo na conta A bebida alcoólica não entra no regime reduzido de 40% do setor de alimentação. Ela segue a alíquota cheia de IBS e CBS. Com alíquota de referência entre 26,5% e 28%, o imposto destacado sobre uma bebida tende a superar o de um prato. Por exemplo, uma bebida de R$ 20,00 com alíquota de 27% tem base de R$ 15,75 e imposto de R$ 4,25. Isso corresponde a 21,3% do preço. Na mesma conta, o prato mostra uma fatia menor de imposto. Já o Imposto Seletivo funciona de outro jeito. Ele incide uma única vez, na produção ou na importação, e chega ao restaurante embutido no custo da bebida. A nota técnica prevê campos para ele no documento, mas o restaurante não recolhe esse tributo. Portanto, a forma como ele aparece para o cliente ainda depende do leiaute adotado pelo
Imposto Seletivo sobre Bebidas Açucaradas: Impacto em Lanchonetes, Cafeterias e Sorveterias
As bebidas açucaradas entram na mira do Imposto Seletivo a partir de 2027. Isso preocupa quem vende refrigerante, chá gelado e água saborizada no balcão. Afinal, o nome do tributo sugere que a lanchonete vai recolher mais uma guia. Na prática, o mecanismo funciona de outro jeito, e entender essa diferença evita decisões precipitadas de preço. Neste guia, você entende quem paga o imposto sobre bebidas açucaradas e como o custo chega ao cardápio. Também vê o que entra e o que fica de fora da lista e o que os dados de consumo mostram. Em seguida, entende o que muda para lanchonetes, cafeterias e sorveterias. Por fim, você confere um passo a passo para se preparar. Bebidas açucaradas e Imposto Seletivo: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Portanto, o Imposto Seletivo ainda não aparece na conta do estabelecimento neste ano. Ele passa a valer em 1º de janeiro de 2027, junto com a cobrança plena da CBS. Há um ponto de atenção importante. Segundo levantamento de 29 de setembro de 2026, o Radar da Reforma Tributária não localizou norma publicada com as alíquotas do imposto. A Constituição exige 90 dias entre a publicação da norma e a cobrança. Assim, o calendário de 2027 depende de uma definição que ainda está em aberto. Além disso, o texto-base previa um teto de 2% para o imposto sobre bebidas açucaradas. A Câmara dos Deputados rejeitou esse limite em votação de 16 de dezembro de 2025. Isso deixa aberta a possibilidade de uma alíquota maior. Por isso, qualquer percentual que circula no mercado é estimativa. Use esses números como cenário de teste, não como regra. O ano de 2026 serve para organizar o cardápio e simular margens. Quem paga o Imposto Seletivo sobre bebidas açucaradas O Imposto Seletivo nasceu na Emenda Constitucional nº 132/2023 e ganhou regras na Lei Complementar nº 214/2025. Ele tem função extrafiscal, ou seja, busca desestimular o consumo de bens que fazem mal à saúde. As bebidas açucaradas entram nesse grupo. O tributo é monofásico, e isso muda tudo para o varejo. Ele incide uma única vez, na produção ou na importação do produto. Portanto, quem recolhe é a fábrica de refrigerante ou o importador. Distribuidores, supermercados, lanchonetes e cafeterias não são contribuintes diretos. Ainda assim, o estabelecimento sente o efeito no bolso. A indústria repassa o custo ao distribuidor, e o distribuidor repassa à lanchonete. O resultado chega como aumento no preço de compra do fardo. Há mais um detalhe. O Imposto Seletivo não gera crédito para quem compra o produto. Além disso, a regra geral é que ele componha a base de cálculo do IBS e da CBS. Na prática, isso pode somar um efeito sobre o outro e pesar mais no preço final. O que entra e o que fica de fora da lista A definição de bebidas açucaradas depende da classificação fiscal do produto, a NCM. Segundo análises do mercado, entram as bebidas do código 2202.10.00, que reúne águas com açúcar ou outros adoçantes e águas aromatizadas. Esse grupo inclui refrigerantes, chás prontos adoçados e águas saborizadas. Ficam de fora a água pura, os sucos de fruta e as bebidas à base de leite. Mesmo assim, a classificação depende da composição real e do processo de fabricação, e não do nome comercial ou da embalagem. Um produto vendido como “suco” pode cair no grupo de bebidas adoçadas se a composição o enquadrar assim. Existe uma divergência sobre as versões zero e diet. Algumas fontes apontam que elas ficam fora, enquanto outras indicam que podem entrar se partilharem a mesma classificação. Como o assunto ainda depende da lista oficial, trate essas versões com cautela e confirme quando a regulamentação sair. Por fim, vale lembrar que a lista final vem na lei ordinária. Portanto, acompanhe o anexo com os produtos e a tabela de alíquotas. O que os dados mostram sobre o consumo de bebidas açucaradas Os dados de saúde pública ajudam a entender o alvo do imposto. A pesquisa Vigitel, do Ministério da Saúde, acompanha hábitos de adultos nas capitais brasileiras. Segundo o Vigitel 2006-2023, o consumo de refrigerante em cinco ou mais dias por semana caiu. Ele passou de 30,9% dos adultos em 2007 para 14,9% em 2023. A queda média foi de cerca de 1,05 ponto percentual por ano. Entre 2018 e 2023, porém, a frequência ficou estável. Isso mostra que o hábito diminuiu muito, mas ainda alcança cerca de um em cada sete adultos. Para o dono de lanchonete, o dado traz duas leituras. Primeiro, o consumo de refrigerante segue relevante e sustenta parte do faturamento. Segundo, a tendência de queda indica que o público já migra para opções sem açúcar. Assim, o imposto pode acelerar uma mudança que já está em curso. Lanchonetes: o refrigerante é o item mais exposto Em lanchonetes, a bebida industrializada costuma ser peça central do combo. O refrigerante em lata, a garrafa pet e o chá pronto chegam prontos do fornecedor. Portanto, o Imposto Seletivo já vem embutido no custo desses itens. Considere uma lata de refrigerante que a lanchonete compra por R$ 3,20 e vende por R$ 7,00. A margem bruta é de R$ 3,80, ou 54,3% do preço. Suponha, apenas para ilustrar, que o imposto eleve o custo em R$ 0,40. O custo passa para R$ 3,60, e a margem cai para R$ 3,40, ou 48,6%. Se a casa vende 2.000 refrigerantes por mês, o custo extra soma R$ 800 mensais. Para recuperar esse valor, o preço teria de subir cerca de R$ 0,40 por lata, ou 5,7%. Esse exemplo é hipotético e simplificado. Ele ignora o IBS e a CBS sobre a venda e o crédito sobre insumos. Mesmo assim, mostra como uma pequena alta de custo pesa em um item de alto giro. O combo e a decisão de repassar ou absorver Dentro da carta, o combo com bebida é
Imposto Seletivo em Bares: como Muda a Composição do Cardápio
O Imposto Seletivo em bares pode mexer em algo que todo dono de casa considera óbvio: a bebida é o item que mais dá lucro. Hoje, cerveja, chope e destilado costumam sustentar a margem do negócio. Afinal, a comida atrai o cliente, mas a bebida paga a conta. Com a Reforma Tributária, essa lógica pode perder força. Neste guia, você entende como o Imposto Seletivo em bares chega ao custo da bebida alcoólica e por que isso pode apertar a margem. Também vê um exemplo numérico, o que os dados do setor mostram e quais caminhos o cardápio pode tomar. Por fim, você confere um passo a passo para se preparar antes de 2027. Imposto Seletivo em bares: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Portanto, o bar ainda não sente o Imposto Seletivo neste ano. A cobrança do Imposto Seletivo em bares começa em 1º de janeiro de 2027 e alcança bebidas alcoólicas e açucaradas. Há um ponto de atenção importante. Segundo levantamento de 29 de setembro de 2026, as alíquotas do Imposto Seletivo ainda não tinham norma publicada. A Constituição exige 90 dias entre a publicação da norma e a cobrança. Assim, o calendário de 2027 depende de uma definição que ainda está em aberto. Por isso, qualquer percentual de Imposto Seletivo em bares que circula no mercado hoje é estimativa. Trate esses números como cenário de teste, não como regra. Assim, o ano de 2026 serve para organizar o cardápio e testar margens, e não para reajustar preço no escuro. Imposto Seletivo em bares: por que o bar sente sem recolher O Imposto Seletivo é um tributo criado pela Emenda Constitucional nº 132/2023 e regulado pela Lei Complementar nº 214/2025. Ele tem função extrafiscal, ou seja, busca desestimular o consumo de bens que fazem mal à saúde ou ao meio ambiente. Bebidas alcoólicas e bebidas açucaradas entram nesse grupo. O desenho do tributo é monofásico. Isso significa que ele incide uma única vez, na produção ou na importação do produto. Portanto, no caso do Imposto Seletivo em bares, o estabelecimento não recolhe nada em guia própria. Quem recolhe é a cervejaria, a destilaria, a vinícola ou o importador. Ainda assim, o bar sente o efeito. O fabricante tende a repassar o custo para o distribuidor, e o distribuidor repassa para o bar. O resultado chega como aumento no preço de compra da cerveja, do vinho e do destilado. Em outras palavras, o bar paga o imposto de forma indireta, embutido no custo. Imposto Seletivo em bares: quais bebidas entram A lei coloca no campo do imposto as bebidas alcoólicas em geral. Isso inclui cerveja, chope, vinho, cachaça, vodca, gim e uísque. Para esse grupo, a estrutura prevista combina uma alíquota percentual, a chamada ad valorem, com uma alíquota específica, cobrada por unidade de produto. O mercado discute que a alíquota possa variar conforme o teor alcoólico. Se isso se confirmar, estilos mais fortes, como cervejas artesanais de alto teor e destilados, tendem a sentir um aumento maior. Já uma pilsen comum, de teor mais baixo, tende a sentir um aumento mais moderado. Por outro lado, itens sem álcool ficam fora desse grupo. Cerveja sem álcool, água mineral e refrigerantes zero açúcar, por exemplo, tendem a ficar fora do Imposto Seletivo sobre bebidas alcoólicas. Já os refrigerantes com açúcar entram em outro bloco do imposto, o das bebidas açucaradas, que tem regras próprias. Essas definições dependem da regulamentação final. Por isso, acompanhe a lista oficial de produtos e a tabela de alíquotas quando saírem. Por que a bebida alcoólica fica em desvantagem no regime de alimentação fora do lar A Reforma Tributária criou um regime favorecido para bares, restaurantes e lanchonetes. Esse regime reduz em 40% a alíquota de IBS e CBS sobre alimentos e bebidas preparados no próprio estabelecimento. Considerando uma alíquota de referência entre 26,5% e 28%, a carga efetiva fica entre 15,9% e 16,8%. Contudo, a bebida alcoólica não entra nesse benefício. Ela fica de fora do regime reduzido, mesmo servida no balcão do bar. Assim, a bebida alcoólica sofre um efeito duplo. Primeiro, ela chega mais cara por causa do Imposto Seletivo. Segundo, o bar vende essa bebida com a alíquota cheia de IBS e CBS. O prato preparado no local segue o caminho oposto. Ele conta com a redução de 40%, e o bar ainda recupera crédito de IBS e CBS sobre os insumos no regime regular. Portanto, a carga relativa da comida tende a ficar menor do que a da bebida alcoólica. O resultado prático do Imposto Seletivo em bares é uma aproximação entre as margens. A bebida deixa de ter uma vantagem tão grande sobre a comida. Em alguns casos, ela pode até perder o posto de item mais rentável da casa. O que os dados mostram sobre o peso dos bares e do Imposto Seletivo em bares Entender o tamanho do setor ajuda a dimensionar o efeito. Um estudo da Abrasel com a Escola de Economia da FGV, divulgado em dezembro de 2024, mediu a força de bares e restaurantes na economia brasileira. Segundo a pesquisa, o setor faturou R$ 416 bilhões em 2023, o equivalente a 3,6% do PIB. O mesmo estudo mostra que o setor emprega diretamente cerca de 4,94 milhões de pessoas. Isso representa 7,9% dos empregos formais do país. Além disso, 94% dos estabelecimentos são microempresas, e 65% dos empreendedores atuam como MEI. Esses números mostram um setor pulverizado, que opera com margem apertada. Portanto, uma mudança de custo na bebida, que costuma ser o item de maior giro, pesa de forma relevante no resultado de um bar pequeno. Afinal, quem tem pouca gordura financeira sente cada ponto de margem. Exemplo prático: a margem de cada item antes e depois Vamos a uma conta simplificada. Imagine uma garrafa de cerveja long neck que o bar compra por R$ 5,00 e vende por R$ 16,00.
Cashback do IBS: como Funciona a Devolução de Imposto e o que Muda no Ticket Médio
O cashback do IBS é uma das novidades da Reforma Tributária que mais gera dúvida entre donos de negócio. Afinal, o nome lembra programa de fidelidade, e muita gente imagina que o estabelecimento paga a devolução. Na verdade, o governo devolve o imposto direto ao consumidor de baixa renda, sem tirar dinheiro do caixa da empresa. Neste guia, você entende como o cashback do IBS funciona, quem tem direito a ele e quanto o consumidor recebe de volta. Também vê o que os dados públicos já mostram e o que isso pode significar para o ticket médio do seu negócio. Por fim, você confere um passo a passo para preparar a operação. Cashback do IBS: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Portanto, o cashback do IBS ainda não opera de forma plena neste ano. O sistema atual serve para calibrar emissão de notas, campos fiscais e integração entre os entes federativos. A regulamentação do mecanismo segue em andamento. O Comitê Gestor do IBS e a Receita Federal ainda precisam detalhar prazos, forma de pagamento e regras operacionais. Assim, qualquer projeção de data exata merece cautela. Mesmo sem operação plena, o comerciante já pode se mexer. Afinal, o mecanismo depende de um dado que o estabelecimento controla: o CPF do consumidor na nota fiscal. Quem organiza esse processo agora chega à fase de cobrança plena com vantagem. O que é o cashback do IBS e por que ele existe O sistema tributário brasileiro cobra muito imposto sobre o consumo. Esse tipo de tributo pesa mais na renda de quem ganha pouco. Afinal, a família de baixa renda gasta quase tudo o que recebe em compras do dia a dia. Em contrapartida, uma família de renda alta guarda parte do dinheiro e, por isso, paga proporcionalmente menos. A Reforma Tributária tenta corrigir essa distorção com a devolução personalizada de impostos. A Emenda Constitucional nº 132/2023 abriu caminho, e a Lei Complementar nº 214/2025 detalhou as regras. O resultado prático é simples: o consumidor elegível compra normalmente e recebe de volta parte do IBS e da CBS embutidos no preço. Por isso, o cashback do IBS funciona como política social, não como promoção comercial. Ele também não substitui nenhuma campanha de preço do seu negócio. O comércio não decide quem recebe, não define o percentual e não financia o benefício. O valor sai do próprio sistema de arrecadação e vai para a conta do consumidor. Quem tem direito ao cashback do IBS A lei estabelece três requisitos principais para a pessoa física receber o benefício. Primeiro, a família precisa estar inscrita no Cadastro Único para Programas Sociais, o CadÚnico. Segundo, a renda familiar mensal por pessoa precisa ficar em até meio salário mínimo. Terceiro, o consumidor precisa ter CPF regular e residir no Brasil. Em 2026, o salário mínimo é de R$ 1.621. Portanto, o teto por pessoa fica em cerca de R$ 810,50 por mês. A conta considera a renda de toda a família dividida pelo número de moradores. Por exemplo, uma família de quatro pessoas com renda total de R$ 3.000 tem renda por pessoa de R$ 750. Nesse caso, ela se enquadra no limite. Já uma família de quatro pessoas com renda total de R$ 3.400 chega a R$ 850 por pessoa e fica de fora. Pessoa jurídica não recebe cashback. O benefício vale apenas para consumo de pessoa física, e a identificação ocorre pelo CPF na compra. Quanto o consumidor recebe de volta Os percentuais variam conforme o tipo de bem ou serviço. A lei dá devolução maior para itens essenciais da casa. O gás de cozinha, por exemplo, tem devolução de 100% da CBS e de no mínimo 20% do IBS. Energia elétrica, água, esgoto e telecomunicações têm devolução de 50% da CBS e de no mínimo 20% do IBS. Já os demais bens e serviços têm devolução de no mínimo 20% da CBS e do IBS. Os estados e municípios ainda podem ampliar o percentual do IBS que lhes cabe. Veja uma conta ilustrativa. Imagine uma compra de R$ 100 em um item comum, com R$ 20 de IBS e CBS embutidos no preço. Com devolução de 20% sobre o imposto, o consumidor recebe R$ 4 de volta. Ou seja, o cashback não equivale a 20% de desconto no preço, e sim a 20% do tributo. Esse exemplo é hipotético. Os valores reais dependem da alíquota de cada produto, que varia conforme a lista de reduções e isenções da lei. Além disso, os percentuais mínimos podem mudar conforme a regulamentação final. Como a devolução funciona na prática O ponto de partida é o CPF na nota fiscal. Quando o consumidor informa o CPF na compra, o documento fiscal registra o comprador, os itens e o imposto embutido no preço. Em seguida, o sistema eletrônico do Comitê Gestor do IBS e da Receita Federal cruza esses dados com o CadÚnico. Depois do cruzamento, o sistema calcula o valor a devolver e faz o repasse ao consumidor. A forma exata, como crédito em conta ou abatimento em fatura, depende de regulamento. O prazo de devolução também depende dessa norma. Consequentemente, o estabelecimento não participa do cálculo nem do repasse. Ele só precisa emitir a nota fiscal corretamente e registrar o CPF quando o cliente informar. Se a nota sai sem CPF, o consumidor perde a chance de receber a devolução daquela compra. O que o dado público mostra sobre o cashback do IBS Um estudo do Blog do IBRE, da Fundação Getulio Vargas, estimou o alcance do cashback do IBS e da CBS. Segundo a pesquisa, cerca de 28,8 milhões de famílias seriam elegíveis, o que representa cerca de 73 milhões de pessoas. Isso equivale a aproximadamente um terço da população brasileira. O estudo calculou o impacto sobre a renda dessas famílias usando a Pesquisa de Orçamentos Familiares, a POF 2017-2018, do IBGE. Em média, a
Buffet e Self-Service por Peso: como a Nova Tributação Incide sobre esse Modelo de Venda
Buffet por peso tem uma característica que nenhum outro formato de restaurante enfrenta. O cliente monta o próprio prato, misturando proteína, salada, arroz e sobremesa numa única pesagem, sem que o sistema saiba exatamente quanto de cada item foi para o prato. Essa mistura física complica a aplicação de uma classificação tributária item por item, já que não existe, na prática, uma venda individual de cada alimento. Neste artigo, você entende por que o buffet por peso exige uma lógica diferente de cálculo tributário. Também vê como funciona a alíquota média ponderada e o que fazer com bebidas vendidas à parte. O desafio de classificar um prato que já saiu misturado Num cardápio tradicional, cada prato tem um preço fixo e uma classificação tributária própria, já que o cliente escolhe um item específico do menu. Assim, no buffet por peso, essa lógica não funciona da mesma forma. O valor final da venda vem do peso total do prato montado, não de itens individuais identificados um a um. Consequentemente, aplicar a classificação tributária de cada alimento separadamente se torna operacionalmente inviável na maioria dos negócios desse formato. Não é possível saber exatamente quantos gramas de arroz, carne ou salada foram para aquele prato específico. A alíquota média ponderada como solução prática Diante dessa dificuldade, o caminho mais viável costuma ser calcular uma alíquota média ponderada para o buffet. Essa alíquota se baseia no mix de produção do dia, não no prato individual de cada cliente. Assim, o buffet pode produzir, em peso, setenta por cento de itens com redução de quarenta por cento e trinta por cento de itens de alíquota padrão. Essa proporção orienta o cálculo do imposto sobre o total vendido por peso. Portanto, o buffet por peso exige acompanhamento constante da composição de produção. O mix de pratos oferecidos muda de um dia para o outro, alterando a proporção usada nesse cálculo médio. Documentação da composição diária do buffet Para sustentar essa alíquota média ponderada perante o Fisco, o negócio precisa documentar detalhadamente o que foi preparado e disponibilizado em cada dia de operação. Essa documentação inclui o peso ou volume estimado de cada categoria de item. Assim, essa documentação funciona como base de cálculo e também como defesa em caso de questionamento futuro sobre a metodologia utilizada. Consequentemente, buffets que já mantêm ficha técnica detalhada de produção tendem a ter vantagem. Essa prática, comum em cozinhas profissionais, facilita estruturar a documentação exigida pela nova lógica tributária. Bebidas vendidas à parte seguem regra própria Diferente do prato pesado, bebidas costumam ser vendidas separadamente no buffet, com preço próprio e item específico registrado na venda. Assim, essa venda separada segue a lógica tradicional item por item, incluindo o Imposto Seletivo quando aplicável a bebidas alcoólicas ou açucaradas. Portanto, o sistema de venda do buffet precisa distinguir claramente o valor cobrado pelo peso do prato do valor cobrado pela bebida. Cada um segue um cálculo tributário completamente diferente. Sobremesa incluída no peso ou cobrada à parte Buffets variam na forma de cobrar sobremesa, alguns incluem no mesmo peso do prato principal, outros cobram separadamente por unidade. Assim, quando a sobremesa entra no peso geral, ela integra o cálculo da alíquota média ponderada do buffet como um todo. Já quando vendida à parte, segue classificação tributária própria, como item individual. Consequentemente, buffets que decidem separar a cobrança da sobremesa do restante do prato ganham mais precisão na classificação tributária. Ainda assim, isso exige ajuste na operação do caixa. Como se preparar para essa lógica de cálculo Primeiro, documente detalhadamente a composição de produção diária do buffet, categorizando itens conforme a classificação tributária de cada um. Em seguida, calcule a alíquota média ponderada com base nessa composição, revisando o cálculo sempre que o mix de produção mudar de forma relevante. Além disso, separe claramente no sistema de vendas o valor do prato pesado do valor de bebidas e sobremesas vendidas à parte. Por fim, mantenha essa documentação organizada, já que ela sustenta a metodologia utilizada perante qualquer questionamento futuro. Perguntas frequentes sobre buffet e self-service por peso É possível classificar cada alimento individualmente no buffet por peso? Na prática, não é viável na maioria dos negócios, já que o prato sai misturado. A alternativa costuma ser a alíquota média ponderada baseada no mix de produção. A bebida segue a mesma lógica do prato pesado? Não. Bebidas vendidas separadamente seguem classificação item por item, incluindo o Imposto Seletivo quando aplicável a alcoólicas ou açucaradas. Preciso documentar a produção diária do buffet? Sim. Essa documentação sustenta o cálculo da alíquota média ponderada e funciona como defesa em caso de questionamento sobre a metodologia utilizada. Seu buffet já documenta a composição de produção para calcular o imposto corretamente? Prato pesado, bebida à parte e sobremesa seguem lógicas diferentes, e vale organizar cada uma antes que a cobrança cheia comece a valer. Fale com a Facilyta Food Contábil e entenda exatamente como calcular o imposto do seu buffet por peso.
Simples Nacional Depois da Reforma: o Que Realmente Muda (e o Que Não Muda) para Quem Já É Optante
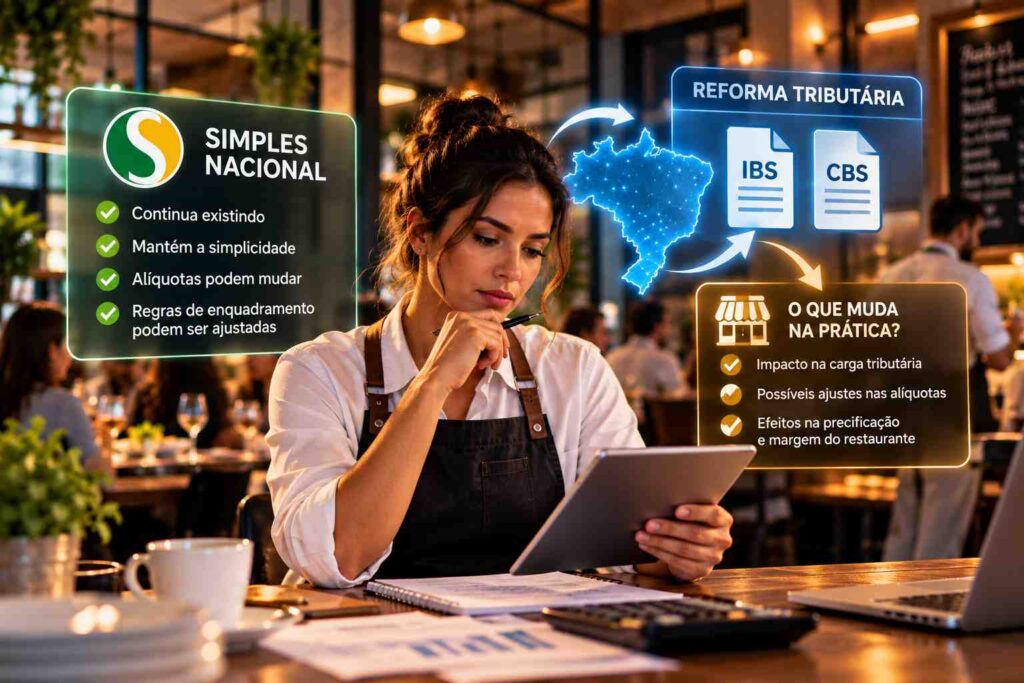
O Simples Nacional depois da reforma continua existindo, e essa é a primeira notícia que todo restaurante precisa ouvir. Mesmo assim, muita coisa muda por trás da guia que você paga todo mês. Quem tem bar, padaria, lanchonete ou cafeteria no Simples recebe hoje informações desencontradas sobre o assunto. Por isso, separar o que muda do que continua igual evita decisões no susto. Neste artigo, a Facilyta Food Contábil explica o que a reforma tributária altera para quem já é optante. Como resume Renato Ramos, diretor e sócio fundador da Facilyta: “o Simples não acabou, mas ficou mais estratégico”. Ao longo do texto, você verá exemplos do food service, prazos oficiais e um passo a passo para decidir. Por que o food service precisa prestar atenção O setor de alimentação fora do lar vive um bom momento. Segundo a Abrasel, bares e restaurantes devem faturar R$ 540 bilhões em 2026, alta de cerca de 9%. Grande parte desses negócios é pequena e está no Simples Nacional. Ao mesmo tempo, o setor opera com margens apertadas e muita concorrência. Portanto, qualquer mudança na forma de pagar impostos pesa direto no caixa. Uma decisão errada pode custar o lucro de vários meses. Por exemplo: uma hamburgueria fatura R$ 80 mil por mês. Conforme o caminho que escolher em 2027, ela pode pagar mais ou menos imposto. Assim, entender o Simples Nacional depois da reforma virou parte da gestão do negócio. O que a reforma tributária mudou no sistema A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 criaram dois novos tributos sobre o consumo. A CBS pertence à União, e estados e municípios dividem o IBS. Juntos, eles vão substituir PIS, Cofins, ICMS, ISS e IPI até 2033. A transição acontece em etapas. Primeiro, 2026 funciona como ano de teste. Em seguida, em 2027, a CBS entra em vigor e o PIS e a Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos, enquanto o IBS cresce. Por fim, em 2033, o novo sistema entra em vigor por completo. Além disso, a reforma criou o Imposto Seletivo, que incide sobre bebidas alcoólicas e açucaradas a partir de 2027. Embora o restaurante não recolha esse imposto, ele chega ao estoque pelo preço do fornecedor. O que não muda no Simples Nacional depois da reforma Vamos começar pelo que fica igual, porque isso tranquiliza muita gente. O Simples Nacional continua existindo, com a mesma lógica de guia única, o DAS. Os limites de faturamento também seguem iguais, com teto anual de R$ 4,8 milhões para a empresa de pequeno porte. Os anexos e as tabelas continuam valendo. Bares, restaurantes, padarias e lanchonetes seguem no Anexo I, que reúne as atividades de comércio. Além disso, o IRPJ, a CSLL e a contribuição previdenciária patronal continuam dentro da guia. O calendário também se mantém. O DAS continua vencendo no dia 20 do mês seguinte ao faturamento. Da mesma forma, o MEI segue com valores fixos mensais e regras próprias. Também segue igual o cálculo pela receita bruta dos últimos 12 meses. Assim, a faixa de faturamento continua definindo a alíquota efetiva do DAS. Além disso, a declaração mensal no PGDAS-D continua existindo. Por isso, quem já conhece a própria faixa não precisa reaprender a conta. Por exemplo: uma padaria no Simples que nada decidir até o prazo continua recolhendo pelo DAS em 2027. Ou seja, o Simples Nacional depois da reforma preserva a rotina para quem prefere não mudar. O DAS no Simples Nacional depois da reforma Embora a guia continue a mesma, os tributos que ela reúne mudam ao longo da transição. A partir de 2027, a parcela de PIS e Cofins dá lugar à CBS dentro do DAS. Depois, entre 2029 e 2033, a parcela de ICMS e ISS vai sendo substituída pelo IBS. Para o empresário, essa troca acontece de forma quase invisível. O valor final do DAS depende das tabelas do Simples, e não das alíquotas cheias do IBS e da CBS. Contudo, a nota fiscal passa a trazer novos campos e informações sobre esses tributos. Por exemplo: um restaurante continua pagando um único DAS. Porém, o sistema de emissão de notas precisa estar atualizado. Por isso, vale conferir se o software de caixa já atende ao padrão do Simples Nacional depois da reforma. A grande novidade: o Simples híbrido A mudança mais importante para quem já é optante é a possibilidade de escolha. A partir de 2027, a empresa pode seguir com tudo no DAS, no chamado Simples “puro”. Alternativamente, pode recolher IBS e CBS pelo regime regular, fora da guia, e manter os demais tributos no Simples. Esse segundo caminho ficou conhecido como Simples híbrido. Nele, a empresa passa a aproveitar créditos de IBS e CBS nas compras. Além disso, ela transfere créditos integrais para os clientes que são empresas. Em contraste, a empresa que fica no Simples puro não aproveita créditos nas compras. O cliente empresa, por sua vez, só recupera o valor de IBS e CBS efetivamente recolhido dentro do DAS. Assim, o Simples Nacional depois da reforma passa a exigir uma escolha consciente. Prazos do Simples Nacional depois da reforma O prazo original para optar pelo regime regular em 2027 terminava em 30 de setembro de 2026. Porém, a Resolução CGSN nº 194/2026 estendeu esse prazo até 30 de outubro de 2026. Além disso, a norma abriu uma janela de cancelamento entre 3 de novembro e 20 de dezembro. Essa janela existe porque o Senado deve definir a alíquota da CBS de 2027 até 15 de dezembro. Dessa forma, o empresário pode optar agora e desistir depois, se os números mudarem. A opção vale de 1º de janeiro a 30 de junho de 2027, segundo a Receita Federal. Nos anos seguintes, a lei prevê escolhas semestrais. Por exemplo: um restaurante que ficar no DAS em janeiro poderá rever a decisão para o segundo semestre. Portanto, a escolha não é eterna, mas cada mudança exige planejamento. Padarias, lanchonetes e
Imposto Seletivo sobre Bebidas Alcoólicas: Nova Alíquota para Chopp, Cerveja, Vinho e Drinks
O imposto seletivo sobre bebidas começa em 2027 e vai mexer no preço de tudo que sai do balcão. Chopp, cerveja, vinho e destilados entram na lista de produtos que a reforma tributária quer encarecer. Para bares e restaurantes, isso significa rever custos, cardápio e margem antes da virada do ano. Por isso, entender as regras agora evita decisões no improviso. Neste artigo, a Facilyta Food Contábil explica o que já está definido e o que ainda falta decidir. Como resume Renato Ramos, sócio fundador da Facilyta: “quem conhece o custo de cada dose não teme imposto novo”. Ao longo do texto, você verá exemplos práticos, dados oficiais e um plano de ação para o seu negócio. O que é o imposto seletivo sobre bebidas O Imposto Seletivo nasceu com a Emenda Constitucional 132/2023 e ganhou regras na Lei Complementar 214/2025. Muita gente o chama de “imposto do pecado”, porque ele mira produtos prejudiciais à saúde ou ao meio ambiente. Além das bebidas alcoólicas, a lista inclui cigarros, bebidas açucaradas, veículos, bens minerais e apostas. A lógica é diferente da lógica do IBS e da CBS. Enquanto esses dois tributos buscam neutralidade, o seletivo quer desestimular o consumo. Assim, o imposto seletivo sobre bebidas funciona como um sobrepreço intencional sobre o álcool. Por exemplo: um bar que vende cerveja, refrigerante e drinks vai sentir o seletivo em três frentes do cardápio. Logo, o tema deixa de ser só assunto da indústria e chega direto ao balcão. Por que o governo quer taxar o álcool O argumento oficial envolve saúde pública. Segundo estudo da Fiocruz divulgado em 2024, o consumo de álcool custou R$ 18,8 bilhões ao país em 2019. Desse total, R$ 1,1 bilhão saiu direto do SUS com internações e procedimentos. O restante veio de perdas de produtividade, afastamentos e aposentadorias precoces. O mesmo estudo atribuiu 104,8 mil mortes ao álcool em 2019, o que equivale a 12 mortes por hora. Portanto, o governo usa esses números para justificar uma tributação maior sobre as bebidas. Por outro lado, o setor de alimentação fora do lar tem peso enorme na economia. A Abrasel projeta faturamento de R$ 540 bilhões para bares e restaurantes em 2026. Isso representa alta de cerca de 9% sobre 2025. Em outras palavras, qualquer mudança no preço das bebidas afeta milhares de negócios e empregos. Quem paga o imposto seletivo sobre bebidas Aqui está uma das dúvidas mais comuns. O seletivo incide uma única vez, no fabricante ou no importador. Ou seja, o bar e o restaurante não recolhem o tributo quando vendem uma cerveja ao cliente. No entanto, isso não significa que o estabelecimento fique de fora. A indústria embute o imposto no preço que cobra do distribuidor, e o distribuidor repassa ao bar. Assim, o imposto seletivo sobre bebidas chega ao seu estoque como custo. Além disso, o seletivo não gera crédito para quem compra. Diferente do IBS e da CBS, ninguém consegue abatê-lo nas etapas seguintes. Por isso, o valor pago na compra da bebida vira custo definitivo do negócio. Por exemplo: um restaurante no regime regular compra uma caixa de vinho. Ele poderá aproveitar os créditos de IBS e CBS da compra, mas nunca o valor do seletivo. Dessa forma, o seletivo pesa mais na margem do que os demais tributos. Duas alíquotas: como funciona a cobrança Para as bebidas alcoólicas, a lei prevê um modelo com duas cobranças ao mesmo tempo. A primeira é uma alíquota específica, calculada conforme a quantidade de álcool presente na bebida. A segunda é uma alíquota percentual sobre o valor do produto. Na prática, isso cria uma progressividade pelo teor alcoólico. Quanto mais álcool a bebida tiver, maior tende a ser a parcela específica. Além disso, a lei permite tratar categorias de forma diferente, e o setor discute condições especiais para pequenos produtores. Vale lembrar que o seletivo também integra a base de cálculo do IBS e da CBS. Em outras palavras, o imposto novo ainda aumenta o valor sobre o qual os outros tributos incidem. Assim, o efeito no preço final pode ser maior do que a alíquota sugere. A nova alíquota já está definida? Ainda não. A LC 214/2025 desenhou o modelo, porém deixou os percentuais para uma lei ordinária. Até o fim de setembro de 2026, nenhuma norma oficial com as alíquotas de 2027 havia sido publicada. O calendário aperta, porque a Constituição exige anterioridade. Para valer em janeiro de 2027, a norma precisa sair em 2026 e respeitar o prazo de 90 dias. Por isso, a imprensa especializada passou a apontar a medida provisória como caminho provável. O governo também sinalizou um aumento gradual da carga sobre bebidas a partir de 2029. Essa escalada deve acompanhar a redução do ICMS, que termina em 2033. Portanto, o imposto seletivo sobre bebidas não vai chegar de uma vez, mas tende a crescer ano a ano. Por exemplo: um bar que planeja o cardápio de 2027 precisa trabalhar com cenários, e não com um número fechado. Assim, ele evita tanto o reajuste exagerado quanto a perda de margem. Linha do tempo do imposto seletivo sobre bebidas A reforma tributária avança em etapas, e o seletivo segue esse ritmo. Primeiro, 2026 funciona como ano de teste para IBS e CBS, ainda sem cobrança do seletivo. Em seguida, 2027 marca o início do imposto seletivo sobre bebidas. No mesmo ano, a CBS entra em vigor e o PIS e a Cofins acabam. Depois, entre 2029 e 2032, o ICMS cai gradualmente, enquanto o IBS cresce na mesma proporção. Nesse mesmo período, o governo sinalizou que a carga do seletivo sobre bebidas deve subir aos poucos. Por fim, em 2033, o novo sistema entra em vigor por completo. Por exemplo: um bar que abriu em 2026 vai atravessar sete anos de regras em transição. Assim, o reajuste de bebidas deixa de ser um evento único e passa a ser uma rotina anual de revisão. Chopp e cerveja: volume alto, impacto constante A cerveja tem teor alcoólico mais
Split Payment e Fluxo de Caixa: o Dinheiro que Entra na Maquininha ou no Pix Vai Ser Menor
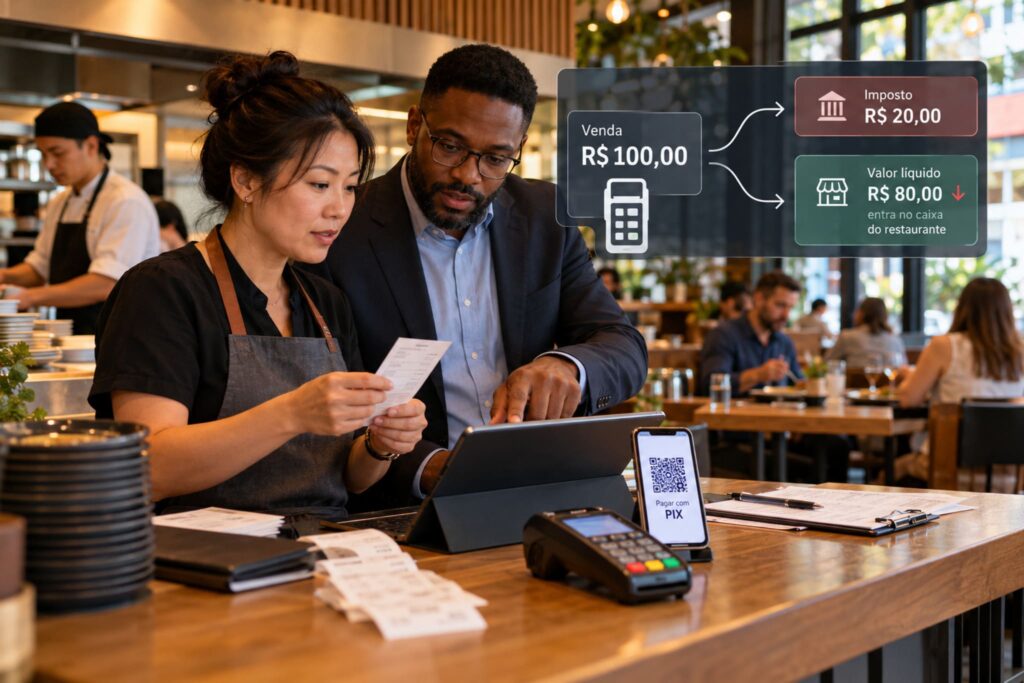
Split payment muda algo muito concreto no dia a dia do negócio. O valor que cai na conta depois de uma venda no cartão ou no Pix passa a ser menor do que o valor total cobrado do cliente. Isso acontece porque parte do imposto sai direto para o Fisco antes de chegar até o caixa. Consequentemente, essa diferença entre o que o cliente pagou e o que efetivamente entra na conta exige atenção redobrada. Duas situações comuns no comércio brasileiro sentem esse efeito mais forte: o parcelamento no cartão e a antecipação de recebíveis. Neste artigo, você entende como o split payment se comporta em vendas parceladas e o que muda quando o negócio antecipa recebíveis. Também vê como a taxa da maquininha se relaciona com esse valor retido. Por que menos dinheiro chega à conta Numa venda com split payment, a instituição responsável pela liquidação financeira segrega a parcela do imposto no exato momento em que processa o pagamento. Só depois ela repassa o valor ao negócio. Assim, o extrato bancário passa a mostrar um valor líquido, já descontado dessa parcela. Esse valor é diferente do total que o cliente efetivamente pagou na maquininha ou no Pix. Consequentemente, negócios acostumados a conferir o caixa comparando o total de vendas do dia com o valor recebido na conta precisam ajustar essa conferência. Os dois números deixam de bater exatamente. Parcelamento: a segregação acontece parcela por parcela Quando o cliente parcela a compra no cartão, a segregação do imposto não acontece de uma vez só no momento da venda. Ela ocorre de forma proporcional a cada parcela, conforme a adquirente liquida o valor ao longo dos meses. Assim, uma venda de mil reais em dez parcelas tem o imposto retido aos poucos, cem reais de parcela por vez. Não é o valor total de imposto descontado já na primeira liquidação. Portanto, negócios que vendem bastante parcelado sentem esse efeito distribuído ao longo de vários meses. Isso é diferente de uma venda à vista, em que toda a segregação acontece de uma vez só. Antecipação de recebíveis e o valor já líquido Muitos negócios antecipam o recebimento de vendas parceladas. Eles vendem o direito a esse recebível para uma instituição financeira em troca de dinheiro imediato, com desconto. Assim, o split payment já retém a parcela do imposto antes dessa antecipação. Consequentemente, o valor antecipado tende a seguir o montante líquido, já sem a parte do Fisco. Consequentemente, negócios que dependem de antecipação de recebíveis para capital de giro precisam recalcular esse fluxo. Afinal, o valor disponível para antecipar diminui proporcionalmente ao imposto já segregado. A taxa da maquininha incide sobre qual valor Um ponto que gera dúvida é sobre qual valor a taxa da adquirente, a empresa da maquininha, realmente incide. Pode ser o valor bruto da venda ou o valor líquido já sem a parcela do imposto. Assim, essa definição ainda depende de como cada adquirente estrutura o próprio processo de liquidação dentro do novo modelo de split payment. Portanto, vale confirmar diretamente com a adquirente utilizada como ela vai calcular essa taxa. A diferença entre incidir sobre valor bruto ou líquido afeta o custo final da operação com cartão. Como ajustar o fluxo de caixa para essa mudança Primeiro, revise a rotina de conferência diária de caixa, ajustando a comparação entre vendas totais e valores efetivamente recebidos na conta. Em seguida, simule o efeito do split payment sobre vendas parceladas, considerando a segregação proporcional a cada parcela ao longo dos meses. Além disso, recalcule o valor disponível para antecipação de recebíveis. O montante líquido tende a ficar menor do que o valor bruto da venda original. Por fim, confirme com a adquirente da maquininha qual base de cálculo ela vai aplicar na taxa de cartão. Perguntas frequentes sobre split payment e fluxo de caixa O split payment retém o imposto de uma venda parcelada de uma vez só? Não. A segregação acontece parcela por parcela, já que a adquirente liquida cada uma ao longo dos meses, não no momento único da compra original. A antecipação de recebíveis rende menos dinheiro com o split payment? Tende a render menos, já que o valor antecipado costuma seguir o montante líquido, sem a parcela do imposto já segregada. A taxa da maquininha aumenta por causa do split payment? O mercado ainda não fechou uma regra uniforme sobre isso. Vale confirmar diretamente com a adquirente utilizada sobre qual valor a taxa incide. Seu negócio já ajustou a conferência de caixa para esse valor líquido? Parcelamento, antecipação de recebíveis e taxa de maquininha seguem lógicas diferentes com o split payment. Vale confirmar cada uma antes que a retenção passe a valer. Fale com a RR Soluções e entenda exatamente como o split payment vai impactar o fluxo de caixa do seu negócio.
Prazos do Simples Nacional: veja as novas datas de opção, Simples Híbrido e cancelamento
Os prazos do Simples Nacional mudaram a menos de 48 horas do fim da janela original. Na noite de 28 de setembro de 2026, o Comitê Gestor do Simples Nacional divulgou um novo calendário. Assim, a data limite de 30 de setembro deixou de valer para quase todos os processos. A mudança alcança a opção pelo regime, a regularização de pendências e a escolha pelo chamado Simples Híbrido. Além disso, o período para cancelar essas escolhas também foi redesenhado. Por isso, empresários e gestores ganharam mais tempo para decidir com calma. Neste artigo, explicamos cada nova data de forma direta. Em seguida, mostramos quem precisa agir, quem pode esperar e quais cuidados valem para cada caso. Dessa forma, você consegue planejar 2027 sem correria e sem riscos desnecessários. O que mudou nos prazos do Simples Nacional Até esta semana, o calendário seguia a Resolução CGSN nº 186/2026, publicada em abril. Pela regra original, todas as opções para 2027 deveriam ser feitas entre 1º e 30 de setembro de 2026. Além disso, o cancelamento era permitido somente até o último dia de novembro. Contudo, o novo ato, divulgado como Resolução CGSN nº 194/2026, separou os prazos por tipo de processo. Ou seja, cada etapa agora tem uma data própria. Na prática, isso reduz a pressão sobre quem ainda tinha dúvidas ou pendências abertas. Vale destacar que o início das janelas não mudou. Portanto, quem já fez a opção em setembro não precisa repetir nada. O pedido enviado continua válido e segue o fluxo normal de análise. Nova tabela com os prazos do Simples Nacional Para facilitar a consulta, reunimos as novas datas em um único quadro. Assim, fica mais simples visualizar o calendário completo e os efeitos de cada escolha. Processo Novo prazo Efeito Opção pelo Simples Nacional Até 15/10/2026 Vale a partir de 01/01/2027 Regularização de pendências Até 30/10/2026 Condição para o deferimento da opção Opção pelo Simples Híbrido (IBS/CBS) Até 30/10/2026 Vale de janeiro a junho de 2027 Cancelamento das opções (Simples e Híbrido) De 03/11 a 20/12/2026 Desistência irretratável Todas as solicitações continuam sendo feitas no Portal do Simples Nacional. Além disso, os efeitos das duas opções começam em 1º de janeiro de 2027. Opção pelo Simples Nacional vai até 15 de outubro A primeira data interessa a empresas que ainda não estão no regime e querem entrar em 2027. Também vale para quem foi excluído e deseja retornar. Nesses casos, o pedido deve ser feito até 15 de outubro de 2026. Primeiro, confira se o CNPJ tem inscrição municipal e, quando exigida, inscrição estadual. Em seguida, verifique débitos com a Receita Federal, a PGFN, o estado e o município. Afinal, qualquer pendência pode levar ao indeferimento do pedido. Por outro lado, empresas que já são optantes e estão regulares não precisam pedir nada. Nesse caso, a permanência no regime é automática. Ainda assim, vale conferir a situação cadastral para evitar surpresas em janeiro. Regularização de pendências ganhou até 30 de outubro Muitas solicitações esbarram em débitos ou problemas cadastrais. Por isso, o novo calendário fixou 30 de outubro de 2026 como limite para resolver essas pendências. Em outras palavras, a empresa pode fazer a opção até 15 de outubro e corrigir as falhas logo depois. Enquanto o prazo estiver aberto, não é preciso refazer o pedido após a regularização. Mesmo assim, deixar tudo para a última semana é arriscado. Isso acontece porque parcelamentos e certidões podem levar dias para constar nos sistemas. Da mesma forma, pendências estaduais e municipais dependem do ritmo de cada órgão. Portanto, o ideal é iniciar a regularização agora. Simples Híbrido: escolha do IBS e da CBS até 30 de outubro O Simples Híbrido é a novidade criada pela Reforma Tributária para as micro e pequenas empresas. Nele, a empresa continua no Simples Nacional para os demais tributos. Porém, passa a apurar o IBS e a CBS pelo regime regular, fora do DAS. Agora, essa escolha pode ser feita até 30 de outubro de 2026. Assim, o prazo do Simples Híbrido ficou mais longo que o da opção pelo próprio regime. A decisão vale para o período de janeiro a junho de 2027. Em geral, o modelo híbrido tende a fazer mais sentido para quem vende a outras empresas. Afinal, clientes do regime regular podem aproveitar créditos maiores de IBS e CBS nessas compras. Já negócios focados no consumidor final costumam se beneficiar da simplicidade da guia única. Vale lembrar que ninguém é obrigado a migrar. Quem não fizer nada continua recolhendo o IBS e a CBS dentro do DAS. Além disso, haverá nova oportunidade em março de 2027, com efeitos no segundo semestre. Cancelamento das opções: nova janela de 3/11 a 20/12 A última mudança envolve o arrependimento. Antes, o cancelamento podia ser feito até 30 de novembro de 2026. Agora, a janela vai de 3 de novembro a 20 de dezembro de 2026. Esse período vale tanto para a opção pelo Simples Nacional quanto para o Simples Híbrido. Ou seja, a empresa pode desistir de uma escolha, da outra ou das duas. No entanto, há um ponto de atenção importante. O cancelamento é irretratável, isto é, não pode ser desfeito depois. Por isso, a decisão final deve se apoiar em simulações concretas, e não em impressões. Repare também que a janela só abre em novembro. Logo, quem mudar de ideia em outubro precisará aguardar o início do período para formalizar a desistência. Por que os prazos do Simples Nacional foram prorrogados A prorrogação respondeu a uma pressão que vinha crescendo desde agosto. Naquele mês, a Receita Federal já sinalizava estudos para ampliar o prazo de desistência do Simples Híbrido. O principal motivo era a falta de parâmetros definitivos. Afinal, as empresas precisavam decidir sem conhecer todos os números da nova tributação sobre o consumo. Além disso, o Conselho Federal de Contabilidade chegou a pedir que o cancelamento fosse levado para dezembro. Dessa forma, o novo calendário busca dar mais segurança a quem ainda está avaliando os cenários. Contudo, a prorrogação
Diferença Tributária entre Vender o Ingrediente in Natura e Vender o Prato Pronto
Vender frango cru e vender frango assado pronto para consumo parecem operações parecidas, mas seguem lógicas tributárias completamente diferentes dentro da Reforma Tributária. O primeiro caso segue a classificação de mercadoria por NCM. Já o segundo entra no regime específico de alimentação fora do lar, tratado como prestação de serviço, não como venda de produto. Neste artigo, você entende essa diferença de lógica e por que negócios que vendem os dois tipos de item precisam de atenção redobrada. Também vê onde fica a linha entre um regime e outro. Ingrediente in natura segue a lógica de mercadoria por NCM Produtos vendidos sem preparo, como carne crua, hortaliças e grãos, são classificados por NCM, a Nomenclatura Comum do Mercosul. Essa classificação define a alíquota aplicável conforme o tipo específico de mercadoria. Assim, muitos itens da cesta básica nacional têm alíquota zero justamente nessa classificação por NCM, dependendo da definição exata do produto. Consequentemente, um mercado ou açougue que vende apenas ingredientes crus, sem qualquer preparo, opera dentro dessa lógica de venda de mercadoria. Essa lógica é distinta da aplicada a alimentos prontos para consumo. Prato pronto segue o regime de alimentação fora do lar Alimentos preparados para consumo imediato, como o próprio frango assado, pratos feitos e refeições montadas, não seguem a classificação por NCM da mesma forma. Assim, esses itens entram no regime específico de alimentação fora do lar, com redução de quarenta por cento sobre a alíquota padrão. Esse regime trata a venda como prestação de serviço de alimentação, não como venda simples de mercadoria. Portanto, o mesmo frango, cru de um lado e assado pronto de outro, muda completamente de regime tributário. Tudo depende do grau de preparo aplicado antes da venda ao cliente. Onde fica a linha entre um regime e outro A diferença central está no preparo. Cortar, embalar ou resfriar um ingrediente não necessariamente caracteriza alimento preparado, mas cozinhar, temperar e deixar pronto para consumo imediato normalmente sim. Assim, processos mínimos de manuseio tendem a manter o item na lógica de mercadoria por NCM. Já o preparo culinário efetivo desloca o item para o regime de alimentação fora do lar. Consequentemente, negócios que operam nessa fronteira, como açougues com rotisseria própria ou mercados com área de comida pronta, precisam de atenção redobrada. Cada item exige classificação individual, conforme o grau real de preparo aplicado. Negócios híbridos: mercearia com rotisseria Um mercado que vende carne crua no açougue e também frango assado na rotisseria opera, na prática, dois regimes tributários diferentes dentro do mesmo estabelecimento. Assim, o sistema de vendas precisa reconhecer essa diferença item por item. A classificação por NCM vale para o produto cru, e o regime de alimentação fora do lar vale para o produto preparado. Portanto, misturar esses dois regimes num único cadastro genérico de produto pode gerar cálculo tributário incorreto. Isso vale mesmo quando o item físico de origem é exatamente o mesmo. Por que essa distinção importa para o crédito tributário O crédito de IBS e CBS sobre a compra do ingrediente cru também segue essa mesma lógica de classificação. O insumo comprado para revenda direta segue caminho diferente do insumo comprado para ser preparado e revendido como refeição. Assim, negócios híbridos precisam rastrear corretamente qual insumo vira produto cru revendido e qual vira prato preparado. Esse cuidado aplica o crédito na ponta certa da operação. Consequentemente, um erro nesse rastreamento pode subestimar ou superestimar o crédito disponível, afetando diretamente o imposto líquido devido em cada apuração. Como se preparar para essa distinção Primeiro, mapeie todos os itens vendidos pelo negócio. Separe claramente o que é vendido cru, sem preparo, do que passa por cozimento ou preparo antes da venda. Em seguida, confirme a classificação NCM correta de cada item cru comercializado, já que muitos podem ter alíquota reduzida ou zero. Além disso, revise o cadastro de produtos no sistema de vendas. Garanta que itens preparados sigam o regime de alimentação fora do lar, separados dos itens crus. Por fim, rastreie o crédito tributário conforme o destino real de cada insumo comprado, cru ou transformado em prato pronto. Perguntas frequentes sobre a diferença entre in natura e prato pronto Embalar ou resfriar um alimento já conta como preparo? Não necessariamente. Processos mínimos de manuseio tendem a manter o item na lógica de mercadoria por NCM, diferente do preparo culinário efetivo. O mesmo produto pode ter duas alíquotas diferentes na mesma loja? Sim. Um mercado com açougue e rotisseria pode vender o mesmo tipo de carne crua e preparada, cada uma seguindo seu próprio regime tributário. Isso muda o crédito tributário sobre a compra do insumo? Pode mudar, dependendo do destino do insumo comprado. Vale rastrear se ele vira produto revendido cru ou prato preparado antes da venda final. Seu negócio já separa corretamente o que é vendido cru do que é preparado? Ingrediente in natura e prato pronto seguem lógicas tributárias diferentes, e vale confirmar essa classificação item por item no seu cadastro de produtos. Fale com a Facilyta Food Contábil e entenda exatamente como classificar corretamente cada item do seu negócio de alimentação.
Crédito Tributário sobre Insumos: como o Restaurante Recupera o Imposto Pago ao Fornecedor
Crédito tributário sobre insumos costuma ser mencionado como vantagem genérica da Reforma Tributária. Ainda assim, poucos donos de restaurante entendem o mecanismo real por trás dessa recuperação. O sistema de não cumulatividade permite abater, do imposto devido na venda, o valor de IBS e CBS já pago nas compras de farinha, carne, embalagem e demais insumos. Isso vale desde que alguns requisitos técnicos sejam cumpridos. Neste artigo, você entende como esse crédito é apurado na prática e a diferença entre insumo direto e indireto. Também vê o que fazer quando o crédito acumula sem uso imediato. Como o crédito nasce na nota do fornecedor O crédito de IBS e CBS nasce no momento em que o restaurante compra um insumo. Isso vale quando o fornecedor emite nota fiscal corretamente, com a classificação tributária daquele produto devidamente preenchida. Assim, o valor do imposto pago naquela compra específica fica disponível para abater o imposto devido nas vendas do restaurante. Consequentemente, fornecedores que não emitem nota fiscal, ou emitem com erro de classificação, eliminam o direito ao crédito daquela compra. Isso aumenta o custo real do insumo para o restaurante. Insumo direto e insumo indireto geram crédito igualmente Insumos diretos, como carne, farinha e demais ingredientes que compõem o prato, geram crédito. Insumos indiretos, como embalagem para delivery, material de limpeza da cozinha e gás usado no preparo, seguem a mesma lógica. Assim, a lógica de não cumulatividade não distingue entre o que vai para o prato e o que sustenta a operação ao redor dele. Portanto, restaurantes que documentam corretamente compras indiretas, muitas vezes tratadas como despesa simples sem atenção à nota fiscal, deixam de aproveitar crédito disponível nessas aquisições. O que a nota fiscal do fornecedor precisa ter Além da emissão em si, a nota fiscal do fornecedor precisa trazer a classificação tributária correta do produto vendido. Isso inclui os campos de código de situação tributária e código de classificação tributária exigidos pelo novo layout. Assim, uma nota emitida sem esses campos preenchidos corretamente pode gerar crédito incorreto ou inválido para o restaurante comprador. Consequentemente, vale conferir periodicamente se os fornecedores recorrentes já adaptaram o próprio sistema de emissão, evitando acumular notas com erro que comprometam o crédito disponível. Como o crédito abate o imposto devido Na apuração do período, o restaurante soma o imposto devido sobre todas as vendas realizadas. Em seguida, abate o total de crédito acumulado nas compras de insumos daquele mesmo período. Assim, o valor final a recolher corresponde à diferença entre o débito das vendas e o crédito das compras. Não é o valor total do débito isoladamente. Portanto, quanto maior o volume de compras documentadas corretamente, menor tende a ser o imposto líquido a recolher, dentro dos limites da legislação vigente. Empoçamento: quando o crédito acumula sem uso imediato Restaurantes que vendem itens com redução setorial de quarenta por cento, mas compram insumos com alíquota cheia, enfrentam uma situação comum. Podem acumular mais crédito do que débito no mesmo período, o chamado empoçamento de crédito. Assim, esse saldo credor não desaparece, mas também não se transforma em dinheiro disponível de imediato no caixa do negócio. Consequentemente, restaurantes nessa situação precisam entender os mecanismos de compensação em períodos futuros. Dependendo do caso, vale também conhecer os procedimentos de restituição previstos na legislação. Como se preparar para aproveitar o crédito corretamente Primeiro, confirme com todos os fornecedores recorrentes se as notas fiscais já trazem a classificação tributária correta em cada compra. Em seguida, revise se insumos indiretos, como embalagem e material de limpeza, também estão sendo documentados com atenção ao crédito disponível. Além disso, organize a apuração periódica, comparando débito das vendas com crédito das compras de forma sistemática. Por fim, monitore situações de empoçamento, buscando orientação sobre compensação ou restituição quando o saldo credor acumular de forma relevante. Perguntas frequentes sobre crédito tributário sobre insumos Todo fornecedor gera crédito automaticamente? Não. Só gera crédito o fornecedor que emite nota fiscal corretamente, com a classificação tributária do produto devidamente preenchida. Material de limpeza da cozinha também gera crédito? Sim. Insumos indiretos seguem a mesma lógica de não cumulatividade dos insumos diretos, desde que documentados corretamente na compra. O que fazer quando o crédito acumula sem uso? Vale entender os mecanismos de compensação em períodos futuros ou os procedimentos de restituição previstos na legislação, conforme o volume acumulado. Seu restaurante já aproveita todo o crédito disponível nas compras? Insumo direto, insumo indireto e empoçamento seguem regras específicas, e vale revisar cada uma para não deixar crédito disponível sem uso. Fale com a Facilyta Food Contábil e entenda exatamente como recuperar o crédito tributário sobre os insumos do seu restaurante.
Precificação de Cardápio na Era do IVA Dual: como Recalcular Preços sem Perder Margem
Precificação de cardápio deixa de funcionar com uma única margem aplicada a tudo assim que o IVA Dual entra em vigor por completo. Isso porque IBS e CBS incidem de forma diferente conforme a classificação de cada item. Um reajuste genérico, aplicado igualmente a pratos, bebidas e sobremesas, pode corrigir a margem de alguns itens e destruir a de outros ao mesmo tempo. Neste artigo, você entende por que a precificação de cardápio precisa de recálculo item por item. Também vê como o crédito sobre insumos entra nessa conta e um método prático para chegar ao novo preço sem perder margem. Por que reajuste genérico não funciona mais Um restaurante típico tem, na mesma página do cardápio, itens muito diferentes entre si. Há o prato preparado com redução de quarenta por cento, o refrigerante sujeito ao Imposto Seletivo e talvez até pão de cesta básica com alíquota zero. Assim, aplicar o mesmo percentual de reajuste a esses três itens ignora que cada um sai de uma base tributária completamente diferente. Consequentemente, um reajuste linear de dez por cento pode deixar o prato com margem confortável. Já a bebida açucarada, que carrega carga extra do Imposto Seletivo, segue com margem apertada mesmo depois do ajuste. O crédito sobre insumos entra antes do preço, não depois Antes de calcular o novo preço de venda, vale recalcular o custo real de cada insumo. Essa conta desconta o crédito de IBS e CBS que a compra do insumo gera dentro da não cumulatividade. Assim, ingredientes comprados de fornecedores que emitem nota corretamente tendem a ter custo líquido menor do que o valor pago na nota de compra. Portanto, um erro comum na precificação de cardápio é manter o CMV do jeito antigo. Isso significa calcular sobre o valor bruto pago ao fornecedor e só depois aplicar a nova alíquota de venda por cima. Esse caminho tende a superestimar o custo real do prato e, consequentemente, distorcer o preço final calculado. Cálculo por dentro versus cálculo por fora O sistema de IVA Dual funciona por dentro. Isso significa que a alíquota incide sobre o valor total da venda, incluindo o próprio imposto, não apenas sobre o preço líquido do produto. Assim, uma venda de cem reais com alíquota de vinte por cento não soma vinte reais ao preço. Ela já contém esse imposto dentro do valor cobrado do cliente. Consequentemente, negócios acostumados a somar o imposto por fora do preço precisam ajustar essa lógica de cálculo. Essa era a prática comum com parte da carga tributária antiga, e o erro de cálculo agora afeta o preço final de venda. Um método prático de recálculo, passo a passo Primeiro, recalcule o custo líquido de cada insumo do prato, descontando o crédito de IBS e CBS gerado na compra. Em seguida, identifique a classificação tributária exata daquele item específico do cardápio, seja redução de quarenta por cento, Imposto Seletivo ou alíquota padrão. Depois, aplique a fórmula do cálculo por dentro para chegar ao preço de venda que preserva a margem desejada sobre o custo líquido recalculado. Por fim, compare o preço resultante com o preço atual praticado. Ajuste gradualmente quando a diferença for grande demais para repassar de uma vez ao cliente. Itens com margem mais sensível merecem atenção primeiro Bebidas alcoólicas e açucaradas, sujeitas ao Imposto Seletivo, tendem a sentir o maior impacto proporcional dentro do cardápio. Essa camada extra se soma à alíquota padrão. Assim, vale recalcular esses itens antes dos demais, já que o risco de erro de margem é maior justamente onde a carga tributária cresce mais. Portanto, pratos com redução setorial de quarenta por cento tendem a ter folga maior de margem depois do recálculo. Isso vale desde que o crédito sobre insumos tenha sido corretamente aplicado no custo. Como se preparar para esse recálculo Como reforça Renato de Paiva Ramos, fundador da RR HUB, existe um erro comum na precificação de cardápio. Muitos donos ainda tratam o cardápio inteiro com a mesma régua de reajuste, sem considerar a classificação tributária de cada item. Primeiro, separe o cardápio em grupos conforme a classificação tributária de cada item. Em seguida, recalcule o custo líquido dos insumos de cada grupo, descontando o crédito disponível. Além disso, aplique o cálculo por dentro para cada grupo separadamente, em vez de um reajuste único para todo o cardápio. Por fim, revise o preço final periodicamente, já que a alíquota efetiva muda ao longo do cronograma de transição. Perguntas frequentes sobre precificação de cardápio no IVA Dual Um reajuste percentual único resolve o cardápio inteiro? Não. Itens com classificação tributária diferente exigem cálculo separado, já que a carga de imposto varia bastante entre pratos, bebidas e sobremesas. O crédito sobre insumos realmente muda o preço final? Sim. Descontar esse crédito do custo do insumo antes de calcular o preço evita superestimar o custo real do prato. O cálculo por dentro aumenta o preço final? Não necessariamente aumenta, mas muda a forma de calcular. O imposto já está embutido no valor total cobrado, não somado por fora do preço líquido. Seu cardápio já foi recalculado item por item? Reajuste genérico, crédito de insumos e cálculo por dentro seguem lógicas diferentes, e vale aplicar cada uma corretamente antes de definir o novo preço. Fale com a Facilyta Food Contábil e entenda exatamente como recalcular o cardápio do seu negócio sem perder margem.
Nota Fiscal Eletrônica no Novo Modelo: o que Muda na Emissão para Bares e Restaurantes
Nota fiscal eletrônica em bar e restaurante tem uma particularidade que a maioria dos negócios não enfrenta. A comanda fica aberta por horas, recebendo itens aos poucos, até fechar numa única cobrança no fim do atendimento. Essa dinâmica muda a forma como o novo modelo de classificação tributária, item por item, precisa entrar no fluxo operacional do salão. Neste artigo, você entende como a comanda eletrônica se conecta à nova exigência de classificação. Também vê o que acontece quando os clientes dividem a conta entre várias pessoas, além do momento certo de emitir a nota no delivery. Comanda eletrônica e classificação item por item Cada prato, drink ou porção lançado na comanda ao longo do atendimento precisa carregar sua própria classificação tributária. O novo modelo exige essa informação a nível de item, não apenas no fechamento da conta. Assim, o sistema de comanda precisa estar integrado ao módulo fiscal desde o momento em que o garçom lança o item. Não basta essa integração só na hora de imprimir a nota final. Consequentemente, cadastros de cardápio desatualizados, sem essa classificação correta em cada prato, podem gerar erro na nota assim que a comanda fechar. Isso vale mesmo que o lançamento individual pareça correto durante o atendimento. O prato preparado e a bebida na mesma comanda Uma comanda típica de restaurante mistura itens com regimes tributários diferentes. O prato preparado tem redução de quarenta por cento, enquanto a bebida alcoólica fica sujeita ao Imposto Seletivo. Assim, a nota fiscal final precisa refletir essa mistura corretamente, com cada item classificado de forma independente dentro do mesmo documento. Portanto, o sistema de comanda precisa reconhecer esses regimes diferentes automaticamente. Assim, o garçom não precisa identificar manualmente qual alíquota se aplica a cada prato lançado. Conta dividida entre várias pessoas Quando os clientes dividem a conta da mesa, o restaurante tem duas opções. Pode emitir uma única nota fiscal para o valor total consumido ou notas separadas, conforme solicitação de cada cliente. Assim, essa divisão não muda a classificação tributária de cada item. Ela segue vinculada ao prato ou bebida específica, independentemente de quantas notas o restaurante emitir ao final. Consequentemente, sistemas de comanda que permitem dividir a conta precisam manter essa vinculação entre item e classificação tributária. Isso vale mesmo quando diferentes pagamentos fracionam o valor final entre si. O momento de emissão no delivery Pedidos por aplicativo de delivery costumam gerar a nota fiscal em momentos diferentes. Tudo depende da integração entre o sistema do restaurante e a plataforma utilizada. Assim, alguns fluxos emitem a nota no momento do pedido, enquanto outros aguardam a confirmação de entrega para fechar o documento fiscal. Portanto, restaurantes que trabalham com delivery precisam confirmar com o fornecedor do sistema em qual momento exato o sistema emite a nota. Esse detalhe pode afetar a apuração do imposto devido naquele período. Como se preparar operacionalmente Primeiro, revise o cadastro completo do cardápio. Confirme que cada prato e bebida tem a classificação tributária correta vinculada ao item, não apenas ao grupo de produtos. Em seguida, teste o fluxo completo de comanda, desde a abertura até o fechamento. Verifique se a nota final reflete corretamente a mistura de regimes tributários da mesa. Além disso, confirme com o fornecedor de delivery em qual momento cada plataforma emite a nota fiscal. Por fim, treine a equipe de salão sobre a importância de lançar corretamente cada item na comanda. Erros de lançamento afetam diretamente o documento fiscal final. Perguntas frequentes sobre nota fiscal em bares e restaurantes A comanda em papel ainda funciona com o novo modelo? Pode funcionar como registro interno, mas a classificação tributária precisa estar no sistema digital que gera a nota fiscal final, item por item. Dividir a conta muda a classificação tributária dos pratos? Não. Cada item mantém sua própria classificação, independentemente de quantas notas fiscais o restaurante emitir ao final do atendimento. O delivery sempre emite a nota no momento do pedido? Não necessariamente. O momento de emissão varia conforme a integração entre o sistema do restaurante e a plataforma de delivery utilizada. Sua comanda eletrônica já está pronta para essa classificação item por item? Prato, bebida e delivery seguem momentos e regras diferentes de emissão, e vale confirmar cada um antes que a cobrança cheia comece a valer. Fale com a Facilyta Food Contábil e entenda exatamente como adaptar a emissão de nota fiscal do seu bar ou restaurante
Dark Kitchens e Cozinhas Compartilhadas: como Funciona a Apuração Quando Várias Marcas Operam no Mesmo CNPJ ou Espaço
Dark kitchen que opera várias marcas ao mesmo tempo esbarra numa dúvida recorrente. Afinal, a apuração do imposto segue a marca que aparece para o cliente no aplicativo, ou o CNPJ que efetivamente vendeu o produto? Essa confusão cresce ainda mais quando o espaço físico é compartilhado entre empreendedores diferentes, cada um com seu próprio CNPJ, dividindo a mesma cozinha industrial. Neste artigo, você entende por que a apuração segue o CNPJ, não a marca visível ao cliente. Também vê como funciona o rateio de custos numa cozinha compartilhada entre negócios distintos. A apuração segue o CNPJ, não a marca do aplicativo Uma dark kitchen pode operar várias marcas dentro do mesmo CNPJ, como uma hamburgueria e uma pizzaria vendidas separadamente no aplicativo de delivery. Nesse caso, a apuração tributária consolida toda a receita naquele único CNPJ. Assim, o nome da marca que aparece para o cliente é uma estratégia comercial, não uma unidade fiscal separada perante a Receita Federal. Consequentemente, o que realmente importa para o cálculo do imposto é a classificação tributária correta de cada item vendido. Isso vale independentemente de qual marca dentro do CNPJ gerou aquela venda específica. Reconciliação entre marca visível e CNPJ real O relatório do aplicativo de delivery costuma separar vendas por marca. Essa é a lógica de exibição para o cliente final escolher entre as opções disponíveis. Assim, a contabilidade da dark kitchen precisa reconciliar esses relatórios por marca com a apuração consolidada real, que acontece no nível do CNPJ. Portanto, negócios que operam várias marcas na mesma cozinha precisam de um processo interno claro. Esse processo agrega as vendas separadas antes de fechar a apuração tributária do período. Cozinha compartilhada entre CNPJs diferentes O espaço físico pode ser compartilhado entre empreendedores distintos, cada um com seu próprio CNPJ. Nesse caso, a lógica muda completamente: cada CNPJ apura seu próprio imposto separadamente, já que são negócios juridicamente distintos, apenas dividindo a estrutura física. Assim, essa configuração exige contratos claros de locação ou parceria entre os ocupantes do espaço. Consequentemente, dark kitchens compartilhadas entre CNPJs diferentes precisam formalizar como cada negócio paga sua parte do espaço utilizado. Isso pode ser por aluguel fixo, rateio proporcional ou outro modelo acordado entre as partes. Rateio de custos comuns e o crédito tributário Equipamentos, geladeiras industriais e demais estruturas compartilhadas entre CNPJs diferentes levantam uma questão importante. Quem aproveita o crédito tributário sobre essas aquisições, já que o crédito costuma seguir o CNPJ que efetivamente comprou o item? Assim, negócios que dividem esses custos precisam definir com clareza qual CNPJ registra a compra e aproveita o crédito correspondente. Portanto, vale formalizar esse rateio em contrato, evitando que dois negócios diferentes tentem aproveitar crédito sobre a mesma aquisição de equipamento compartilhado. Responsabilidade da plataforma em cada cenário Plataformas de delivery podem responder diretamente pelo recolhimento de parte do imposto em determinadas operações. Ainda assim, essa responsabilidade segue vinculada ao CNPJ cadastrado em cada conta de vendedor dentro do aplicativo. Assim, mesmo com várias marcas visíveis ao cliente, o vínculo tributário da plataforma acontece com o CNPJ real por trás de cada conta cadastrada. Consequentemente, dark kitchens com múltiplas marcas precisam confirmar um ponto importante. Todas as contas de vendedor no aplicativo devem estar corretamente vinculadas ao CNPJ que efetivamente vai apurar aquela receita. Como se preparar para essa estrutura Primeiro, mapeie exatamente quantas marcas operam sob o mesmo CNPJ e quantos CNPJs diferentes compartilham o mesmo espaço físico. Em seguida, organize um processo interno de reconciliação entre relatórios de venda por marca e a apuração consolidada real por CNPJ. Além disso, formalize em contrato o rateio de custos comuns numa cozinha compartilhada entre CNPJs diferentes. Inclua a definição clara de quem aproveita o crédito sobre equipamentos compartilhados. Por fim, confirme se as contas de vendedor em cada aplicativo de delivery estão corretamente vinculadas ao CNPJ responsável por cada marca. Perguntas frequentes sobre dark kitchens e cozinhas compartilhadas Cada marca dentro da dark kitchen precisa de CNPJ próprio? Não necessariamente. Várias marcas podem operar sob o mesmo CNPJ, desde que a classificação tributária de cada item vendido esteja correta na apuração consolidada. Como funciona o crédito de equipamento compartilhado entre CNPJs diferentes? O crédito costuma seguir o CNPJ que efetivamente registrou a compra. Vale formalizar em contrato o rateio de custos e a definição de quem aproveita esse crédito. A plataforma de delivery recolhe imposto por marca ou por CNPJ? Por CNPJ. Mesmo com marcas diferentes visíveis ao cliente, o vínculo tributário da plataforma acontece com o CNPJ real cadastrado em cada conta de vendedor. Sua dark kitchen já reconcilia corretamente marca e CNPJ na apuração? Múltiplas marcas no mesmo CNPJ e cozinha compartilhada entre CNPJs diferentes seguem lógicas opostas, e vale confirmar qual cenário se aplica ao seu negócio. Fale com a Facilyta Food Contábil e entenda exatamente como apurar corretamente sua dark kitchen ou cozinha compartilhada.
Split Payment: como Vai Funcionar o Recolhimento Automático de Imposto em Cada Venda do Restaurante
Split payment costuma ser explicado de forma genérica. Ainda assim, entender o mecanismo passo a passo muda a forma como o restaurante planeja o próprio fluxo de caixa. O nome, traduzido como pagamento dividido, descreve exatamente o que acontece. No momento da liquidação financeira da venda, a instituição responsável separa a parcela do imposto e a envia direto ao Fisco. Ao restaurante, chega apenas o valor líquido. Neste artigo, você entende o mecanismo técnico do split payment e um exemplo numérico prático. Também vê por que a aplicação inicial pode não afetar o restaurante da forma como muita gente imagina. O mecanismo técnico, passo a passo Quando o cliente paga, o documento fiscal eletrônico já calcula o imposto devido naquela venda. Essa informação é transmitida ao meio de pagamento utilizado, seja Pix, boleto ou cartão, e a instituição responsável pela liquidação financeira segrega os valores automaticamente. Consequentemente, o Fisco recebe a parcela de IBS e CBS diretamente. Já o restaurante recebe apenas o valor líquido da venda, sem que o total transite pelo caixa antes dessa divisão. Um exemplo numérico prático Considere uma venda de cem reais antes dos tributos, com alíquota conjunta hipotética de vinte e oito por cento de IBS e CBS. O cliente paga cento e vinte e oito reais no total. A instituição de pagamento segrega vinte e oito reais para o Fisco e repassa os cem reais restantes ao restaurante. Portanto, o split payment modifica o processo de liquidação financeira. Entretanto, o mecanismo não altera, por si só, o preço final da operação, pois o cálculo já considera os tributos. A fase inicial é B2B, não venda ao consumidor final Segundo materiais técnicos do Comitê Gestor do IBS, a primeira fase do split payment prioriza operações entre empresas. Além disso, essa etapa prevê adesão facultativa e contempla adquirentes do regime regular. Representantes do setor financeiro também afirmaram que o mecanismo não alcançará inicialmente as vendas para consumidores finais pessoas físicas. Dessa maneira, as vendas diretas ao consumidor ainda não possuem um cronograma obrigatório definido. Embora esse modelo represente uma parcela importante das operações dos restaurantes, a implementação deverá ocorrer gradualmente ao longo da transição. Cartão de crédito ainda não está no escopo inicial O manual preliminar de operações do split payment prioriza boleto e Pix, em suas variantes dinâmica, automática e estática, na primeira fase técnica. Assim, cartões de crédito, débito, pré-pago e vouchers permanecem fora do escopo inicial apresentado até o momento. Portanto, restaurantes que recebem majoritariamente por cartão de crédito podem sentir esse efeito de forma mais tardia do que se imaginava. Esse meio de pagamento não está entre os priorizados. O cronograma real está atrasado Em agosto de 2026, representantes do Comitê Gestor do IBS trouxeram uma informação importante. O sistema completo de split payment não ficará pronto para janeiro de 2027, mesmo com a CBS já entrando em vigor nessa data. Assim, a complexidade de integrar administrações tributárias, instituições financeiras e sistemas empresariais exige mais tempo de desenvolvimento e testes. Consequentemente, split payment para o restaurante segue um cronograma técnico próprio, distinto da data de início da cobrança da CBS em si. Reconciliação: uma nova rotina de conferência Com o split payment em operação, a conferência financeira do restaurante deixa de envolver apenas a nota fiscal e sua escrituração contábil. Assim, a rotina passa a exigir conciliação entre pelo menos três conjuntos de informações. São eles o documento fiscal, a transação financeira e a apuração de IBS e CBS. Portanto, uma divergência entre esses três pontos pode gerar recolhimento incorreto, diferença na apuração ou atraso no aproveitamento de crédito pelo restaurante. Como se preparar mesmo com o cronograma incerto Primeiro, mapeie os meios de pagamento predominantes no restaurante, já que boleto e Pix entram antes de cartão nesse cronograma técnico. Em seguida, simule o efeito no fluxo de caixa considerando cenários com e sem retenção automática, já que a data exata ainda depende de regulamentação. Além disso, revise o sistema de conciliação financeira, preparando-o para cruzar nota fiscal, pagamento e apuração tributária. Por fim, acompanhe as publicações do Comitê Gestor do IBS, já que o cronograma pode mudar conforme a integração técnica avança. Perguntas frequentes sobre split payment no restaurante O split payment já vale para venda ao consumidor final em 2027? Não necessariamente. A primeira fase prioriza operações B2B, e representantes do setor financeiro já indicaram que vendas a pessoa física não entram nesse momento inicial. O cartão de crédito do restaurante já sofre retenção automática? Ainda não, segundo o manual preliminar. Cartões de crédito, débito, pré-pago e vouchers ficam fora do escopo técnico inicial, priorizando boleto e Pix. Vale esperar a data ficar definitiva para simular o impacto? Não é recomendado. O melhor é simular cenários agora, já que o cronograma pode avançar rapidamente conforme a integração técnica for concluída. Seu restaurante já entende exatamente como o split payment vai funcionar? Mecanismo técnico, meios de pagamento priorizados e cronograma real seguem detalhes específicos, e vale entender cada um antes de tirar conclusões precipitadas. Fale com a RR Soluções e entenda exatamente como o split payment vai impactar o fluxo de caixa do seu restaurante.
Cronograma de Transição 2026 a 2033: o que Muda Ano a Ano na Prática para Quem Tem CNPJ de Food Service
A Reforma Tributária não é um evento com data única, é um calendário de oito anos, com regra própria em cada etapa. Tratar 2027 como se fosse igual a 2033 é o erro mais comum entre donos de negócio de alimentação. O que importa para o cardápio deste ano é diferente do que vai importar daqui a três anos. Neste artigo, você percorre o cronograma ano a ano da Reforma Tributária. Entenda o que muda na prática para quem opera restaurante, bar, padaria ou qualquer outro CNPJ de food service. 2026: o ano de teste e adaptação de sistema Neste ano, a CBS incide com alíquota simbólica de 0,9% e o IBS com 0,1%. Esses valores já aparecem no documento fiscal, mas geralmente sem recolhimento real para quem cumpre as obrigações acessórias corretamente. Assim, 2026 funciona como fase de calibração dos sistemas, não como cobrança efetiva sobre o negócio. Consequentemente, três datas concentram as decisões importantes desse ponto do cronograma. Em 3 de agosto, notas fiscais do regime normal sem os campos de IBS e CBS preenchidos passam a ser rejeitadas pelo ambiente autorizador. Em setembro, abre a janela de opção pelo regime híbrido para empresas do Simples Nacional, com efeitos a partir de 2027. 2027: a virada real para o food service A partir de janeiro, PIS e Cofins são extintos. A CBS passa a valer em alíquota cheia, com referência em torno de oito por cento. Essa é a maior mudança operacional de todo o cronograma para quem tem CNPJ de food service. Assim, esse é o primeiro ano em que a precificação do cardápio precisa considerar a ausência desses dois tributos antigos. Portanto, o Imposto Seletivo também passa a valer nesse momento, incidindo sobre bebidas alcoólicas e açucaradas vendidas pelo restaurante ou bar. Consequentemente, split payment para operações B2B pode começar de forma facultativa no segundo semestre. Ainda assim, essa data depende de regulamentação posterior do Comitê Gestor do IBS. 2028: consolidação, sem grandes sustos Neste ano, a CBS já opera em regime normal, enquanto ICMS e ISS continuam vigentes, aguardando o início da transição gradual para o IBS. Assim, 2028 funciona como período de amadurecimento operacional, sem mudanças tão bruscas quanto as de 2027. Portanto, vale aproveitar esse ano para revisar processos internos e corrigir eventuais erros de parametrização identificados na virada anterior. Essa organização ajuda antes que a fase seguinte, mais longa, comece. 2029 a 2032: a transição de ICMS e ISS A partir de 2029, começa a etapa mais longa do cronograma da reforma. É a substituição gradual de ICMS e ISS pelo IBS. As alíquotas antigas caem dez, vinte, trinta e quarenta por cento ao longo desses quatro anos. Assim, o IBS sobe na proporção equivalente, compensando essa redução progressiva. Consequentemente, um negócio de food service que hoje paga ICMS ou ISS relevante vai sentir essa alíquota antiga derreter gradualmente. Enquanto isso, o IBS assume peso cada vez maior no cálculo do imposto devido. Portanto, ao final de 2032, os benefícios fiscais estaduais de ICMS também se extinguem, encerrando incentivos que muitos negócios ainda utilizam hoje. 2033: o regime pleno Em primeiro de janeiro, ICMS e ISS são definitivamente extintos. O modelo de IBS e CBS passa a vigorar de forma completa e integrada em todo o país. Assim, esse é o marco final desse cronograma de oito anos. O food service passa a operar sob um único sistema tributário sobre o consumo, substituindo cinco tributos diferentes que existiam antes da reforma. Como usar esse cronograma no planejamento do negócio Primeiro, identifique em qual ano do cronograma sua empresa está e quais obrigações técnicas já valem para esse momento específico. Em seguida, revise a precificação do cardápio considerando o fim de PIS e Cofins já em 2027. Não vale esperar até a cobrança cheia parecer mais próxima. Além disso, monitore os benefícios fiscais estaduais de ICMS ainda utilizados pelo negócio, já que eles se extinguem ao final de 2032. Por fim, trate cada etapa separadamente no planejamento, evitando tratar toda a reforma como um bloco único e distante. Perguntas frequentes sobre o cronograma da Reforma Tributária O food service já paga imposto real em 2026? Não, de forma geral. O ano de 2026 é fase de teste, com alíquotas simbólicas, sem recolhimento real para quem cumpre as obrigações acessórias corretamente. A cobrança cheia começa de uma vez só em algum ano específico? Não. A CBS chega em alíquota cheia em 2027. Ainda assim, a substituição de ICMS e ISS pelo IBS segue gradual até 2032, com regime pleno só em 2033. Vale esperar até 2033 para se preparar? Não é recomendado. Cada ano do cronograma traz obrigações próprias, e esperar o fim da transição significa perder as janelas de ajuste ao longo do caminho. Seu negócio de food service já sabe em que ano do cronograma está? Teste em 2026, virada real em 2027 e escada de ICMS até 2032 seguem regras diferentes nesse cronograma. Vale entender exatamente onde seu CNPJ se encontra nesse calendário. Fale com a Facilyta Food Contábil e entenda exatamente como cada etapa do cronograma vai impactar seu negócio de alimentação.
Reforma Tributária para Pizzaria: Veja como Isso Vai Impactar o Setor
A Reforma Tributária para pizzaria afeta de forma bem diferente dois modelos de negócio que competem pelo mesmo cliente. São eles o quiosque de pizza por fatia, muitas vezes operado como MEI, e a pizzaria tradicional, com cozinha própria, delivery e equipe maior. Cada formato sente o impacto da reforma de um jeito específico. Neste artigo, você entende a diferença entre esses dois modelos e como fica a massa comprada pronta versus preparada internamente. Também vê o que muda no Fator R de cada formato. Reforma Tributária para pizzaria: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria das pizzarias. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins. O quiosque de pizza por fatia e o MEI Quiosques pequenos de pizza por fatia, comuns em shoppings e ruas movimentadas, costumam operar com faturamento baixo o suficiente para se manter como MEI. Assim, esse formato de negócio segue as regras próprias do MEI. Ele não tem acesso direto ao regime específico de redução de 40%, aplicado a empresas do regime regular ou Simples Nacional maior. Portanto, esse formato exige atenção ao limite de faturamento do MEI. Ultrapassar esse teto muda completamente o enquadramento tributário do negócio. A pizzaria tradicional e a redução de 40% Pizzarias com cozinha própria, salão e delivery entram no regime específico de alimentação fora do lar, com redução de 40% sobre a alíquota padrão. Assim, esse benefício vale para a pizza preparada no próprio estabelecimento, seja para consumo no local ou para entrega. Consequentemente, esse formato tradicional representa uma vantagem tributária real. Ainda assim, exige estrutura de gestão mais complexa do que o quiosque simples. Massa comprada pronta versus preparada internamente Pizzarias que preparam a própria massa, molho e recheios internamente aproveitam melhor o crédito tributário sobre farinha, queijo e demais insumos comprados. Assim, esse crédito reduz o imposto final devido, funcionando como vantagem real dentro da não cumulatividade do novo sistema. Portanto, essa reforma recompensa negócios que investem em preparo próprio. É melhor não depender apenas de massa e molho comprados prontos de fornecedores externos. Fator R: quiosque pequeno versus pizzaria com equipe O Fator R continua relevante para pizzarias do Simples Nacional, definindo o Anexo tributário aplicável ao negócio. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, a pizzaria se mantém no Anexo III, com alíquotas menores. Consequentemente, quiosques pequenos, com pouca ou nenhuma folha própria, tendem a ficar mais expostos ao Anexo V. Já pizzarias tradicionais com equipe de cozinha e salão têm mais facilidade de atingir o percentual necessário. Como se preparar para essas mudanças Como reforça Renato de Paiva Ramos, fundador da RR HUB, muitos donos de quiosque de pizza por fatia cometem o mesmo erro. Eles não acompanham de perto o limite de faturamento do MEI, correndo risco de desenquadramento. Primeiro, monitore o faturamento acumulado do ano, comparando com o teto atual do MEI. Em seguida, avalie se compensa migrar para Simples Nacional caso o negócio esteja próximo do limite. Além disso, separe no sistema itens preparados internamente de itens comprados prontos. Por fim, calcule o Fator R considerando a composição da equipe do negócio. Perguntas frequentes sobre Reforma Tributária para pizzaria O quiosque de pizza por fatia tem a mesma redução da pizzaria tradicional? Não necessariamente. Se operar como MEI, o quiosque segue regras próprias desse regime. Essas regras são diferentes do benefício de 40% aplicado a empresas do regime regular ou Simples Nacional maior. Comprar massa pronta muda o benefício tributário? Pode mudar. A redução de 40% vale para preparo no local, e o crédito sobre insumos favorece quem prepara massa e molho internamente. Vale migrar do MEI para Simples Nacional por causa da reforma? Depende do faturamento e da estrutura do negócio. Vale simular os dois cenários antes de decidir, especialmente se o negócio está próximo do limite do MEI. Sua pizzaria já sabe em qual formato se encaixa? Quiosque por fatia e pizzaria tradicional seguem caminhos tributários diferentes, e cada um exige um tipo de atenção específica diante da Reforma Tributária. Fale com a RR Soluções e entenda exatamente como a Reforma Tributária vai impactar o formato e o regime tributário da sua pizzaria.
Reforma Tributária para Padarias: Veja como Isso Vai Impactar o Setor
A Reforma Tributária para padarias esbarra num desafio que poucos negócios de alimentação enfrentam com essa intensidade: até três alíquotas diferentes convivendo no mesmo balcão. O pão francês vendido para viagem, o bolo de aniversário feito por encomenda e o prato feito do almoço seguem três lógicas tributárias distintas. O sistema de frente de caixa precisa reconhecer cada uma delas. Neste artigo, você entende essas três faixas, por que elas existem e como organizar o sistema da padaria para não misturar o cálculo entre elas. Reforma Tributária para padarias: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria das padarias. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins. Faixa 1: pão francês com alíquota zero A Receita Federal define o pão francês pelo formato cilíndrico e alongado, com miolo branco e casca dourada. Esse item entra na Cesta Básica Nacional com alíquota zero de IBS e CBS. Assim, esse item específico não paga esses dois tributos quando vendido avulso ou em pacote para o consumidor. Portanto, padarias precisam garantir que o sistema reconheça esse pão específico como isento. Esse reconhecimento diferencia o pão francês de outros tipos, como pão de forma ou baguete. Faixa 2: bolos, doces e produtos de confeitaria com redução de 60% Bolos, doces e determinados produtos de confeitaria entram na lista do Anexo VII da Lei Complementar nº 214/2025. Esse anexo traz redução de 60% sobre a alíquota padrão. Assim, esses itens pagam bem menos imposto do que a alíquota cheia, mas não são isentos como o pão francês. Consequentemente, bolos personalizados feitos por encomenda, tortas e sobremesas de padaria costumam entrar nessa faixa intermediária. Essa faixa é diferente do pão francês e também do prato preparado para consumo imediato. Faixa 3: prato feito e marmitex com redução de 40% O prato feito, marmitex e demais refeições preparadas no próprio estabelecimento entram no regime específico de alimentação fora do lar, com redução de 40%. Assim, essa faixa segue a mesma regra já aplicada a restaurantes e lanchonetes. Ela convive no mesmo caixa com pão francês isento e bolo com redução de 60%. Portanto, padarias que também servem almoço precisam diferenciar claramente essa terceira faixa das outras duas na hora de calcular o imposto de cada venda. Congelados vendidos para revenda Pão de queijo congelado, massas e produtos vendidos prontos para o cliente levar e assar em casa seguem outra lógica. Eles entram na venda de produto industrializado, diferente das três faixas anteriores. Assim, esses itens costumam pagar a alíquota padrão ou seguir a regra específica do próprio NCM do produto. Consequentemente, padarias que vendem esses itens precisam cadastrá-los separadamente no sistema, evitando confundi-los com produtos preparados internamente. Como o sistema de frente de caixa precisa se adaptar O PDV da padaria precisa reconhecer, item por item, em qual dessas faixas tributárias cada produto se enquadra. Assim, um erro comum é cadastrar todo pão como isento, mesmo quando o item vendido não é o pão francês tradicional. Portanto, revisar o cadastro de produtos no sistema se torna tão importante quanto revisar o próprio regime tributário da padaria como um todo. Fator R e o Simples Nacional para padarias O Fator R continua relevante para padarias dentro do Simples Nacional, definindo o Anexo tributário aplicável ao negócio. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, a padaria se mantém no Anexo III, com alíquotas menores. Portanto, padarias com operação mais automatizada tendem a ficar mais expostas ao Anexo V. Como se preparar para essas mudanças Como reforça Renato de Paiva Ramos, fundador da RR HUB, existe um erro comum em padarias. Muitas tratam o cardápio inteiro com a mesma lógica tributária, sem diferenciar pão, doce e prato feito. Primeiro, revise o cadastro de produtos no sistema, classificando cada item na faixa correta. Em seguida, confirme com o fornecedor do PDV se o sistema já suporta essa segregação em múltiplas alíquotas. Além disso, separe produtos congelados vendidos para revenda dos itens preparados internamente. Por fim, calcule o Fator R considerando a composição atual da equipe. Perguntas frequentes sobre Reforma Tributária para padarias Todo pão vendido na padaria tem alíquota zero? Não. Apenas o pão francês, com o formato específico definido pela Receita Federal, entra na Cesta Básica Nacional. Outros pães seguem regras diferentes. Bolo de aniversário por encomenda tem a mesma redução do pão francês? Não. Bolos e produtos de confeitaria seguem a redução de 60% do Anexo VII, diferente da alíquota zero aplicada ao pão francês. O prato feito do almoço muda o regime da padaria inteira? Não muda o regime da padaria como um todo. Ainda assim, exige que esse item específico seja tratado com a redução de 40%, diferente das outras faixas do cardápio. Sua padaria já separa pão, doce e prato feito no sistema? Três alíquotas diferentes convivendo no mesmo balcão é o tipo de detalhe que passa despercebido até gerar cálculo tributário errado em toda a venda. Fale com a RR Soluções e entenda exatamente como a Reforma Tributária vai impactar o cardápio e o regime tributário da sua padaria.
Reforma Tributária para Lanchonetes: Veja como Isso Vai Impactar o Setor
A Reforma Tributária para lanchonetes trata de forma diferente dois modelos de negócio. À primeira vista, eles parecem iguais: a lanchonete de rua, que vende direto ao consumidor final, e a cantina em concessão dentro de uma escola ou empresa, com contrato fixo de fornecimento. Essa segunda modalidade segue uma regra específica dentro da lei, diferente do regime geral de alimentação fora do lar. Neste artigo, você entende como fica a lanchonete de rua e como fica a cantina em concessão. Também vê a diferença entre salgado congelado e preparado na hora. Reforma Tributária para lanchonetes: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria das lanchonetes. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins. A lanchonete de rua e a redução de 40% Lanchonetes que vendem diretamente ao consumidor final, preparando o próprio cardápio no local, entram no regime específico de alimentação fora do lar. Esse regime traz redução de 40%. Assim, esse benefício vale para salgados, sanduíches e demais itens preparados na cozinha do estabelecimento. Portanto, Reforma Tributária para lanchonetes representa uma vantagem real para o modelo tradicional de venda no balcão, desde que o preparo aconteça internamente. Cantina em concessão: outra regra dentro da lei Fornecimento de alimentação para empresas, escolas e eventos, por contrato fixo de concessão, segue regra diferente do regime geral de alimentação fora do lar. Assim, esse modelo de negócio, comum em cantinas escolares e refeitórios corporativos, exige análise própria dentro da legislação da reforma. Consequentemente, lanchonetes que operam por concessão precisam revisar o contrato com a escola ou empresa contratante. Essa revisão confirma como a tributação específica desse modelo se aplica ao caso. Salgado congelado versus preparado na hora Salgados fritos na hora, com massa preparada no próprio estabelecimento, entram no regime reduzido de alimentação fora do lar. Assim, salgados comprados já congelados e apenas fritos ou aquecidos podem seguir lógica tributária diferente, dependendo do grau de preparo realizado internamente. Portanto, Reforma Tributária para lanchonetes recompensa negócios que preparam a massa e o recheio internamente, em vez de depender apenas de produtos congelados de terceiros. Suco natural e a diferença para o industrializado Suco natural preparado na hora, sem adição de açúcar industrial, segue lógica diferente. O suco industrializado e o refrigerante entram no Imposto Seletivo quando açucarados. Assim, essa distinção recompensa lanchonetes que preparam sucos naturais no próprio balcão. Consequentemente, Reforma Tributária para lanchonetes exige atenção a essa diferença na hora de cadastrar cada bebida no sistema de vendas. Fator R e o Simples Nacional para lanchonetes O Fator R continua relevante para lanchonetes dentro do Simples Nacional, definindo o Anexo tributário aplicável ao negócio. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, a lanchonete se mantém no Anexo III, com alíquotas menores. Portanto, negócios com equipe enxuta tendem a ficar mais expostos ao Anexo V. Como se preparar para essas mudanças Como reforça Renato de Paiva Ramos, fundador da RR HUB, lanchonetes que atuam como cantina em concessão cometem um erro comum. Aplicam a mesma regra da venda de rua, sem revisar a legislação específica desse modelo. Primeiro, confirme se o negócio opera como venda direta ou como concessão por contrato fixo. Em seguida, separe no cardápio itens preparados internamente de itens comprados congelados. Além disso, cadastre corretamente suco natural separado de bebida industrializada no sistema. Por fim, calcule o Fator R considerando a composição atual da equipe. Perguntas frequentes sobre Reforma Tributária para lanchonetes Cantina escolar segue a mesma regra da lanchonete de rua? Não necessariamente. Fornecimento por contrato de concessão segue regra própria dentro da lei, diferente do regime geral de alimentação fora do lar. Salgado congelado perde a redução de 40%? Pode perder, dependendo do grau de preparo interno. O benefício recompensa quem prepara massa e recheio no próprio estabelecimento. Suco natural tem alguma vantagem tributária? Sim, indiretamente. Ele não entra no Imposto Seletivo como bebidas açucaradas industrializadas, desde que preparado sem adição de açúcar. Sua lanchonete já sabe se opera como venda direta ou concessão? Venda de rua, cantina por contrato e salgado congelado seguem lógicas tributárias diferentes, e misturar tudo pode gerar cálculo de imposto incorreto. Fale com a RR Soluções e entenda exatamente como a Reforma Tributária vai impactar o modelo de negócio e o cardápio da sua lanchonete.
Reforma Tributária para Hamburgueria: Veja como Isso Vai Impactar o Setor
A Reforma Tributária para hamburgueria esbarra numa característica forte do setor: boa parte das hamburguerias no Brasil opera por franquia, pagando royalties mensais ao franqueador. Esse pagamento segue uma lógica tributária diferente da venda do hambúrguer ao consumidor final. Misturar os dois na análise tributária pode gerar conclusão equivocada sobre o impacto real da reforma. Neste artigo, você entende como ficam os royalties de franquia e a compra de ingrediente pronto versus preparado. Também vê o que já mudou no combo com bebida. Reforma Tributária para hamburgueria: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria das hamburguerias. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins. Royalties de franquia: outra natureza tributária Franqueados pagam royalties e taxa de publicidade ao franqueador, remuneração por uso de marca e suporte operacional, não pela venda do hambúrguer em si. Assim, esse pagamento segue lógica de prestação de serviço entre empresas, distinta da venda de alimento preparado ao consumidor final. Portanto, o franqueado precisa avaliar separadamente dois impactos dessa reforma. São eles o efeito sobre os royalties pagos e o efeito sobre a própria operação de venda no balcão. Ingrediente pronto versus preparado no local Hamburgueres, pães e molhos preparados na cozinha da loja entram no regime específico de alimentação fora do lar, com redução de 40%. Assim, esse benefício vale para o preparo feito no próprio estabelecimento, e não necessariamente para itens comprados já prontos de fornecedores externos. Consequentemente, essa reforma recompensa negócios que preparam boa parte do cardápio internamente. Compras de insumos regulares também geram crédito tributário sobre essas aquisições. O combo com refrigerante e o Imposto Seletivo Refrigerantes e bebidas alcoólicas vendidos junto com o hambúrguer, seja no combo ou separadamente, entram no Imposto Seletivo, também chamado de imposto do pecado. Assim, esse tributo extra incide especificamente sobre essas bebidas, criando dois regimes diferentes dentro da mesma venda casada. Portanto, Reforma Tributária para hamburgueria exige separar claramente o hambúrguer da bebida na hora de calcular o imposto de cada combo vendido. Delivery e a responsabilidade das plataformas Hamburguerias costumam ter parcela relevante do faturamento vindo de aplicativos de delivery. Consequentemente, plataformas como iFood podem responder diretamente pelo recolhimento de IBS e CBS em certas operações, conforme previsto na legislação da reforma. Assim, Reforma Tributária para hamburgueria também depende de como cada plataforma de delivery vai processar essa cobrança ao longo da transição. Fator R e o Simples Nacional para hamburguerias O Fator R continua relevante para hamburguerias dentro do Simples Nacional, definindo o Anexo tributário aplicável ao negócio. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, a hamburgueria se mantém no Anexo III, com alíquotas menores. Portanto, negócios com equipe enxuta, dependentes de entregadores terceirizados, tendem a ficar mais expostos ao Anexo V. Como se preparar para essas mudanças Como reforça Renato de Paiva Ramos, fundador da RR HUB, franqueados costumam cometer um erro comum. Simulam o impacto da reforma só sobre a venda no balcão, esquecendo o efeito sobre os royalties pagos. Primeiro, revise o contrato de franquia, entendendo como o repasse tributário sobre royalties será tratado. Em seguida, separe no cardápio itens preparados no local de itens comprados prontos de fornecedores. Além disso, separe bebidas do restante do combo na hora de calcular cada venda. Por fim, confirme com as plataformas de delivery como elas vão processar a cobrança de impostos. Perguntas frequentes sobre Reforma Tributária para hamburgueria Os royalties de franquia têm a mesma redução do hambúrguer? Não necessariamente. Royalties seguem lógica de prestação de serviço entre empresas, diferente da redução de 40% aplicada à alimentação preparada no local. Comprar hambúrguer já pronto muda o benefício tributário? Pode mudar. A redução de 40% vale para preparo no local, então itens comprados prontos de terceiros podem seguir regra diferente da venda. O combo com refrigerante sempre paga mais imposto? A bebida sim, por causa do Imposto Seletivo. O hambúrguer em si mantém a redução de 40%, desde que preparado no estabelecimento. Sua hamburgueria já separou royalties, ingrediente e bebida no cálculo? Franquia, preparo local e combo com bebida seguem lógicas tributárias diferentes, e misturar tudo pode gerar uma leitura errada do impacto real da reforma.
Reforma Tributária para Cafeteria: Veja como Isso Vai Impactar o Setor
A Reforma Tributária para cafeteria cria um problema que quase nenhum outro segmento de alimentação enfrenta: até três alíquotas diferentes dentro do mesmo balcão. O pão francês vendido para viagem, o pacote de biscoito na prateleira e o café expresso servido na mesa seguem três regras distintas de tributação. Consequentemente, o sistema de frente de caixa precisa saber diferenciar cada uma delas. Neste artigo, você entende essas três faixas e como elas se aplicam no modelo padaria-cafeteria. Também vê o que fazer para não misturar o cálculo entre elas. Reforma Tributária para cafeteria: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria das cafeterias. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins. Faixa 1: pão francês com alíquota zero A Receita Federal define o pão francês como o pão de formato cilíndrico e alongado, com miolo branco e casca dourada. Esse item entra na Cesta Básica Nacional com alíquota zero de IBS e CBS. Assim, esse item não paga esses dois tributos quando vendido para viagem, seja avulso ou em pacote. Portanto, cafeterias que também funcionam como padaria precisam garantir que o sistema reconheça esse item específico como isento. Isso é diferente de tratar como um pão qualquer vendido no balcão. Faixa 2: biscoitos e produtos de confeitaria com redução de 60% Biscoitos, bolachas e determinadas massas alimentícias entram na lista do Anexo VII da Lei Complementar nº 214/2025. Esses itens têm redução de 60% sobre a alíquota padrão. Assim, esses itens pagam bem menos imposto do que a alíquota cheia, mas não são isentos como o pão francês. Consequentemente, cafeterias que vendem biscoitos embalados, bolachas e produtos de prateleira precisam separar esses itens do pão francês e do café preparado na hora. Cada um segue uma regra diferente. Faixa 3: café preparado e consumo no local com redução de 40% O café expresso, cappuccino, sanduíches montados na hora e qualquer item preparado no próprio estabelecimento entram no regime específico de alimentação fora do lar. Assim, esses itens têm redução de 40% sobre a alíquota padrão, a mesma regra já aplicada a bares e restaurantes. Portanto, o diferencial da cafeteria está em somar essa terceira faixa às outras duas. O café preparado convive no mesmo caixa com pão francês isento e biscoito com redução de 60%. Bebidas açucaradas e o Imposto Seletivo Refrigerantes e outras bebidas açucaradas vendidas na cafeteria entram no Imposto Seletivo, também chamado de imposto do pecado. Consequentemente, esse tributo extra se soma às demais camadas, criando uma quarta possibilidade dentro do mesmo cardápio. Portanto, cafeterias que vendem refrigerante junto com o café precisam isolar essa bebida na hora de calcular o imposto de cada combo ou venda casada. Como o sistema de frente de caixa precisa se adaptar O PDV da cafeteria precisa reconhecer, item por item, em qual das faixas tributárias cada produto se enquadra. Assim, existe um erro comum: cadastrar todo pão como isento. Isso vale mesmo quando o item vendido não é o pão francês tradicional, mas sim um pão de forma ou uma baguete. Consequentemente, revisar o cadastro de produtos no sistema se torna tão importante quanto revisar o próprio regime tributário da empresa. Fator R e o Simples Nacional para cafeterias O Fator R continua relevante para cafeterias dentro do Simples Nacional, definindo o Anexo tributário aplicável. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, a cafeteria se mantém no Anexo III, com alíquotas menores. Portanto, cafeterias com operação enxuta tendem a ficar mais expostas ao Anexo V. Como se preparar para essas mudanças Como reforça Renato de Paiva Ramos, fundador da RR HUB, existe um erro comum em cafeterias. Muitas tratam o cardápio inteiro com a mesma lógica tributária, sem diferenciar pão, biscoito e café preparado. Primeiro, revise o cadastro de produtos no sistema, classificando cada item na faixa correta. Em seguida, confirme com o fornecedor do PDV se o sistema já suporta essa segregação em múltiplas alíquotas. Além disso, treine a equipe do caixa para reconhecer a diferença entre itens de padaria e itens preparados na hora. Por fim, simule o Fator R considerando a composição atual da equipe. Perguntas frequentes sobre Reforma Tributária para cafeteria Todo pão vendido na cafeteria tem alíquota zero? Não. Apenas o pão francês, com o formato específico definido pela Receita Federal, entra na Cesta Básica Nacional. Outros pães seguem regras diferentes. O café expresso tem redução de 60% como o biscoito? Não. O café preparado no local segue o regime específico de alimentação fora do lar, com redução de 40%. Essa redução é diferente da aplicada a biscoitos e bolachas, de 60%. Uma cafeteria pequena também precisa se preocupar com essa segregação? Sim. Mesmo negócios pequenos correm o risco de calcular imposto errado se não separarem corretamente as três faixas tributárias do cardápio. Sua cafeteria já separa pão, biscoito e café no sistema? Três alíquotas diferentes convivendo no mesmo balcão é o tipo de detalhe que passa despercebido até gerar cálculo tributário errado em todas as vendas. Fale com a RR Soluções e entenda exatamente como a Reforma Tributária vai impactar o cardápio e o regime tributário da sua cafeteria.
Reforma Tributária para Restaurante: Veja como Isso Vai Impactar o Setor
A Reforma Tributária para restaurante esbarra em um problema prático que bares e lanchonetes não enfrentam da mesma forma. Afinal, como calcular o imposto de um prato vendido por peso, onde o cliente monta o próprio prato no buffet e paga por quilo? Restaurantes a quilo dominam boa parte do mercado brasileiro de almoço executivo, e essa lógica de venda cria um desafio específico dentro do novo sistema. Neste artigo, você entende o que já muda em 2026 e como o restaurante a quilo se encaixa no regime reduzido. Também vê o que fazer com bebidas, couvert e taxa de serviço. Reforma Tributária para restaurante: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria dos restaurantes. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins. A redução de 40% e o restaurante a quilo Os artigos 273 a 276 da Lei Complementar nº 214/2025 criaram um regime específico. Esse regime vale para bares, restaurantes e demais negócios de alimentação fora do lar. Assim, restaurantes do regime regular pagam apenas 60% da alíquota padrão do IVA. Essa regra vale sobre alimentos preparados no próprio estabelecimento e representa uma redução de 40%. Essa regra vale tanto para o modelo à la carte quanto para o restaurante a quilo, desde que o preparo aconteça na cozinha do negócio. No restaurante a quilo, porém, não existe um preço fixo por prato, já que o valor final depende do peso escolhido pelo cliente. Consequentemente, o sistema de balança e PDV precisa calcular o imposto reduzido sobre o valor total pesado. Isso é diferente de calcular sobre um item específico do cardápio, e exige atenção redobrada na parametrização. Bebidas alcoólicas, vinho e o Imposto Seletivo Bebidas alcoólicas, incluindo vinho, cerveja e destilados servidos à mesa, ficam de fora da redução de 40% e ainda sofrem o Imposto Seletivo. Assim, esse tributo extra incide especificamente sobre essas bebidas, mesmo quando compõem um menu fechado ou harmonização servida junto à refeição. Portanto, restaurantes que trabalham com carta de vinhos ou harmonização precisam separar claramente essa parte da conta. Essa separação vale na hora de calcular o imposto de cada mesa atendida. Couvert e taxa de serviço na nova estrutura O couvert artístico e o pão de entrada seguem, em geral, a mesma lógica do prato principal, entrando no regime reduzido quando preparados no local. Já a taxa de serviço fica fora da base de cálculo do IBS e da CBS. Isso vale quando repassada integralmente ao funcionário e até o limite de 15% da conta. Consequentemente, restaurantes que cobram os 10% tradicionais de taxa de serviço já estão dentro do limite que garante essa exclusão. Ainda assim, vale documentar esse repasse com clareza. Eventos, buffets e contratos com empresas Restaurantes que fecham contrato fixo de buffet para eventos corporativos ou vendem menu fechado para grupos maiores entram em uma lógica B2B dentro da reforma. Assim, esses clientes institucionais podem exigir nota fiscal que gere crédito completo de IBS e CBS, dependendo do regime tributário do restaurante. Portanto, restaurantes com forte atuação em eventos corporativos precisam avaliar se o regime híbrido do Simples Nacional faz sentido para esse perfil específico de cliente. Fator R e o Simples Nacional para restaurantes O Fator R continua relevante para restaurantes dentro do Simples Nacional, definindo o Anexo tributário aplicável. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, o restaurante se mantém no Anexo III, com alíquotas menores. Portanto, restaurantes com equipe enxuta e alta terceirização tendem a ficar mais expostos ao Anexo V. Como se preparar para essas mudanças Como reforça Renato de Paiva Ramos, fundador da RR HUB, existe um erro comum em restaurantes a quilo. Muitos tratam todo o buffet como um único item, sem separar bebida e comida no sistema. Primeiro, confirme com o fornecedor da balança e do PDV se o sistema já calcula o imposto reduzido sobre o valor pesado corretamente. Em seguida, separe claramente bebidas alcoólicas do restante da conta em cada mesa atendida. Além disso, documente o repasse da taxa de serviço aos funcionários, garantindo a exclusão dessa base de cálculo. Por fim, avalie contratos de eventos e buffets corporativos considerando o regime híbrido, quando fizer sentido para o perfil de clientes. Perguntas frequentes sobre Reforma Tributária para restaurante O restaurante a quilo tem direito à redução de 40%? Sim, desde que o alimento seja preparado no próprio estabelecimento. O desafio está em calcular esse imposto sobre o valor pesado, e não sobre um item fixo do cardápio. O vinho servido com a refeição entra na redução? Não. Bebidas alcoólicas ficam fora da redução de 40% e ainda sofrem o Imposto Seletivo, mesmo quando fazem parte de um menu fechado. A taxa de serviço de 10% muda com a reforma? A cobrança em si não muda. Ainda assim, o repasse integral ao funcionário garante essa exclusão. Isso vale dentro do limite de 15% da conta total. Seu restaurante já sabe como calcular o imposto do buffet a quilo? Balança, PDV, vinho e taxa de serviço mudam ao mesmo tempo. Descobrir isso no meio do horário de almoço é a pior hora para reagir. Fale com a RR Soluções e entenda exatamente como a Reforma Tributária vai impactar o cardápio, o buffet e o regime tributário do seu restaurante.
Simulação Tributária Evita até 25% de Perda de Margem
Simulação tributária deixou de ser um cálculo pontual, feito uma vez por ano, e passou a ser uma ferramenta de proteção de margem. Afinal, a Reforma Tributária muda a própria lógica de formação de preço. O cálculo por dentro, usado há décadas no Brasil, está sendo substituído pelo cálculo por fora. Empresas que não simulam esse impacto correm o risco real de perder margem sem nem perceber a causa exata. Neste artigo, você entende por que essa perda pode chegar a até 25% em cenários mais desfavoráveis. Também vê como a simulação tributária evita esse tipo de prejuízo silencioso. Do cálculo por dentro para o cálculo por fora Durante décadas, o markup brasileiro embutiu o imposto dentro do próprio preço de venda, um modelo chamado de cálculo por dentro. Consequentemente, o empresário raramente enxergava com clareza quanto do preço final era realmente imposto. Portanto, esse hábito de precificação, mesmo funcionando bem no sistema atual, não se aplica automaticamente à lógica do IBS e da CBS. O novo sistema trabalha com cálculo por fora, no qual o imposto é somado ao valor do produto, e não embutido nele. Assim, aplicar a fórmula antiga de markup ao novo sistema pode gerar preço abaixo do necessário. Isso corrói a margem sem que o empresário perceba de imediato. Empoçamento de créditos: dinheiro preso no sistema Empresas com alíquota reduzida podem sofrer retenção por uma alíquota média maior do que a devida em cada venda. Consequentemente, isso gera saldo credor de difícil recuperação. O split payment retira o dinheiro do caixa rapidamente, mas o ressarcimento segue o ritmo mais lento da burocracia. Portanto, sem simulação tributária, esse empoçamento pode passar despercebido por meses, reduzindo a margem disponível sem uma causa aparente no relatório financeiro do negócio. Setores intensivos em mão de obra sentem mais o impacto Estudos preliminares apontam que setores mais dependentes de serviço humano podem sofrer aumento efetivo de carga tributária. Assim, isso acontece porque muitos negócios hoje pagam alíquotas menores via Simples Nacional ou regimes especiais que podem ser reduzidos com a reforma. Portanto, sem simulação tributária, negócios desse perfil correm um risco real. Eles podem manter a precificação antiga, absorvendo um aumento de custo que deveria ter sido repassado ou compensado. Por que até 25% de perda de margem é um cenário plausível O efeito do cálculo por fora, o empoçamento de créditos e o aumento de carga em setores específicos podem se somar. Essa combinação pode corroer a margem de forma significativa. Consequentemente, em casos mais desfavoráveis, essa combinação de fatores pode aproximar a perda de margem de até 25%. Isso vale especialmente para negócios que não ajustam a precificação a tempo. Ainda assim, vale destacar que esse número representa um cenário de pior caso, não uma regra geral. Portanto, cada negócio precisa da própria simulação para saber seu risco real, em vez de assumir esse percentual como garantido. Como funciona uma simulação tributária bem-feita Primeiro, organize os dados reais da empresa, incluindo custos, despesas e estrutura de créditos disponíveis. Em seguida, avalie o tratamento tributário de cada aquisição, estimando os créditos de IBS e CBS que poderão ser aproveitados. Além disso, projete diferentes preços de venda, testando o efeito de cada cenário sobre a margem final. Por fim, repita essa simulação periodicamente, já que a participação do IBS e da CBS aumenta gradualmente até 2033. Perguntas frequentes sobre simulação tributária e perda de margem Toda empresa vai perder 25% de margem com a reforma? Não. Esse número representa um cenário de pior caso, quando vários fatores de risco se combinam ao mesmo tempo sem nenhum ajuste de precificação. Simulação tributária é só para empresas grandes? Não necessariamente. Qualquer negócio que revise preço, regime e créditos se beneficia desse tipo de análise, independentemente do porte. Com que frequência vale repetir essa simulação? Pelo menos uma vez por ano já ajuda bastante. Ainda assim, o ideal é revisar sempre que a participação do IBS e da CBS aumentar no cronograma oficial da reforma. Sua empresa já simulou o próprio cenário de margem? Cálculo por dentro, empoçamento de créditos e aumento de carga em setores específicos são riscos reais, mas evitáveis com a simulação certa. Fale com a RR Soluções e entenda exatamente como simular o impacto da Reforma Tributária na margem do seu negócio.
Reforma Tributária para Pizzaria: Veja como Isso Vai Impactar o Setor
A Reforma Tributária para pizzaria chega justamente em um setor com duas formas bem diferentes de vender. São elas a pizza fatiada ou inteira no delivery, e o rodízio com preço fixo por pessoa. Essas duas formas de vender pesam de um jeito diferente na hora de calcular o novo imposto. O rodízio em especial cria uma dúvida prática que a maioria dos donos de pizzaria ainda não resolveu. Neste artigo, você entende o que já muda em 2026 e como o rodízio se encaixa no regime reduzido. Também vê o que fazer para não errar o cálculo por item. Reforma Tributária para pizzaria: o que já muda em 2026 Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria das pizzarias. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins. A redução de 40% para a pizza preparada no local Os artigos 273 a 276 da Lei Complementar nº 214/2025 criaram um regime específico. Esse regime vale para bares, restaurantes e demais negócios de alimentação fora do lar. Assim, pizzarias do regime regular pagam apenas 60% da alíquota padrão do IVA. Essa regra vale sobre a pizza preparada no próprio estabelecimento e representa uma redução de 40%. Esse benefício vale tanto para consumo no salão quanto para delivery, desde que o preparo aconteça na cozinha da pizzaria. Além disso, o modelo permite crédito integral sobre farinha, queijo, molhos e demais insumos usados na produção. Esse crédito costuma representar uma vantagem real para pizzarias com fornecedores bem documentados. O rodízio e o desafio de separar o preço fixo por item O rodízio de pizza vende um preço único por pessoa, geralmente incluindo bebida não alcoólica, sobremesa e às vezes bebida alcoólica no mesmo pacote. Consequentemente, esse formato de preço fixo dificulta a separação exigida pelo novo sistema entre itens com redução de 40% e itens sujeitos ao Imposto Seletivo. Portanto, pizzarias com rodízio precisam calcular uma proporção estimada dentro do pacote. Essa proporção considera o valor da pizza, da bebida não alcoólica e de eventuais bebidas alcoólicas. Essa proporção deve se basear no custo médio de cada componente, documentada de forma consistente para eventual fiscalização. Bebidas do combo e o Imposto Seletivo Refrigerantes e bebidas alcoólicas vendidas junto com a pizza, seja no delivery ou no rodízio, entram no Imposto Seletivo, também chamado de imposto do pecado. Assim, esse tributo extra incide especificamente sobre essas bebidas, e não sobre a pizza em si. Portanto, separar claramente cada componente do combo evita calcular imposto a mais sobre a pizza ou a menos sobre a bebida. Delivery e a responsabilidade das plataformas Pizzarias costumam ter uma fatia grande do faturamento vindo de aplicativos de delivery. Consequentemente, plataformas como iFood podem responder diretamente pelo recolhimento de IBS e CBS em certas operações, conforme previsto na legislação da reforma. Assim, vale confirmar com cada plataforma utilizada como esse processo vai funcionar na prática ao longo de 2026. Fator R e o Simples Nacional para pizzarias O Fator R continua relevante para pizzarias dentro do Simples Nacional, definindo o Anexo tributário aplicável. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, a pizzaria se mantém no Anexo III, com alíquotas menores. Portanto, pizzarias com equipe enxuta e alta terceirização de entregadores tendem a ficar mais expostas ao Anexo V. Como se preparar para essas mudanças Como reforça Renato de Paiva Ramos, fundador da RR HUB, existe um erro comum em pizzarias. Muitas tratam o rodízio como um item único, sem nenhuma separação interna. Primeiro, mapeie o custo médio de cada componente do rodízio, criando uma proporção documentada para fins fiscais. Em seguida, separe claramente pizza, bebida não alcoólica e bebida alcoólica em cada combo de delivery. Além disso, confirme com as plataformas de delivery como elas vão processar a cobrança de impostos. Por fim, calcule o Fator R considerando a composição atual da equipe, incluindo entregadores próprios ou terceirizados. Perguntas frequentes sobre Reforma Tributária para pizzaria O rodízio de pizza tem direito à redução de 40%? A parte da pizza sim, desde que preparada no local. A bebida do pacote, principalmente se alcoólica ou açucarada, segue regra diferente e pode sofrer o Imposto Seletivo. Toda pizzaria precisa reformular o preço do rodízio? Não necessariamente reformular o preço, mas é preciso documentar a proporção estimada entre pizza e bebida dentro do pacote para calcular o imposto corretamente. O delivery muda esse cálculo? Não muda o regime da pizza em si. Ainda assim, exige atenção à forma como a plataforma de delivery processa e repassa o imposto retido em cada venda. Sua pizzaria já sabe como calcular o imposto do rodízio? Separar pizza, bebida e sobremesa dentro de um preço fixo parece um ajuste pequeno. Ainda assim, pode gerar cálculo tributário errado em todas as vendas de rodízio. Fale com a RR Soluções e entenda exatamente como a Reforma Tributária vai impactar o cardápio, o rodízio e o regime tributário da sua pizzaria.
Sazonalidade e Reforma: a Combinação que Quebra o Caixa
Sazonalidade sempre foi um desafio conhecido de qualquer negócio. Ainda assim, a Reforma Tributária muda a forma como esse desafio se manifesta no caixa. Afinal, meses de pico de vendas costumavam funcionar como um colchão financeiro para os meses mais fracos do ano. Muitos empresários não perceberam ainda que essa lógica está mudando justamente agora. Neste artigo, você entende por que sazonalidade e Reforma Tributária juntas podem quebrar o caixa do seu negócio. A resposta direta: o split payment reduz uma folga financeira importante. Essa folga vinha da sazonalidade nos meses de alta demanda. Portanto, vamos entender essa combinação com atenção. Sazonalidade antes da reforma: como funcionava Em meses de pico, como datas comemorativas ou temporadas específicas, o volume de vendas gerava caixa disponível imediato. Consequentemente, esse dinheiro extra costumava cobrir despesas de meses mais fracos. Essa reserva informal fazia parte do próprio fluxo do negócio. Portanto, sazonalidade sempre foi administrada dessa forma, usando picos de venda para sustentar vales de faturamento ao longo do ano. O que muda com o split payment nos meses de pico O split payment retém parte do imposto automaticamente no momento de cada venda. Esse mecanismo reduz o valor líquido que chega à empresa. Portanto, sazonalidade e Reforma Tributária combinadas reduzem essa folga esperada. O empresário contava com esse dinheiro nos períodos de alta demanda. Por que essa combinação pega tanto negócio de surpresa Muitos empresários planejam o ano inteiro com base no padrão histórico de caixa dos meses de pico. Consequentemente, esse padrão está mudando silenciosamente. Muitas vezes, o empresário só percebe quando o dinheiro simplesmente não aparece como esperado. Portanto, sazonalidade sem esse ajuste de expectativa pode gerar um choque financeiro real. Esse choque acontece justamente quando o negócio mais precisa de capital de giro. Sazonalidade e reforma: setores mais expostos Negócios com forte dependência de datas específicas sentem esse efeito de forma mais intensa. Isso vale para comércio de fim de ano, turismo sazonal e eventos. Consequentemente, quanto maior a concentração de faturamento em poucos meses, maior a exposição a esse risco específico. Portanto, sazonalidade extrema exige planejamento financeiro ainda mais rigoroso diante dessa nova realidade tributária. Sazonalidade e reforma: recalcular a reserva Primeiro, revise o histórico de caixa dos últimos picos sazonais. Identifique quanto dessa folga vinha do descompasso entre venda e recolhimento de imposto. Em seguida, simule o mesmo período considerando o efeito do split payment sobre o valor líquido recebido. Além disso, ajuste a meta de reserva financeira para os meses fracos. A folga histórica pode não se repetir da mesma forma. Por fim, negocie prazos com fornecedores durante os picos, compensando parte dessa redução de capital de giro. Perguntas frequentes sobre sazonalidade e Reforma Tributária Todo negócio sazonal vai sentir esse efeito da mesma forma? Não. A intensidade varia conforme o volume de vendas por cartão e aplicativo, canais mais afetados pelo split payment. Vale a pena criar uma reserva financeira maior agora? Sim, especialmente para negócios com forte concentração de faturamento em poucos meses do ano. Esse efeito já vale integralmente em 2026? Não totalmente. O ano de 2026 é fase de teste, mas vale já simular o impacto futuro completo. Como a RR Soluções Contabilidade pode ajudar sua empresa Entender essa combinação entre sazonalidade e Reforma Tributária evita surpresas no caixa durante os meses mais importantes do ano, como também detalhamos em nosso artigo sobre o buraco no caixa que vender mais não resolve. A RR Soluções Contabilidade ajuda a recalcular essa reserva financeira para o seu negócio. Como reforça Renato Ramos, fundador da RR HUB, muitos empresários só vão perceber essa mudança tarde demais. Isso acontece quando o caixa do próximo pico sazonal vier menor do que o esperado. Portanto, esse planejamento antecipado evita decisões desesperadas em cima da hora. Se seu negócio depende de sazonalidade forte, fale com a equipe da RR Soluções Contabilidade. Sazonalidade e reforma: o papel do planejamento antecipado Negócios que revisam o planejamento financeiro antes do próximo pico sazonal conseguem se adaptar com menos sobressalto. Consequentemente, essa antecipação permite ajustar preços, negociar prazos e redimensionar a reserva financeira com calma. Portanto, sazonalidade e Reforma Tributária exigem esse tipo de planejamento antecipado. Isso é melhor do que reagir apressadamente quando o problema já apareceu no caixa. Considerações finais Sazonalidade e Reforma Tributária formam uma combinação que exige atenção redobrada ao planejamento financeiro dos próximos anos. Ainda assim, a transição gradual até 2033 dá tempo para o negócio recalcular essa reserva com calma. Por fim, vale revisar a expectativa de caixa para os próximos picos sazonais. Ajuste as metas antes que a surpresa apareça no extrato bancário. Esse cuidado protege a saúde financeira do negócio ao longo de todo o ano.
Reforma Tributária: Quem Será Beneficiado no Food Service?
A Reforma Tributária trouxe uma novidade rara no meio de tanta mudança: um pedaço dela foi pensado especificamente para quem vive de servir comida. Bares, restaurantes, lanchonetes e outros negócios de alimentação fora do lar ganharam um regime próprio, com regras diferentes do resto da economia. A pergunta que fica é simples: quem realmente sai ganhando com isso? A resposta não é “todo mundo do food service”, e essa é justamente a parte que precisa ficar clara antes de comemorar. Existem critérios específicos para entrar no benefício, e produtos que ficam de fora dele. Vamos por partes. O regime especial que a Reforma Tributária criou para bares e restaurantes Os artigos 273 a 276 da Lei Complementar nº 214/2025 criaram um regime próprio para o setor de alimentação fora do lar. Na prática, isso significa uma redução de 40% sobre a alíquota padrão do novo IVA, formado por IBS e CBS. Considerando uma alíquota de referência estimada entre 26,5% e 28%, a carga efetiva para quem se enquadra no regime deve ficar entre 15,9% e 16,8%. Para um setor que hoje sofre com tributação em cascata e quase nenhum crédito na cadeia de insumos, essa redução representa um respiro real. Além disso, a base de cálculo do imposto exclui as taxas retidas por plataformas de entrega, como iFood e Rappi, e também a gorjeta, desde que ela seja repassada integralmente ao funcionário e não ultrapasse 15% do valor total da conta. Ou seja, aquele percentual que fica retido pela plataforma não entra na conta do imposto devido, o que ajuda a proteger a margem de quem vende bastante pelo delivery. Quem entra no benefício, na prática O regime reduzido vale para alimentos e bebidas não alcoólicas preparados no próprio estabelecimento. Isso cobre refeições, lanches, sucos naturais e praticamente tudo que sai da cozinha ou do balcão com o seu tempero. Por exemplo, uma hamburgueria que produz o próprio pão e monta o lanche na hora se enquadra sem complicação no benefício. Já um mercadinho que apenas revende refrigerante engarrafado ou salgadinho industrializado não entra nessa conta, porque não há preparo próprio envolvido. A lógica da Reforma Tributária aqui é recompensar quem agrega valor no próprio negócio, não quem apenas revende algo pronto. O que fica de fora do benefício Nem tudo que passa pelo caixa de um bar ou restaurante entra no regime reduzido. Bebidas alcoólicas ficam fora, mesmo quando servidas ali mesmo, e ainda sofrem a incidência do Imposto Seletivo, criado para encarecer produtos considerados prejudiciais à saúde. Cerveja, vinho e destilados, portanto, seguem a alíquota cheia. Também ficam de fora produtos prontos de terceiros, como bebidas engarrafadas e itens industrializados sem qualquer preparo no local. Contratos de fornecimento de alimentação para pessoa jurídica, como refeições corporativas fechadas em contrato, seguem outra regra e não entram no regime específico. Existe ainda um detalhe que costuma pegar empresários de surpresa: quem compra alimentação de bares e restaurantes não consegue se creditar do IBS e da CBS pagos nessa compra. Para o cliente pessoa física isso não muda nada, mas para empresas que hoje lançam refeição corporativa como despesa, o planejamento precisa mudar. Padarias, cafeterias e lanchonetes: o que muda na prática Padarias que produzem pão, doces e salgados no próprio forno entram no mesmo raciocínio de preparo próprio, e tendem a se beneficiar da alíquota reduzida sobre essa parte da produção. Já a seção de mercearia da mesma padaria, com produtos revendidos prontos, segue a regra padrão. Cafeterias que preparam bebidas na hora, como café coádo e cappuccino, também se enquadram no regime. Já garrafas de água ou refrigerante vendidas do jeito que chegaram do fornecedor continuam na alíquota cheia. Há ainda um ponto de atenção recente: segundo o Decreto nº 12.955/26, bebidas não alcoólicas industrializadas, como suco de caixinha, não entram no regime reduzido mesmo quando manipuladas no balcão, um detalhe que ainda gera debate jurídico e vale acompanhar de perto. Por isso, mapear item por item do cardápio antes de fechar o preço final ao consumidor é essencial. E o Simples Nacional, muda alguma coisa agora? Para quem está no Simples Nacional, 2026 segue sendo um ano de transição suave. O Comitê Gestor publicou a Resolução CGSN nº 190, em agosto de 2026, atualizando as regras para a chegada do IBS e da CBS, mas a forma de recolhimento pelo DAS continua a mesma por enquanto. As mudanças reais para quem está fora do regime normal chegam de forma gradual a partir de 2027. Isso dá tempo para o pequeno restaurante, a padaria de bairro e a lanchonete de esquina se organizarem sem correria. Como aproveitar o benefício sem cair em armadilha Primeiro, vale separar o cardápio entre o que é preparado no local e o que é apenas revendido, porque essa distinção define a alíquota de cada item. Em seguida, é hora de revisar contratos com clientes pessoa jurídica, já que o bloqueio de crédito pode mudar a negociação de refeições corporativas. Além disso, bares e restaurantes que vendem bastante bebida alcoólica precisam simular o impacto do Imposto Seletivo no preço final, para não serem pegos de surpresa quando a cobrança real começar a valer. Segundo a Abrasel, o setor de alimentação fora do lar reúne cerca de um milhão de negócios e responde por 6,1 milhões de empregos diretos e indiretos no Brasil, o que dá uma ideia do tamanho do impacto dessa reorganização tributária. Por fim, atualizar o sistema de emissão de notas fiscais já em 2026 evita retrabalho quando a cobrança do IBS e da CBS deixar de ser simbólica. A Reforma Tributária ainda está em fase de teste, e esse período é exatamente o momento certo para ajustar o cardápio, os contratos e os preços com calma. Perguntas frequentes sobre a Reforma Tributária no food service Todo restaurante entra no regime reduzido da Reforma Tributária? Não. O benefício vale para alimentos e bebidas não alcoólicas preparados no próprio estabelecimento. Produtos revendidos prontos e bebidas alcoólicas seguem a alíquota cheia. A taxa do
O que Fica Mais Caro com a Reforma Tributária
O que fica mais caro com a Reforma Tributária é uma pergunta tão importante quanto entender quem sai ganhando. Afinal, alguns produtos e serviços específicos já têm sinalização clara de aumento de custo dentro do novo sistema. Muitos empresários e consumidores ainda não mapearam quais itens concretos tendem a subir de preço. Neste artigo, você entende o que fica mais caro com a Reforma Tributária. Essa lista tem base no que já está definido ou em discussão avançada. A resposta direta: alguns itens tendem a ficar mais caros. São eles bebidas alcoólicas e açucaradas, mídia paga, serviços com ISS historicamente baixo e possivelmente voos internacionais. Portanto, vamos detalhar cada item a seguir. Bebidas alcoólicas e açucaradas Bebidas alcoólicas e açucaradas, como cerveja, destilados e refrigerantes, entram no Imposto Seletivo, também chamado de imposto do pecado. Consequentemente, esse tributo extra se soma ao IBS e à CBS, aumentando a carga total sobre esses produtos específicos. Portanto, essa lista inclui claramente esse tipo de bebida. Isso vale independentemente do setor que a vende ao consumidor final. O que fica mais caro: mídia paga Plataformas como Meta e Google já confirmaram uma mudança relevante. Elas vão incluir IBS e CBS nas faturas de anúncios a partir de 2026. Consequentemente, esse repasse pode representar um aumento em torno de 12% no custo de campanhas veiculadas nessas plataformas. Portanto, essa lista do que fica mais caro também inclui o investimento em publicidade digital. Esse aumento afeta empresas de praticamente todos os setores. O que fica mais caro: serviços com ISS baixo Muitos serviços profissionais pagam hoje apenas ISS municipal, com alíquotas entre 2% e 5% em diversas cidades. Consequentemente, existe um risco real mesmo com reduções previstas para alguns desses setores. A alíquota efetiva do novo sistema pode acabar superior ao valor pago hoje. Portanto, essa lista do que fica mais caro pode incluir justamente serviços com tributação municipal historicamente favorável hoje. O que fica mais caro: voos internacionais Existe proposta de tributação de 14% sobre passagens internacionais e 28% sobre cargas aéreas, a partir de 2027. Consequentemente, essa cobrança já gerou cerca de 30 manifestações de embaixadas e companhias aéreas contrárias à medida. Portanto, essa lista pode incluir viagens internacionais. Ainda assim, essa regra específica não está definitivamente fechada. Produtos e serviços sem qualquer benefício setorial Itens que não se enquadram em nenhum dos níveis de redução previstos pagam a alíquota padrão cheia do novo sistema. Consequentemente, essa alíquota padrão tende a ficar mais cara do que a média de tributos embutidos no sistema atual. Portanto, de forma geral, essa lista inclui tudo que não recebeu tratamento especial. Isso vale dentro da legislação já aprovada. Como se preparar para esses aumentos específicos Primeiro, revise o mix de produtos e serviços vendidos, identificando o que fica mais caro no seu caso específico. Em seguida, simule o impacto real em cada linha de receita, já que o efeito varia conforme o item específico. Além disso, avalie se vale ajustar gradualmente preços de itens mais expostos, evitando repasse brusco ao cliente final. Por fim, acompanhe discussões ainda em aberto, como a de voos internacionais. Essa regra pode mudar até a versão final. Perguntas frequentes sobre o que fica mais caro com a reforma Todo aumento já está definitivamente confirmado? Não. Alguns pontos, como a tributação de voos internacionais, ainda estão em discussão e podem mudar. Esses aumentos já valem em 2026? Parcialmente. Alguns, como o repasse de mídia paga, já começam a aparecer, enquanto outros seguem em fase de teste. Existe forma de reduzir esse impacto? Depende do item, mas simular cenários e ajustar precificação gradualmente costuma ajudar a suavizar o efeito. Como a RR Soluções Contabilidade pode ajudar sua empresa Entender o que fica mais caro com a Reforma Tributária ajuda a planejar preços e custos com mais segurança, como também detalhamos em nosso artigo sobre quem será beneficiado com a Reforma Tributária. A RR Soluções Contabilidade ajuda a simular esse impacto real para o seu negócio. Como reforça Renato Ramos, fundador da RR HUB, mapear os aumentos específicos evita surpresas no orçamento da empresa. Portanto, esse cuidado protege o planejamento financeiro ao longo da transição. Se você quer entender o que fica mais caro no seu negócio, fale com a equipe da RR Soluções Contabilidade. Considerações finais O que fica mais caro com a Reforma Tributária já começa a ficar mais claro. Ainda assim, alguns pontos seguem em discussão. Ainda assim, a transição gradual até 2033 dá tempo para o negócio se organizar com planejamento. Por fim, vale mapear esses itens específicos antes que a cobrança cheia comece a valer por completo. Esse cuidado protege tanto o orçamento da empresa quanto a relação com o cliente final.
Desvantagens da Reforma Tributária no Food Service
Desvantagens da Reforma Tributária no food service raramente aparecem nas notícias mais otimistas sobre o novo sistema tributário. Afinal, ao lado da redução de 40% para alimentação preparada, existem riscos reais que merecem atenção igual. Muitos donos de restaurante só ouvem falar dos benefícios, sem conhecer os pontos que exigem cuidado redobrado. Neste artigo, você entende quais são as desvantagens da Reforma Tributária no food service. A resposta direta: existem riscos reais nessas desvantagens. Aumento de carga, empoçamento de créditos, insegurança regulatória e desvantagem competitiva no Simples Nacional. Portanto, vamos detalhar cada ponto a seguir. Desvantagens: aumento de carga tributária Estudos preliminares apontam que setores intensivos em serviços, como restaurantes, podem sofrer aumento efetivo de carga tributária. Consequentemente, isso acontece porque muitos negócios hoje pagam alíquotas menores. Esse benefício vem via Simples Nacional ou regimes especiais que podem ser reduzidos com a reforma. Portanto, essas desvantagens incluem a possibilidade real de pagar mais. Isso vale mesmo com a redução setorial de 40% aplicada. O risco do empoçamento de créditos Empresas com alíquotas reduzidas podem sofrer retenção por alíquota média maior do que a devida. Isso gera saldo credor de difícil recuperação. Consequentemente, o dinheiro sai do caixa rapidamente pelo split payment. O ressarcimento de excessos segue o ritmo mais lento da burocracia da Receita Federal. Portanto, desvantagens da Reforma Tributária no food service incluem esse descompasso entre saída imediata e devolução lenta de créditos acumulados. Insegurança regulatória na aplicação do regime específico O Decreto 12.955/2026 e a Resolução CGIBS 6/2026 criaram condições novas. Essas condições não estavam previstas originalmente na Lei Complementar 214/2025. Portanto, essas desvantagens incluem insegurança jurídica real. A dúvida é como o benefício realmente vai funcionar no dia a dia. Desvantagens no Simples Nacional em vendas B2B Empresas que vendem principalmente para outras empresas, como catering corporativo, sentem desvantagem quando estão no Simples Nacional. Consequentemente, clientes PJ preferem fornecedores de outros regimes, que conseguem gerar crédito completo de IBS e CBS. Portanto, desvantagens da Reforma Tributária no food service incluem essa perda de competitividade em contratos com empresas maiores. Desvantagens: complexidade para aproveitar créditos Aproveitar créditos tributários sobre insumos exige controle rigoroso de entrada e saída de mercadorias. Consequentemente, negócios sem sistema de gestão adequado podem simplesmente não conseguir captar todo o benefício ao qual teriam direito. Portanto, essas desvantagens incluem custo extra de tecnologia e processos. Pequenos negócios podem não ter estrutura para arcar com isso. Margem já apertada antes do impacto completo Dados do setor mostram algo preocupante sobre restaurantes. Boa parte deles não conseguiu sequer reajustar o cardápio acompanhando a inflação nos últimos meses. Consequentemente, esse cenário de margem apertada torna qualquer aumento de carga tributária ainda mais sensível para o negócio. Portanto, desvantagens da Reforma Tributária no food service pesam mais justamente sobre negócios que já operam no limite da margem. Como se proteger dessas desvantagens Primeiro, simule a carga tributária atual comparada às estimativas do novo sistema, identificando se o negócio sai ganhando ou perdendo. Em seguida, invista em sistema de gestão que permita apuração automática de créditos e débitos tributários. Além disso, treine a equipe para registrar corretamente cada venda, já que erros no sistema afetam diretamente a carga tributária. Por fim, acompanhe mensalmente os indicadores tributários, ajustando a rota conforme a regulamentação evolui. Perguntas frequentes sobre desvantagens da Reforma Tributária no food service Todo restaurante vai pagar mais imposto? Não necessariamente, mas vale simular o impacto individual, já que o resultado varia conforme o perfil do negócio. O empoçamento de créditos afeta todo negócio igualmente? Não. Afeta mais quem tem alíquota reduzida e alto volume de créditos a recuperar da Receita Federal. Vale a pena sair do Simples Nacional por causa dessas desvantagens? Depende do perfil de clientes, especialmente se o negócio atende muitas empresas como catering ou eventos corporativos. Como a Facilyta Food Contábil pode ajudar seu negócio Entender as desvantagens da Reforma Tributária no food service evita surpresas desagradáveis ao longo da transição, como também detalhamos em nosso artigo sobre split payment e fluxo de caixa. A Facilyta Food Contábil ajuda a simular esse impacto real para o seu restaurante. Como reforça Renato Ramos, fundador da RR HUB, conhecer os riscos é tão importante quanto conhecer os benefícios da reforma. Portanto, esse equilíbrio de informação protege decisões mais seguras para o negócio. Se você quer entender os riscos da Reforma Tributária no seu restaurante, fale com a equipe da Facilyta Food Contábil. Considerações finais Desvantagens da Reforma Tributária no food service existem, e ignorá-las pode custar caro ao longo da transição. Ainda assim, negócios bem preparados podem transformar esses riscos em vantagem competitiva frente a concorrentes desatentos. Por fim, vale simular o impacto completo, considerando tanto benefícios quanto riscos, antes que a cobrança cheia comece a valer. Esse cuidado protege a margem do restaurante ao longo de toda a transição tributária.
Reforma Tributária no Food Service: Guia Completo
Reforma Tributária no food service reúne várias mudanças que costumam ser tratadas separadamente, mas que precisam ser entendidas em conjunto. Afinal, do cardápio ao delivery, passando pelo fluxo de caixa, cada frente do negócio sente esse impacto. Esse impacto acontece de um jeito diferente em cada frente. Muitos donos de restaurante conhecem partes isoladas dessas mudanças, sem enxergar o quadro completo. Neste artigo, você entende o que muda e como se preparar no food service diante da Reforma Tributária. A resposta direta: o setor tem um benefício real de redução de alíquota. Ainda assim, também traz novos desafios em bebidas, delivery e fluxo de caixa. Portanto, vamos percorrer cada frente a seguir. Reforma Tributária no food service: o calendário de 2026 Desde janeiro de 2026, a CBS já incide em fase de teste, com alíquota simbólica de 0,9%. Consequentemente, o IBS também começa nesse período, com alíquota de 0,1%, apenas para calibrar os sistemas. Portanto, essa reforma já está em andamento no food service. O impacto financeiro completo só aparece de forma gradual até 2033. Reforma Tributária no food service e a redução de 40% Bares e restaurantes têm direito a uma redução de 40%. Essa redução vale nas alíquotas de IBS e CBS sobre alimentação preparada no local. Consequentemente, esse benefício se aplica à maior parte do cardápio de negócios que preparam a própria comida. Portanto, essa reforma representa um ganho real para negócios com esse modelo. Ainda assim, exige atenção aos critérios de enquadramento. Reforma Tributária no food service e as bebidas Bebidas alcoólicas e açucaradas, como refrigerantes, entram no Imposto Seletivo, também chamado de imposto do pecado. Consequentemente, esse tributo extra não se aplica ao alimento sólido preparado no local, apenas a essas bebidas específicas. Portanto, o food service precisa separar bebidas desse tipo do restante do cardápio. Essa separação vale na hora de calcular cada venda. Delivery e a responsabilidade das plataformas Plataformas digitais como iFood e Rappi podem responder diretamente pelo recolhimento de IBS e CBS em certas operações. Consequentemente, negócios que dependem fortemente de delivery precisam acompanhar como cada plataforma vai processar essa cobrança. Portanto, Reforma Tributária no food service também passa pela relação entre o restaurante e os aplicativos de venda utilizados. Split payment e o fluxo de caixa do negócio O split payment retém o imposto automaticamente no momento do pagamento, reduzindo o valor líquido disponível no caixa. Consequentemente, esse efeito exige replanejamento financeiro, especialmente em negócios com alto volume de vendas por cartão e aplicativo. Portanto, Reforma Tributária no food service afeta diretamente a disponibilidade de capital de giro ao longo da transição. MEI e o respiro temporário na transição O Simples Nacional, incluindo o MEI, não recolhe as alíquotas de teste do novo sistema durante 2026. Consequentemente, pequenos negócios formalizados como MEI ganham um pouco mais de tempo para se organizar antes do impacto completo. Portanto, Reforma Tributária no food service trata MEI e negócios maiores de forma diferente durante essa fase inicial da transição. Como montar um checklist de preparação Primeiro, revise o cardápio, separando itens preparados no local de bebidas alcoólicas e açucaradas. Em seguida, confirme com cada plataforma de delivery como ela vai processar a cobrança de impostos. Além disso, simule o impacto do split payment no fluxo de caixa do negócio, considerando todos os canais de venda. Por fim, acompanhe o limite de faturamento do MEI, caso essa ainda seja a estrutura tributária atual do negócio. Perguntas frequentes sobre Reforma Tributária no food service Todo negócio de alimentação tem direito à redução de 40%? Depende do enquadramento da atividade como preparo próprio, não apenas revenda de produtos prontos. O impacto já é grande em 2026? Não. Esse ano é fase de teste, com alíquotas simbólicas, e o efeito completo aparece ao longo da transição até 2033. Vale reformular o cardápio agora ou esperar? Vale simular o impacto e ajustar gradualmente, evitando mudanças bruscas de preço para o cliente. Como a Facilyta Food Contábil pode ajudar seu negócio Reforma Tributária no food service exige acompanhamento próximo de várias frentes ao mesmo tempo, como também detalhamos em nosso artigo sobre alíquota reduzida para food service. A Facilyta Food Contábil ajuda a organizar esse planejamento completo para o seu restaurante. Como reforça Renato Ramos, fundador da RR HUB, muitos negócios de alimentação tratam essas mudanças de forma isolada. Elas deveriam ser vistas em conjunto. Portanto, esse cuidado protege a margem do negócio ao longo de toda a transição. Se você quer se preparar para essas mudanças no seu negócio, fale com a Facilyta Food Contábil. Considerações finais Reforma Tributária no food service combina um benefício real com desafios específicos que exigem planejamento conjunto. Ainda assim, a transição gradual até 2033 dá tempo para o setor se organizar com calma. Por fim, vale revisar cardápio, delivery, fluxo de caixa e regime tributário juntos, não separadamente. Esse cuidado protege a margem do negócio ao longo de toda a transição tributária.
Reforma Tributária para Padaria: Veja como Isso Vai Impactar o Setor
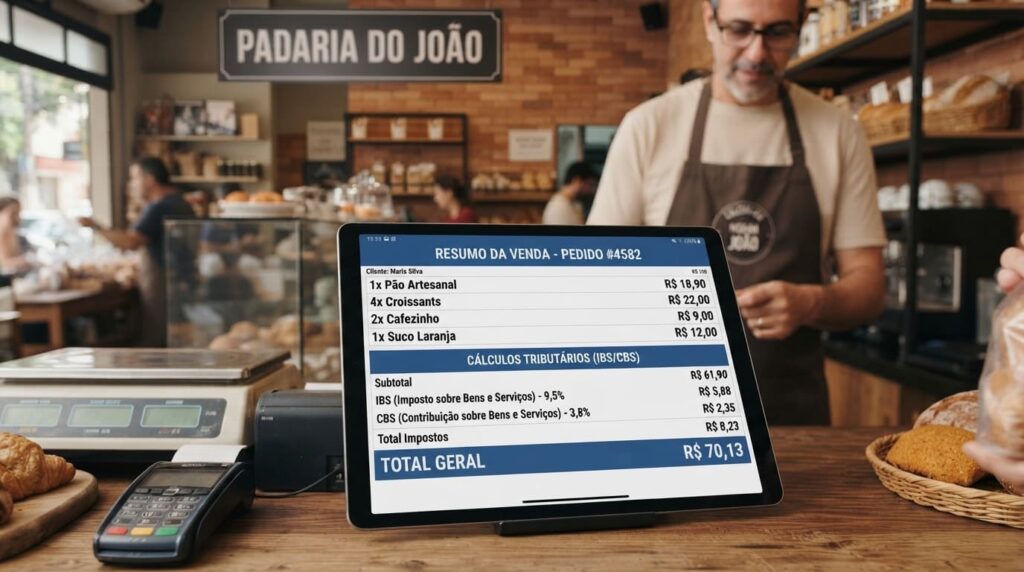
A reforma tributária para padaria chegou para mudar a forma como o setor calcula impostos todos os dias. Desde 2026, o Brasil vive a fase de testes do novo sistema tributário. Por isso, cada padaria, mesmo a pequena esquina de bairro, precisa entender o que está mudando antes que as regras definitivas entrem em vigor. Este guia explica, de forma prática, como o IBS e a CBS afetam o pão, o café e a padaria como um todo. Além disso, mostra o que fazer para se preparar com antecedência. Poucos negócios sentem a reforma de forma tão variada quanto a padaria. Isso acontece porque o cardápio mistura pão, laticínios, frios, confeitaria e café, cada um com uma regra de tributação diferente. A seguir, você confere cada faixa de imposto, exemplos práticos e dados atualizados sobre o setor de panificação no Brasil. O que muda com a reforma tributária para padaria A Emenda Constitucional 132/2023 substitui cinco tributos por um modelo novo de IVA dual. Assim, o PIS, a Cofins, o IPI, o ICMS e o ISS saem de cena aos poucos. Em contrapartida, surgem a CBS, o IBS e o Imposto Seletivo. Para a padaria, isso significa uma mudança completa na forma de calcular o preço de cada item vendido no balcão. Diferente de outros setores, porém, a padaria não recebe uma alíquota única para todos os produtos. Pelo contrário, cada item do cardápio pode cair em uma faixa de tributação diferente. Por isso, a reforma tributária para padaria exige um cuidado especial na hora de classificar corretamente cada produto vendido. A Lei Complementar 214/2025 detalhou essas faixas de tributação, criando listas específicas para alimentos. Já a LC 227/2026 ajustou pontos pontuais da transição. Consequentemente, o dono de padaria precisa acompanhar de perto cada atualização. Afinal, o cardápio de uma padaria mistura produtos com tratamentos tributários bem diferentes entre si. Cesta básica nacional: quais produtos da padaria ficam de fora do imposto A Lei Complementar 214/2025 criou a cesta básica nacional de alimentos, com alíquota zero de IBS e CBS. O pão comum entra nessa lista, junto com arroz, feijão, leite, café, carnes e outros itens essenciais. Isso significa que o item mais vendido de qualquer padaria não deve sofrer aumento de imposto com a reforma. Além do pão comum, a lista de alíquota zero inclui farinha de trigo, ovos, manteiga e outros insumos usados na produção diária. Dessa forma, a reforma tributária para padaria traz um alívio real para o item mais tradicional do setor, o pãozinho francês de todo dia. Vale lembrar que a alíquota zero não significa perda de crédito para a padaria. Pelo contrário, a legislação garante a manutenção dos créditos das etapas anteriores da cadeia produtiva. Assim, o produtor de farinha e o padeiro continuam aproveitando créditos tributários, mesmo vendendo um produto sem imposto na ponta final. Produtos com redução de 60%: pão de forma, massas e frios Nem todo produto de padaria entra na cesta básica com alíquota zero. Uma lista mais ampla, prevista no Anexo VII da LC 214/2025, recebe redução de 60% sobre a alíquota padrão. Pão de forma, massas recheadas, óleos vegetais e outras farinhas se encaixam nessa categoria intermediária. Para o consumidor, a diferença de preço entre esses dois pães deve ficar mais visível. Afinal, um tem imposto zerado, e o outro apenas redução parcial. Por isso, a reforma tributária para padaria pode até influenciar o mix de produtos que cada estabelecimento decide priorizar nas prateleiras. Já frios, embutidos e queijos seguem regras próprias dentro dessa faixa intermediária, dependendo da classificação fiscal específica de cada item. Portanto, revisar a tabela de NCM de cada produto vendido se torna tarefa obrigatória para o time financeiro da padaria. O que continua na alíquota cheia: confeitaria, café e refeições prontas Bolos decorados, doces, salgados prontos e o café servido na mesa não entram na cesta básica nem na lista de redução. Esses itens seguem a alíquota padrão do novo IVA. A estimativa fica entre 26,5% e 28%, quando o sistema estiver plenamente implementado a partir de 2027. Esse ponto é importante porque muitas padarias brasileiras já deixaram de ser apenas um ponto de venda de pão. Como mostram dados do setor, o consumo dentro da loja, para café da manhã e reuniões rápidas, cresce ano após ano. Consequentemente, a reforma tributária para padaria pesa mais sobre esse lado de food service. O peso é menor sobre a venda tradicional de pão no balcão. Por isso, padarias que investem em confeitaria, cafeteria e refeições prontas precisam revisar sua precificação com atenção redobrada. Afinal, esse é justamente o segmento do cardápio que sente o maior impacto da alíquota cheia do novo sistema tributário. Split payment no caixa da padaria: o que muda na venda do dia a dia O split payment é uma das mudanças mais sensíveis para quem vende no varejo todos os dias, como a padaria. Nesse mecanismo, o valor do IBS e da CBS é separado no momento do pagamento. Uma parte segue direto para o governo, e o estabelecimento recebe o restante já líquido. Em 2026, essa regra ainda está em fase de testes e foca nos grandes contribuintes. No entanto, o split payment passa a valer com efeito financeiro pleno a partir de 2027, alcançando também padarias de médio e grande porte. A padaria trabalha com vendas pulverizadas, muitas delas em dinheiro, cartão de débito ou Pix. Por isso, entender como o split payment se aplica a cada meio de pagamento se torna essencial. Assim, a reforma tributária para padaria exige atenção redobrada ao fluxo de caixa diário. Afinal, o valor líquido recebido pode mudar de forma significativa. Simples Nacional e MEI: como fica o enquadramento da padaria A grande maioria das padarias brasileiras opera como microempreendedor individual ou pequena empresa do Simples Nacional. Levantamentos do setor mostram que mais de 63% dos negócios de panificação estão registrados como MEI atualmente. Para esse público, o Simples Nacional continua existindo normalmente após a reforma. A partir de 2027, porém, o
Split Payment Food Service: Reforma Tributária Tem Novo Prazo
O split payment food service voltou à pauta depois do adiamento anunciado pelo Comitê Gestor do IBS. Restaurantes, bares, padarias e demais negócios do setor vinham se preparando para a retenção automática de tributos em janeiro de 2027. Contudo, o mecanismo não vai funcionar nessa data, segundo confirmação oficial do próprio Comitê. Consequentemente, o food service ganha mais tempo para ajustar sua rotina financeira à Reforma Tributária. A resposta direta é a seguinte: o split payment food service só terá exigência obrigatória a partir de 2028, segundo a Receita Federal. Além disso, a cobrança de CBS e IBS segue prevista para janeiro de 2027, independentemente do adiamento do split payment. Portanto, vamos detalhar a seguir o que muda para restaurantes, bares, padarias e demais negócios de alimentação. Por que o split payment importa tanto para o food service Negócios de alimentação costumam trabalhar com margens apertadas e alto volume de transações diárias. Consequentemente, qualquer mudança na forma de recolher tributos afeta diretamente o caixa da operação. O split payment retiraria automaticamente parte da CBS e do IBS assim que cada pagamento fosse processado. Por isso, restaurantes e demais negócios do setor acompanhavam esse mecanismo com atenção especial. Split payment food service: o que motivou o adiamento Segundo Pricilla Santana, secretária da Fazenda do Rio Grande do Sul e vice-presidente do Comitê Gestor do IBS, o split payment é uma das ferramentas mais complexas da Reforma Tributária. Além disso, instituições financeiras pediram mais tempo para adaptar seus próprios sistemas de pagamento. Consequentemente, o adiamento não é exclusivo do food service, mas afeta toda transação sujeita à CBS e ao IBS. Split payment food service: novo prazo é 2028 Em 30 de agosto de 2026, a Receita Federal confirmou que a exigência obrigatória do split payment fica para 2028 nas operações entre empresas. Assim sendo, negócios de alimentação que recebem por cartão, aplicativos de entrega e PIX também seguem essa mesma janela de adaptação. Ainda assim, a cobrança efetiva de CBS e IBS começa em janeiro de 2027, conforme cronograma original da Reforma. Impacto no caixa de restaurantes e negócios de alimentação Sem o split payment em funcionamento, o valor de CBS e IBS não sai automaticamente do pagamento recebido pelo estabelecimento. Por outro lado, isso significa que o controle desse valor continua sendo responsabilidade interna do negócio. Além disso, quem trabalha com delivery, aplicativos e múltiplos meios de pagamento precisa redobrar a atenção às alíquotas aplicáveis. Portanto, o planejamento de caixa tributário se torna ainda mais importante nesse período de adaptação. Como se preparar mesmo com o split payment food service adiado Primeiro, vale conferir se o estabelecimento já está informando corretamente as alíquotas de IBS e CBS nas notas fiscais. Em seguida, é importante revisar o sistema de PDV e os relatórios financeiros do restaurante. Além disso, separar o valor estimado de tributos assim que o pagamento entra evita comprometer o caixa operacional. Por fim, acompanhar as resoluções do Comitê Gestor do IBS ajuda a antecipar mudanças no cronograma. Perguntas frequentes sobre split payment food service O adiamento do split payment atrasa também a cobrança de CBS e IBS? Não. A cobrança de CBS e IBS segue prevista para janeiro de 2027, mesmo com o split payment adiado. Negócios do Simples Nacional também são afetados? As regras de transição variam conforme o regime tributário, por isso vale consultar a contabilidade responsável pelo negócio. Existe alguma exigência para o food service já em 2026? Sim. Desde agosto de 2026, o regime regular já precisa informar as alíquotas de teste de IBS e CBS nas notas fiscais eletrônicas. Como a Facilyta Food Contábil pode ajudar seu negócio Entender o momento certo de cada obrigação da Reforma Tributária evita decisões precipitadas na rotina do restaurante, como também mostramos em nosso artigo sobre CMV no food service. A Facilyta Food Contábil acompanha esse cronograma junto à gestão financeira de cada cliente do setor de alimentação. Como reforça Renato Ramos, fundador da RR HUB, negócios de food service não podem tratar tributação como um detalhe secundário. Portanto, esse acompanhamento constante protege o caixa e a operação do restaurante. Se você quer entender como o split payment food service impacta o seu negócio, fale com a equipe da Facilyta Food Contábil. Considerações finais O split payment food service segue sendo um tema relevante, mesmo com o novo prazo definido para 2028. Ainda assim, a cobrança de CBS e IBS começa em 2027, o que exige atenção do negócio desde já. Por fim, vale tratar essa transição como parte da rotina financeira do estabelecimento, com acompanhamento próximo do cronograma oficial. Esse cuidado protege o funcionamento contínuo do negócio ao longo de toda a Reforma Tributária.
Gorjetas na Nova Regra Fiscal: o Que Muda
Gorjetas continuam fora da base de cálculo de tributos sobre faturamento, mesmo com a chegada da Reforma Tributária. Afinal, o STJ já havia decidido esse ponto no Tema 1102. Esse valor não integra a receita bruta do restaurante para fins tributários. Muitos donos de negócio ainda confundem essa regra com a tributação trabalhista que incide sobre a mesma gorjeta. Neste artigo, você entende como funciona a regra fiscal das gorjetas e comissões no seu restaurante. A resposta direta: gorjetas não geram IBS ou CBS sobre o faturamento. Ainda assim, continuam sujeitas a INSS e FGTS quando cobradas como taxa de serviço. Portanto, vamos detalhar cada ponto a seguir. Gorjeta espontânea versus taxa de serviço A gorjeta espontânea é entregue diretamente pelo cliente ao funcionário, conforme a Lei 13.419/2017, sem passar pelo caixa do restaurante. Consequentemente, esse valor não integra a folha de pagamento nem gera encargos para o empregador. Portanto, gorjetas cobradas como taxa de serviço na conta, geralmente 10%, seguem uma lógica diferente. Elas passam a ser receita do estabelecimento antes do repasse. Gorjetas e a base de cálculo de tributos O STJ decidiu esse ponto no Tema 1102. A taxa de serviço não integra a receita bruta da empresa para fins de tributação sobre o faturamento. Consequentemente, essa regra segue valendo dentro da Reforma Tributária. As gorjetas continuam fora da base de cálculo de IBS e CBS. Portanto, gorjetas continuam sendo repassadas aos funcionários sem gerar imposto adicional sobre o faturamento do restaurante. Gorjetas: INSS e FGTS sobre a taxa de serviço Quando a gorjeta é cobrada como taxa de serviço e integrada à remuneração, algo muda na prática. Ela passa a compor a base de cálculo de INSS e FGTS. Consequentemente, a Súmula 354 do TST confirma esse valor para férias, décimo terceiro e FGTS. Ela não vale para aviso prévio ou horas extras. Portanto, gorjetas formalizadas dessa maneira exigem atenção redobrada do departamento pessoal do restaurante na hora de calcular esses encargos. Gorjetas: o que o restaurante pode reter A legislação permite que o restaurante retenha uma pequena parcela da gorjeta. Essa retenção cobre encargos sociais e previdenciários gerados por essa integração. Consequentemente, essa retenção precisa estar clara na política interna do negócio, evitando conflitos com a equipe. Portanto, vale documentar esse percentual formalmente, idealmente com apoio de convenção coletiva da categoria. Comissões de garçons e a mesma lógica trabalhista Comissões pagas a garçons e atendentes seguem lógica semelhante à da gorjeta compulsória, integrando a remuneração para fins previdenciários. Consequentemente, esse valor também passa pelo cálculo de INSS e FGTS, assim como a taxa de serviço. Portanto, restaurantes que pagam comissão sobre vendas precisam formalizar esse valor na folha, evitando questionamentos trabalhistas futuros. Como organizar isso na prática Primeiro, defina se o restaurante vai cobrar taxa de serviço sobre as gorjetas. A alternativa é depender apenas de gorjeta espontânea do cliente. Em seguida, formalize essa política junto ao sindicato da categoria, sempre que possível. Além disso, configure o sistema de PDV para separar corretamente gorjeta, comissão e valor da venda em si. Por fim, revise com o departamento pessoal esse cálculo mensalmente. O INSS e o FGTS sobre esses valores precisam estar corretos. Perguntas frequentes sobre gorjetas e comissões A taxa de serviço é obrigatória para o cliente pagar? Não. O pagamento é opcional, e o cliente pode recusar essa cobrança conforme o Código de Defesa do Consumidor. O Simples Nacional trata a gorjeta de forma diferente? A gorjeta segue fora da base de cálculo do faturamento, mas os encargos trabalhistas seguem as mesmas regras gerais. Vale a pena formalizar a taxa de serviço com o sindicato? Sim, essa formalização traz mais segurança jurídica tanto para o restaurante quanto para a equipe. Como a Facilyta Food Contábil pode ajudar seu negócio Organizar gorjetas e comissões corretamente evita problemas fiscais e trabalhistas no seu restaurante, como também detalhamos em nosso artigo sobre folha de pagamento para pequenas empresas. A Facilyta Food Contábil ajuda a estruturar essa rotina junto à folha de pagamento. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes ainda misturam gorjeta e faturamento. Essas duas coisas precisam ser separadas corretamente. Portanto, essa organização protege o negócio de questionamentos futuros. Se você quer organizar gorjetas e comissões no seu restaurante, fale com a equipe da Facilyta Food Contábil. Considerações finais Gorjetas na nova regra fiscal seguem fora da base de tributos sobre faturamento, mas mantêm encargos trabalhistas quando formalizadas. Ainda assim, muitos restaurantes só organizam essa rotina depois de já terem enfrentado alguma dúvida ou questionamento. Por fim, vale formalizar essa política com clareza, protegendo tanto o restaurante quanto a equipe que recebe esses valores. Esse cuidado simples evita problemas fiscais e trabalhistas no futuro.
Reforma Tributária para Lanchonete: o Impacto no Setor
Reforma Tributária para lanchonete traz um detalhe pouco percebido. O MEI ganhou um respiro temporário nessa transição. Afinal, o Simples Nacional, incluindo o MEI, não recolhe as alíquotas de teste do novo sistema em 2026. Muitas lanchonetes, justamente por operarem como MEI, têm mais tempo para se organizar antes do impacto real chegar. Neste artigo, você entende como a Reforma Tributária para lanchonete vai impactar o setor de forma completa. A resposta direta: lanchonetes MEI ganham um período de transição mais tranquilo. Ainda assim, o cardápio variado exige atenção redobrada ao cálculo de cada item. Portanto, vamos detalhar cada ponto a seguir. Reforma Tributária para lanchonete: o que já muda em 2026 Desde janeiro de 2026, a CBS já incide em fase de teste para empresas do regime regular, conforme detalhado no Portal da Reforma Tributária. Consequentemente, o Simples Nacional e o MEI não recolhem essas alíquotas de teste neste primeiro momento da transição. Portanto, Reforma Tributária para lanchonete já começa com uma vantagem temporária para negócios MEI. Essa vantagem existe em relação a negócios maiores do regime regular. Reforma Tributária para lanchonete e a redução de 40% Sanduíches, salgados e pratos preparados na própria lanchonete têm direito a uma redução. Essa redução chega a 40% nas alíquotas de IBS e CBS. Consequentemente, esse benefício se aplica à maior parte do cardápio de uma lanchonete tradicional. Portanto, essa reforma favorece justamente o modelo de negócio baseado em preparo próprio. Ela não favorece tanto a simples revenda de produtos prontos. O cardápio misto e os diferentes regimes tributários Uma lanchonete comum vende sanduíches preparados, salgados fritos, refrigerantes e, às vezes, pão vendido separadamente. Consequentemente, cada um desses itens pode seguir uma lógica tributária diferente dentro do novo sistema para lanchonetes. Portanto, essa reforma exige atenção redobrada para lanchonetes. Um único estabelecimento pode ter três ou quatro regimes tributários coexistindo no mesmo cardápio. Refrigerantes e o Imposto Seletivo Bebidas açucaradas, como refrigerantes vendidos separadamente ou em combos, entram no Imposto Seletivo, também chamado de imposto do pecado. Consequentemente, esse tributo extra não se aplica ao sanduíche ou ao salgado. Ele incide apenas sobre a bebida industrializada e açucarada. Portanto, Reforma Tributária para lanchonete exige separar claramente bebida e alimento sólido na hora de calcular cada venda realizada. Reforma Tributária para lanchonete e a saída do MEI Lanchonetes que crescem e se aproximam do limite de faturamento do MEI precisam avaliar a migração. Essa avaliação exige atenção ao novo regime. Consequentemente, essa decisão também precisa considerar o Fator R e o momento da transição da Reforma Tributária. Portanto, essa reforma exige simular esse momento de transição. O objetivo é evitar migrar no pior timing possível durante a mudança tributária. Como se preparar para essas mudanças Primeiro, considere a Reforma Tributária para lanchonete ao separar o cardápio. Divida entre itens preparados no local, bebidas açucaradas e produtos apenas revendidos. Em seguida, confirme com o sistema de PDV se ele já diferencia esses regimes na hora de emitir a nota. Além disso, acompanhe o limite de faturamento do MEI. O crescimento do negócio pode exigir mudança de regime em breve. Por fim, simule o impacto completo antes que as alíquotas de teste deixem de ser apenas simbólicas. Perguntas frequentes sobre Reforma Tributária para lanchonete Toda lanchonete pode continuar como MEI durante a transição? Depende do faturamento. O limite de R$ 81 mil por ano continua sendo o teto para esse regime. Suco natural feito na hora também tem a redução de 40%? Geralmente sim, já que é um item preparado no próprio estabelecimento, diferente do refrigerante industrializado. Vale reformular o cardápio por causa da reforma? Pode valer a pena revisar combos e preços, simulando o impacto de cada item separadamente. Como a Facilyta Food Contábil pode ajudar seu negócio Reforma Tributária para lanchonete exige separar corretamente os itens do cardápio na hora de calcular o imposto, como também detalhamos em nosso artigo sobre IBS e CBS na comanda do restaurante. A Facilyta Food Contábil ajuda a organizar esse cálculo para o seu negócio. Como reforça Renato Ramos, fundador da RR HUB, muitos donos de lanchonete ainda não perceberam essa complexidade do cardápio misto. Portanto, esse cuidado evita problemas fiscais e prejuízo de margem. Se você quer entender o impacto da Reforma Tributária na sua lanchonete, fale com a equipe da Facilyta Food Contábil. Considerações finais Reforma Tributária para lanchonete combina uma vantagem temporária do MEI com a complexidade de um cardápio com vários regimes tributários. Ainda assim, a transição gradual até 2033 dá tempo para o setor se organizar com planejamento. Por fim, vale revisar o cardápio e separar corretamente cada item antes que a cobrança cheia comece a valer. Esse cuidado protege a margem da lanchonete ao longo de toda a transição tributária.
Delivery, Combos e Cardápio na Reforma Tributária
Delivery, combos e cardápio são três frentes que a Reforma Tributária afeta de formas diferentes dentro do mesmo restaurante. Afinal, cada canal de venda pode seguir uma lógica tributária distinta. Cada tipo de item também segue regras próprias dentro do novo sistema de IBS e CBS. Muitos donos de negócio ainda tratam esses três pontos como um bloco único, sem perceber as diferenças. Neste artigo, você entende como delivery, combos e cardápio precisam se adaptar à Reforma Tributária. A resposta direta: plataformas de delivery, montagem de combos e exibição de preços no cardápio exigem ajustes específicos. Esses ajustes são diferentes entre si. Portanto, vamos detalhar cada frente a seguir. Delivery e a responsabilidade das plataformas A legislação da reforma, detalhada na LC 214/2025, estabelece que plataformas digitais podem responder diretamente pelo recolhimento de IBS e CBS em certas operações. Consequentemente, aplicativos como iFood e Rappi passam a ter papel mais ativo na arrecadação de tributos das vendas intermediadas. Portanto, o restaurante precisa entender como cada plataforma vai processar essa cobrança. Isso vale para todas as vendas feitas por aplicativo. Delivery, combos e cardápio: o registro correto no sistema Sistemas de PDV mal configurados costumam agrupar delivery, combos e cardápio em uma única categoria genérica de venda. Consequentemente, essa falta de detalhamento dificulta a apuração correta de IBS e CBS para cada tipo de operação. Portanto, vale revisar delivery, combos e cardápio na configuração do sistema. O objetivo é identificar cada canal e cada tipo de item separadamente nos relatórios fiscais. Delivery, combos e cardápio: divisão tributária Um combo típico mistura item preparado no local, com redução de alíquota, e bebida açucarada, sujeita ao Imposto Seletivo. Consequentemente, vender o combo como item único no sistema pode gerar cálculo tributário incorreto. Portanto, cada combo precisa ser registrado no sistema com seus componentes separados. Isso é diferente de registrar apenas um preço fechado único. Delivery, combos e cardápio: imposto por fora Uma das mudanças mais visíveis da reforma é a exibição do tributo separado do preço final do produto. Consequentemente, o cardápio físico e digital precisa refletir essa nova forma de apresentar valores ao cliente. Portanto, delivery, combos e cardápio precisam de atualização conjunta. Isso inclui sistemas de PDV, cardápio digital e aplicativos de delivery ao mesmo tempo. Delivery, combos e cardápio: split payment O split payment retém o imposto automaticamente no momento do pagamento, incluindo vendas processadas por aplicativos de delivery. Consequentemente, o valor líquido repassado ao restaurante pela plataforma fica menor do que o valor total da venda. Portanto, vale replanejar o fluxo de caixa considerando esse efeito. Isso vale para cada canal de venda utilizado pelo negócio. Como revisar esses três pontos juntos Primeiro, confirme com cada plataforma de delivery como ela vai processar a cobrança de IBS e CBS nas vendas intermediadas. Em seguida, separe os componentes de cada combo no sistema, garantindo cálculo correto por item. Além disso, atualize o cardápio físico e digital para refletir a exibição do imposto separado do preço final. Por fim, simule o impacto do split payment considerando vendas próprias e por aplicativo juntas. Perguntas frequentes sobre delivery, combos e cardápio Toda plataforma de delivery vai recolher o imposto da mesma forma? Ainda não está totalmente definido, já que a regulamentação específica segue em andamento pelo Comitê Gestor do IBS. Vale a pena reformular todos os combos por causa da reforma? Vale revisar a composição, especialmente combos com bebida açucarada, simulando o impacto de cada item separadamente. O cardápio precisa mudar visualmente agora, em 2026? A exigência é gradual, mas vale já planejar essa transição junto ao fornecedor do sistema de PDV. Como a Facilyta Food Contábil pode ajudar seu negócio Delivery, combos e cardápio exigem revisão conjunta para se adaptar corretamente à Reforma Tributária, como também detalhamos em nosso artigo sobre IBS e CBS na comanda do restaurante. A Facilyta Food Contábil ajuda a organizar esse ajuste para o seu restaurante. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes tratam esses três pontos separadamente. Eles deveriam ser revisados em conjunto. Portanto, esse cuidado evita erros de cálculo espalhados por diferentes canais de venda. Se você quer adaptar esses três pontos do seu restaurante, fale com a Facilyta Food Contábil. Considerações finais Delivery, combos e cardápio formam uma engrenagem única dentro do restaurante, mesmo exigindo ajustes tributários diferentes entre si. Ainda assim, a transição gradual até 2033 dá tempo para o negócio se organizar com planejamento. Por fim, vale revisar esses três pontos juntos, evitando tratar cada um isoladamente. Esse cuidado protege a margem do restaurante ao longo de toda a transição tributária.
Split Payment e Fluxo de Caixa: o Que Muda
Split payment e fluxo de caixa passaram a andar juntos com a chegada da Reforma Tributária. Essa mudança altera uma lógica que existia há décadas. Afinal, esse mecanismo separa o imposto direto na hora do pagamento, antes mesmo do dinheiro chegar à conta da empresa. Muitos empresários ainda não entenderam completamente como isso muda o planejamento financeiro do negócio. Neste artigo, você entende a relação entre split payment e fluxo de caixa, e como se preparar para essa mudança. A resposta direta: split payment retém o imposto automaticamente, reduzindo o valor líquido que efetivamente chega ao caixa da empresa. Portanto, vamos entender esse mecanismo com atenção. O que é split payment, na prática Split payment funciona de forma parecida com uma retenção na fonte, mas acontece dentro da própria transação de pagamento. Consequentemente, uma parte do valor pago pelo cliente vai direto para o Tesouro, e o restante chega líquido à empresa. Portanto, split payment e fluxo de caixa se conectam diretamente. O dinheiro nunca passa integralmente pela conta do negócio. Quando o split payment realmente começa a valer Em 2026, o mecanismo está em fase de testes, sem efeito financeiro real para a maioria das empresas, conforme detalhado no Portal da Reforma Tributária. Consequentemente, o impacto prático começa a aparecer conforme o cronograma de implementação avança nos próximos anos. Portanto, split payment e fluxo de caixa exigem planejamento antecipado, mesmo que o efeito completo ainda não esteja em vigor. Por que o crédito depende do fornecedor O crédito de IBS e CBS só é gerado quando o fornecedor realmente recolhe o imposto retido na operação anterior. Consequentemente, negócios que compram de fornecedores irregulares podem perder esse crédito, mesmo tendo pago corretamente. Portanto, split payment e fluxo de caixa também trazem uma nova camada de risco. Esse risco está ligado à regularidade fiscal de toda a cadeia de fornecimento. O impacto direto no capital de giro Antes, o valor total da venda ficava disponível na empresa até o momento de pagar os impostos, geralmente semanas depois. Consequentemente, esse intervalo funcionava como capital de giro informal para muitos negócios. Portanto, split payment e fluxo de caixa eliminam essa folga. O imposto sai no exato momento da transação, não depois. Como recalcular o fluxo de caixa considerando o split payment Primeiro, ajuste as projeções de caixa. O valor líquido recebido será menor do que o valor total da venda. Em seguida, revise contratos e prazos com fornecedores, já que o capital de giro tradicional fica mais apertado. Além disso, avalie se vale a pena negociar prazos maiores com clientes, compensando essa redução na disponibilidade imediata. Por fim, simule diferentes cenários de vendas para entender o impacto real no caixa mensal do negócio. Split payment e o risco de buraco no caixa Empresas que não ajustam o planejamento financeiro correm maior risco de enfrentar buraco no caixa nos primeiros meses. Consequentemente, esse risco cresce justamente em negócios com vendas concentradas em cartão e meios digitais de pagamento. Portanto, split payment e fluxo de caixa exigem revisão constante, especialmente durante toda a fase de transição até 2033. Perguntas frequentes sobre split payment e fluxo de caixa Split payment afeta todo tipo de pagamento? Principalmente pagamentos eletrônicos, como cartão e PIX, que já passam por sistemas integrados ao mecanismo. Empresas do Simples Nacional sentem esse efeito também? Depende do regime escolhido, já que o regime híbrido pode alterar essa dinâmica de recolhimento. Vale a pena renegociar prazos com fornecedores por causa disso? Sim, especialmente para compensar a redução na disponibilidade imediata de capital de giro. Como a RR Soluções Contabilidade pode ajudar sua empresa Entender split payment e fluxo de caixa exige simulação detalhada do impacto real no capital de giro, como também detalhamos em nosso artigo sobre buraco no caixa. A RR Soluções Contabilidade ajuda a projetar esses cenários para o seu negócio. Como reforça Renato Ramos, fundador da RR HUB, muitas empresas só vão sentir esse impacto tarde demais. Isso acontece quando a cobrança cheia começar a valer. Portanto, esse planejamento antecipado evita surpresas desagradáveis no caixa. Se você quer entender o impacto do split payment no caixa da empresa, fale com a RR Soluções Contabilidade. Considerações finais Split payment e fluxo de caixa formam uma combinação que exige atenção redobrada ao longo da transição tributária. Ainda assim, a implementação gradual até 2033 dá tempo para as empresas se organizarem com planejamento. Por fim, vale simular esse impacto agora, mesmo antes da cobrança cheia começar a valer de fato. Esse cuidado protege o capital de giro do negócio ao longo dos próximos anos.
Reforma Tributária para Hamburgueria: o Impacto no Setor
Reforma Tributária para hamburgueria traz um detalhe que passa despercebido por muitos donos de negócio: o combo com refrigerante. Afinal, o hambúrguer em si tem tratamento tributário favorecido, mas a bebida açucarada do combo segue outra regra completamente diferente. Muitos empresários só entendem essa diferença quando já estão calculando o preço final do combo. Neste artigo, você entende como a Reforma Tributária para hamburgueria vai impactar o setor de forma completa. A resposta direta: o hambúrguer preparado no local tem redução de 40% na alíquota. Já o refrigerante do combo pode sofrer o Imposto Seletivo. Portanto, vamos detalhar cada ponto a seguir. Reforma Tributária para hamburgueria: o que já muda em 2026 Desde janeiro de 2026, a CBS já incide em fase de teste, com alíquota reduzida. Consequentemente, o IBS também começa nesse período, com alíquota ainda menor, apenas para calibrar os sistemas. Portanto, Reforma Tributária para hamburgueria já está em andamento, mesmo que o impacto financeiro ainda seja pequeno neste primeiro momento. A redução de 40% para o hambúrguer preparado no local A Lei Complementar 214/2025 criou um regime específico para alimentação preparada no próprio estabelecimento. Consequentemente, hamburguerias têm direito a uma redução de 40% nas alíquotas de IBS e CBS sobre o hambúrguer vendido. Portanto, Reforma Tributária para hamburgueria beneficia diretamente o item principal do cardápio, o próprio hambúrguer preparado na cozinha. Reforma Tributária para hamburgueria e o refrigerante Bebidas açucaradas, como refrigerantes, entram no Imposto Seletivo, também chamado de imposto do pecado. Consequentemente, esse tributo extra incide sobre a parte do combo que não é alimentação sólida preparada no local. Portanto, Reforma Tributária para hamburgueria exige calcular o combo dividido. O hambúrguer tem redução, enquanto o refrigerante sofre tributação extra. Por que o combo precisa de cálculo separado Muitas hamburguerias vendem o combo como um único item de cardápio, sem separar o custo de cada componente. Consequentemente, esse hábito pode gerar cálculo tributário incorreto, misturando regimes diferentes em uma única venda. Portanto, Reforma Tributária para hamburgueria torna essencial separar hambúrguer, batata e bebida. Esse cuidado vale na hora de calcular o imposto de cada combo vendido. Reforma Tributária para hamburgueria e o delivery O benefício da redução de 40% também costuma valer para vendas por delivery. Isso vale desde que o alimento seja preparado no estabelecimento. Consequentemente, hamburguerias que dependem fortemente de aplicativos de entrega também se beneficiam dessa redução. Portanto, Reforma Tributária para hamburgueria não penaliza o canal de delivery, desde que o preparo aconteça na cozinha do negócio. Split payment e o fluxo de caixa da hamburgueria A Reforma Tributária trouxe o split payment, mecanismo que retém o imposto automaticamente no pagamento. Consequentemente, esse valor nunca chega a ficar disponível como capital de giro do negócio. Portanto, Reforma Tributária para hamburgueria exige planejamento de fluxo de caixa considerando esse efeito. Isso vale especialmente para vendas por cartão e aplicativos. Como se preparar para essas mudanças Primeiro, revise o cardápio, separando claramente hambúrgueres, acompanhamentos e bebidas açucaradas em itens distintos. Em seguida, confirme com o sistema de PDV se ele já calcula a alíquota reduzida e o Imposto Seletivo separadamente. Além disso, simule o impacto de cada combo vendido, considerando os dois regimes tributários envolvidos. Por fim, planeje o fluxo de caixa da hamburgueria já contando com o efeito do split payment. Perguntas frequentes sobre Reforma Tributária para hamburgueria Suco natural também sofre o Imposto Seletivo? Geralmente não, já que esse tributo mira bebidas açucaradas industrializadas, como refrigerantes. O molho e os acompanhamentos entram na redução de 40%? Sim, desde que sejam parte da preparação do prato no próprio estabelecimento. Vale reformular os combos para reduzir o impacto tributário? Pode valer a pena simular alternativas, como oferecer suco natural no lugar do refrigerante em alguns combos. Como a Facilyta Food Contábil pode ajudar seu negócio Reforma Tributária para hamburgueria exige separar corretamente os itens do combo na hora de calcular o imposto, como também detalhamos em nosso artigo sobre alíquota reduzida para food service. A Facilyta Food Contábil ajuda a organizar esse cálculo para o seu negócio. Como reforça Renato Ramos, fundador da RR HUB, muitos donos de hamburgueria só percebem esse detalhe do combo tarde demais. Nesse momento, o cálculo já está errado. Portanto, esse cuidado evita problemas fiscais e prejuízo de margem. Se você quer entender o impacto da Reforma Tributária na sua hamburgueria, fale com a equipe da Facilyta Food Contábil. Considerações finais Reforma Tributária para hamburgueria envolve dois regimes diferentes dentro do mesmo combo vendido ao cliente. Ainda assim, a transição gradual até 2033 dá tempo para o setor se organizar com planejamento. Por fim, vale revisar o cardápio e separar corretamente cada item antes que a cobrança cheia comece a valer. Esse cuidado protege a margem da hamburgueria ao longo de toda a transição tributária.
Alíquota Reduzida para Food Service: Como Funciona
Alíquota reduzida para food service é um dos pontos mais favoráveis da Reforma Tributária para o setor de alimentação. Afinal, a Lei Complementar 214/2025 criou um regime específico, reconhecendo as margens menores desse tipo de negócio. Muitos donos de restaurante ainda não sabem exatamente como esse benefício funciona na prática. Neste artigo, você entende como funciona a alíquota reduzida para food service e o que ela realmente representa. A resposta direta: bares e restaurantes têm redução de 40% nas alíquotas de IBS e CBS. Essa redução vale sobre alimentação preparada no local. Portanto, vamos detalhar cada ponto desse benefício a seguir. O que diz a lei sobre alíquota reduzida para food service Os artigos 273 a 276 da Lei Complementar 214/2025 criaram um regime específico para bares e restaurantes. Consequentemente, esse regime reduz em 40% as alíquotas de IBS e CBS aplicadas sobre o fornecimento de alimentação. Portanto, alíquota reduzida para food service significa pagar sobre 60% da alíquota de referência. Isso é diferente de pagar sobre o valor cheio do imposto. Alíquota reduzida para food service na prática Considerando uma alíquota de referência estimada em torno de 26,5%, a redução leva a uma carga efetiva. Essa carga fica próxima de 15,9%. Consequentemente, esse valor ainda depende da fixação definitiva pelo Senado Federal ao longo da transição. Portanto, alíquota reduzida para food service já dá uma boa noção do impacto. O número final ainda não está fechado. Quem tem direito a esse benefício O benefício vale para alimentação e bebidas não alcoólicas preparadas no próprio estabelecimento, como pratos e sucos feitos na hora. Consequentemente, produtos apenas revendidos, sem preparo local, podem não se enquadrar da mesma forma nesse regime específico. Portanto, alíquota reduzida para food service exige atenção ao critério de preparo no local. Esse detalhe importa na hora de classificar cada item vendido. Alíquota reduzida para food service e bebidas Bebidas alcoólicas não entram nessa redução de 40%, e ainda sofrem a incidência do Imposto Seletivo específico. Consequentemente, bares que vendem drinques e cervejas precisam calcular essa parte do cardápio de forma separada. Portanto, alíquota reduzida para food service se aplica à comida e a bebidas não alcoólicas. Esse benefício não vale para bebidas com álcool. O detalhe que reduz parte do benefício A lei também traz uma restrição importante. O cliente que compra dessas empresas não pode aproveitar crédito de IBS e CBS sobre essa compra. Consequentemente, isso reduz a vantagem em vendas para empresas, como catering corporativo ou eventos empresariais. Portanto, alíquota reduzida para food service beneficia mais o consumidor final do que vendas B2B para outras empresas. Como se preparar para aproveitar esse benefício Primeiro, revise o cardápio, separando itens preparados no local dos itens apenas revendidos sem preparo. Em seguida, confirme com o sistema de PDV se ele já calcula essa alíquota reduzida corretamente. Além disso, acompanhe a fixação da alíquota de referência pelo Senado Federal ao longo da transição. Por fim, simule o impacto financeiro real desse benefício no fluxo de caixa do restaurante. Perguntas frequentes sobre alíquota reduzida para food service Delivery também tem direito a essa alíquota reduzida? Geralmente sim, desde que o alimento seja preparado no estabelecimento antes da entrega ao cliente. Esse benefício já vale integralmente em 2026? Não. O ano de 2026 é fase de teste, com alíquotas simbólicas. O benefício ganha peso real ao longo da transição. Padarias também têm direito a esse regime? Depende da atividade específica, já que produtos de panificação podem se enquadrar em regras diferentes das de restaurantes. Como a Facilyta Food Contábil pode ajudar seu negócio Entender a alíquota reduzida para food service exige acompanhamento próximo da regulamentação em andamento, como também detalhamos em nosso artigo sobre IBS e CBS na comanda do restaurante. A Facilyta Food Contábil ajuda a interpretar esse benefício para o seu restaurante. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes ainda não sabem que esse benefício existe. Outros não entendem como aplicá-lo corretamente. Portanto, esse conhecimento pode representar economia real para o negócio. Se você quer entender como aproveitar a alíquota reduzida no seu restaurante, fale com a equipe da Facilyta Food Contábil. Considerações finais Alíquota reduzida para food service é um dos pontos mais positivos da Reforma Tributária para o setor de alimentação. Ainda assim, a regulamentação continua evoluindo, e vale acompanhar essas mudanças de perto. Por fim, vale revisar o cardápio e os sistemas do restaurante para aproveitar esse benefício da forma correta. Esse cuidado pode representar economia real ao longo da transição tributária.
Reforma Tributária para Bares: o Impacto no Setor
Reforma Tributária para bares traz mudanças que vão além do que a maioria dos donos de negócio já ouviu falar. Afinal, o setor de bebidas tem uma particularidade importante dentro da reforma, que poucos comentam. Muitos empresários conhecem apenas o IBS e a CBS, mas ignoram o Imposto Seletivo específico para bebidas alcoólicas. Neste artigo, você entende como a Reforma Tributária para bares vai impactar o setor de forma completa. A resposta direta: além do novo sistema de IBS e CBS, existe um tributo extra específico. Bares precisam se atentar ao Imposto Seletivo sobre bebidas alcoólicas. Portanto, vamos detalhar cada ponto a seguir. Reforma Tributária para bares: o que já muda em 2026 Desde janeiro de 2026, a CBS já incide em fase de teste, com alíquota reduzida. Consequentemente, o IBS também começa nesse período, com alíquota ainda menor, apenas para calibrar os sistemas. Portanto, Reforma Tributária para bares já está em andamento, mesmo que o impacto financeiro ainda seja pequeno neste primeiro momento. O Imposto Seletivo sobre bebidas alcoólicas A Reforma Tributária criou o Imposto Seletivo, que incide especificamente sobre produtos considerados prejudiciais à saúde, como bebidas alcoólicas. Consequentemente, esse tributo se soma ao IBS e à CBS, aumentando a carga sobre esse tipo de produto. Portanto, Reforma Tributária para bares exige atenção redobrada à precificação de bebidas alcoólicas, que sofrem essa tributação extra específica. Reforma Tributária para bares e o cardápio Bares que vendem cerveja, drinques e destilados precisam recalcular a margem desses itens considerando o novo tributo. Consequentemente, o preço final dessas bebidas tende a refletir esse aumento de carga tributária específica do setor. Portanto, Reforma Tributária para bares torna a revisão de cardápio ainda mais importante. Isso vale mais do que em outros segmentos do food service. Reforma Tributária para bares e o Fator R O Fator R continua relevante para bares dentro do Simples Nacional, definindo o Anexo tributário aplicável. Consequentemente, a Reforma Tributária não elimina essa regra, apenas soma novas variáveis ao cálculo total. Portanto, Reforma Tributária para bares exige simular o Fator R em conjunto com o impacto do Imposto Seletivo sobre bebidas. Split payment e o fluxo de caixa do bar A Reforma Tributária trouxe o split payment, mecanismo que retém o imposto automaticamente no pagamento. Consequentemente, esse valor nunca chega a ficar disponível como capital de giro do bar. Portanto, Reforma Tributária para bares exige planejamento de fluxo de caixa considerando esse efeito. Isso vale especialmente para negócios com alto volume de vendas por cartão. Como se preparar para essas mudanças Primeiro, revise o CNAE do bar, garantindo que ele reflita corretamente a atividade de venda de bebidas alcoólicas. Em seguida, simule o impacto do Imposto Seletivo na margem de cada bebida vendida no cardápio. Além disso, calcule o Fator R considerando as novas variáveis trazidas pela reforma. Por fim, planeje o fluxo de caixa do bar já contando com o efeito do split payment nas vendas. Perguntas frequentes sobre Reforma Tributária para bares O Imposto Seletivo vale só para bebida alcoólica ou para todo o cardápio? Esse tributo específico incide sobre bebidas alcoólicas, não sobre o cardápio completo do bar. Bares pequenos também sentem esse impacto? Sim, o Imposto Seletivo se aplica independentemente do porte do negócio, embora o regime tributário possa suavizar parte do efeito. Vale a pena reajustar o cardápio agora ou esperar a reforma se consolidar? Vale simular o impacto e ajustar gradualmente, evitando choques bruscos de preço para o cliente. Como a Facilyta Food Contábil pode ajudar seu negócio Reforma Tributária para bares exige simulação detalhada de Imposto Seletivo, Fator R e split payment ao mesmo tempo, como também detalhamos em nosso artigo sobre IBS e CBS na comanda do restaurante. A Facilyta Food Contábil ajuda a organizar esse planejamento para o seu negócio. Como reforça Renato Ramos, fundador da RR HUB, o setor de bares tem particularidades bem específicas. A maioria dos contadores generalistas não conhece esses detalhes a fundo. Portanto, esse cuidado especializado protege a margem do negócio. Se você quer entender o impacto da Reforma Tributária no seu bar, fale com a equipe da Facilyta Food Contábil. Considerações finais Reforma Tributária para bares vai além do que a maioria dos empresários já ouviu falar sobre IBS e CBS. Ainda assim, a transição gradual até 2033 dá tempo para o setor se organizar com planejamento. Por fim, vale entender o Imposto Seletivo e simular seu impacto antes que a cobrança cheia comece a valer. Esse cuidado protege a margem do bar ao longo de toda a transição tributária.
Como o BPO Financeiro Evita o Buraco no Caixa
Buraco no caixa é aquela sensação de vender bem o mês inteiro. Mesmo assim, falta dinheiro para pagar as contas. Afinal, faturamento alto não significa necessariamente dinheiro disponível no momento certo. Muitos empresários só percebem esse problema quando já precisam correr atrás de um empréstimo emergencial. Neste artigo, você entende como o BPO Financeiro evita o buraco no caixa no fim do mês. A resposta direta: buraco no caixa geralmente acontece por descompasso entre prazos de recebimento e prazos de pagamento. Portanto, vamos entender como um bom controle financeiro evita esse problema. Por que o buraco no caixa pega tanta gente de surpresa Vendas parceladas ou com prazo de recebimento longo criam uma ilusão de faturamento disponível imediatamente. Consequentemente, o empresário compromete esse dinheiro antes mesmo dele entrar de fato na conta. Portanto, buraco no caixa costuma surgir justamente nos meses de maior venda, quando esse descompasso fica mais evidente. O papel da projeção de fluxo de caixa BPO Financeiro trabalha com projeção de entradas e saídas, antecipando períodos de aperto antes que eles aconteçam. Consequentemente, essa visão antecipada permite ajustar despesas ou negociar prazos antes da crise chegar. Portanto, buraco no caixa se torna previsível, e não mais uma surpresa desagradável no fim do mês. Separar receita de dinheiro disponível Muitos empresários confundem faturamento registrado com dinheiro efetivamente disponível na conta da empresa. Consequentemente, essa confusão leva a decisões de gasto baseadas em números que ainda não existem de fato no caixa. Portanto, buraco no caixa é reduzido quando o BPO Financeiro separa claramente esses dois conceitos nos relatórios entregues. Reserva financeira como proteção contra o buraco no caixa Um bom serviço de gestão financeira ajuda a estruturar uma reserva para meses de faturamento mais baixo. Consequentemente, essa reserva funciona como um amortecedor, evitando que qualquer oscilação vire uma crise imediata. Portanto, buraco no caixa se torna menos frequente quando existe esse colchão financeiro planejado com antecedência. Split payment e o novo desafio do fim do mês A Reforma Tributária trouxe o split payment, mecanismo que retém o imposto automaticamente no pagamento, conforme detalhado no Portal da Reforma Tributária. Consequentemente, esse valor nunca chega a ficar disponível como capital de giro, reduzindo o caixa real da empresa. Portanto, buraco no caixa em 2026 exige ainda mais atenção ao planejamento. Menos dinheiro entra de fato na conta agora. Como o BPO Financeiro organiza os pagamentos Primeiro, o serviço categoriza todas as contas a pagar por vencimento e prioridade de pagamento. Em seguida, cruza esses valores com as entradas previstas para cada período específico. Além disso, sinaliza com antecedência quando um mês específico terá mais saídas do que entradas previstas. Por fim, sugere ajustes, como antecipar recebíveis ou negociar prazos, antes que o problema se concretize. Perguntas frequentes sobre buraco no caixa Buraco no caixa sempre indica que a empresa está no vermelho? Não necessariamente. Muitas vezes é só um problema de tempo entre receber e pagar, não de resultado real. Empréstimo é a única solução para o buraco no caixa? Não. Prevenção através de projeção financeira costuma ser mais barata do que recorrer a crédito emergencial. Empresas pequenas também sofrem com esse problema? Sim, e às vezes mais, por terem menos margem de segurança financeira acumulada. Como a RR Soluções Contabilidade pode ajudar sua empresa Evitar o buraco no caixa exige projeção financeira constante, não apenas controle do que já aconteceu, como também detalhamos em nosso artigo sobre fluxo de caixa e terceirização. A RR Soluções Contabilidade oferece esse acompanhamento através do BPO Financeiro. Como reforça Renato Ramos, fundador da RR HUB, muitas empresas lucrativas passam aperto simplesmente por falta de previsão de caixa. Portanto, esse cuidado evita decisões desesperadas em momentos de pressão financeira. Se você quer evitar o buraco no caixa da sua empresa, fale com a equipe da RR Soluções Contabilidade. Buraco no caixa e o gasto por impulso em meses bons Em meses de faturamento alto, é comum o empresário se sentir confortável e antecipar gastos ou investimentos. Consequentemente, essa decisão pode comprometer o caixa dos meses seguintes, quando as vendas naturalmente desaceleram. Portanto, buraco no caixa muitas vezes nasce de uma decisão tomada em um mês bom. Essa decisão ignora a sazonalidade do negócio. Buraco no caixa e o esquecimento de obrigações fiscais Impostos e obrigações fiscais têm datas fixas, mas nem sempre entram no planejamento financeiro do mês. Consequentemente, esse esquecimento cria um buraco previsível, mas tratado como surpresa recorrente. Portanto, buraco no caixa relacionado a impostos costuma ser o mais fácil de evitar. Basta incluir essas datas no planejamento mensal. Considerações finais Buraco no caixa não é sinônimo de empresa endividada, mas sim de planejamento financeiro insuficiente. Ainda assim, muitos empresários só buscam ajuda depois de já terem enfrentado esse aperto repetidas vezes. Por fim, vale investir em projeção financeira antes que o problema apareça, e não apenas depois. Esse cuidado protege a operação e a tranquilidade do empresário ao longo do ano.
IBS e CBS na Comanda: o Que Muda no Restaurante
IBS e CBS já aparecem na comanda do restaurante de um jeito diferente do que os clientes estavam acostumados. Afinal, esses dois tributos substituem PIS, Cofins, ICMS, ISS e IPI ao longo da transição da Reforma Tributária. Muitos donos de restaurante ainda não entendem como isso muda a forma de mostrar o preço ao cliente. Neste artigo, você entende o que são IBS e CBS, e como eles aparecem na comanda do seu restaurante. A resposta direta: IBS e CBS trazem mais transparência na cobrança de impostos. O valor do imposto aparece separado do preço do prato. Portanto, vamos entender cada ponto a seguir. O que são IBS e CBS, na prática IBS significa Imposto sobre Bens e Serviços, de competência estadual e municipal, conforme detalhado no Portal da Reforma Tributária. Consequentemente, a CBS, Contribuição sobre Bens e Serviços, tem competência federal e substitui o PIS e a Cofins. Portanto, IBS e CBS juntos formam o chamado IVA dual brasileiro. Essa cobrança é mais simples do que o sistema atual, que envolve muitos tributos diferentes embutidos no preço. Por que a comanda vai mostrar o imposto separado Uma das mudanças mais visíveis da reforma é a exibição do tributo “por fora”, separado do valor do produto. Consequentemente, o cliente passa a enxergar quanto está pagando de IBS e CBS em cada item consumido. Portanto, IBS e CBS tornam a comanda mais transparente. Isso exige que o sistema do restaurante esteja atualizado para essa exibição. Calendário de transição do IBS e CBS Desde janeiro de 2026, a CBS já incide em fase de teste, com alíquota reduzida. Consequentemente, o IBS também começa nesse período, com alíquota ainda menor, apenas para calibrar os sistemas. Portanto, em 2027, o PIS e a Cofins deixam de existir, e a CBS passa a valer com força total. Assim, IBS e CBS vão ganhando peso real na comanda do restaurante até 2033. IBS e CBS no Simples Nacional para restaurantes Restaurantes do Simples Nacional continuam recolhendo tributos de forma unificada pelo DAS. Consequentemente, IBS e CBS entram nesse cálculo, mas com uma restrição sobre geração de créditos para clientes empresariais. Portanto, restaurantes que atendem empresas em almoços corporativos podem considerar o regime híbrido. Esse formato recolhe os tributos por fora do DAS para gerar crédito completo. Split payment e o pagamento na mesa IBS e CBS trouxeram o split payment, mecanismo que retém o imposto automaticamente no momento do pagamento. Consequentemente, esse valor nunca chega a ficar disponível como capital de giro do restaurante. Portanto, negócios que recebem principalmente por cartão e PIX já precisam planejar o fluxo de caixa considerando esse efeito. Como preparar o restaurante para essa mudança Primeiro, confirme com o fornecedor do sistema de PDV se ele já está adaptado à exibição separada do imposto. Em seguida, treine a equipe para explicar essa mudança aos clientes, evitando confusão na hora do pagamento. Além disso, revise o CNAE do restaurante, já que ele influencia diretamente a tributação de IBS e CBS. Por fim, simule o impacto do split payment no fluxo de caixa antes que a cobrança cheia comece a valer. Perguntas frequentes sobre IBS e CBS na comanda O preço final do prato vai aumentar por causa do IBS e CBS? Depende do caso. A ideia da reforma é simplificar a cobrança, não necessariamente aumentar a carga total. Todo restaurante precisa atualizar o sistema de PDV agora? Vale confirmar com o fornecedor o cronograma de adaptação, já que a exigência é gradual até 2033. Clientes vão reclamar de ver o imposto separado na comanda? Pode acontecer no início, mas a transparência tende a ser vista como positiva com o tempo. Como a Facilyta Food Contábil pode ajudar seu negócio Entender como IBS e CBS aparecem na comanda evita confusão com clientes e problemas fiscais, como também detalhamos em nosso artigo sobre erros de regime tributário no food service. A Facilyta Food Contábil orienta sobre essa transição e o impacto no dia a dia do restaurante. Como reforça Renato Ramos, fundador da RR HUB, restaurantes que se preparam com antecedência evitam retrabalho. Essa preparação vale durante toda a transição da reforma. Portanto, esse cuidado protege a operação do negócio. Se você quer entender o impacto de IBS e CBS, fale com a Facilyta Food Contábil. Considerações finais IBS e CBS trazem mais transparência para a comanda do restaurante, mas exigem adaptação de sistemas e de equipe. Ainda assim, a transição gradual até 2033 dá tempo para o negócio se organizar com planejamento. Por fim, vale entender essas mudanças antes que a cobrança cheia comece a valer no seu restaurante. Esse cuidado simples evita confusão com clientes e problemas fiscais no futuro.
Inflação de Insumos: Como Ajustar sem Assustar o Cliente
Inflação de insumos é um desafio constante para restaurantes, especialmente quando o aumento chega rápido demais. Afinal, repassar tudo de uma vez para o cliente pode afastar quem já é fiel ao restaurante. Muitos donos de negócio ficam paralisados entre absorver o prejuízo ou arriscar perder clientes com reajustes bruscos. Neste artigo, você entende como ajustar o financeiro do restaurante diante da inflação de insumos. O objetivo é não repassar tudo de uma vez. A resposta direta: existem estratégias intermediárias entre absorver todo o custo e reajustar o cardápio de forma abrupta. Portanto, vamos detalhar cada uma delas a seguir. Por que a inflação de insumos pega tanto restaurante desprevenido Muitos restaurantes calculam o CMV uma vez e não revisam esse valor com a frequência necessária, conforme recomendação do próprio Sebrae. Consequentemente, aumentos graduais no preço dos ingredientes passam despercebidos até se acumularem de forma significativa. Portanto, inflação de insumos costuma ser sentida de forma tardia, quando o impacto já é grande demais para ajustes suaves. Inflação de insumos: reajuste gradual no cardápio Em vez de aumentar todos os preços de uma vez, vale distribuir pequenos reajustes ao longo de alguns meses. Consequentemente, o cliente percebe menos o impacto financeiro, já que cada mudança individual é pequena. Portanto, inflação de insumos pode ser absorvida de forma mais suave através desse tipo de reajuste escalonado no tempo. Inflação de insumos e a engenharia de cardápio Reorganizar o cardápio, destacando pratos com margem melhor, ajuda a equilibrar o impacto de itens mais afetados pela inflação. Consequentemente, o restaurante direciona a demanda para produtos mais lucrativos, sem parecer que está aumentando preços. Portanto, inflação de insumos pode ser compensada parcialmente através dessa reorganização estratégica do cardápio. Inflação de insumos e o ajuste de porções Pequenos ajustes no tamanho de porções ou na composição de acompanhamentos podem reduzir custo sem alterar o preço final. Consequentemente, essa estratégia precisa de cuidado para não comprometer a percepção de qualidade do cliente. Portanto, inflação de insumos pode ser parcialmente absorvida através de ajustes técnicos na ficha técnica, não apenas no preço. Negociação com fornecedores como primeira linha de defesa Antes de qualquer reajuste ao cliente, vale negociar prazos, volumes e condições diretamente com fornecedores atuais. Consequentemente, pequenas renegociações podem absorver parte do aumento sem impactar o cardápio final. Portanto, inflação de insumos exige revisar contratos de fornecimento com a mesma atenção dedicada à precificação. Como comunicar reajustes quando eles forem inevitáveis Quando o reajuste é realmente necessário, vale comunicar de forma transparente, associando o preço à qualidade entregue. Consequentemente, clientes tendem a aceitar melhor aumentos justificados do que mudanças silenciosas e repentinas. Portanto, inflação de insumos comunicada com transparência costuma gerar menos resistência do que reajustes não explicados. Como montar essa estratégia na prática Primeiro, revise o CMV de cada prato mensalmente, identificando onde a inflação mais impacta o cardápio. Em seguida, escolha entre reajuste gradual, engenharia de cardápio ou ajuste de porções, conforme o prato específico. Além disso, renegocie com fornecedores antes de qualquer mudança de preço ao cliente final. Por fim, comunique reajustes necessários de forma transparente, associando valor à qualidade entregue. Perguntas frequentes sobre inflação de insumos Com que frequência devo revisar os preços do cardápio? O ideal é revisar mensalmente, ajustando apenas os itens mais impactados pela inflação recente. Vale a pena trocar de fornecedor por causa da inflação? Depende do caso. Vale comparar qualidade e prazo, não apenas o preço isolado do insumo. É melhor absorver o custo ou repassar ao cliente? Depende da margem atual do prato. Vale simular os dois cenários antes de decidir. Como a Facilyta Food Contábil pode ajudar seu negócio Ajustar o financeiro do restaurante diante da inflação de insumos exige dados precisos de CMV e margem, como também detalhamos em nosso artigo sobre CMV mal calculado. A Facilyta Food Contábil ajuda a organizar essa análise para decisões mais seguras. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes reajustam preços no escuro, sem dados reais de custo. Portanto, essa revisão pode evitar tanto prejuízo quanto perda de clientes. Se você quer ajustar o financeiro do seu restaurante com segurança, fale com a equipe da Facilyta Food Contábil. Considerações finais Inflação de insumos não precisa significar reajuste brusco ou prejuízo silencioso para o restaurante. Ainda assim, muitos negócios só reagem quando o impacto financeiro já está grande demais. Por fim, vale revisar custos com regularidade e combinar diferentes estratégias de ajuste. Isso é melhor do que depender de uma única solução. Esse cuidado protege tanto a margem quanto o relacionamento com o cliente.
Certificado Vencido: o Problema que Trava suas Notas
Certificado vencido é um dos motivos mais comuns de empresas ficarem paradas justamente no meio de uma venda importante. Afinal, esse documento funciona como a identidade digital da empresa, e sem ele nenhuma nota fiscal sai do papel. Muitos empresários só percebem esse problema quando o cliente já está esperando a nota na hora da compra. Neste artigo, você entende por que certificado vencido trava tudo e como evitar esse problema no seu negócio. A resposta direta: certificado vencido bloqueia a emissão de notas fiscais e o acesso a diversos sistemas da Receita Federal. Portanto, vamos entender esse problema com atenção. Por que certificado vencido trava a emissão de notas O certificado digital funciona como a assinatura eletrônica da empresa em cada documento fiscal emitido, conforme padrões da ICP-Brasil. Consequentemente, sem esse certificado válido, o sistema simplesmente rejeita qualquer tentativa de emissão. Portanto, esse problema para toda a operação comercial que depende de nota fiscal. Isso acontece mesmo com o restante do sistema funcionando normalmente. Outros sistemas afetados pelo vencimento Além da nota fiscal, certificado vencido também bloqueia o acesso ao e-CAC, portal de consultas da Receita Federal. Consequentemente, a empresa fica sem conseguir consultar pendências fiscais ou emitir certidões durante esse período. Portanto, esse mesmo problema compromete o envio de eventos ao eSocial, gerando risco de multa trabalhista adicional. Por que esse vencimento pega tanta gente de surpresa Muitos empresários guardam a data de vencimento apenas de memória, sem nenhum lembrete automático programado. Consequentemente, o certificado vence justamente em um período de alta demanda, quando menos se espera esse problema. Portanto, certificado vencido costuma surpreender empresas que não têm um processo formal de acompanhamento desses prazos. Quanto tempo leva para renovar A renovação de certificado digital costuma ser rápida, levando de poucas horas a poucos dias, dependendo da certificadora. Consequentemente, esse prazo curto não elimina o risco, já que qualquer venda nesse intervalo fica comprometida. Portanto, certificado vencido gera prejuízo mesmo quando a renovação é resolvida rapidamente, pelo tempo de operação parada. O impacto no split payment da Reforma Tributária O split payment, mecanismo da Reforma Tributária que retém o imposto automaticamente, depende de documentos fiscais válidos para funcionar. Consequentemente, certificado vencido também compromete esse processo, criando inconsistências no recolhimento de tributos. Portanto, certificado vencido em 2026 tem um impacto ainda maior do que tinha em anos anteriores, por causa dessa integração. Como evitar ficar com o certificado vencido Primeiro, programe um lembrete automático pelo menos 30 dias antes do vencimento do certificado atual. Em seguida, inicie o processo de renovação assim que esse lembrete disparar, sem esperar o prazo final. Além disso, considere contratar um plano de renovação automática, se disponível pela certificadora escolhida. Por fim, mantenha o contador informado sobre a data de vencimento, incluindo esse controle na rotina contábil. Perguntas frequentes sobre certificado vencido Posso emitir nota fiscal manualmente enquanto o certificado está vencido? Depende do sistema e do município, mas geralmente não é possível emitir nota fiscal eletrônica sem certificado válido. O certificado vencido afeta vendas já registradas anteriormente? Não, apenas impede novas emissões. Vendas já faturadas continuam válidas normalmente. Vale a pena escolher certificado com validade mais longa? Sim, o certificado A3, com validade de até três anos, reduz a frequência desse risco. Como a RR Soluções Contabilidade pode ajudar sua empresa Evitar certificado vencido exige acompanhamento constante dos prazos de renovação, como também detalhamos em nosso artigo sobre como emitir nota fiscal sem dor de cabeça. A RR Soluções Contabilidade monitora essa data e orienta sobre o momento certo de agir. Como reforça Renato Ramos, fundador da RR HUB, muitas empresas só percebem o certificado vencido no pior momento possível. Portanto, esse acompanhamento evita paralisações desnecessárias no negócio. Se você quer evitar ficar com o certificado vencido, fale com a equipe da RR Soluções Contabilidade. Certificado vencido em datas comemorativas Datas de alta demanda, como fim de ano e promoções sazonais, costumam coincidir com picos de vendas do negócio. Consequentemente, um certificado vencido justamente nesses períodos pode significar perda significativa de faturamento. Portanto, vale revisar a validade do certificado com atenção redobrada antes de qualquer data comemorativa importante para o negócio. Certificado vencido e a integração com delivery Aplicativos de delivery e sistemas de ponto de venda também dependem de certificado válido para funcionar corretamente. Consequentemente, certificado vencido pode travar pedidos inteiros, não apenas a emissão da nota fiscal isolada. Portanto, negócios com múltiplos canais de venda sentem esse impacto de forma ainda mais intensa quando o certificado vence. Considerações finais Certificado vencido é um problema simples de evitar, mas com impacto real quando acontece. Ainda assim, muitas empresas só organizam esse controle depois de já terem enfrentado uma paralisação inesperada. Por fim, vale tratar essa renovação como parte da rotina de gestão, com lembrete automático sempre ativo. Esse cuidado protege as vendas e a reputação da empresa perante os clientes.
Turnover na Cozinha: o Custo Invisível do Restaurante
Turnover na cozinha costuma ser tratado como problema apenas operacional, quando na verdade é também um problema financeiro. Afinal, cada troca de cozinheiro ou auxiliar envolve custos que raramente aparecem juntos em uma única conta. Muitos donos de restaurante só percebem esse impacto quando revisam o resultado no fim do mês. Neste artigo, você entende por que turnover na cozinha corrói o lucro do restaurante de forma silenciosa. A resposta direta: turnover na cozinha custa muito mais do que parece. O salário do período de adaptação é só uma parte disso. Portanto, vamos detalhar cada um desses custos escondidos. Turnover na cozinha e o desperdício de ingredientes Funcionários novos cometem mais erros de preparo, gerando desperdício de ingredientes até dominarem as receitas. Consequentemente, esse desperdício já afeta diretamente o CMV de cada prato produzido na cozinha. Portanto, turnover na cozinha alto mantém o restaurante sempre em uma fase de adaptação, sem nunca atingir eficiência máxima. O custo de treinar a equipe repetidamente Treinar um cozinheiro novo consome tempo de quem já está na equipe, reduzindo a produtividade geral durante esse período. Consequentemente, esse custo de oportunidade raramente aparece como uma linha específica na contabilidade do restaurante. Portanto, turnover na cozinha frequente significa repetir esse treinamento várias vezes ao ano, multiplicando esse gasto invisível. Inconsistência no cardápio e a percepção do cliente Clientes percebem quando o sabor de um prato muda, especialmente em pratos que dependem da experiência do cozinheiro. Consequentemente, essa inconsistência pode afetar a fidelização de clientes recorrentes do restaurante. Portanto, turnover na cozinha também gera um custo indireto, difícil de medir, mas real na reputação do negócio. Custos diretos de rescisão na cozinha Toda rescisão envolve aviso prévio, férias proporcionais, décimo terceiro proporcional e multa de 40% sobre o FGTS, conforme regras da CLT. Consequentemente, esses valores já representam um custo financeiro imediato para o restaurante. Portanto, turnover na cozinha alto multiplica esses custos diretos ao longo do ano, mesmo em restaurantes pequenos. Hora extra da equipe que permanece Quando um cozinheiro sai, a equipe restante costuma cobrir os turnos vagos, gerando hora extra até a nova contratação. Consequentemente, isso pode aumentar o risco de outros pedidos de demissão, criando um ciclo difícil de romper. Portanto, turnover na cozinha também impacta o clima organizacional de quem permanece na equipe. Como calcular o custo real do turnover na cozinha Primeiro, some todos os custos de rescisão dos funcionários de cozinha desligados no período analisado. Em seguida, estime o desperdício adicional gerado durante a curva de aprendizado de cada novo contratado. Além disso, considere as horas extras pagas para cobrir vagas temporárias na equipe. Por fim, compare esses valores com o faturamento do período, revelando o impacto real no lucro. Como reduzir o turnover na cozinha Primeiro, revise se a remuneração da equipe de cozinha está alinhada com o mercado da região. Em seguida, padronize receitas através de fichas técnicas claras, facilitando a integração de novos funcionários. Além disso, ofereça horários e escalas mais previsíveis, reduzindo o desgaste da rotina na cozinha. Por fim, monitore os motivos de saída através de conversas estruturadas de desligamento. Perguntas frequentes sobre turnover na cozinha Qual é a taxa de turnover considerada normal no setor? O food service costuma ter índices mais altos que outros setores. Ainda assim, taxas acima de 30% ao ano já acendem um alerta forte. Turnover baixo é sempre positivo para o restaurante? Não necessariamente. Alguma renovação de equipe pode trazer novas técnicas e evitar acomodação excessiva. Vale a pena investir em retenção mesmo com margem apertada? Sim, já que o custo de reter costuma ser menor do que o custo de substituir um cozinheiro treinado. Como a Facilyta Food Contábil pode ajudar seu negócio Entender o custo real do turnover na cozinha ajuda a proteger a margem do restaurante, como também detalhamos em nosso artigo sobre CMV mal calculado. A Facilyta Food Contábil organiza a folha de pagamento e os custos trabalhistas do seu negócio. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes só enxergam esse custo tarde demais. Nesse momento, já perderam boa parte do lucro do ano. Portanto, esse acompanhamento próximo revela problemas antes que eles cresçam. Se você quer entender o impacto do turnover na cozinha, fale com a Facilyta Food Contábil. Considerações finais Turnover na cozinha é um custo real, mesmo quando não aparece de forma clara nos relatórios financeiros do restaurante. Ainda assim, muitos negócios só percebem esse impacto depois de meses de resultado abaixo do esperado. Por fim, vale medir esse custo com atenção e agir sobre as causas reais da saída da equipe. Esse cuidado protege o lucro e a qualidade do restaurante ao longo do tempo.
CMV Mal Calculado: a Margem que Você Está Perdendo
CMV mal calculado é um dos motivos mais comuns de restaurantes trabalharem no limite, sem entender por quê. Afinal, esse indicador define diretamente a margem real de cada prato vendido no cardápio. Muitos donos de restaurante calculam esse número de forma superficial, sem revisar periodicamente. Neste artigo, você entende por que CMV mal calculado está corroendo a margem de tantos restaurantes. A resposta direta: CMV mal calculado gera preços de cardápio equivocados, que parecem lucrativos, mas não são. Portanto, vamos entender onde esse erro costuma acontecer. O que é CMV, na prática CMV significa Custo da Mercadoria Vendida, indicador amplamente recomendado pelo Sebrae para o setor de alimentação. Consequentemente, esse valor precisa considerar ingredientes, embalagens e até perdas naturais do processo. Portanto, CMV mal calculado costuma ignorar alguns desses componentes, gerando uma visão incompleta do custo real. CMV mal calculado por ficha técnica desatualizada Muitos restaurantes calculam o CMV uma única vez, na criação do prato, e nunca mais revisam esse valor. Consequentemente, aumentos no preço dos ingredientes passam despercebidos, distorcendo a margem real ao longo do tempo. Portanto, CMV mal calculado por desatualização é um dos erros mais silenciosos e recorrentes do setor. CMV mal calculado por perdas não contabilizadas Desperdício de ingredientes na cozinha, erros de preparo e sobras de estoque raramente entram no cálculo do CMV. Consequentemente, o custo real de produção fica maior do que o valor registrado nas planilhas. Portanto, CMV mal calculado sem considerar essas perdas gera uma margem aparente maior do que a margem real do restaurante. CMV mal calculado no delivery Restaurantes com delivery costumam esquecer de incluir o custo de embalagens no cálculo do CMV de cada prato. Consequentemente, pratos vendidos por aplicativos podem ter margem bem menor do que os vendidos no salão. Portanto, CMV mal calculado para delivery é um erro comum que reduz a lucratividade desse canal específico de venda. Como o CMV errado afeta o preço do cardápio Um CMV mal calculado, mais baixo que o real, leva à precificação de pratos abaixo do necessário para gerar lucro. Consequentemente, o restaurante pode vender bastante e, ainda assim, terminar o mês com pouco lucro real. Portanto, corrigir esse cálculo costuma revelar a necessidade de ajustar preços de itens específicos do cardápio. Como calcular o CMV corretamente Primeiro, monte a ficha técnica de cada prato, listando todos os ingredientes e suas quantidades exatas. Em seguida, inclua embalagens, quando aplicável, e uma margem para perdas naturais do processo. Além disso, atualize essa ficha técnica sempre que o preço de algum ingrediente mudar significativamente. Por fim, compare periodicamente o CMV teórico com o CMV real, apurado pelo estoque físico. Perguntas frequentes sobre CMV mal calculado Com que frequência devo revisar o CMV do cardápio? O ideal é revisar mensalmente, ou sempre que um ingrediente sofrer alta significativa de preço. CMV alto sempre significa problema? Não necessariamente. Alguns pratos têm CMV mais alto de propósito, para atrair clientes ao restaurante. Vale a pena usar sistema para calcular o CMV? Sim, especialmente para restaurantes com cardápio extenso ou múltiplos canais de venda. Como a Facilyta Food Contábil pode ajudar seu negócio Corrigir o CMV mal calculado do seu restaurante pode revelar margens escondidas no cardápio atual, como também detalhamos em nosso artigo sobre BPO Financeiro para bares. A Facilyta Food Contábil ajuda a organizar esse cálculo junto à gestão financeira do negócio. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes vendem bem e ainda assim têm pouco lucro. Esse erro de cálculo é o motivo mais comum. Portanto, essa revisão pode representar a diferença entre operar no vermelho ou no azul. Se você quer revisar o CMV do seu restaurante, fale com a equipe da Facilyta Food Contábil. CMV mal calculado e a sazonalidade dos ingredientes Ingredientes sazonais variam de preço ao longo do ano, especialmente frutas, verduras e frutos do mar. Consequentemente, restaurantes que não ajustam o CMV nesses períodos acabam vendendo pratos com margem menor sem perceber. Portanto, CMV mal calculado nesse cenário costuma aparecer justamente nos meses de entressafra, quando o preço do ingrediente sobe. A diferença entre CMV teórico e CMV real O CMV teórico vem da ficha técnica, enquanto o CMV real considera o que efetivamente saiu do estoque. Consequentemente, a diferença entre os dois números revela perdas, desperdícios ou até furtos não identificados. Portanto, CMV mal calculado sem essa comparação periódica esconde problemas operacionais que impactam diretamente o lucro do restaurante. Considerações finais CMV mal calculado é um problema silencioso, mas com impacto real na saúde financeira do restaurante. Ainda assim, muitos donos de negócio só percebem esse erro quando o caixa já está apertado. Por fim, vale revisar esse cálculo com regularidade, tratando o CMV como indicador vivo, e não fixo. Esse cuidado protege a margem real de cada prato vendido.
Marca Registrada: Pré-requisito para Ser Franqueador
Marca registrada é um dos primeiros requisitos que qualquer negócio precisa resolver antes de virar franqueador. Afinal, a Lei de Franquias exige transparência total sobre a situação da marca perante possíveis franqueados. Muitos empresários só descobrem essa exigência quando já estão negociando a primeira franquia. Neste artigo, você entende por que marca registrada é pré-requisito real para expandir através de franquias. A resposta direta: a lei exige informar a situação da marca no documento oficial de oferta de franquia. Portanto, vamos entender essa exigência com atenção. O que diz a Lei de Franquias sobre marca registrada A Lei de Franquias exige que o franqueador informe a situação da marca na Circular de Oferta de Franquia. Consequentemente, esse documento precisa esclarecer se a marca está registrada, em análise ou sem nenhum registro no INPI. Portanto, esse registro completo transmite mais segurança jurídica do que um simples pedido em andamento. Por que franqueados exigem essa segurança Franqueados investem capital próprio, esperando usar uma marca protegida e reconhecida no mercado. Consequentemente, marca registrada garante que esse investimento não será comprometido por disputas futuras sobre o nome. Portanto, negócios sem esse registro tendem a afastar franqueados mais experientes, que já conhecem esse risco. O que acontece sem marca registrada Sem marca registrada, um concorrente pode registrar o mesmo nome, mesmo com franquias já vendidas. Consequentemente, isso pode obrigar toda a rede a trocar de nome, gerando prejuízo generalizado. Portanto, marca registrada evita que esse risco recaia sobre franqueados que investiram de boa-fé no negócio. Protocolo já ajuda, mas não substitui a concessão O protocolo do pedido de marca registrada já demonstra alguma diligência do franqueador perante possíveis franqueados. Consequentemente, alguns negócios começam a franquear com o pedido protocolado, aguardando a concessão final. Portanto, a concessão definitiva ainda representa a situação mais segura para expandir através de franquias. Marca registrada e o contrato de franquia O contrato de franquia formaliza a licença de uso da marca entre franqueador e franqueado. Consequentemente, sem marca registrada, essa licença fica juridicamente mais frágil, sujeita a questionamentos futuros. Portanto, esse registro sustenta toda a estrutura jurídica que viabiliza o modelo de franquia com segurança. Como se preparar para virar franqueador Primeiro, registre a marca no INPI antes mesmo de formalizar a primeira franquia. Em seguida, organize a Circular de Oferta de Franquia com informações completas e transparentes. Além disso, documente o histórico de uso da marca, reforçando a solidez do negócio perante futuros franqueados. Por fim, conte com apoio jurídico especializado na elaboração do contrato de franquia. Perguntas frequentes sobre marca registrada e franquias É possível franquear com o pedido de marca ainda em análise? Tecnicamente sim, mas representa um risco maior tanto para o franqueador quanto para o franqueado. Quanto tempo antes de franquear devo registrar a marca? O ideal é iniciar esse processo com pelo menos 12 a 24 meses de antecedência, dado o prazo do INPI. Franqueados podem pedir indenização por problemas com a marca? Sim, dependendo do caso, problemas na marca podem gerar responsabilidade civil para o franqueador. Como a RR Soluções Contabilidade pode ajudar sua empresa Preparar o negócio para virar franqueador exige marca registrada e planejamento jurídico adequado, como também detalhamos em nosso artigo sobre quanto custa e quanto tempo leva registrar marca no INPI. A RR Soluções Contabilidade orienta sobre o momento certo de agir nesse processo. Como reforça Renato Ramos, fundador da RR HUB, negócios que pulam essa etapa arriscam toda a expansão futura. Portanto, esse cuidado inicial protege anos de trabalho e investimento. Se você planeja virar franqueador, fale com a equipe da RR Soluções Contabilidade sobre o registro da sua marca. Marca registrada e a valorização da rede de franquias Redes de franquia com marca registrada costumam atrair investidores com mais facilidade durante a expansão. Consequentemente, esse ativo intangível soma valor real na avaliação do negócio perante possíveis parceiros. Portanto, marca registrada também facilita negociações futuras, como venda de máster franquia ou expansão internacional da rede. Diferença entre marca registrada e nome fantasia na franquia Muitos empreendedores confundem o nome fantasia usado no CNPJ com a proteção real da marca registrada. Consequentemente, apenas o registro no INPI garante exclusividade nacional sobre o nome oferecido aos franqueados. Portanto, marca registrada precisa estar clara na documentação entregue a cada novo franqueado, evitando qualquer confusão jurídica futura. Considerações finais Marca registrada não é apenas uma formalidade burocrática para quem pretende virar franqueador. Ainda assim, muitos empresários só percebem essa importância quando já estão negociando a primeira franquia. Por fim, vale iniciar esse registro cedo, muito antes de formalizar qualquer expansão através de franquias. Esse cuidado protege tanto o franqueador quanto os futuros franqueados do negócio.
Escritório de Contabilidade: o Que Ninguém Conta
Escritório de contabilidade nenhum costuma contar certos detalhes sobre abrir CNPJ de restaurante na era da Reforma Tributária. Afinal, muitos profissionais evitam assuntos que soam complicados demais para uma primeira conversa. Muitos donos de restaurante só descobrem esses pontos quando o problema já apareceu na prática. Neste artigo, você entende o que nenhum escritório de contabilidade costuma explicar de forma clara. Isso vale para quem vai abrir CNPJ no food service agora. A resposta direta: existem detalhes técnicos que fazem diferença real, mas raramente entram na conversa inicial com o empreendedor. Portanto, vamos revelar cada um deles a seguir. Escritório de contabilidade e o Fator R: o não dito Muitos escritórios de contabilidade explicam o Fator R uma única vez, na abertura do restaurante. Consequentemente, o dono acredita que esse número é fixo, quando na verdade ele muda conforme a folha de pagamento. Portanto, vale perguntar diretamente ao escritório de contabilidade com que frequência esse cálculo será revisado ao longo do ano. Licenças específicas nem sempre entram no orçamento inicial Restaurantes somam licença sanitária e aprovação do Corpo de Bombeiros, além dos custos básicos de abertura. Consequentemente, alguns escritórios de contabilidade não alertam sobre esses custos extras logo no primeiro orçamento. Portanto, vale confirmar diretamente se o escritório de contabilidade já inclui essas licenças na simulação de custos do restaurante. Nem todo escritório de contabilidade acompanha a reforma de perto A Reforma Tributária exige atualização constante, mas nem todo escritório de contabilidade investe nisso com a mesma intensidade. Consequentemente, alguns clientes só descobrem mudanças relevantes quando já é tarde para se adaptar. Portanto, vale perguntar como o escritório se mantém atualizado sobre o calendário de transição do IBS e da CBS. Escritório de contabilidade e o split payment no caixa Poucos escritórios de contabilidade explicam com clareza o impacto do split payment no capital de giro do restaurante. Consequentemente, muitos donos só sentem esse efeito quando o caixa já está mais apertado do que o esperado. Portanto, um bom escritório de contabilidade já simula esse impacto antes mesmo do restaurante começar a operar. Nem todo CNAE genérico é inofensivo no setor de alimentação Alguns escritórios de contabilidade escolhem o CNAE de forma rápida, sem diferenciar padaria, pizzaria, bar e restaurante com atenção. Consequentemente, esse atalho pode gerar retrabalho e custo extra logo nos primeiros meses. Portanto, vale confirmar se o escritório de contabilidade realmente investiga a atividade específica antes de definir esse código. O MAT tem prazo, e esquecê-lo gera pendência Desde dezembro de 2025, toda empresa precisa concluir o cadastro no MAT em até 90 dias após o registro. Consequentemente, alguns escritórios de contabilidade menos organizados deixam esse prazo passar despercebido. Portanto, vale confirmar se o escritório de contabilidade já tem um sistema de acompanhamento automático desses prazos. Nem todo escritório revisa o regime depois da abertura Muitos escritórios de contabilidade escolhem o regime na abertura e nunca mais revisam essa decisão espontaneamente. Consequentemente, o dono do restaurante acaba pagando mais impostos do que o necessário por anos seguidos. Portanto, vale perguntar com que frequência o escritório de contabilidade revisa o enquadramento tributário dos clientes. Como identificar um bom escritório de contabilidade no food service Primeiro, pergunte diretamente sobre a frequência de revisão do Fator R e do regime tributário. Em seguida, confirme se o escritório já inclui licenças específicas nas simulações de custo. Além disso, questione sobre o acompanhamento do calendário da Reforma Tributária. Por fim, avalie a experiência real do escritório com restaurantes, bares e padarias. Perguntas frequentes sobre escritório de contabilidade no food service Todo escritório de contabilidade entende de particularidades de restaurantes? Não. Vale confirmar experiência real com o setor antes de fechar contrato. Vale a pena trocar de escritório se ele não menciona esses pontos? Sim, especialmente se você já sente falta desse tipo de orientação proativa. É normal o escritório não saber tudo sobre licenças de food service? Não é ideal. Vale buscar um escritório que já demonstre domínio real sobre essas exigências. Como a Facilyta Food Contábil pode ajudar seu negócio Um bom escritório de contabilidade explica esses detalhes antes que eles se tornem problemas reais, como também detalhamos em nosso artigo sobre erros de regime tributário no food service. A Facilyta Food Contábil acompanha de perto cada mudança da Reforma Tributária no setor. Como reforça Renato Ramos, fundador da RR HUB, transparência técnica faz toda a diferença nesse mercado. Ela separa um bom escritório dos demais. Se você quer um escritório de contabilidade que te conta tudo isso, fale com a equipe da Facilyta Food Contábil. Considerações finais Escritório de contabilidade nenhum deveria esconder informações importantes por acomodação ou falta de atualização. Ainda assim, muitos donos de restaurante só descobrem esses detalhes depois de já terem enfrentado algum problema. Por fim, vale exigir clareza sobre cada um desses pontos antes mesmo de abrir o CNPJ do negócio. Esse cuidado protege o restaurante ao longo de toda a transição tributária.
Certificado A1 ou A3: o Ideal para Food Service
Certificado A1 ou A3 é uma dúvida comum entre donos de restaurante na hora de formalizar o negócio. Afinal, cada modelo tem características bem diferentes, que impactam o dia a dia da operação. Muitos empreendedores escolhem sem entender as implicações práticas dessa decisão. Neste artigo, você entende a diferença entre certificado A1 ou A3 e qual faz mais sentido para o seu restaurante. A resposta direta: a escolha entre certificado A1 ou A3 depende da estrutura do negócio. Também importa quantos pontos emitem nota fiscal. Portanto, vamos entender cada modelo com atenção. O que é o certificado A1 O certificado A1 fica instalado diretamente no computador ou servidor do restaurante, conforme padrões definidos pela ICP-Brasil, com validade de um ano. Consequentemente, esse modelo permite acesso rápido, sem depender de um dispositivo físico separado. Portanto, certificado A1 ou A3 começa com essa diferença básica: praticidade contra portabilidade física. O que é o certificado A3 O certificado A3 fica armazenado em um cartão ou token físico, com validade de até três anos. Consequentemente, esse modelo exige que o dispositivo esteja conectado ao computador no momento do uso. Portanto, certificado A1 ou A3 nesse ponto se diferencia pela segurança extra que o A3 oferece. O arquivo não fica solto no sistema. Certificado A1 ou A3 para redes com múltiplas unidades Redes de restaurantes com várias unidades costumam preferir o certificado A1, por facilitar o acesso remoto. Consequentemente, sistemas em nuvem emitem notas fiscais de qualquer unidade sem precisar de um token físico presente. Portanto, certificado A1 ou A3 nesse cenário tende a pender para o A1. Isso vale especialmente em operações com delivery e múltiplos pontos de venda. Certificado A1 ou A3 e a segurança da informação Restaurantes com alta rotatividade de funcionários precisam considerar a segurança do certificado digital com atenção redobrada. Consequentemente, o certificado A3 reduz o risco de uso indevido, já que exige o token físico conectado. Portanto, negócios menores, com equipe reduzida e mais controle direto do dono, podem se sentir mais confortáveis com o A1. Quanto custa cada tipo de certificado O certificado A1 costuma custar entre R$ 150 e R$ 300, com renovação anual. Consequentemente, o certificado A3 costuma custar entre R$ 250 e R$ 500, mas com validade de até três anos. Portanto, certificado A1 ou A3 também precisa ser avaliado pelo custo total ao longo do tempo. Não vale olhar apenas o valor inicial. Integração com delivery e sistemas de PDV Sistemas de ponto de venda e aplicativos de delivery costumam funcionar melhor com o certificado A1. Esse modelo facilita a integração em nuvem. Consequentemente, esse modelo evita a necessidade de manter um token conectado o tempo todo ao equipamento. Portanto, restaurantes que dependem fortemente de integrações digitais tendem a preferir o certificado A1 nessa comparação. Como escolher entre A1 e A3 na prática Primeiro, avalie quantas unidades ou pontos de venda o restaurante já opera atualmente. Em seguida, considere o nível de rotatividade da equipe que terá acesso ao sistema fiscal. Além disso, calcule o custo total de cada modelo ao longo de três anos, incluindo renovações. Por fim, converse com o contador sobre qual modelo se integra melhor aos sistemas já usados pelo restaurante. Perguntas frequentes sobre certificado A1 ou A3 Posso trocar de A1 para A3 depois de já ter escolhido? Sim, é possível migrar quando o certificado atual vencer ou antes, conforme a necessidade do negócio. O MEI precisa desse certificado? Não, na maioria dos casos. O MEI costuma emitir notas fiscais usando login e senha simples no sistema municipal. Qual modelo é mais seguro contra fraudes? O certificado A3 costuma ser considerado mais seguro, já que depende de um dispositivo físico para funcionar. Como a Facilyta Food Contábil pode ajudar seu negócio Escolher entre certificado A1 ou A3 exige entender a estrutura real do seu restaurante, como também detalhamos em nosso artigo sobre e-CNPJ para restaurante. A Facilyta Food Contábil orienta sobre o modelo mais adequado para cada tipo de operação. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes escolhem o certificado errado só por falta de orientação inicial. Portanto, esse cuidado evita retrabalho e custos desnecessários. Se você tem dúvidas sobre qual certificado digital seu restaurante precisa, fale com a equipe da Facilyta Food Contábil. Considerações finais Certificado A1 ou A3 não tem uma resposta única, já que cada modelo atende melhor a um tipo de operação. Ainda assim, entender essas diferenças evita escolhas erradas logo na abertura do negócio. Por fim, vale avaliar a estrutura real do restaurante antes de decidir. Esse cuidado simples evita dores de cabeça ao longo do ano.
Abrir CNPJ em 2026: Erros de Regime no Food Service
Abrir CNPJ em 2026 no setor de alimentação sem revisar o regime tributário pode custar caro. Esse erro afeta os próximos anos de operação. Afinal, a Reforma Tributária trouxe variáveis novas que tornam decisões antigas mais arriscadas do que pareciam. Muitos donos de restaurante repetem escolhas de anos anteriores sem considerar essas mudanças. Neste artigo, você entende quais erros de regime tributário mais custam caro. Isso vale para quem abre CNPJ em 2026 no food service. A resposta direta: escolher o regime errado na abertura pode significar pagar impostos além do necessário durante toda a transição. Portanto, vamos detalhar cada erro a seguir. Abrir CNPJ em 2026: erro 1, ignorar o Fator R Muitos donos de restaurante abrem no Simples Nacional sem calcular o Fator R desde o início. Consequentemente, isso pode empurrar o negócio para o Anexo V, com alíquotas iniciais bem mais altas. Portanto, abrir CNPJ em 2026 sem essa simulação prévia já representa um risco real de pagar imposto além do necessário. Erro 2: não considerar o novo sistema de IBS e CBS Antes da reforma, a escolha de regime dependia apenas de fatores tradicionais, como faturamento e folha de pagamento. Consequentemente, agora também é preciso considerar como cada regime se adapta ao novo sistema de IBS e CBS. Portanto, abrir CNPJ em 2026 sem simular esse impacto pode gerar retrabalho já nos primeiros anos de operação do restaurante. Abrir CNPJ em 2026: erro 3, CNAE sem atenção Um CNAE genérico, escolhido sem atenção, pode gerar enquadramento tributário incorreto desde o primeiro mês. Consequentemente, restaurantes, bares e padarias usam códigos diferentes, e confundi-los já compromete a escolha do regime. Portanto, abrir CNPJ em 2026 exige alinhar CNAE e regime tributário como parte da mesma decisão estratégica. Erro 4: ignorar o split payment no planejamento de caixa A Reforma Tributária trouxe o split payment, mecanismo que retém o imposto automaticamente no pagamento. Consequentemente, restaurantes que não planejam esse efeito podem sentir aperto real no capital de giro. Portanto, abrir CNPJ em 2026 sem considerar esse detalhe pode gerar problemas de fluxo de caixa evitáveis. Erro 5: subestimar o custo das licenças específicas do setor Além do regime tributário, restaurantes somam licença sanitária e aprovação do Corpo de Bombeiros. Consequentemente, ignorar esses custos no planejamento inicial pode desequilibrar o orçamento de abertura. Portanto, abrir CNPJ em 2026 no food service exige simular também essas exigências específicas do setor. Abrir CNPJ em 2026: erro 6, nunca revisar o regime Muitos donos de restaurante escolhem o regime na abertura e nunca mais revisam essa decisão ao longo dos anos. Consequentemente, mudanças na equipe ou no faturamento podem tornar o regime atual desvantajoso. Portanto, abrir CNPJ em 2026 exige também um compromisso de revisão periódica desse enquadramento tributário. Como evitar esses erros na prática Primeiro, simule o Fator R antes de decidir pelo Simples Nacional, mesmo em restaurantes pequenos. Em seguida, avalie o impacto do IBS e da CBS na atividade específica do negócio. Além disso, escolha o CNAE com atenção, considerando se o negócio é restaurante, bar ou padaria. Por fim, agende revisões periódicas do regime tributário junto ao contador, pelo menos uma vez por ano. Perguntas frequentes sobre erros de regime tributário no food service É possível corrigir o regime depois de já ter aberto o restaurante? Sim, mas apenas no início do próximo ano-calendário, respeitando os prazos legais de opção. Restaurantes pequenos também cometem esses erros? Sim, e às vezes até mais, por não terem acompanhamento contábil próximo desde o início. Vale a pena revisar o regime mesmo sem sinais de problema? Sim. Muitos erros só aparecem quando já é tarde demais para corrigir sem custo. Como a Facilyta Food Contábil pode ajudar seu negócio Evitar erros de regime tributário exige simulação detalhada antes de abrir CNPJ em 2026, como também detalhamos em nosso artigo sobre documentos para abrir CNPJ de restaurante. A Facilyta Food Contábil revisa cada um desses pontos críticos com atenção. Como reforça Renato Ramos, fundador da RR HUB, a maioria dos erros de regime vem de decisões sem simulação prévia. Essa falta de análise custa caro depois. Se você quer abrir CNPJ em 2026 sem cometer esses erros, fale com a equipe da Facilyta Food Contábil. Considerações finais Abrir CNPJ em 2026 no food service exige mais atenção ao regime tributário do que em anos anteriores. Essa mudança vem da Reforma Tributária. Ainda assim, esses erros são simples de evitar com planejamento adequado. Por fim, vale simular cada cenário com cuidado antes de formalizar o restaurante. Esse cuidado inicial evita prejuízos que só aparecem meses depois.
IBS, CBS e o novo Simples Nacional: o que todo empresário que vai abrir CNPJ precisa saber antes de assinar qualquer documento
Entender IBS e CBS no Simples antes de abrir um CNPJ em 2026 deixou de ser uma preocupação para “depois que a empresa estiver funcionando”. A Reforma Tributária mudou o calendário, os documentos fiscais e, principalmente, o momento em que micro e pequenas empresas precisam tomar algumas decisões tributárias. Desde dezembro de 2025, quem abre uma empresa e pretende entrar no Simples Nacional deve manifestar essa intenção no momento da inscrição do CNPJ pelo Módulo Administração Tributária da Redesim. Além disso, setembro de 2026 tornou-se um mês decisivo para definir regras que produzirão efeitos em 2027. Por isso, assinar contrato social, escolher CNAEs, definir preços, contratar sistema de emissão de notas ou fechar um contrato importante sem simular a tributação pode criar um problema que só aparecerá depois. Em 2026, a abertura precisa olhar para o presente e para o primeiro ano completo da empresa. Neste guia, você vai entender o que são IBS e CBS, como o novo Simples Nacional se conecta à Reforma Tributária, quais decisões mudaram de prazo e o que analisar antes de formalizar o negócio. Por que 2026 mudou a lógica de abrir uma empresa? Até pouco tempo, muitos empreendedores tratavam a abertura como uma sequência simples: escolher atividade, registrar a empresa, emitir o CNPJ e, depois, conversar sobre impostos. Em 2026, essa ordem ficou arriscada. Primeiramente, a empresa precisa decidir se pretende ingressar no Simples Nacional já na inscrição do CNPJ. Em seguida, precisa avaliar como a Reforma Tributária afetará documentos fiscais, créditos tributários, clientes e preços. Além disso, o ano de 2026 funciona como etapa de transição para IBS e CBS. A Receita Federal classifica 2026 como ano-teste, com alíquotas de referência de 0,9% para CBS e 0,1% para IBS, dentro das regras de transição e das obrigações acessórias aplicáveis. Portanto, abrir uma empresa agora exige uma análise que combine natureza jurídica, CNAE, regime tributário, perfil de clientes, custos, folha e funcionamento da operação. O que são IBS e CBS? A Lei Complementar nº 214/2025 instituiu dois tributos centrais da Reforma Tributária sobre o consumo. A CBS é uma contribuição federal, enquanto o IBS reúne competências de estados, municípios e Distrito Federal. Ao longo da transição, esses tributos substituem gradualmente PIS, Cofins, ICMS e ISS. O processo não acontece de uma única vez: 2026 inicia a fase de testes e a transição avança até 2033. A lógica do novo sistema valoriza a não cumulatividade e o aproveitamento de créditos em diversas operações. Consequentemente, a forma como uma empresa recolhe IBS e CBS pode afetar não apenas o próprio caixa, mas também o crédito que seus clientes recebem. Esse ponto explica por que IBS e CBS no Simples merecem análise antes mesmo da abertura. Uma decisão que parece apenas fiscal pode influenciar preço, negociação B2B e competitividade. O Simples Nacional acabou com a Reforma Tributária? Não. O Simples Nacional continua existindo e mantém tratamento diferenciado para microempresas e empresas de pequeno porte que atendam aos requisitos legais. Entretanto, a Reforma criou uma nova possibilidade: a empresa do Simples poderá manter IBS e CBS dentro da sistemática simplificada ou, em determinadas condições e períodos, escolher a apuração desses dois tributos pelo regime regular. Dessa forma, a empresa pode continuar optante pelo Simples para os demais tributos e, ao mesmo tempo, tratar IBS e CBS pelo regime regular. Essa escolha exige simulação porque altera a lógica de créditos e recolhimento. Portanto, o “novo Simples” não significa o fim do DAS. Significa que o empresário precisa compreender uma camada adicional de decisão tributária. IBS e CBS no Simples: dentro do DAS ou pelo regime regular? Critério IBS/CBS no Simples IBS/CBS no regime regular O que analisar Recolhimento Integrado à sistemática do Simples Apuração separada de IBS e CBS Fluxo de caixa e complexidade Créditos Segue regras próprias do Simples Regime regular amplia a lógica de apropriação e transferência de créditos Perfil de compras e clientes Operação Mais simples administrativamente Exige maior controle fiscal Sistema, cadastros e equipe Cliente B2B Pode haver menor atratividade de crédito em certos cenários Pode melhorar a dinâmica de créditos para o adquirente Peso das vendas para empresas Nenhuma das opções é automaticamente melhor. Uma empresa que vende principalmente ao consumidor final pode chegar a uma conclusão diferente de outra que presta serviços para grandes empresas. Por exemplo: um prestador B2B pode descobrir que seus clientes valorizam créditos de IBS e CBS na cadeia. Nesse caso, recolher esses tributos pelo regime regular pode influenciar a negociação comercial. Por outro lado, uma pequena empresa com operação simples e foco no consumidor final pode priorizar menor complexidade administrativa. Por isso, a decisão exige números reais ou projeções coerentes. A primeira decisão acontece já na abertura do CNPJ Em 2026, empresas em início de atividade devem manifestar a intenção de optar pelo Simples Nacional no exato momento da inscrição do CNPJ, por meio do Módulo Administração Tributária da Redesim. Quando a opção é deferida, ela produz efeitos desde a inscrição. Consequentemente, deixar essa decisão para depois pode impedir o enquadramento imediato e sujeitar a empresa às regras aplicáveis a uma pessoa jurídica já constituída. Por isso, o empresário precisa discutir o regime tributário antes de concluir a inscrição. Não basta entregar documentos ao escritório e perguntar depois qual imposto será pago. Além disso, a escolha deve considerar impedimentos legais, faturamento projetado, atividades, sócios e estrutura societária. Setembro de 2026 virou o mês-chave para 2027 O Comitê Gestor do Simples Nacional definiu uma mudança importante para o calendário de 2027. A opção pelo Simples Nacional para o ano seguinte deverá ocorrer entre 1º e 30 de setembro de 2026 nos casos abrangidos pelas novas regras. No mesmo período, a empresa também poderá escolher o recolhimento de IBS e CBS pelo regime regular para os meses de janeiro a junho de 2027. Se a empresa já estiver regularmente no Simples, a permanência tende a ser automática. Entretanto, ela precisa avaliar em setembro se deseja retirar IBS e CBS da sistemática simplificada e apurá-los pelo regime regular. Além
BPO Financeiro vs. financeiro interno: o que sai mais barato para seu negócio de Food Service
Escolher entre BPO Financeiro para Food Service e um departamento financeiro interno parece, à primeira vista, uma comparação simples de preços. No entanto, olhar apenas para a mensalidade do serviço ou para o salário de um funcionário quase sempre leva a uma conclusão incompleta. Restaurantes, bares, lanchonetes, padarias, pizzarias, hamburguerias e operações de delivery lidam diariamente com compras, cartões, PIX, aplicativos, fornecedores, folha, impostos, perdas de estoque e margens apertadas. Por isso, o financeiro precisa funcionar todos os dias, mesmo durante férias, faltas e períodos de maior movimento. Além disso, o custo de uma equipe interna não se limita ao salário. A empresa também precisa considerar encargos, benefícios, férias, décimo terceiro, equipamentos, sistema, treinamento, supervisão e cobertura em ausências. Já o BPO possui escopo, limites e responsabilidades que precisam ser avaliados antes da contratação. Neste artigo, você entenderá o que realmente entra na conta, quando o BPO Financeiro para Food Service tende a sair mais barato e em quais situações o financeiro interno pode ser a melhor escolha. O que é BPO Financeiro para Food Service? BPO significa Business Process Outsourcing, ou terceirização de processos de negócio. No financeiro, uma empresa especializada assume rotinas definidas do setor, utilizando processos, profissionais e ferramentas próprias. No Food Service, o escopo pode incluir contas a pagar, contas a receber, conciliação bancária, conciliação de cartões e aplicativos, agendamento de pagamentos, organização de documentos, fluxo de caixa, relatórios e apoio ao planejamento. Entretanto, o BPO não deve funcionar como simples digitador de boletos. Um serviço bem estruturado cria rotinas, critérios de aprovação, calendário financeiro e indicadores que ajudam o gestor a enxergar a operação. Por exemplo: a pizzaria recebe vendas pelo salão, delivery próprio e três aplicativos. O BPO concilia os valores brutos, taxas, promoções e depósitos, identificando divergências antes que elas se acumulem. O que faz um financeiro interno? No modelo interno, a própria empresa contrata e administra os profissionais responsáveis pelas rotinas financeiras. Dependendo do tamanho do negócio, pode existir um auxiliar, um analista, um coordenador ou uma equipe completa. A principal vantagem é a proximidade diária com a operação. O colaborador pode conversar diretamente com compras, estoque, gerência, caixa e proprietários. Além disso, consegue acompanhar situações urgentes dentro do estabelecimento. Por outro lado, a empresa assume recrutamento, treinamento, gestão, férias, afastamentos, substituições e riscos trabalhistas. Também precisa definir processos para que as informações não fiquem concentradas em uma única pessoa. Por exemplo: quando o único funcionário do financeiro entra de férias, o restaurante precisa decidir quem fará pagamentos, conciliações e cobranças. Sem uma cobertura organizada, o setor pode parar. BPO Financeiro vs. financeiro interno: comparação direta Critério BPO Financeiro Financeiro interno Ponto de atenção Custo Mensalidade por escopo e volume Salários, encargos, benefícios e estrutura Comparar o custo total Cobertura Equipe compartilhada e processos de substituição Depende do quadro contratado Férias e faltas não podem paralisar o setor Proximidade Atendimento remoto ou híbrido Presença diária na operação Urgências podem exigir responsável interno Tecnologia Pode estar incluída no contrato Empresa compra e mantém sistemas Verificar integrações e licenças Conhecimento Especialização por processo e setor Conhecimento profundo da rotina local Treinamento contínuo é essencial Escalabilidade Ajuste de plano e capacidade Novas contratações Volume de transações altera a estrutura O erro de comparar apenas mensalidade com salário A comparação correta não é mensalidade do BPO contra salário nominal do funcionário. O salário representa apenas uma parte do custo interno. Além da remuneração, a empresa deve provisionar férias, adicional de um terço, décimo terceiro, FGTS, benefícios, recrutamento, treinamento, equipamentos, espaço, software e gestão. Dependendo do regime tributário e da folha, outros encargos também podem existir. Por isso, o custo total varia muito entre empresas. Uma estimativa séria precisa considerar o regime, a convenção coletiva, os benefícios praticados e o perfil da vaga. Além disso, existe o custo da cobertura. Um restaurante não pode deixar contas vencendo porque o colaborador está de férias ou afastado. Quais custos entram no financeiro interno? O Ministério do Trabalho informa que o FGTS Digital utiliza as remunerações declaradas no eSocial para individualizar débitos e gerar guias. Isso reforça que os custos trabalhistas e as rotinas de folha precisam estar corretamente integrados. Entretanto, não é adequado aplicar um percentual genérico de encargos a todas as empresas. O Simples Nacional, o Lucro Presumido, o tipo de atividade e a convenção coletiva podem alterar a composição. Portanto, antes de decidir, peça ao contador uma simulação do custo anual completo do cargo. Quais custos entram no BPO Financeiro para Food Service? No BPO, o custo normalmente aparece como mensalidade. Entretanto, o valor depende do volume de contas, número de bancos, cartões, unidades, aplicativos, empresas e nível de relatório. Alguns fornecedores cobram implantação, integração de sistemas, tarefas fora do escopo, deslocamentos ou aumento de volume. Por isso, a proposta precisa ser lida com atenção. Também é necessário manter alguém na empresa para aprovar pagamentos, enviar documentos e responder dúvidas operacionais. O BPO executa e organiza processos, mas não deve decidir sozinho gastos, compras ou prioridades estratégicas. Por exemplo: o prestador agenda pagamentos, mas o proprietário ou gerente autoriza no banco. Dessa forma, a segregação de funções reduz riscos. Exemplo de comparação de custo total Considere um restaurante que avalia contratar um auxiliar financeiro por R$ 2.800 mensais ou um BPO por R$ 2.300. Comparar apenas esses dois valores sugeriria economia de R$ 500 com o BPO. No entanto, o cenário interno também precisa incluir férias, décimo terceiro, FGTS, benefícios, equipamentos, sistema e cobertura. Como cada empresa possui condições diferentes, o exemplo abaixo é apenas ilustrativo e não substitui uma simulação contábil. Item Financeiro interno – exemplo BPO – exemplo Remuneração ou mensalidade R$ 2.800 R$ 2.300 Provisões trabalhistas e encargos Variáveis conforme empresa Incluídos na estrutura do prestador Benefícios Conforme política e CCT Normalmente não aplicável ao cliente Sistema e equipamentos Contratados pela empresa Podem estar incluídos Cobertura em férias e faltas Exige substituição Normalmente prevista no serviço Implantação e extras Treinamento e recrutamento Conforme proposta comercial O resultado final pode mostrar que o BPO
Por que abrir CNPJ em 2026 exige um escritório de contabilidade mais do que nunca no Food Service
A contabilidade para Food Service deixou de ser apenas uma obrigação posterior à abertura da empresa. Em 2026, o contador precisa participar antes da assinatura do contrato social, da escolha do imóvel e da definição do regime tributário, porque decisões tomadas no início afetam impostos, licenças, notas fiscais e até a viabilidade do restaurante. Restaurantes, bares, lanchonetes, padarias, pizzarias, hamburguerias, cafeterias e cozinhas de delivery combinam preparação de alimentos, venda de mercadorias, atendimento ao consumidor, contratação de equipe e, muitas vezes, operação por aplicativos. Por isso, um cadastro aparentemente simples pode esconder várias atividades e obrigações diferentes. Além disso, 2026 marca a entrada operacional da reforma tributária do consumo. A Receita Federal passou a exigir destaque individualizado de CBS e IBS em documentos fiscais eletrônicos conforme os leiautes aplicáveis, embora o ano tenha regras de teste e dispensa de recolhimento em determinadas situações. Ao mesmo tempo, novas empresas devem manifestar a opção pelo Simples Nacional no momento da inscrição do CNPJ pelo Módulo Administração Tributária. Portanto, abrir primeiro e procurar um contador depois pode fazer o empreendedor perder prazos, escolher CNAEs inadequados ou iniciar uma operação que não consegue obter licença. Neste artigo, você entenderá por que a contabilidade para Food Service precisa participar desde o planejamento. Abrir CNPJ em 2026 não é apenas emitir um número O CNPJ identifica a empresa perante a Receita Federal, mas não substitui o registro empresarial, as inscrições tributárias ou o licenciamento. O fluxo oficial da Redesim envolve viabilidade, obtenção do CNPJ, registro, inscrições e autorização para funcionar. Na prática, isso significa que o restaurante pode ter um CNPJ ativo e ainda não estar autorizado a abrir as portas. A prefeitura pode rejeitar o endereço, a Vigilância Sanitária pode exigir adequações e o Corpo de Bombeiros pode solicitar medidas de segurança. Além disso, o processo atual exige que o responsável e o profissional contábil indicado assinem a solicitação. O serviço oficial também informa que a inscrição depende de viabilidade aprovada, definição das regras jurídicas e confirmação dos regimes tributários. Por exemplo: um empreendedor pode emitir o CNPJ de uma hamburgueria, mas descobrir depois que o imóvel não permite manipulação de alimentos ou atendimento noturno. Nesse caso, o cadastro foi concluído, porém o negócio não está pronto para funcionar. Por que a contabilidade para Food Service deve começar antes do contrato social? O contrato social registra informações que terão impacto duradouro: endereço, objeto social, CNAEs, capital social, sócios e forma de administração. Alterar esses dados depois gera novos protocolos, taxas e possíveis revisões de licenciamento. Um contador especializado ajuda a transformar o modelo operacional em uma estrutura jurídica coerente. Assim, a empresa não nasce com atividades genéricas ou incompletas. Por exemplo: uma pizzaria pode ter consumo no local, retirada, entrega própria, aplicativo, venda de bebidas e produção de sobremesas. Se o cadastro considerar apenas “restaurante”, parte das operações pode ficar mal representada. Além disso, o escritório consegue avaliar se o capital social é compatível com equipamentos, reforma, estoque e capital de giro. Portanto, a contabilidade para Food Service começa na modelagem do negócio, e não no primeiro imposto. 1. O endereço precisa ser viável antes de qualquer investimento A consulta de viabilidade verifica se as atividades podem ser exercidas no endereço escolhido. Segundo o DREI, a aprovação do endereço é condição para a obtenção do alvará de funcionamento. No setor de alimentação, o imóvel precisa suportar exigências relacionadas a zoneamento, fluxo de pessoas, ventilação, gás, exaustão, descarte de resíduos, acessibilidade, ruído e segurança contra incêndio. Por isso, assinar um contrato de locação definitivo antes da análise é arriscado. O empresário pode gastar com caução, reforma e equipamentos para descobrir que o local não permite restaurante ou bar. Por exemplo: um bar pretende oferecer música ao vivo em uma região predominantemente residencial. Mesmo que a atividade de alimentação seja aceita, regras de ruído e entretenimento podem inviabilizar o formato planejado. Um escritório de contabilidade experiente orienta o empreendedor a condicionar a locação à viabilidade e a buscar apoio técnico quando o imóvel exige avaliação sanitária ou dos bombeiros. 2. CNAE errado pode aumentar impostos e travar licenças O CNAE descreve a atividade econômica e influencia inscrições, tributação e licenciamento. No Food Service, pequenas diferenças alteram o enquadramento. Restaurantes com serviço completo, lanchonetes, bares com entretenimento, bares sem entretenimento, delivery exclusivo e padarias com fabricação própria podem utilizar códigos diferentes. Além disso, atividades secundárias precisam refletir vendas e serviços realmente realizados. Escolher o CNAE apenas pelo nome mais parecido é insuficiente. O contador deve ler as notas explicativas, verificar atividades incluídas e excluídas e relacionar o código ao faturamento esperado. Por exemplo: um restaurante com salão que também entrega por aplicativo não é necessariamente uma operação de delivery exclusivo. Da mesma forma, uma padaria que fabrica a maior parte dos produtos possui perfil diferente de uma loja que apenas revende. Portanto, a contabilidade para Food Service reduz o risco de alterações contratuais, desenquadramentos e licenças incompatíveis. 3. A escolha do Simples Nacional acontece durante a abertura Desde dezembro de 2025, a nova empresa deve formalizar a intenção de optar pelo Simples Nacional no exato momento da inscrição do CNPJ, por meio do Módulo Administração Tributária. Se a opção for aceita, produz efeitos desde a data de inscrição. Isso torna o contador ainda mais importante. O empreendedor não pode emitir o CNPJ sem compreender as consequências e presumir que decidirá tudo meses depois. Caso a empresa não faça a opção no momento adequado, poderá ficar sujeita às regras de empresa já constituída e aos prazos posteriores. Além disso, pendências cadastrais ou fiscais podem impedir o ingresso no regime. Por exemplo: um restaurante abre em maio de 2026 sem solicitar o Simples no MAT. A empresa pode iniciar no regime geral e perder o enquadramento pretendido para aquele período, conforme as regras aplicáveis. Por isso, o regime precisa ser simulado antes do protocolo, considerando faturamento, folha, margem, composição das vendas e obrigações. 4. Simples Nacional nem sempre significa menor imposto O Simples reúne tributos em uma guia, mas
Marca Registrada x Nome Fantasia: Qual Protege
Marca registrada e nome fantasia costumam ser confundidos por empresários na hora de proteger o próprio negócio. Afinal, muita gente acredita que registrar o nome fantasia já garante exclusividade sobre a marca. Muitos empresários só descobrem essa diferença quando um concorrente já registrou o mesmo nome no INPI. Neste artigo, você entende a diferença entre marca registrada e nome fantasia, e o que realmente protege seu negócio. A resposta direta: apenas a marca registrada garante exclusividade nacional sobre o nome do negócio. Portanto, vamos entender essa diferença com atenção. O que é nome fantasia, na prática O nome fantasia é o nome comercial usado pela empresa no dia a dia, diferente da razão social. Consequentemente, esse nome é registrado junto à Junta Comercial no momento da abertura do CNPJ. Portanto, o nome fantasia identifica o negócio localmente, mas não garante nenhuma exclusividade sobre esse nome em outras regiões. O que é marca registrada, na prática A marca registrada é protegida pelo INPI, órgão federal responsável pela propriedade industrial no Brasil. Consequentemente, esse registro garante exclusividade sobre o nome em todo o território nacional, dentro da classe registrada. Portanto, marca registrada oferece uma proteção muito mais ampla do que o simples registro do nome fantasia. Por que o nome fantasia não protege sua marca Muitos empresários acreditam que já têm exclusividade sobre o nome só por ter aberto o CNPJ com ele. Consequentemente, essa crença deixa o negócio vulnerável a concorrentes que registram o mesmo nome como marca registrada. Portanto, ter apenas o nome fantasia não impede que outra empresa registre e passe a usar legalmente esse mesmo nome. Assim, o dono do nome fantasia pode até ser obrigado a parar de usá-lo. O que acontece quando alguém registra sua marca primeiro Se um concorrente registra sua marca antes de você, ele passa a ter direito exclusivo sobre esse nome. Consequentemente, você pode ser notificado a parar de usar o nome fantasia que já usava há anos. Portanto, todo o investimento em identidade visual e reconhecimento de marca pode virar prejuízo nessa situação. Assim, quem só tem o nome fantasia perde a disputa para quem tem a marca registrada. Marca registrada e nome fantasia podem ser diferentes Muitos negócios usam um nome fantasia e registram uma marca com grafia ou elementos visuais diferentes. Consequentemente, essa estratégia pode gerar confusão se não for bem planejada desde o início. Portanto, o ideal é alinhar nome fantasia e marca registrada, usando exatamente o mesmo nome sempre que possível. Como proteger seu negócio de verdade Primeiro, registre o nome fantasia normalmente durante a abertura do CNPJ, como já é obrigatório. Em seguida, faça uma pesquisa de anterioridade no INPI para confirmar se o nome já está disponível. Além disso, protocole o pedido de registro de marca assim que possível, mesmo com o negócio ainda pequeno. Por fim, acompanhe esse processo até a concessão final, já que ele pode levar entre 12 e 24 meses. Erros comuns na proteção do negócio Um erro frequente é achar que o nome fantasia já garante toda a proteção necessária para o negócio. Consequentemente, isso atrasa o registro da marca até que seja tarde demais. Outro erro comum é registrar a marca só depois de expandir para novas unidades ou cidades. Portanto, quanto antes esse registro acontecer, menor o risco de perder o nome para um concorrente. Perguntas frequentes sobre marca registrada e nome fantasia Preciso ter os dois, nome fantasia e marca registrada? Sim. O nome fantasia é obrigatório para o CNPJ, mas só a marca registrada garante exclusividade real. O nome fantasia pode ser igual ao de outra empresa? Sim, em municípios diferentes isso é comum, já que o registro é apenas local. Quanto custa registrar a marca depois de já ter o nome fantasia? O custo varia entre R$ 440 e R$ 1.720 por classe, conforme o tipo de especificação escolhida. Como a RR Soluções Contabilidade pode ajudar sua empresa Entender a diferença entre marca registrada e nome fantasia evita prejuízos reais no crescimento do negócio, como também detalhamos em nosso artigo sobre por que registrar a marca antes de crescer. A RR Soluções Contabilidade orienta sobre o momento certo de agir e os cuidados necessários. Como reforça Renato Ramos, fundador da RR HUB, muitos empresários só percebem essa diferença quando já é tarde demais. Portanto, esse cuidado inicial protege anos de trabalho e investimento. Se você quer proteger de verdade o nome do seu negócio, fale com a equipe da RR Soluções Contabilidade. Considerações finais Marca registrada e nome fantasia cumprem papéis diferentes, e confundir os dois pode custar caro. Ainda assim, muitos empresários só entendem essa diferença depois de um problema real acontecer. Por fim, vale registrar a marca cedo, mesmo com o negócio ainda pequeno. Esse cuidado simples protege o nome que você está construindo.
e-CNPJ para Restaurante: Por Que Ter em 2026
e-CNPJ para restaurante é um documento que muitos donos de negócio só entendem quando precisam dele com urgência. Afinal, sem esse certificado, o restaurante não consegue emitir nota fiscal nem acessar sistemas importantes da Receita Federal. Muitos empreendedores abrem o CNPJ e só descobrem essa exigência semanas depois. Neste artigo, você entende por que ter e-CNPJ para restaurante e quais riscos existem sem esse documento. A resposta direta: o e-CNPJ funciona como a identidade digital do restaurante perante órgãos públicos e sistemas privados. Portanto, vamos entender onde ele realmente faz diferença na operação. O que é o e-CNPJ, na prática O e-CNPJ é o certificado digital específico para pessoa jurídica, credenciado pela ICP-Brasil, usado por empresas de qualquer porte. Consequentemente, ele substitui a assinatura física em documentos e transações digitais do restaurante. Portanto, e-CNPJ para restaurante funciona como uma espécie de identidade digital, reconhecida por órgãos públicos. Além disso, ele garante que ninguém mais possa assinar documentos em nome do negócio sem autorização. Por que todo restaurante precisa de e-CNPJ Sem e-CNPJ, o restaurante não consegue emitir nota fiscal eletrônica na maioria dos casos. Consequentemente, isso já impede o funcionamento básico do negócio perante clientes e fornecedores. Portanto, esse documento também é necessário para acessar o eSocial e enviar informações trabalhistas da equipe. Além disso, sem ele, fica difícil acessar o e-CAC, portal onde o restaurante consulta pendências fiscais. e-CNPJ para restaurante: riscos reais de não ter Um restaurante sem e-CNPJ corre o risco de ficar paralisado justamente durante um período de alta demanda. Consequentemente, isso pode significar perder vendas em datas comemorativas, quando o movimento costuma ser maior. Portanto, e-CNPJ para restaurante evita esse tipo de paralisação repentina na emissão de documentos fiscais. Assim, o negócio mantém a operação normal mesmo em momentos de pico de faturamento. e-CNPJ e a integração com aplicativos de delivery Muitos aplicativos de delivery exigem integração via sistema que depende de autenticação digital da empresa. Consequentemente, restaurantes sem e-CNPJ podem enfrentar dificuldades técnicas nessa integração com plataformas maiores. Portanto, manter esse certificado atualizado facilita a conexão entre o sistema do restaurante e os aplicativos parceiros. e-CNPJ para restaurante: tipos A1 e A3 O e-CNPJ modelo A1 fica instalado diretamente no computador, com validade de um ano. Consequentemente, esse modelo costuma ser mais barato e mais prático para o dia a dia do restaurante. Portanto, o modelo A3 fica armazenado em um cartão ou token físico, com validade de até três anos. Assim, restaurantes que priorizam segurança extra costumam preferir esse modelo específico. e-CNPJ e a Reforma Tributária em 2026 A Reforma Tributária trouxe o split payment, mecanismo que retém o imposto automaticamente no pagamento. Consequentemente, esse sistema depende de autenticação digital confiável para funcionar sem falhas. Portanto, e-CNPJ para restaurante se tornou ainda mais importante nesse novo cenário de obrigações fiscais digitais. e-CNPJ para restaurante: o que acontece se vencer Um e-CNPJ vencido impede a emissão de notas fiscais e o acesso a sistemas que exigem essa autenticação. Consequentemente, o restaurante pode ficar paralisado justamente no meio de uma operação importante. Portanto, vale programar a renovação com antecedência, evitando esse tipo de imprevisto durante a rotina do negócio. Perguntas frequentes sobre e-CNPJ para restaurante MEI também precisa de e-CNPJ? Não, na maioria dos casos. O MEI costuma emitir notas fiscais usando apenas login e senha simples no sistema municipal. Quanto custa um e-CNPJ para restaurante? O valor varia entre R$ 150 e R$ 500, dependendo do tipo e da validade escolhida. Posso usar o mesmo e-CNPJ em mais de uma unidade do restaurante? Depende da estrutura societária. Vale confirmar com o contador se cada unidade tem CNPJ próprio ou compartilhado. Como a Facilyta Food Contábil pode ajudar seu negócio Entender o e-CNPJ evita surpresas na rotina fiscal do seu restaurante, como também detalhamos em nosso artigo sobre documentos para abrir CNPJ de restaurante. A Facilyta Food Contábil orienta sobre o tipo mais adequado e acompanha os prazos de renovação. Como reforça Renato Ramos, fundador da RR HUB, muitos restaurantes só percebem essa importância quando o certificado já está vencido. Portanto, esse acompanhamento constante evita paralisações desnecessárias no negócio. Se você quer entender qual e-CNPJ seu restaurante precisa, fale com a equipe da Facilyta Food Contábil. Considerações finais e-CNPJ para restaurante pode parecer um detalhe técnico, mas afeta diretamente a rotina fiscal do negócio. Ainda assim, muitos donos de restaurante só entendem essa importância quando já enfrentaram um problema real. Por fim, vale tratar esse documento com a mesma atenção dedicada a outras obrigações do restaurante. Esse cuidado simples evita dores de cabeça inesperadas ao longo do ano.
Abrir CNPJ em 2026: Reforma Tributária no Food Service
Abrir CNPJ em 2026 no setor de alimentação já significa lidar desde o início com a Reforma Tributária. Afinal, o novo sistema de IBS e CBS já está em fase de testes. Consequentemente, a escolha do regime pesa mais do que antes. Muitos donos de restaurante abrem a empresa sem pensar no regime tributário, e só sentem o impacto meses depois. Neste artigo, você entende o que muda ao abrir CNPJ em 2026 no food service. Você também entende por que o regime certo faz diferença. A resposta direta: a escolha do regime tributário logo na abertura influencia toda a transição da reforma no seu restaurante. Portanto, vamos entender cada ponto a seguir. O que já muda ao abrir CNPJ em 2026 no food service Desde janeiro de 2026, a CBS já incide em fase de teste, com alíquota reduzida, conforme cronograma do Portal da Reforma Tributária. Consequentemente, quem abre o restaurante agora já nasce dentro dessa transição tributária, e não fora dela. Portanto, abrir CNPJ em 2026 no setor de alimentação exige entender esse calendário desde o primeiro dia. Além disso, em 2027, o PIS e a Cofins deixam de existir. Nesse momento, a CBS passa a valer com força total. Abrir CNPJ em 2026: etapas do food service Além do processo padrão da REDESIM, restaurantes, bares e padarias somam licença sanitária e aprovação do Corpo de Bombeiros. Consequentemente, esse conjunto de exigências costuma tornar a abertura mais demorada do que em outros setores. Portanto, abrir CNPJ em 2026 no food service exige planejar essas etapas específicas com bastante antecedência. Por que o regime tributário importa mais agora Antes da reforma, trocar de regime era relativamente simples, bastando esperar o próximo ano-calendário. Consequentemente, agora essa escolha também precisa considerar como cada regime se adapta ao novo sistema de IBS e CBS. Portanto, abrir CNPJ em 2026 no setor de alimentação exige uma decisão cuidadosa entre Simples Nacional e Lucro Presumido. Simples Nacional e o Fator R para restaurantes O Simples Nacional continua atendendo negócios de alimentação com faturamento anual de até R$ 4,8 milhões. Consequentemente, o Fator R segue relevante, definindo se o restaurante paga pelo Anexo III ou pelo Anexo V. Portanto, abrir CNPJ em 2026 nesse regime já exige planejar a proporção entre folha de pagamento e faturamento desde cedo. Assim, restaurantes com equipe maior tendem a se beneficiar mais dessa estrutura tributária. Lucro Presumido para negócios de alimentação maiores Restaurantes com faturamento alto e poucos funcionários podem considerar o Lucro Presumido como alternativa ao Simples. Consequentemente, quem já pensa em abrir CNPJ em 2026 nesse formato usa base de presunção fixa. Esse modelo não depende do Fator R. Portanto, negócios que já nascem estruturados para esse formato podem economizar desde os primeiros meses de operação. Abrir CNPJ em 2026 e o split payment A Reforma Tributária trouxe o split payment, mecanismo que retém o imposto automaticamente no pagamento. Consequentemente, restaurantes que abrem CNPJ em 2026 já precisam considerar esse efeito no planejamento de fluxo de caixa. Portanto, esse valor retido nunca fica disponível como capital de giro, diferente do que acontecia antes da reforma. Como escolher o regime certo desde a abertura do restaurante Primeiro, estime o faturamento esperado para os primeiros doze meses de operação. Em seguida, avalie quantos funcionários o restaurante vai contratar logo no início. Além disso, considere o tipo de negócio, já que padarias, pizzarias e bares têm estruturas de custo diferentes. Por fim, simule os regimes disponíveis com o contador antes de formalizar a escolha na abertura. Erros comuns ao abrir CNPJ em 2026 no setor Um erro frequente ao abrir CNPJ em 2026 é escolher o regime tributário sem simular o impacto da reforma. Essa simulação deveria considerar os próximos anos de transição. Consequentemente, isso pode gerar retrabalho e custo extra logo depois da abertura do restaurante. Outro erro comum é ignorar o Fator R na escolha do Simples Nacional, mesmo com equipe reduzida. Portanto, revisar esse cálculo antes de formalizar o negócio evita pagar mais impostos do que o necessário. Perguntas frequentes sobre abrir CNPJ em 2026 no food service Vale a pena esperar a reforma se consolidar antes de abrir o restaurante? Não é recomendado. A formalização já traz benefícios imediatos, como emissão de nota fiscal e acesso a crédito. O regime escolhido na abertura pode ser trocado depois? Sim, mas apenas no início do próximo ano-calendário, respeitando os prazos legais de opção. Todo negócio de alimentação já sente o impacto da Reforma Tributária? Não igualmente. O impacto varia conforme o tipo de negócio e a estrutura de custos. Como a Facilyta Food Contábil pode ajudar seu negócio Abrir CNPJ em 2026 no setor de alimentação exige atenção redobrada à escolha do regime certo, como também detalhamos em nosso artigo sobre quanto custa abrir CNPJ no food service. A Facilyta Food Contábil simula os cenários disponíveis e orienta sobre a melhor decisão para o seu restaurante. Como reforça Renato Ramos, fundador da RR HUB, a escolha certa logo na abertura evita retrabalho. Esse cuidado vale durante toda a transição da reforma. Se você quer abrir CNPJ em 2026 com o regime certo, fale com a Facilyta Food Contábil. Considerações finais Abrir CNPJ em 2026 no food service envolve mais decisões estratégicas do que em anos anteriores. Isso acontece por causa da Reforma Tributária. Ainda assim, um bom planejamento evita que essas mudanças pesem contra o crescimento do negócio. Por fim, vale simular os regimes disponíveis com atenção antes de formalizar o restaurante. Esse cuidado inicial faz diferença real ao longo de toda a transição tributária.
BPO Financeiro para Bares: o Que É e Por Que Cresce
BPO Financeiro para bares é um serviço que vem ganhando espaço entre donos de negócios de bebidas e petiscos. Afinal, gerenciar contas a pagar, contas a receber e fluxo de caixa consome tempo valioso. Esse tempo poderia ir direto para o atendimento ao cliente. Muitos bares fecham as portas justamente por falta de controle financeiro, e não por falta de clientes. Neste artigo, você entende o que é o BPO Financeiro e por que ele está crescendo tanto no setor. A resposta direta: o BPO Financeiro terceiriza a gestão financeira do bar, liberando o dono para focar na operação. Portanto, vamos entender como esse serviço funciona na prática. O que é BPO Financeiro, na prática BPO Financeiro significa terceirização de processos financeiros, sigla vinda do inglês Business Process Outsourcing. Consequentemente, esse serviço assume tarefas como conciliação bancária, contas a pagar e fluxo de caixa do bar. Portanto, BPO Financeiro para bares vai além da contabilidade tradicional, focando na rotina financeira do dia a dia. Além disso, esse serviço costuma incluir relatórios gerenciais, como o DRE, que ajudam na tomada de decisão. Por que o BPO Financeiro está crescendo no setor de bares O setor de bares lida com múltiplos meios de pagamento, como cartão, PIX e aplicativos de delivery. Consequentemente, conciliar esses valores manualmente se tornou uma tarefa complexa para donos sem apoio especializado. Portanto, BPO Financeiro para bares cresce justamente porque simplifica essa conciliação entre vendas, taxas e repasses de cada canal. Assim, o dono do bar ganha visibilidade real sobre quanto cada forma de pagamento realmente rende ao negócio. BPO Financeiro para bares: contas a pagar e receber Bares costumam ter fornecedores diversos, de bebidas a alimentos perecíveis, cada um com prazos próprios de pagamento. Consequentemente, sem controle financeiro, atrasos e multas por pagamento fora do prazo se tornam comuns. Portanto, o BPO Financeiro organiza esses prazos, evitando que o bar pague juros desnecessários por desorganização. Além disso, esse controle também ajuda a negociar melhores condições com fornecedores ao longo do tempo. BPO Financeiro para bares e o fluxo de caixa Muitos bares fecham as portas por não enxergar o próprio fluxo de caixa com clareza. Consequentemente, decisões como contratar mais funcionários ou investir em reforma acabam sendo tomadas no escuro. Portanto, BPO Financeiro para bares oferece visibilidade real sobre entradas e saídas, mês a mês. Assim, o dono do negócio consegue planejar investimentos com base em dados reais, e não apenas intuição. BPO Financeiro e a Reforma Tributária em 2026 A Reforma Tributária trouxe novas exigências de emissão de documentos fiscais, já em vigor desde 2026. Consequentemente, o split payment, mecanismo que retém impostos automaticamente, exige ainda mais controle sobre o fluxo de caixa. Portanto, bares que já contam com BPO Financeiro se adaptam com mais facilidade a essas mudanças. Além disso, esse serviço ajuda a simular o impacto real da transição tributária no caixa do negócio. BPO Financeiro para bares x contabilidade tradicional A contabilidade tradicional foca em obrigações fiscais, como impostos e declarações mensais. Consequentemente, ela nem sempre acompanha de perto a rotina financeira diária do bar. Portanto, BPO Financeiro para bares complementa esse trabalho, cuidando da operação financeira do dia a dia. Assim, os dois serviços juntos oferecem uma visão completa da saúde financeira do negócio. Como implementar o BPO Financeiro para bares Primeiro, o bar reúne acesso às contas bancárias e aos sistemas de vendas utilizados no dia a dia. Em seguida, a equipe de BPO organiza a conciliação entre vendas, taxas e repasses de cada canal. Além disso, relatórios gerenciais passam a ser entregues periodicamente, mostrando a saúde financeira real do negócio. Por fim, o dono do bar recebe orientação sobre pontos de atenção identificados nesses relatórios. Perguntas frequentes sobre BPO Financeiro para bares Todo tipo de bar precisa de BPO Financeiro? Não necessariamente, mas negócios com múltiplos canais de venda se beneficiam bastante desse serviço. BPO Financeiro substitui o contador do bar? Não. Esse serviço complementa a contabilidade tradicional, focando na rotina financeira do dia a dia. Vale a pena para bares pequenos? Sim, especialmente para quem sente dificuldade em acompanhar contas a pagar e fluxo de caixa sozinho. Como a Facilyta Food Contábil pode ajudar seu negócio BPO Financeiro para bares organiza a rotina financeira e libera o dono para focar na operação, como também detalhamos em nosso artigo sobre quanto custa abrir CNPJ no food service. A Facilyta Food Contábil oferece esse serviço integrado à contabilidade especializada em food service. Como reforça Renato Ramos, fundador da RR HUB, muitos bares perdem dinheiro por desorganização financeira, não por falta de clientes. Portanto, esse cuidado financeiro pode ser o diferencial entre crescer ou fechar as portas. Se você quer entender como o BPO Financeiro pode ajudar seu bar, fale com a equipe da Facilyta Food Contábil. Considerações finais BPO Financeiro para bares deixou de ser um diferencial e está virando uma necessidade real no setor. Ainda assim, muitos donos de bar ainda não conhecem esse tipo de serviço. Por fim, vale avaliar se sua rotina financeira está mesmo sob controle, ou se apenas parece estar. Esse cuidado pode representar a diferença entre o crescimento e o fechamento do negócio.
MEI, ME ou EIRELI: Qual CNPJ Abrir no Food Service
Qual CNPJ abrir é uma das primeiras dúvidas de quem decide formalizar um restaurante, bar ou padaria. Afinal, a escolha errada pode significar mais impostos ou menos proteção patrimonial do que o necessário. Muitos empreendedores do setor ainda pesquisam por EIRELI, sem saber que esse modelo não existe mais. Neste artigo, você entende qual CNPJ abrir para negócios de alimentação. Vamos comparar MEI, ME e o modelo que substituiu a EIRELI. A resposta direta: qual CNPJ abrir depende do faturamento esperado e da estrutura do negócio de alimentação. Portanto, vamos entender cada opção disponível hoje. EIRELI não existe mais no setor de alimentação A EIRELI foi extinta pela Lei 14.195/2021, e todas as empresas nesse formato viraram Sociedade Limitada Unipessoal. Consequentemente, quem pesquisa qual CNPJ abrir para o próprio restaurante deve considerar a SLU no lugar da antiga EIRELI. Portanto, essa mudança simplificou a vida de quem quer abrir um negócio de alimentação sozinho, sem sócios. Além disso, a SLU mantém a mesma proteção patrimonial que a EIRELI oferecia antes da mudança na lei. Qual CNPJ abrir: MEI para pequenos negócios O microempreendedor individual atende negócios com faturamento anual de até R$ 81 mil. Consequentemente, muitos food trucks e pequenas lanchonetes começam nesse formato mais simples. Portanto, qual CNPJ abrir para quem está testando uma receita ou um conceito de comida costuma apontar para o MEI. Assim, esse modelo funciona bem enquanto o negócio ainda não tem volume de vendas consolidado. Qual CNPJ abrir: ME para restaurantes maiores A microempresa atende faturamento anual de até R$ 360 mil, com exigência de contador desde o início. Consequentemente, esse modelo já permite contratar equipe fixa, algo essencial para restaurantes e padarias. Portanto, qual CNPJ abrir para um restaurante com salão, cozinha estruturada e equipe própria costuma apontar para a ME. Qual CNPJ abrir: SLU no lugar da EIRELI A Sociedade Limitada Unipessoal permite abrir o negócio de alimentação sozinho, sem necessidade de sócios. Consequentemente, esse modelo separa o patrimônio pessoal do patrimônio do restaurante desde o primeiro dia. Portanto, qual CNPJ abrir para quem já enxerga um negócio maior costuma apontar para a SLU. Isso vale mesmo atuando sozinho no início. Além disso, esse modelo não exige capital social mínimo, diferente da antiga exigência da EIRELI. O CNAE muda conforme o tipo de negócio de alimentação Independentemente do tipo societário escolhido, o CNAE precisa refletir a atividade real do negócio. Consequentemente, padarias, pizzarias, bares e restaurantes usam códigos diferentes entre si. Portanto, qual CNPJ abrir importa menos do que escolher o CNAE certo para a atividade. Afinal, esse código afeta diretamente o enquadramento tributário. Fator R e o tipo societário no setor de alimentação O Fator R continua relevante independentemente do modelo escolhido entre MEI, ME ou SLU. Consequentemente, negócios que contratam mais funcionários desde o início tendem a se beneficiar desse mecanismo. Portanto, vale simular esse cálculo com o contador antes de definir a estrutura final do restaurante. Erros comuns na escolha do tipo de empresa no setor Um erro frequente é abrir um MEI mesmo sabendo do limite de faturamento. Muitos restaurantes já sabem que vão superar esse teto em poucos meses. Consequentemente, isso obriga uma migração de regime logo no início da operação. Outro erro comum é buscar EIRELI achando que esse modelo ainda existe, perdendo tempo com informações desatualizadas. Portanto, vale sempre confirmar com o contador qual modelo está vigente antes de iniciar o processo. Perguntas frequentes sobre qual CNPJ abrir no setor de alimentação Um food truck pode ser MEI? Sim, na maioria dos casos, desde que o faturamento fique dentro do limite anual permitido pelo modelo. Ainda é possível abrir uma EIRELI para o restaurante em 2026? Não. Esse modelo foi extinto, e o substituto direto é a Sociedade Limitada Unipessoal. Qual modelo protege melhor o patrimônio pessoal do dono do restaurante? A SLU e a ME oferecem mais proteção do que o MEI, que tem responsabilidade mais limitada nesse aspecto. Como a Facilyta Food Contábil pode ajudar seu negócio Decidir qual CNPJ abrir exige avaliar faturamento, equipe e proteção patrimonial do restaurante ao mesmo tempo, como também detalhamos em nosso artigo sobre como abrir CNPJ em 2026 no food service. A Facilyta Food Contábil orienta sobre o modelo mais adequado para o seu momento de negócio. Como reforça Renato Ramos, fundador da RR HUB, a escolha certa logo no início evita retrabalho. Esse cuidado também evita custos desnecessários no futuro do restaurante. Se você ainda tem dúvidas sobre qual CNPJ abrir para o seu negócio, fale com a Facilyta Food Contábil. Considerações finais Qual CNPJ abrir não tem uma resposta única. Cada modelo atende a um momento diferente do negócio de alimentação. Ainda assim, entender as opções disponíveis hoje evita decisões baseadas em informações antigas, como a extinta EIRELI. Por fim, vale contar com apoio contábil especializado em food service para escolher o modelo certo desde o início. Esse cuidado simples evita retrabalho nos primeiros meses do restaurante.
Registrar a Marca do Restaurante Antes da Expansão
Registrar a marca do restaurante antes da segunda unidade evita perder o nome para um concorrente mais rápido. Afinal, o Brasil segue o sistema de quem registra primeiro no INPI, e não de quem usou primeiro. O processo de registro leva entre 12 e 24 meses, prazo que pega muitos donos de restaurante de surpresa. Neste artigo, você entende por que registrar a marca antes de abrir a segunda unidade protege o crescimento do negócio. A resposta direta: expandir sem registro é um risco real, já que qualquer concorrente pode registrar o nome primeiro. Portanto, vamos entender os motivos concretos para agir antes da expansão. Por que registrar a marca antes da segunda unidade Muitos donos de restaurante só pensam no registro quando já têm duas ou três unidades funcionando. Consequentemente, esse atraso cria uma janela de risco justamente no momento de maior visibilidade da marca. Portanto, registrar a marca antes de expandir garante exclusividade sobre o nome em todas as novas unidades abertas. Além disso, essa proteção evita que um concorrente copie o conceito justamente quando o restaurante começa a crescer de verdade. O risco de expandir sem registro Sem o registro, um concorrente pode registrar o mesmo nome em outra cidade, mesmo que você já opere há anos. Consequentemente, isso pode impedir a abertura de novas unidades com a marca original. Portanto, todo o investimento em identidade visual, cardápio e reconhecimento de marca pode virar prejuízo da noite para o dia. Assim, esse risco cresce exatamente quando o restaurante ganha força para expandir. Quanto tempo leva o registro da marca O processo de registrar a marca costuma levar entre 12 e 24 meses, segundo informações do próprio Portal do INPI. Consequentemente, esse prazo já indica por que agir antes da segunda unidade faz tanta diferença. Portanto, se o plano é abrir a segunda unidade em um ano, o registro já deveria estar em andamento agora. Além disso, imprevistos como exigências técnicas do INPI podem estender ainda mais esse prazo. Classes de registro para negócios de alimentação Restaurantes costumam registrar a marca na classe de serviços de alimentação, que cobre o atendimento ao público. Consequentemente, negócios que também vendem produtos embalados, como molhos ou temperos próprios, podem precisar de uma classe adicional. Portanto, vale mapear todas as frentes de faturamento do restaurante antes de definir as classes do registro. Assim, a proteção cobre tanto o serviço quanto os produtos vendidos com a marca do negócio. Registrar a marca antes de abrir franquias Restaurantes que pretendem franquear o próprio conceito precisam do registro antes de qualquer contrato de franquia. Consequentemente, a lei de franquias exige comprovação do registro, ou pelo menos do protocolo, junto ao INPI. Portanto, pular essa etapa pode atrasar toda a expansão planejada para os próximos anos. Além disso, futuros franqueados costumam exigir segurança jurídica sobre a marca antes de investir capital próprio no negócio. Quanto custa registrar a marca do restaurante O custo varia entre R$ 440 e R$ 1.720 por classe, conforme o tipo de especificação escolhida. Consequentemente, restaurantes pequenos e médios costumam ter direito a 50% de desconto em boa parte das taxas. Portanto, esse investimento costuma ser bem menor do que o prejuízo de perder o nome depois de anos de trabalho. Erros comuns na hora de expandir sem registro Um erro frequente é abrir a segunda unidade usando o mesmo nome, sem nenhuma verificação prévia. Consequentemente, pode já existir registro parecido em outra região do país. Consequentemente, isso pode gerar conflito com uma marca já registrada por terceiros. Outro erro comum é registrar apenas o nome, esquecendo do logotipo e da identidade visual completa do restaurante. Portanto, vale considerar o registro misto, que protege tanto o nome quanto o visual da marca. Perguntas frequentes sobre registrar a marca do restaurante Vale a pena registrar a marca com apenas uma unidade aberta? Sim. O custo do registro é bem menor do que o risco de perder o nome durante a expansão. Posso abrir a segunda unidade enquanto o registro ainda está em análise? Sim, o protocolo já garante prioridade sobre o pedido, mesmo antes da concessão final. O que acontece se um concorrente já registrou um nome parecido? Vale consultar um especialista para avaliar as chances de contestação ou a necessidade de ajustar o nome. Como a Facilyta Food Contábil pode ajudar seu negócio Registrar a marca antes da segunda unidade exige planejamento que vai além do dia a dia da operação, como também detalhamos em nosso artigo sobre por que registrar a marca antes de crescer. A Facilyta Food Contábil orienta sobre o momento certo de agir e os cuidados do processo. Como reforça Renato Ramos, fundador da RR HUB, proteger a marca cedo evita prejuízos reais. Esses prejuízos poderiam comprometer anos de trabalho no restaurante. Portanto, esse cuidado inicial se paga muitas vezes ao longo da expansão. Se você planeja abrir a segunda unidade do seu restaurante, fale com a equipe da Facilyta Food Contábil. Considerações finais Registrar a marca antes da segunda unidade é uma decisão estratégica, não apenas burocrática. Ainda assim, muitos donos de restaurante só percebem essa importância depois de um problema real acontecer. Por fim, vale lembrar que o tempo de análise do INPI não espera pelo ritmo de expansão do restaurante. Portanto, agir cedo continua sendo a forma mais segura de proteger o que você está construindo.
Documentos para Abrir CNPJ de Restaurante
Documentos para abrir CNPJ no setor de alimentação vão além da papelada básica de qualquer empresa. Afinal, restaurantes, bares e padarias somam licenças sanitárias e do Corpo de Bombeiros. Muitos empreendedores só descobrem essa lista completa depois de já ter reformado o espaço. Neste artigo, você entende quais documentos para abrir CNPJ de restaurante são exigidos, por tipo de negócio. A resposta direta: além do básico de qualquer empresa, o setor de alimentação soma documentos sanitários e de segurança. Portanto, vamos detalhar cada um a seguir. Documentos básicos para abrir CNPJ de restaurante Primeiro, reúna RG, CPF e comprovante de residência de todos os sócios envolvidos no negócio. Consequentemente, esses documentos básicos valem para qualquer tipo de empresa de alimentação. Portanto, documentos para abrir CNPJ de restaurante também incluem o contrato de locação do imóvel onde o negócio vai funcionar. Documentos para abrir CNPJ: licença sanitária A licença sanitária exige o Manual de Boas Práticas, conforme a RDC 216/2004 da Anvisa. Consequentemente, alguns municípios também pedem laudo de dedetização do espaço físico. Portanto, documentos para abrir CNPJ no setor de alimentação sempre incluem essa etapa sanitária, independentemente do porte do negócio. Além disso, cozinhas industriais podem precisar de laudos técnicos adicionais sobre exaustão e ventilação. Documentos para abrir CNPJ: Corpo de Bombeiros Restaurantes e bares precisam do CLCB ou do AVCB, documentos que comprovam a segurança contra incêndio do imóvel. Consequentemente, o porte do espaço define qual desses dois documentos será exigido. Portanto, vale reunir a planta do imóvel e o projeto de prevenção contra incêndio com antecedência. Essa etapa costuma ser a mais demorada do processo. Documentos para abrir CNPJ: alvará de funcionamento O alvará de funcionamento depende diretamente da aprovação sanitária e do laudo do Corpo de Bombeiros. Consequentemente, sem esses dois documentos, a prefeitura não libera esse alvará definitivo. Portanto, muitos municípios aceitam alvará provisório, permitindo operar enquanto as vistorias completas ainda estão em andamento. Documentos específicos por tipo de negócio Padarias com produção própria precisam de documentação extra relacionada ao forno e à manipulação de alimentos. Consequentemente, pizzarias seguem exigências parecidas com as de restaurantes tradicionais. Portanto, bares focados em bebidas podem ter exigências sanitárias mais simples, mas ainda dependem do Corpo de Bombeiros. Assim, documentos para abrir CNPJ variam conforme o perfil exato da atividade escolhida. Documentos para abrir CNPJ e contratar funcionários Antes de contratar a equipe, organize os documentos trabalhistas básicos, como carteira de trabalho digital e exames admissionais. Consequentemente, essa organização evita multas trabalhistas logo nos primeiros meses de operação. Portanto, vale também reunir documentos sobre jornada e escala, especialmente para negócios com funcionamento noturno. Erros comuns na hora de reunir os documentos Um erro frequente é iniciar a reforma do espaço antes de confirmar as exigências sanitárias específicas do município. Consequentemente, isso pode gerar retrabalho caro depois da obra já concluída. Outro erro comum é esquecer de verificar a validade dos documentos pessoais dos sócios antes do protocolo. Portanto, revisar tudo com calma evita atrasos na abertura do restaurante. Perguntas frequentes sobre documentos para abrir CNPJ de restaurante Preciso de licença sanitária mesmo para um food truck? Sim, geralmente. Contudo, as exigências costumam ser mais simples do que as de um restaurante fixo. Posso começar a reforma antes de ter todos os documentos prontos? Não é recomendado. Isso porque a licença sanitária pode exigir ajustes específicos na estrutura do espaço. Quanto tempo leva para reunir todos os documentos? Depende do município, mas o processo completo costuma levar entre um e dois meses. Como a Facilyta Food Contábil pode ajudar seu negócio Reunir os documentos para abrir CNPJ de restaurante corretamente evita atrasos e retrabalho na abertura, como também detalhamos em nosso artigo sobre como abrir CNPJ em 2026 no food service. A Facilyta Food Contábil orienta sobre cada documento exigido, do CNAE às licenças específicas. Como reforça Renato Ramos, fundador da RR HUB, a organização documental prévia acelera bastante a abertura de um restaurante. Portanto, esse cuidado inicial economiza tempo e evita retrabalho. Se você quer saber quais documentos são necessários no seu caso, fale com a equipe da Facilyta Food Contábil. Documentos para negócios com delivery Restaurantes que trabalham só com delivery também precisam de licença sanitária, mesmo sem espaço para consumo local. Consequentemente, esse tipo de negócio costuma dispensar parte das exigências de acessibilidade do salão. Portanto, documentos para abrir CNPJ de uma cozinha voltada a aplicativos ainda incluem o alvará e a licença sanitária básica. Documentos para sociedade entre donos de restaurante Restaurantes com mais de um sócio precisam do contrato social, formalizando a divisão de responsabilidades entre as partes. Consequentemente, esse documento também define a participação de cada sócio nos lucros do negócio. Portanto, alinhar esses detalhes antes de procurar o contador agiliza bastante a elaboração desse contrato. Considerações finais Documentos para abrir CNPJ de restaurante somam mais etapas do que a abertura de uma empresa comum. Ainda assim, reunir tudo com organização prévia torna o processo bem mais tranquilo. Por fim, vale contar com apoio contábil especializado desde o início. Esse cuidado protege o restaurante de atrasos e retrabalho na abertura.
Como regularizar um restaurante que já opera informalmente
Entender como regularizar um restaurante informal é essencial para quem já vende refeições, lanches, bebidas ou produtos de padaria sem ter concluído a abertura da empresa. Embora a operação possa ter começado de forma simples, manter o negócio sem CNPJ, licenças e registros aumenta os riscos fiscais, trabalhistas e sanitários. Esse cenário é comum em pequenos restaurantes, cozinhas de delivery, marmitarias, lanchonetes, hamburguerias, pizzarias, bares e padarias que cresceram antes de estruturar a parte burocrática. Muitas vezes, o empreendedor começou na própria residência, passou a vender por aplicativos e contratou ajudantes sem perceber que a atividade já exigia uma formalização mais completa. No entanto, regularizar não significa apenas emitir um CNPJ. O processo também pode envolver consulta de viabilidade, definição dos CNAEs, escolha do regime tributário, licença sanitária, alvará, regularização dos funcionários, emissão de notas e organização do histórico financeiro. Por isso, este guia mostra como regularizar um restaurante informal de forma planejada, reduzindo a chance de multas, retrabalho e interrupção das atividades. O que significa operar um restaurante informalmente? Um restaurante opera informalmente quando desenvolve uma atividade econômica sem cumprir parte das obrigações necessárias para funcionar de maneira regular. A informalidade pode ser total ou parcial. Na informalidade total, o negócio não possui CNPJ, inscrição fiscal, licenças ou emissão de documentos fiscais. Entretanto, também existe a informalidade parcial: o restaurante possui CNPJ, mas atua com CNAE errado, endereço não autorizado, funcionários sem registro ou licença sanitária vencida. Além disso, alguns estabelecimentos usam o CNPJ de outra atividade para receber vendas de alimentação. Essa prática não resolve a irregularidade, pois o cadastro precisa representar o que realmente acontece no local. Por exemplo: uma pessoa abre um MEI para uma ocupação genérica, mas administra uma pizzaria com salão, equipe e faturamento acima dos limites do enquadramento. Nesse caso, o número do CNPJ existe, porém a operação continua incompatível com o cadastro. É possível regularizar sem fechar o restaurante? Em muitos casos, é possível conduzir a regularização enquanto o restaurante continua operando. Contudo, isso depende do risco da atividade, das condições do imóvel e da postura dos órgãos locais. Se houver risco sanitário, perigo de incêndio, ordem de interdição ou atividade proibida no endereço, o estabelecimento pode precisar suspender parte ou toda a operação. Por outro lado, quando o imóvel é viável e as adequações são administrativas, o processo pode avançar sem fechamento. Portanto, quem procura como regularizar um restaurante informal deve começar com um diagnóstico. Essa análise identifica o que pode ser corrigido imediatamente e quais pontos exigem obra, vistoria ou mudança de endereço. Além disso, o empreendedor não deve esperar uma fiscalização para agir. Quanto mais cedo iniciar a formalização, maior será a possibilidade de corrigir os problemas de forma organizada. Quais são os riscos de manter um restaurante informal? Além dos riscos legais, a informalidade impede que o proprietário saiba com clareza se o negócio realmente dá lucro. Sem documentos, conciliação bancária e controle de estoque, as decisões são tomadas apenas com base no saldo disponível. Por exemplo: um restaurante pode vender R$ 80 mil por mês e ainda assim operar com margem negativa. Entretanto, sem separar compras pessoais, despesas do negócio, taxas de aplicativos e custos de funcionários, o prejuízo permanece escondido. Passo a passo de como regularizar um restaurante informal 1. Faça um diagnóstico completo da situação atual Antes de protocolar qualquer pedido, levante tudo o que já existe. Esse diagnóstico deve mostrar como o restaurante funciona, quanto fatura, quem trabalha no local, quais produtos vende e quais documentos possui. Para entender como regularizar um restaurante informal, comece respondendo às seguintes perguntas: Além disso, fotografe as instalações e reúna contratos, recibos, comprovantes de compras, extratos bancários, relatórios de cartões e aplicativos. Esses documentos ajudam o contador e os profissionais técnicos a avaliar o histórico. 2. Verifique se a atividade pode funcionar no endereço A consulta de viabilidade verifica se o restaurante pode operar no local escolhido. A Redesim orienta que essa análise seja feita antes da inscrição no CNPJ e do licenciamento. Quando o estabelecimento já funciona, a consulta continua sendo necessária. Afinal, o fato de nunca ter recebido uma fiscalização não significa que o endereço esteja autorizado. O município pode impor restrições de zoneamento, horário, ruído, circulação, instalação de gás, uso de calçada e atendimento ao público. Além disso, condomínios e contratos de locação podem impedir determinadas atividades. Por exemplo: uma cozinha de delivery montada em residência pode ser aceita em um município e proibida em outro. Portanto, a regularização depende da legislação local. Se o endereço não for viável, será necessário avaliar mudança de imóvel ou alteração real do modelo de negócio. Não é seguro cadastrar um endereço apenas para obter o CNPJ e continuar operando em outro local. 3. Escolha a estrutura empresarial adequada Depois de validar o endereço, defina a natureza jurídica. Um restaurante pequeno pode ser enquadrado como MEI quando a ocupação, o faturamento, o número de empregados e as demais condições estiverem dentro das regras oficiais. Entretanto, muitos restaurantes já em funcionamento não cabem no MEI. A presença de sócios, uma equipe maior, faturamento acima do limite ou atividade incompatível exige outra estrutura. Entre as opções analisadas estão Empresário Individual, Sociedade Limitada Unipessoal e Sociedade Limitada. A escolha depende dos sócios, da responsabilidade patrimonial e do projeto de crescimento. Portanto, não utilize o MEI apenas porque ele parece mais barato. Quem procura como regularizar um restaurante informal precisa escolher um enquadramento que represente a realidade atual, e não o tamanho que o negócio tinha quando começou. 4. Selecione os CNAEs corretos O CNAE identifica a atividade econômica da empresa. No Food Service, pequenos detalhes mudam o código adequado. A classificação do IBGE inclui restaurantes, lanchonetes, bares, delivery exclusivo, food trucks e outras atividades de alimentação. Além disso, padarias podem ter CNAEs diferentes conforme exista predominância de fabricação própria ou revenda. Alguns códigos frequentemente analisados são: Atividade CNAE de referência Observação Restaurantes e similares 5611-2/01 Serviço de alimentação com perfil de restaurante. Lanchonetes e similares 5611-2/03 Inclui lanchonetes, casas de sucos
Quanto Custa Abrir CNPJ em 2026 no Food Service
Quanto custa abrir CNPJ em 2026 no setor de alimentação vai além das taxas básicas de qualquer empresa. Afinal, restaurantes, bares e padarias somam licenças sanitárias e do Corpo de Bombeiros. Muitos empreendedores subestimam esse valor total na hora de planejar o negócio. Neste artigo, você entende quanto custa abrir CNPJ em 2026 especificamente para food service. A resposta direta: o custo básico de registro é parecido com o de outros setores. Contudo, as licenças específicas mudam bastante a conta final. Portanto, vamos detalhar cada item a seguir. Quanto custa abrir CNPJ em 2026: taxa de registro A taxa de registro varia entre R$ 100 e R$ 1.000, dependendo do estado escolhido. Consequentemente, esse valor é o mesmo para restaurantes, bares e padarias, já que não depende da atividade. Portanto, pesquisar o valor específico da sua cidade evita surpresas logo no início do planejamento financeiro. Quanto custa abrir CNPJ em 2026: licença sanitária Diferente de outros negócios, o food service precisa de licença sanitária para funcionar legalmente. Consequentemente, esse processo exige Manual de Boas Práticas e, em alguns casos, laudo de dedetização do imóvel. Portanto, quanto custa abrir CNPJ em 2026 no setor de alimentação já soma esse item obrigatório. Além disso, o valor dessa licença varia bastante conforme o município e o porte do estabelecimento. Quanto custa abrir CNPJ em 2026: Corpo de Bombeiros Restaurantes e bares também precisam de aprovação do Corpo de Bombeiros antes de abrir as portas. Consequentemente, imóveis menores costumam solicitar o CLCB, enquanto espaços maiores exigem o AVCB completo. Portanto, esse processo pode levar semanas e tem custo próprio, que varia conforme a metragem do imóvel. Assim, vale simular esse prazo e valor com antecedência, já que costuma ser o item mais demorado da abertura. Certificado digital e alvará de funcionamento O certificado digital custa entre R$ 150 e R$ 500, sendo necessário para emitir notas fiscais. Consequentemente, esse item é comum a qualquer tipo de empresa, não apenas ao setor de alimentação. Portanto, o alvará de funcionamento depende diretamente da aprovação sanitária e do laudo do Corpo de Bombeiros. Além disso, muitos municípios oferecem alvará provisório, permitindo operar enquanto as vistorias avançam. Honorários contábeis para negócios de alimentação Contadores especializados em food service cobram entre R$ 300 e R$ 1.000 pela estruturação inicial. Consequentemente, esse profissional já orienta sobre CNAE correto, Fator R e folha de pagamento desde o início. Portanto, quanto custa abrir CNPJ em 2026 nesse setor tende a compensar contratar alguém com experiência específica. Assim, você evita erros de enquadramento que custam bem mais caro no futuro. Quanto custa abrir CNPJ em 2026: simulação real Imagine um pequeno restaurante abrindo como microempresa em uma capital de porte médio. Consequentemente, ele paga cerca de R$ 300 de taxa de registro e R$ 250 de certificado digital. Portanto, some R$ 500 de honorários contábeis. Adicione também uma média de R$ 800 em licenças sanitárias e do Corpo de Bombeiros. Assim, o custo total dessa simulação fica próximo de R$ 1.850, sem considerar o alvará municipal específico. Erros comuns que aumentam o custo final Um erro frequente é subestimar o tempo e o custo das licenças sanitárias e de bombeiros. Consequentemente, isso gera atrasos e, às vezes, taxas de urgência para acelerar o processo. Portanto, quanto custa abrir CNPJ em 2026 pode crescer bastante quando o empreendedor não planeja essas etapas com antecedência. Além disso, escolher o CNAE errado entre padaria, pizzaria e bar também gera retrabalho e custo extra. Perguntas frequentes sobre o custo no setor de alimentação O custo de abrir um bar é diferente de abrir um restaurante? Não muito, na parte de registro. Contudo, as licenças específicas podem variar conforme o tipo de atividade e o porte do espaço. Vale a pena começar como delivery para reduzir custos? Sim, muitas vezes. Isso porque negócios sem espaço para consumo local dispensam parte das exigências de bombeiros. Dá para reduzir o custo das licenças sanitárias? Não diretamente, mas um bom planejamento evita retrabalho e taxas extras por atraso ou erro de documentação. Como a Facilyta Food Contábil pode ajudar seu negócio Entender quanto custa abrir CNPJ em 2026 no setor de alimentação evita surpresas no orçamento inicial. A Facilyta Food Contábil orienta sobre cada taxa, do registro às licenças específicas do setor. Como reforça Renato Ramos, fundador da RR HUB, planejar esses custos com antecedência evita atrasos na abertura do restaurante. Portanto, esse cuidado inicial facilita bastante os primeiros meses de operação. Se você quer saber quanto custa abrir CNPJ em 2026 no seu caso, fale com a Facilyta Food Contábil. Quanto custa abrir CNPJ em 2026 para padaria, pizzaria e bar Cada tipo de negócio de alimentação enfrenta custos ligeiramente diferentes na abertura. Padarias com produção própria, por exemplo, costumam somar exigências sanitárias extras relacionadas ao forno e à manipulação de alimentos. Consequentemente, pizzarias seguem uma estrutura de custo parecida com a de restaurantes tradicionais. Já bares, focados em bebidas, podem ter exigências sanitárias mais simples, mas ainda dependem do Corpo de Bombeiros. Portanto, quanto custa abrir CNPJ em 2026 varia conforme esse perfil específico de atividade escolhido pelo empreendedor. Diferença de custo entre delivery e loja física Negócios que operam apenas com delivery, sem espaço para consumo local, tendem a ter custo de abertura menor. Consequentemente, esse modelo dispensa parte das exigências de acessibilidade e de área de atendimento ao público. Portanto, quanto custa abrir CNPJ em 2026 para uma cozinha voltada só a aplicativos costuma ficar mais baixo. Além disso, o processo de licenciamento tende a ser mais rápido nesse formato de operação. Impacto do ponto comercial no custo final Escolher o imóvel certo também afeta quanto custa abrir CNPJ em 2026 no setor de alimentação. Consequentemente, pontos comerciais já preparados para gastronomia reduzem custos de adaptação elétrica e hidráulica. Portanto, vale confirmar o zoneamento do endereço junto à prefeitura antes de fechar qualquer contrato de locação. Assim, o empreendedor evita gastos extras com adequação do espaço físico depois da assinatura. Custos recorrentes depois da abertura Além
BPO Financeiro para Padarias 2026: o que é e por que está crescendo no setor
O BPO financeiro para padarias tem ganhado espaço rapidamente entre donos de negócios de panificação em 2026. Afinal, gerenciar fluxo de caixa, contas a pagar, folha de pagamento e obrigações fiscais consome tempo que o empreendedor prefere dedicar ao atendimento e à produção. Diante disso, cada vez mais padarias têm optado por terceirizar essa rotina financeira para especialistas. Neste artigo, você vai entender o que é o BPO financeiro, por que esse modelo cresce tanto no setor de panificação e como ele pode ajudar sua padaria a operar com mais previsibilidade e menos dor de cabeça. Além disso, vamos mostrar dados reais do setor que explicam esse movimento. O que é BPO financeiro para padarias BPO significa Business Process Outsourcing, ou seja, terceirização de processos de negócio. No caso do BPO financeiro para padarias, a ideia é simples: uma empresa especializada assume tarefas como controle de fluxo de caixa, conciliação bancária, contas a pagar e a receber, emissão de relatórios gerenciais e apoio na tomada de decisão financeira. Diferentemente da contabilidade tradicional, que costuma focar em obrigações fiscais e legais, o BPO financeiro atua no dia a dia da gestão do dinheiro. Assim, enquanto o contador cuida dos impostos e das declarações, a equipe de BPO organiza o caixa, projeta receitas e despesas, e fornece indicadores para o dono da padaria decidir com mais segurança. Vale destacar que muitas empresas de contabilidade já oferecem o BPO financeiro como serviço complementar. Dessa forma, o empreendedor consegue centralizar em um só parceiro tanto a parte fiscal quanto a gestão financeira operacional, o que simplifica bastante a rotina administrativa. Por que o BPO financeiro está crescendo entre as padarias O crescimento da demanda por BPO financeiro entre padarias acompanha um movimento maior do setor de panificação no Brasil. Segundo levantamento do Sebrae, o segmento registrou 75 mil novos negócios entre 2024 e 2025, um crescimento de 26% em relação ao período anterior. Com isso, o país chegou a 304 mil estabelecimentos ativos de panificação e confeitaria, de acordo com a Associação Brasileira da Indústria de Panificação e Confeitaria (Abip). Além do número de negócios, o faturamento do setor também avançou. Em 2025, a panificação e confeitaria brasileira faturou R$ 164,12 bilhões, o que representa 1,29% do Produto Interno Bruto (PIB) nacional. Esse volume financeiro maior exige controles mais rigorosos, já que erros de gestão de caixa custam cada vez mais caro em um mercado com margens apertadas. Outro dado relevante explica por que tantos empreendedores buscam apoio externo: a maioria esmagadora dos novos negócios do setor — cerca de 89,6% — é aberta como microempresa ou microempreendedor individual. Esses perfis, em geral, não têm estrutura interna para contratar um time financeiro completo. Portanto, o BPO financeiro surge como alternativa viável para ter gestão profissional sem o custo de montar um departamento próprio. Os desafios financeiros comuns nas padarias Antes de detalhar os benefícios do BPO financeiro, vale entender os problemas que ele resolve. Padarias enfrentam desafios financeiros bastante específicos, que combinam alto volume de transações diárias com margens de lucro apertadas. Por exemplo: uma padaria de bairro que vende bem no fim de semana, mas tem baixa demanda durante a semana, pode se enganar ao olhar apenas o caixa diário, sem perceber que o lucro real do mês está sendo consumido por perdas de produtos vencidos. Com relatórios financeiros organizados por um BPO, esse tipo de problema aparece rapidamente e pode ser corrigido antes de virar prejuízo recorrente. Principais benefícios do BPO financeiro para padarias Ao contratar um BPO financeiro, a padaria passa a contar com uma série de vantagens práticas que vão além da simples organização das planilhas. Primeiro, o dono do negócio ganha tempo. Em vez de fechar o caixa manualmente todos os dias, ele recebe relatórios prontos e pode focar na produção, no atendimento e na experiência do cliente. Em seguida, a padaria passa a contar com previsibilidade financeira, já que projeções de fluxo de caixa ajudam a planejar compras de insumos e contratações com mais segurança. Além disso, o BPO financeiro reduz erros humanos, comuns em controles feitos em planilhas soltas ou cadernos. Como resultado, a padaria evita surpresas desagradáveis, como falta de dinheiro para pagar fornecedores ou funcionários no fim do mês. Por fim, o acesso a indicadores financeiros — como margem de lucro por produto e ponto de equilíbrio — permite decisões mais estratégicas, como ajustar preços ou repensar o mix de produtos. Como funciona o BPO financeiro na prática Na prática, o processo de BPO financeiro para padarias costuma seguir estas etapas: Assim, o empreendedor não precisa entender profundamente de finanças para tomar boas decisões — ele passa a contar com um parceiro que traduz os números em orientações práticas para o dia a dia da padaria. BPO financeiro x contabilidade tradicional: qual a diferença Muitos donos de padaria confundem o BPO financeiro com o trabalho do contador, mas os dois serviços são complementares, não substitutos. A contabilidade tradicional cuida de obrigações legais, como apuração de impostos, folha de pagamento e declarações ao governo. Já o BPO financeiro atua na gestão do dia a dia do dinheiro da empresa, algo que a contabilidade convencional geralmente não acompanha de perto. Por exemplo: o contador pode informar quanto de imposto a padaria deve pagar no mês, mas normalmente não acompanha se o caixa terá saldo suficiente naquele dia específico para cobrir essa e outras contas. É exatamente nessa lacuna que o BPO financeiro atua, cruzando informações operacionais com a saúde financeira do negócio. Por isso, cada vez mais escritórios de contabilidade têm ampliado a oferta para incluir o BPO financeiro como serviço adicional, criando uma solução completa para o empreendedor do setor de panificação. Conclusão: um movimento que deve se fortalecer em 2026 O crescimento do BPO financeiro para padarias reflete um setor de panificação cada vez maior, mais competitivo e mais dependente de boa gestão. Com centenas de milhares de novos negócios abertos nos últimos anos e faturamento recorde, os donos de padaria já perceberam que
Como abrir CNPJ para restaurante em 2026: passo a passo completo
Saber como abrir CNPJ para restaurante em 2026 é uma das primeiras etapas para transformar uma ideia de negócio em uma operação de Food Service regularizada. No entanto, abrir a empresa não significa apenas emitir um número de CNPJ: também é necessário escolher os CNAEs corretos, definir a natureza jurídica, analisar os impostos e obter as licenças exigidas. Além disso, Esses cuidados são importantes para restaurantes, bares, padarias, pizzarias, hamburguerias, lanchonetes, cafeterias, confeitarias, cozinhas de delivery e outros negócios que preparam ou comercializam alimentos. Além disso, uma escolha incorreta durante a abertura pode aumentar os impostos, dificultar a emissão de notas fiscais ou impedir a liberação do estabelecimento pela prefeitura e pela Vigilância Sanitária. Por isso, Neste guia, você entenderá como abrir uma empresa de alimentação em 2026, quais documentos separar, como escolher o CNAE e quais licenças podem ser necessárias antes da inauguração. Por que abrir um CNPJ para um negócio de Food Service? Em primeiro lugar, O CNPJ é o cadastro utilizado para identificar uma empresa perante a Receita Federal e outros órgãos públicos. Com ele, o estabelecimento pode emitir notas fiscais, contratar funcionários, abrir uma conta bancária empresarial e firmar contratos com fornecedores e plataformas de entrega. A formalização também ajuda o empreendedor a separar as finanças pessoais das movimentações do restaurante. Dessa forma, torna-se mais fácil controlar receitas, despesas, estoque, folha de pagamento e resultados. Além disso, fornecedores de alimentos, empresas de bebidas, bancos, adquirentes de cartões e aplicativos de delivery podem solicitar documentos empresariais antes de liberar determinados serviços. Portanto, abrir o CNPJ é apenas o início de uma estrutura empresarial que precisa funcionar de forma organizada. É possível começar um restaurante sem CNPJ? No entanto, Operar informalmente pode expor o empreendedor a fiscalizações, multas e dificuldades para contratar funcionários ou emitir notas fiscais. No setor de alimentação, o risco tende a ser ainda maior porque a operação envolve manipulação, armazenamento, preparo e venda de alimentos. Nesse sentido, A Anvisa informa que as normas de boas práticas para serviços de alimentação alcançam estabelecimentos como restaurantes, padarias, lanchonetes, confeitarias, bufês e cozinhas industriais. Por exemplo: uma hamburgueria pode conseguir vender por redes sociais antes de concluir sua regularização. Entretanto, ao entrar em uma plataforma de delivery, contratar funcionários ou receber uma fiscalização, o proprietário poderá enfrentar obstáculos por não possuir a documentação exigida. O que decidir antes de abrir CNPJ para restaurante em 2026? Antes de tudo, Antes de iniciar o registro, o empreendedor precisa definir como o estabelecimento funcionará. Essa análise evita escolher um CNAE incompatível ou registrar uma empresa que não representa a operação real. Dessa forma, Essas informações influenciam o enquadramento empresarial, a tributação e as licenças necessárias. Por exemplo, um bar com música ao vivo, por exemplo, pode precisar de um CNAE diferente daquele utilizado por um bar sem entretenimento. Passo a passo de como abrir CNPJ para restaurante em 2026 Em resumo, O Portal Empresas & Negócios apresenta a abertura de CNPJ pela Redesim em três grandes etapas: consulta de viabilidade, inscrição da pessoa jurídica e obtenção das licenças. No entanto, na prática, o procedimento pode variar conforme o estado, o município, a atividade e o tipo jurídico escolhido. 1. Defina o modelo do negócio Primeiro, Descreva detalhadamente o funcionamento da empresa. Não basta informar que será um restaurante. É necessário entender se o negócio terá atendimento em salão, retirada no balcão, entrega própria, venda por aplicativos, produção de alimentos, venda de bebidas ou apresentações musicais. Essa descrição ajudará o contador a identificar a atividade principal e as atividades secundárias. 2. Elabore um planejamento financeiro inicial Em seguida, Antes de abrir a empresa, estime investimento em equipamentos, reforma, aluguel, estoque inicial, mobiliário, sistema de gestão, taxas de plataformas, despesas com funcionários, capital de giro, impostos e licenças. Mesmo com vendas desde a inauguração, recebimentos de cartões e aplicativos podem ocorrer em prazos diferentes, enquanto fornecedores, salários e tributos continuam vencendo. 3. Escolha o endereço e faça a consulta de viabilidade Nesse sentido, A consulta prévia de viabilidade verifica se a atividade pretendida pode funcionar no endereço escolhido. Por isso, esse cuidado deve ocorrer antes de assinar um contrato de locação definitivo ou investir uma quantia elevada em reformas. O município pode estabelecer restrições relacionadas ao zoneamento, ao uso do imóvel, à emissão de ruídos e ao horário de funcionamento. 4. Defina o nome empresarial e o nome fantasia Além disso, O nome empresarial é utilizado nos documentos oficiais. Já o nome fantasia é a marca apresentada ao público. A aprovação do nome empresarial não equivale ao registro de marca no INPI. Portanto, quem pretende construir uma marca forte deve verificar separadamente a disponibilidade e a possibilidade de registro. 5. Escolha a natureza jurídica Por isso, A natureza jurídica determina como a empresa será organizada e qual será a responsabilidade de seus proprietários. Entre as estruturas mais comuns estão Empresário Individual, Sociedade Limitada Unipessoal e Sociedade Limitada. A escolha deve considerar número de sócios, proteção patrimonial, administração e regras de distribuição de resultados. 6. Escolha corretamente os CNAEs do Food Service Nesse caso, O CNAE é o código que identifica a atividade econômica exercida pela empresa. A escolha influencia o cadastro, a tributação e o licenciamento. Além disso, um dos erros mais comuns ao abrir CNPJ para restaurante em 2026 é selecionar um código genérico sem analisar como a operação realmente funciona. CNAE 5611-2/01 – Restaurantes e similares Por exemplo, Pode ser adequado para restaurantes tradicionais, restaurantes por quilo, self-services, pizzarias com serviço completo e estabelecimentos que servem refeições no local. CNAE 5611-2/03 – Lanchonetes e similares Da mesma forma, Compreende lanchonetes, casas de chá, casas de sucos e estabelecimentos semelhantes, incluindo operações de fast-food, pastelaria, cafeteria, hamburgueria, açaíteria e pizzaria do tipo fast-food. CNAE 5611-2/04 – Bar sem entretenimento Em geral, Destinado a bares e outros estabelecimentos especializados em servir bebidas sem entretenimento. CNAE 5611-2/05 – Bar com entretenimento Por outro lado, Compreende estabelecimentos especializados em servir bebidas com entretenimento, incluindo música ao vivo ou outras apresentações, mesmo quando realizadas
CNAE Correto para Padaria, Pizzaria e Bar: o Erro que Gera Enquadramento Incorreto
Escolher o CNAE correto é um dos primeiros passos ao abrir um negócio de alimentação. Afinal, esse código define o enquadramento tributário, as licenças exigidas e até o regime do Simples Nacional. Muitos donos de padaria, pizzaria e bar cometem o mesmo erro na hora de registrar a atividade. Neste artigo, você entende qual CNAE correto usar para cada tipo de negócio e como evitar esse erro comum. A resposta direta: cada tipo de negócio de alimentação tem um código próprio. Portanto, vamos entender as diferenças entre padaria, pizzaria e bar. Por que o CNAE correto importa tanto no setor de alimentação O CNAE, ou Classificação Nacional de Atividades Econômicas, funciona como a identidade da empresa perante o Fisco. Consequentemente, ele define o enquadramento tributário, as obrigações fiscais e as licenças sanitárias exigidas pelo negócio. Além disso, o CNAE correto influencia diretamente no tipo de regime tributário disponível para a empresa. Portanto, um código mal escolhido pode gerar tributação incorreta, negação de licenças e até problemas com a vigilância sanitária. Segundo o IBGE, mais de 800 mil empresas já estão registradas apenas no código de restaurantes. Consequentemente, entender as nuances entre atividades parecidas se torna ainda mais importante. Assim, o empreendedor evita repetir o erro mais comum do setor. O erro mais comum: usar um único código para tudo O erro mais frequente é escolher um CNAE genérico, sem considerar as particularidades específicas do negócio. Muitos empreendedores usam o mesmo código de restaurante para bares, padarias e pizzarias, mesmo com atividades bem diferentes entre si. Consequentemente, esse erro pode afetar diretamente a carga tributária da empresa. Além disso, ele compromete a emissão correta de notas fiscais e pode até travar a obtenção de licenças obrigatórias. Portanto, entender a diferença entre cada atividade evita retrabalho e riscos fiscais no futuro. Outro erro comum é focar apenas na atividade atual, ignorando o que o negócio pode se tornar em poucos meses. Assim, um bar que planeja servir refeições completas no futuro já deveria considerar isso na escolha do CNAE correto. CNAE correto para padaria: produção própria ou revenda Padarias que fabricam os próprios produtos usam o código 1091-1/02. Esse CNAE correto compreende a fabricação de pães, bolos, tortas e produtos vendidos no próprio estabelecimento. Portanto, ele se aplica às padarias tradicionais, com forno e produção local. Contudo, esse código não contempla tudo. Padarias e confeitarias com predominância de revenda usam outro código, o 4721-1/02. Consequentemente, uma padaria que compra a maior parte dos produtos prontos, e apenas revende, precisa desse CNAE diferente. Vale destacar que a maioria das padarias optantes pelo Simples Nacional é tributada pelo Anexo I, o de comércio. Isso vale mesmo quando existe produção própria voltada ao cliente final. Portanto, a escolha do CNAE correto não muda automaticamente esse enquadramento tributário específico. CNAE correto para pizzaria: dentro do código de restaurantes Muitos donos de pizzaria têm dúvida sobre qual código usar. Segundo o IBGE, a pizzaria se enquadra no mesmo CNAE dos restaurantes, o código 5611-2/01. Esse código compreende vender e servir comida preparada ao público em geral. Consequentemente, tentar enquadrar a pizzaria como atividade industrial costuma ser um erro. Algumas interpretações equivocadas citam o decreto do IPI para justificar esse enquadramento alternativo. Contudo, a nota explicativa do próprio IBGE já inclui pizzarias dentro do código de restaurantes. Portanto, o CNAE correto para pizzaria segue a mesma lógica de restaurantes tradicionais. Além disso, algumas pizzarias trabalham apenas com delivery, sem espaço para consumo no local. Nesse caso, vale considerar o código específico de entrega, o 5611-2/04. CNAE correto para bar: diferente de restaurante Aqui está outro ponto que gera confusão frequente. Muitos empresários usam o mesmo código de restaurante para o próprio bar. Contudo, bares têm um código próprio, voltado especificamente para o serviço de bebidas. Consequentemente, esse erro de enquadramento pode gerar inconsistências fiscais e problemas com a fiscalização municipal. Portanto, o CNAE correto muda quando o foco principal é a venda de bebidas alcoólicas, com ou sem petiscos. Nesse caso, vale usar a categoria específica de bares. Além disso, bares possuem regras fiscais e sanitárias específicas, diferentes das exigidas para restaurantes completos. Identificar corretamente essa atividade evita problemas com a vigilância sanitária. O mesmo cuidado facilita a renovação do alvará junto à prefeitura. Como o CNAE correto afeta a nota fiscal do negócio O CNAE informado no CNPJ tem relação direta com o que a empresa declara na nota fiscal. Consequentemente, um código incompatível com a atividade real pode gerar questionamentos durante uma fiscalização. Além disso, cada categoria de produto vendido precisa de um NCM compatível na nota fiscal. Aplicar o NCM de pizza em um hambúrguer, por exemplo, gera declaração fiscal incorreta. Portanto, vale alinhar com o contador o NCM de cada categoria do cardápio antes de cadastrar os produtos no sistema. A tabela de NCM passa por revisões periódicas, com a próxima prevista para 2027. Consequentemente, códigos antigos podem cair em desuso, e a nota fiscal pode começar a ser rejeitada pelo sistema. Portanto, uma revisão anual desses códigos evita esse tipo de problema. Atividades secundárias: quando um único CNAE não basta Muitos negócios de alimentação exercem mais de uma atividade ao mesmo tempo. Um restaurante que também vende bebidas e faz entregas já soma duas frentes distintas. Se ainda comercializa molhos artesanais próprios, precisa de mais de um código. Consequentemente, a legislação permite registrar até 99 atividades secundárias no mesmo CNPJ. Portanto, vale mapear todas as frentes de faturamento do negócio antes de definir apenas um CNAE principal. Além disso, o CNAE principal deve refletir a atividade que gera a maior parte do faturamento bruto da empresa. Assim, uma padaria que também opera como cafeteria precisa avaliar qual dessas frentes realmente sustenta o negócio. O CNAE correto e a Reforma Tributária em 2026 Em 2026, a diferenciação entre serviço e venda de mercadoria ganhou ainda mais importância. Afinal, a Reforma Tributária trouxe novas regras de tributação que variam conforme a natureza exata da atividade. Consequentemente, o CNAE correto passa a influenciar diretamente o
Restaurantes, Bares e Padarias: Quando Trocar de Contabilidade
Trocar de escritório de contabilidade é uma decisão que muitos donos de restaurante adiam por medo da burocracia. Afinal, o setor de food service movimentou R$ 455 bilhões em 2024, segundo a Abrasel. Diante desse tamanho de mercado, permanecer com uma contabilidade que não entende as particularidades do setor de alimentação custa caro. Neste artigo, você entende os 5 sinais mais claros de que chegou a hora de trocar de contabilidade. Isso vale para o seu restaurante, bar ou padaria. A resposta direta: trocar de contabilidade não precisa ser complicado. Portanto, vamos entender os sinais que indicam o momento certo dessa decisão. Sinal 1: seu contador não entende as rotinas específicas do setor O primeiro sinal de que é hora de trocar de escritório de contabilidade é a falta de domínio sobre rotinas exclusivas do setor de alimentação. Se o seu contador nunca ouviu falar do decreto do PAT ou da Lei da Gorjeta, isso já indica uma lacuna importante. Consequentemente, essa falta de conhecimento específico gera erros em áreas sensíveis do negócio. Portanto, um restaurante que lida diariamente com vale-alimentação, gorjeta e hora extra noturna tem uma necessidade clara. Ele precisa de um parceiro contábil que já resolveu esses problemas antes, não de alguém aprendendo sobre o setor junto com você. Um bom escritório de contabilidade para restaurantes costuma trazer, desde a primeira reunião, perguntas específicas sobre delivery, CMV e sazonalidade. Afinal, esse tipo de pergunta mostra experiência real com negócios de alimentação, e não apenas conhecimento genérico de contabilidade. Sinal 2: erros recorrentes na folha de pagamento da equipe Outro sinal claro envolve erros repetidos no cálculo da folha de pagamento. Isso inclui hora extra calculada sem considerar a hora noturna reduzida de 52min30s. O mesmo vale para gorjeta retida acima do percentual permitido ou escalas 12×36 mal configuradas. Consequentemente, esses erros não ficam restritos ao incômodo do momento. Eles também geram passivos trabalhistas que podem aparecer anos depois, em reclamações na Justiça do Trabalho. Portanto, se sua equipe já reclamou de valores errados no contracheque com frequência, esse é um forte indicativo para trocar de escritório de contabilidade. Além disso, vale diferenciar um erro pontual, que acontece em qualquer relação profissional, de um padrão recorrente de falhas. Afinal, um deslize isolado é normal. Já erros repetidos na folha de pagamento sinalizam um problema estrutural na forma como o escritório opera. Sinal 3: nenhuma orientação sobre CMV, Fator R e precificação Um escritório de contabilidade que apenas cumpre obrigações fiscais, sem orientar sobre gestão do negócio, deixa dinheiro na mesa. Isso vale especialmente para o CMV, o Custo da Mercadoria Vendida, indicador essencial para precificar corretamente cada prato do cardápio. Portanto, vale questionar essa postura passiva em alguns casos específicos. Isso vale se o seu contador nunca falou sobre Fator R, ou sobre o enquadramento entre Anexo III e Anexo V do Simples Nacional. O mesmo vale se ele nunca explicou como calcular a margem real de cada item vendido. Consequentemente, restaurantes que recebem apenas o básico tendem a pagar mais impostos do que o necessário, sem perceber essa perda ao longo dos anos. Um bom parceiro contábil no setor de alimentação atua de forma consultiva. Assim, ele orienta sobre precificação e alerta sobre mudanças na Reforma Tributária que afetam o setor. Além disso, ajuda a estruturar a folha de pagamento pensando no Fator R. Sinal 4: falta de suporte para delivery e múltiplos canais de venda O delivery se tornou parte essencial da operação de bares e restaurantes. Consequentemente, um escritório desatualizado sobre esse tema deixa o dono do negócio sem visibilidade real sobre a rentabilidade de cada canal de venda. Portanto, se o seu contador nunca ajudou a conciliar vendas do salão, retirada no balcão e pedidos de diferentes aplicativos, isso indica desatualização. Cada plataforma de delivery tem sua própria taxa e prazo de repasse, e um bom parceiro contábil organiza esses dados de forma clara. Além disso, vale perguntar se o escritório oferece algum serviço de BPO Financeiro, além da contabilidade tradicional. Afinal, restaurantes que lidam com alto volume de transações diárias se beneficiam bastante desse tipo de suporte adicional para organizar o fluxo de caixa. Sinal 5: comunicação lenta em um setor que não pode esperar A demora nas respostas é outro sinal recorrente entre donos de restaurante insatisfeitos com o próprio escritório de contabilidade. Se uma dúvida urgente sobre folha de pagamento leva dias para ser respondida, isso atrapalha decisões importantes do negócio. Além disso, restaurantes costumam ter rotina operacional intensa, com o dono envolvido diretamente na cozinha ou no salão. Portanto, a comunicação com o escritório precisa ser ágil, preferencialmente por WhatsApp. Afinal, muitos empresários do setor não têm tempo disponível para reuniões longas durante o horário comercial. Consequentemente, um bom parceiro contábil entende essa rotina corrida. Ele oferece suporte rápido, inclusive em datas de maior movimento, como véspera de feriados e datas comemorativas do calendário do setor de alimentação. Como saber se o problema é o escritório ou a organização interna do restaurante Antes de decidir trocar de escritório de contabilidade, vale fazer uma autoavaliação honesta. Às vezes, atrasos e erros também têm origem na própria operação, como envio tardio de comprovantes ou falta de um responsável interno para organizar documentos. Consequentemente, essa reflexão evita trocar de contabilidade por um problema que talvez se repita no próximo escritório, caso a causa raiz esteja dentro de casa. Portanto, vale conversar abertamente com o escritório atual antes de decidir pela troca, dando a chance de resolver os problemas identificados. Ainda assim, se os problemas persistirem mesmo depois dessa conversa franca, a troca se torna a opção mais sensata. Afinal, insistir em uma parceria que não entende o setor de alimentação custa tempo e dinheiro ao longo do tempo. O processo de troca de contabilidade no setor de alimentação O primeiro passo é pesquisar e escolher um novo escritório especializado antes de encerrar o contrato atual. Assim, o restaurante evita ficar sem cobertura contábil durante a transição, o que poderia gerar atrasos em
Documentação Completa: Alvará, Vigilância Sanitária e Bombeiros para Restaurante em 2026
A documentação para restaurante costuma assustar quem está abrindo o próprio negócio de alimentação. Afinal, são pelo menos três órgãos diferentes envolvidos: a prefeitura, a Vigilância Sanitária e o Corpo de Bombeiros. Além disso, cada município tem suas próprias regras, prazos e exigências específicas. Neste artigo, você entende quais documentos são obrigatórios. Você também vê como funciona cada processo em 2026 e como evitar os erros que mais atrasam a liberação do seu restaurante. A resposta direta: o CNPJ sozinho não autoriza seu restaurante a funcionar. Portanto, vamos entender exatamente o que falta além dele. Quais documentos todo restaurante precisa ter em 2026 Em geral, um restaurante precisa reunir cinco documentos principais. Primeiro, o registro da empresa e o CNPJ. Segundo, o alvará de funcionamento, emitido pela prefeitura. Terceiro, a licença sanitária, emitida pela Vigilância Sanitária municipal ou estadual. Quarto, o AVCB ou o CLCB, documentos emitidos pelo Corpo de Bombeiros. Quinto, dependendo do porte e da localização, uma licença ambiental. Consequentemente, o conjunto exato de exigências varia conforme o município e o risco específico do imóvel escolhido para o restaurante. Alvará de funcionamento: o que muda com a REDESIM O alvará de funcionamento é a licença municipal que autoriza a empresa a operar em um endereço específico. Portanto, ele comprova que o restaurante atende às exigências de zoneamento urbano, segurança e uso do solo da cidade. Em 2026, a integração com a REDESIM agilizou bastante esse processo. Assim, atividades de baixo risco em municípios já integrados ao sistema podem obter a licença em até 5 dias úteis. Contudo, atividades que exigem vistoria do Corpo de Bombeiros ou da Vigilância Sanitária costumam levar mais tempo, geralmente entre 5 e 30 dias úteis. Além disso, muitos municípios oferecem o chamado alvará provisório. Esse documento permite iniciar as operações enquanto as vistorias técnicas ainda estão em andamento, com validade temporária de cerca de 180 dias. Portanto, vale consultar a prefeitura da sua cidade sobre essa possibilidade antes de atrasar a abertura do restaurante. Licença da Vigilância Sanitária: exigências por porte A licença sanitária é obrigatória para qualquer restaurante que manipule alimentos. Ela se baseia principalmente na RDC nº 216/2004 da Anvisa, que trata especificamente de serviços de alimentação. As exigências variam conforme o tamanho do estabelecimento. Restaurantes pequenos, com até 100m², costumam precisar apenas de um Manual de Boas Práticas e de um processo mais simplificado. Já estabelecimentos médios, entre 100m² e 500m², precisam apresentar POPs, os Procedimentos Operacionais Padrão, além de laudos técnicos complementares. Restaurantes grandes, acima de 500m², enfrentam exigências ainda maiores. Nesses casos, o LTA, o Livro de Termo de Ajustamento, costuma ser obrigatório, com fluxogramas completos do processo produtivo. Além disso, restaurantes que servem mais de 100 refeições por dia precisam contar com um responsável técnico, geralmente um nutricionista. Entre os documentos exigidos, estão o comprovante de dedetização do local e o laudo de limpeza da caixa d’água. Some a isso o atestado de saúde dos manipuladores de alimentos. Consequentemente, manter esses documentos sempre atualizados evita atrasos na vistoria e na emissão da licença. AVCB ou CLCB: qual bombeiro seu restaurante precisa Todo restaurante precisa de alguma licença do Corpo de Bombeiros. Contudo, o tipo exato de documento depende do porte do estabelecimento. Restaurantes menores, geralmente até 750m², costumam se enquadrar no CLCB, o Certificado de Licença do Corpo de Bombeiros. Já restaurantes maiores precisam do AVCB, o Auto de Vistoria do Corpo de Bombeiros. Esse documento exige um projeto técnico mais completo, conhecido como PPCI, o Plano de Prevenção Contra Incêndios. Consequentemente, esse projeto precisa da assinatura de um engenheiro responsável, com ART registrada. Os gargalos mais comuns nesse processo envolvem lotação máxima, saídas de emergência, sinalização, iluminação de emergência, extintores e instalação de gás e exaustão. Portanto, definir o layout final antes de comprar mobiliário fixo e equipamentos grandes evita retrabalho na hora da vistoria. Em termos de prazo, o CLCB costuma levar cerca de 7 dias para análise da documentação, com mais 7 dias caso existam pendências. Já o AVCB pode levar até 30 dias apenas para a análise do processo técnico, sem contar o agendamento da vistoria presencial. Documentos acessórios que muitos donos esquecem Além dos documentos principais, alguns acessórios costumam passar despercebidos por donos de restaurante. Primeiro, a licença para venda de bebidas alcoólicas, emitida pela Secretaria da Fazenda ou pela própria Vigilância Sanitária, dependendo do município. Segundo, licenças para uso de espaço público, como mesas e cadeiras na calçada, ou para instalação de letreiros e placas comerciais. Terceiro, autorização para som ao vivo, quando o restaurante ou bar promove apresentações musicais regularmente. Por fim, restaurantes com equipamentos de combustão ou que geram efluentes significativos podem precisar de licença ambiental. Portanto, vale consultar o órgão ambiental do seu estado ou município para confirmar essa exigência específica antes da abertura. Quanto custa e quanto tempo leva O custo total de licenciamento varia bastante conforme o porte e a localização do restaurante. Em geral, um estabelecimento de médio porte deve planejar entre R$ 5 mil e R$ 20 mil. Esse valor cobre taxas e honorários técnicos necessários para reunir toda a documentação. Já o prazo total costuma variar entre 15 e 60 dias, dependendo da cidade, da complexidade do imóvel e da qualidade da documentação apresentada. Consequentemente, restaurantes que já iniciam o processo com documentação completa e local adequado tendem a ter um processo bem mais rápido. Erros comuns que atrasam a liberação Um erro frequente é fechar o contrato de locação do imóvel sem checar antes o zoneamento. Afinal, é preciso confirmar se a atividade de restaurante é permitida naquele endereço específico. Consequentemente, essa checagem prévia evita a frustração de descobrir, já com contrato assinado, que o local não comporta o tipo de negócio planejado. Outro erro comum envolve enviar documentos vencidos ou desatualizados. Contratos sociais antigos, laudos técnicos fora da versão vigente e certidões vencidas também atrapalham. Esses problemas costumam ser causa frequente de indeferimento, obrigando o restaurante a reiniciar parte do processo. Além disso, mudanças no layout após a aprovação do
Restaurantes, Bares, Padarias e Lanchonetes: Como Escolher um Escritório de Contabilidade em 2026
Escolher um escritório de contabilidade para restaurantes exige critérios diferentes dos usados em outros segmentos. Afinal, o setor de food service movimentou R$ 455 bilhões em 2024, segundo a Abrasel. Além disso, o Brasil reúne mais de 1,37 milhão de estabelecimentos ativos entre restaurantes, bares, padarias e lanchonetes. Diante desse tamanho de mercado, contar com uma contabilidade genérica pode custar caro. Neste artigo, você entende quais critérios avaliar e por que a especialização em food service faz toda a diferença na hora de escolher. A resposta direta: nem toda contabilidade entende as particularidades do seu negócio de alimentação. Vamos, então, ao que realmente importa nessa escolha. Por que restaurantes precisam de uma contabilidade especializada Um escritório de contabilidade para restaurantes precisa dominar rotinas que não aparecem em outros segmentos. Primeiro, o setor lida com vale-alimentação e vale-refeição. Isso inclui o novo decreto do PAT, que já mexe com taxas e prazos de repasse em 2026. Segundo, bares e restaurantes convivem com hora extra e adicional noturno quase todos os dias. Afinal, garçons, cozinheiros e equipe de limpeza costumam trabalhar até o fechamento do estabelecimento. Terceiro, o setor lida com a gorjeta, que exige regras específicas de retenção e distribuição, previstas na Lei nº 13.419/2017. Consequentemente, um contador que nunca atendeu esse tipo de negócio tende a cometer erros básicos nessas rotinas. Portanto, a experiência prévia em food service se torna um critério decisivo na escolha. Critério 1: experiência comprovada com restaurantes, bares ou padarias O primeiro critério para escolher um escritório de contabilidade para restaurantes é a experiência prática com negócios do setor. Assim, pergunte diretamente quantos clientes de alimentação o escritório já atende hoje. Além disso, peça exemplos concretos de como o escritório resolve situações comuns do dia a dia. Isso inclui o cálculo de hora extra noturna ou a retenção correta da gorjeta. Um contador que já resolveu esses problemas antes responde com naturalidade e segurança. Já quem nunca atuou no setor tende a titubear ou dar respostas genéricas. Critério 2: domínio do CMV e da precificação de cardápio Outro ponto essencial envolve o domínio do CMV, o Custo da Mercadoria Vendida. Esse indicador é fundamental para qualquer restaurante, bar ou padaria calcular corretamente o preço de cada prato ou produto vendido. Portanto, um bom escritório de contabilidade para restaurantes ajuda o dono do negócio a entender a margem real de cada item do cardápio. Consequentemente, isso evita que pratos populares, mas com margem baixa, comprometam o lucro geral do estabelecimento sem que o empresário perceba. Critério 3: conhecimento sobre delivery e múltiplos canais de venda O delivery se tornou parte essencial da operação de bares e restaurantes. Assim, um escritório especializado precisa entender como conciliar vendas do salão, retirada no balcão e pedidos de diferentes aplicativos de delivery. Além disso, cada plataforma de delivery tem sua própria taxa e prazo de repasse. Portanto, o contador precisa saber organizar esses dados de forma clara, permitindo comparar a rentabilidade real entre cada canal de venda do negócio. Critério 4: atualização sobre a Reforma Tributária no setor de alimentação A Reforma Tributária já afeta diretamente restaurantes, bares e padarias em 2026. Portanto, o escritório escolhido precisa estar atualizado sobre como o IBS e a CBS vão impactar o setor de alimentação a partir de 2027. Além disso, vale confirmar se o escritório já orienta os clientes sobre a cobrança de IBS e CBS em faturas de serviços internacionais. Isso inclui ferramentas como Google Ads e softwares de gestão usados por muitos restaurantes no marketing digital do negócio. Afinal, esse tipo de custo também impacta o resultado financeiro do estabelecimento. Critério 5: organização de fluxo de caixa e BPO Financeiro Restaurantes lidam com um volume alto de transações diárias. Consequentemente, a organização do fluxo de caixa se torna um dos maiores desafios do setor. Portanto, vale perguntar se o escritório oferece serviços de BPO Financeiro, além da contabilidade tradicional. Assim, um bom parceiro contábil ajuda o restaurante a entender, em tempo real, quanto dinheiro entra, quanto sai e onde estão as oportunidades de economia. Isso vale tanto para pequenos negócios quanto para redes com múltiplas unidades. Critério 6: experiência com folha de pagamento do setor A folha de pagamento de um restaurante tem particularidades que exigem atenção redobrada. Isso inclui o cálculo correto de hora extra e adicional noturno. O mesmo vale para a gestão de escalas 12×36 em cozinhas e a distribuição correta da gorjeta entre a equipe. Portanto, um escritório de contabilidade para restaurantes precisa dominar essas regras específicas da CLT aplicadas ao setor. Consequentemente, isso evita passivos trabalhistas que costumam surpreender donos de restaurante desavisados, muitas vezes anos depois do erro inicial. Sinais de alerta ao escolher a contabilidade do seu negócio Alguns sinais indicam que um escritório pode não ser a escolha certa para restaurantes. Primeiro, desconfie de quem nunca ouviu falar do decreto do PAT ou da Lei da Gorjeta. Afinal, esses temas fazem parte do dia a dia de qualquer negócio de alimentação. Segundo, fique atento a escritórios que tratam hora extra e adicional noturno de forma superficial, sem considerar a hora noturna reduzida de 52min30s. Terceiro, evite contabilidades que não conseguem explicar como funciona o Fator R para o CNAE do seu estabelecimento. Afinal, isso impacta diretamente a carga tributária do Simples Nacional. Exemplo prático: comparando duas propostas de contabilidade Imagine um dono de restaurante avaliando duas propostas de contabilidade. A primeira vem de um escritório genérico, sem experiência específica no setor de alimentação. A segunda vem de um escritório especializado em food service. O escritório genérico provavelmente vai focar apenas no envio de guias e obrigações fiscais básicas. Já o escritório especializado tende a trazer, desde a primeira reunião, questões específicas sobre gorjeta, delivery, vale-refeição e hora extra noturna. Consequentemente, essa diferença de abordagem já indica qual proposta tende a agregar mais valor real ao negócio. Checklist para escolher a contabilidade do seu restaurante Revise estes pontos antes de fechar contrato: Perguntas frequentes sobre contabilidade para restaurantes Um restaurante pequeno também precisa
BPO Financeiro para Restaurantes 2026: O Que É e Por Que Está Crescendo no Setor
O BPO Financeiro para restaurantes ganhou força nos últimos anos. Afinal, o setor de food service movimentou R$ 455 bilhões em 2024. Segundo a Abrasel, esse mercado responde por cerca de 3,6% do PIB brasileiro. Além disso, o Brasil reúne mais de 1,37 milhão de estabelecimentos ativos no setor de alimentação. Neste artigo, portanto, você entende o que é o BPO Financeiro. Você também vê, em seguida, por que ele está crescendo tanto entre restaurantes e como avaliar se seu negócio precisa desse serviço. A definição direta: BPO Financeiro é a terceirização da gestão financeira do restaurante para uma equipe especializada. Assim, ele vai além da contabilidade tradicional. Vamos, então, entender cada detalhe. O que é BPO Financeiro BPO significa Business Process Outsourcing, ou seja, terceirização de processos de negócio, em português. Dessa forma, o BPO Financeiro para restaurantes é a terceirização das rotinas financeiras do dia a dia. Isso inclui, por exemplo, fluxo de caixa, conciliação bancária, contas a pagar e a receber, além de relatórios gerenciais. Diferente da contabilidade tradicional, que foca principalmente em obrigações fiscais e tributárias, o BPO Financeiro atua na rotina operacional do negócio. Ele organiza, assim, os números do restaurante em tempo real. Consequentemente, isso ajuda o dono do negócio a tomar decisões com base em dados concretos, e não apenas em percepção. Por que o BPO Financeiro está crescendo no setor de restaurantes Vários fatores explicam o crescimento do BPO Financeiro para restaurantes em 2026. Primeiro, o setor de alimentação opera com margens apertadas. Por isso, pequenos erros no controle financeiro podem comprometer a saúde do negócio rapidamente. Em seguida, vale destacar que restaurantes lidam com um volume alto de transações diárias. Vendas no salão, delivery, aplicativos de pedido e pagamentos por diferentes meios geram, assim, uma quantidade grande de dados financeiros todos os dias. Organizar essas informações manualmente, portanto, consome tempo e aumenta o risco de erro. Além disso, o delivery se consolidou como canal essencial para o setor. Modelos como dark kitchens e retirada no balcão ganharam espaço, multiplicando, dessa forma, a complexidade da gestão financeira. Cada canal de venda tem taxas, prazos de repasse e particularidades próprias que, portanto, exigem acompanhamento constante. Por fim, o mercado global de BPO financeiro e contábil segue em expansão. Estimativas apontam, por exemplo, um mercado de US$ 46 bilhões em 2025, com projeção de crescimento contínuo nos próximos anos. Esse movimento também chega ao Brasil, especialmente entre pequenos e médios negócios que buscam eficiência sem aumentar a folha de pagamento interna. Diferença entre BPO Financeiro e contabilidade tradicional Muitos donos de restaurante confundem BPO Financeiro com contabilidade tradicional. Na prática, porém, os dois serviços se complementam, mas cumprem funções diferentes. A contabilidade tradicional foca no cumprimento de obrigações fiscais, como envio de impostos, emissão de guias e entrega de declarações ao Fisco. Já o BPO Financeiro, por outro lado, atua na gestão do dia a dia. Ele cuida, assim, do fluxo de caixa, da conciliação bancária e da organização de contas a pagar e a receber. Em suma, a contabilidade tradicional olha para o passado, cumprindo prazos e obrigações já vencidas. Já o BPO Financeiro olha para o presente e para o futuro do negócio. Dessa forma, ele ajuda o restaurante a entender, em tempo real, quanto dinheiro entra, quanto sai e onde estão as oportunidades de economia. Quais processos o BPO Financeiro assume no restaurante O BPO Financeiro para restaurantes costuma assumir diversas rotinas específicas do setor. Entre as principais, estão o controle de fluxo de caixa diário. Também entra nessa lista a conciliação entre vendas registradas no sistema e valores recebidos das maquininhas e aplicativos. Também entram nesse escopo o controle de contas a pagar, como fornecedores e aluguel. O mesmo vale, além disso, para contas a receber, incluindo prazos de repasse de vale-alimentação e vale-refeição. Ademais, o BPO Financeiro costuma gerar relatórios gerenciais periódicos. Eles mostram, assim, indicadores como margem de contribuição, ticket médio e evolução do faturamento por canal de venda. Em alguns casos, o serviço também acompanha o cálculo de custos por prato. Dessa forma, ajuda o restaurante a identificar itens do cardápio com margem baixa. Consequentemente, essa análise apoia decisões de precificação e engenharia de cardápio ao longo do ano. Sinais de que seu restaurante precisa de BPO Financeiro Alguns sinais indicam que um restaurante já está pronto para considerar o BPO Financeiro. O primeiro sinal, por exemplo, é a dependência de planilhas manuais, sem integração com o sistema de vendas do restaurante. Outro sinal comum é a dificuldade de saber, no momento, quanto dinheiro o restaurante realmente tem disponível em caixa. Ou seja, quando o dono do negócio precisa “adivinhar” a saúde financeira da empresa, isso indica falta de controle adequado. Além disso, restaurantes que cresceram rapidamente, abrindo novas unidades ou expandindo o delivery, tendem a sentir mais essa necessidade. Afinal, o aumento do volume de transações torna o controle manual cada vez mais inviável, aumentando o risco de erros e retrabalho. Exemplo prático: economia com BPO Financeiro Imagine, por exemplo, um restaurante com faturamento mensal de R$ 150 mil. Hoje esse negócio mantém um funcionário interno dedicado apenas ao controle financeiro, com salário e encargos somando R$ 4.500 por mês. Ao contratar um serviço de BPO Financeiro especializado, portanto, o restaurante pode substituir esse custo fixo por uma mensalidade de serviço, muitas vezes mais baixa. Em troca, ganha acesso a uma equipe especializada e ferramentas de automação. Além da economia direta, o restaurante ganha relatórios mais precisos e atualizados. Consequentemente, isso reduz o risco de erros que passavam despercebidos no controle manual. Um exemplo comum, aliás, são taxas cobradas incorretamente por operadoras de cartão, ou atrasos não identificados no repasse de vale-refeição. Ao longo de um ano, portanto, essas pequenas correções se somam à economia direta na folha de pagamento. Juntas, assim, elas costumam representar um valor relevante no resultado final do negócio. Tendências de BPO Financeiro para 2026 O BPO Financeiro para restaurantes segue algumas tendências importantes em 2026. A primeira, por exemplo, é
Hora Extra e Adicional Noturno em Restaurante: Como Calcular sem Erro
Hora extra e adicional noturno formam uma das combinações que mais geram erro na folha de pagamento de restaurantes. Segundo o Sebrae, o setor de Alimentos e Bebidas emprega quase 2 milhões de pessoas no Brasil. Muitos desses trabalhadores cumprem jornadas que avançam pela noite, especialmente em bares, restaurantes e casas noturnas. Neste artigo, você entende as regras da CLT. Você também vê como calcular hora extra e adicional noturno juntos. Por fim, descobre os erros mais comuns nesse tipo de cálculo. A boa notícia é que, uma vez entendida a lógica, o cálculo deixa de ser um mistério. Vamos por partes. O que diz a CLT sobre hora extra A CLT garante um acréscimo mínimo de 50% sobre o valor da hora normal para horas extras trabalhadas em dias úteis. Essa regra está no artigo 59, parágrafo 1º, da CLT. Já para horas trabalhadas em domingos e feriados sem compensação, o adicional sobe para 100%. Muitas convenções coletivas do setor de alimentação preveem percentuais ainda maiores. Por isso, o restaurante sempre deve conferir o acordo da própria categoria antes de aplicar apenas o mínimo legal. O valor da hora normal se calcula dividindo o salário mensal pelo divisor de horas do contrato. Para uma jornada de 44 horas semanais, o divisor costuma ser 220. Para 40 horas semanais, o divisor cai para 200. O que diz a CLT sobre adicional noturno O adicional noturno é um acréscimo mínimo de 20% sobre a hora normal. Ele vale para todo trabalho realizado entre 22h e 5h, conforme o artigo 73 da CLT. Esse percentual existe porque trabalhar à noite causa mais desgaste físico e mental do que trabalhar de dia. Restaurantes, bares e casas noturnas convivem com esse horário quase todos os dias. Garçons, cozinheiros e equipe de limpeza que ficam até o fechamento do estabelecimento normalmente entram nessa faixa. Por isso, entender o adicional noturno não é opcional para quem administra um negócio de alimentação com funcionamento à noite. A hora noturna reduzida: o detalhe que mais gera erro Aqui está o ponto que mais confunde o Departamento Pessoal. A CLT determina que a hora noturna urbana não tem 60 minutos. Ela tem apenas 52 minutos e 30 segundos. Na prática, isso significa que o trabalhador completa mais “horas” no relógio durante o turno noturno. Por exemplo, um funcionário que trabalha das 22h às 5h cumpre 7 horas no relógio comum. Mas, com a hora reduzida, esse período equivale a 8 horas noturnas para fins de pagamento. Muitos restaurantes esquecem desse ajuste. O resultado é pagar o adicional sobre 7 horas quando o correto seria pagar sobre 8. Esse erro, repetido todo mês, vira um passivo trabalhista relevante ao longo do tempo. Como calcular hora extra e adicional noturno juntos Quando um funcionário faz hora extra dentro do período noturno, o cálculo precisa somar os dois adicionais em sequência. Primeiro aplica-se o adicional noturno de 20%. Depois aplica-se o adicional de hora extra de 50% sobre o valor já corrigido pelo adicional noturno. Veja o passo a passo: Na prática, o valor da hora extra noturna equivale à hora normal multiplicada por 1,80. Esse fator vem da conta 1 × 1,20 × 1,50. Esse número pode ser ainda maior se a convenção coletiva do restaurante previr percentuais acima do mínimo legal. Exemplo prático: o garçom que fecha o bar de madrugada Imagine um garçom com salário de R$ 2.200 e jornada de 220 horas mensais. O valor da hora normal desse garçom é R$ 10,00. Em uma noite de movimento intenso, ele trabalha 2 horas extras dentro do período noturno, entre 23h e 1h. Primeiro, aplique o adicional noturno: R$ 10,00 × 1,20 = R$ 12,00 por hora noturna. Em seguida, aplique o adicional de hora extra sobre esse valor: R$ 12,00 × 1,50 = R$ 18,00 por hora extra noturna. Multiplicando pelas 2 horas trabalhadas, o garçom tem direito a R$ 36,00 extras nessa noite, antes do ajuste pela hora reduzida. Com o ajuste da hora reduzida, essas 2 horas no relógio podem corresponder a um pouco mais de tempo pago. Afinal, cada hora noturna vale 52min30s. Esse detalhe faz diferença no fechamento da folha, especialmente quando multiplicado por vários funcionários ao longo do mês. Erros comuns no cálculo em restaurantes O primeiro erro comum é esquecer a hora noturna reduzida. Como já vimos, isso faz o restaurante pagar menos do que deveria, mesmo sem intenção. O segundo erro é aplicar o adicional de hora extra antes do adicional noturno, na ordem errada. A sequência correta importa, já que ambos os percentuais incidem de forma composta, e não somados diretamente. O terceiro erro é esquecer que o adicional noturno também reflete em férias, 13º salário e FGTS. Muitos restaurantes pagam o adicional apenas no salário mensal e deixam de recalcular esses outros direitos. Por fim, o quarto erro é não verificar a convenção coletiva da categoria. Muitos acordos do setor de alimentação preveem percentuais superiores aos mínimos legais, tanto para hora extra quanto para adicional noturno. Reflexos em férias, 13º e FGTS O adicional noturno pago de forma habitual não fica restrito ao salário do mês. Ele também integra o cálculo de férias, 13º salário, aviso prévio e FGTS. Isso acontece porque, para efeitos legais, o adicional passa a compor a remuneração do trabalhador. Restaurantes que pagam o adicional noturno regularmente, mas esquecem de incluí-lo nesses outros cálculos, acumulam uma diferença que pode gerar reclamação trabalhista. Por isso, vale revisar a folha periodicamente para garantir que esses reflexos estejam sendo aplicados corretamente. Banco de horas: uma alternativa ao pagamento Em vez de pagar as horas extras em dinheiro, o restaurante pode optar pelo banco de horas. Esse mecanismo permite compensar horas extras com folgas, desde que exista acordo individual escrito ou convenção coletiva prevendo essa possibilidade. O prazo para compensação costuma ser de até seis meses em acordo individual, ou até um ano quando previsto em convenção coletiva. Mesmo com banco de horas, porém, o adicional noturno continua
Lei da Gorjeta: É Obrigatório Cobrar os 10%?
A lei da gorjeta gera dúvidas constantes entre donos de restaurante. Muita gente ainda pergunta se os famosos “10% do garçom” são obrigatórios por lei. Segundo o Sebrae, o setor de Alimentos e Bebidas responde por cerca de 11% do PIB brasileiro e emprega quase 2 milhões de pessoas. Esse peso econômico explica por que qualquer dúvida trabalhista no setor merece atenção redobrada. Neste artigo, você entende o que a legislação realmente exige. Você também vai ver o que é apenas prática de mercado. Por fim, aprende como organizar a cobrança sem correr riscos jurídicos. A resposta direta é: não, a cobrança não é obrigatória por lei. Porém, existem regras claras sobre como o valor deve ser tratado quando o restaurante decide cobrá-lo. Entender essa diferença evita problemas com clientes e com a fiscalização trabalhista. O que diz a lei da gorjeta A lei da gorjeta é a Lei nº 13.419, sancionada em 13 de março de 2017. Ela alterou o artigo 457 da CLT. O texto define gorjeta como todo valor dado espontaneamente pelo cliente ao funcionário. Também inclui qualquer taxa de serviço cobrada pela empresa e destinada aos trabalhadores. Antes da lei, muitos estabelecimentos tratavam essa taxa como receita própria. Agora, a legislação deixa claro que o dinheiro pertence aos funcionários. O restaurante não pode usar esse valor para pagar contas do negócio. Ele também não pode somar a gorjeta ao próprio lucro. Como explica Renato Ramos, fundador da RR HUB e especialista em contabilidade para o setor de alimentação, entender essa distinção é essencial. Ela é o primeiro passo para qualquer restaurante que cobra taxa de serviço. Afinal, tratar a gorjeta como receita da empresa pode gerar passivos trabalhistas sérios. É obrigatório cobrar os 10%? Não. Nenhuma lei brasileira obriga o restaurante a cobrar os 10% de taxa de serviço. O estabelecimento tem total liberdade para decidir se cobra ou não essa taxa. Ele também escolhe livremente o percentual sugerido. Por exemplo, muitos restaurantes em São Paulo já cobram 12% ou 13% em vez dos tradicionais 10%. Alguns endereços mais sofisticados chegam a sugerir 15%. A lei da gorjeta não define um percentual fixo. Ela apenas regula o que acontece com o dinheiro depois que o cliente paga. Portanto, a decisão de cobrar ou não a taxa de serviço é inteiramente comercial. Cada restaurante avalia o próprio público, a região e a política de remuneração da equipe antes de decidir o percentual. O cliente é obrigado a pagar a gorjeta? Também não. A gorjeta, mesmo quando aparece automaticamente na conta, continua sendo opcional para o cliente. Ele pode recusar o pagamento a qualquer momento. Por isso, o restaurante precisa deixar isso claro na comanda ou no cardápio. Algumas leis estaduais reforçam essa transparência. No Paraná, por exemplo, a Lei nº 21.721/2023 reforça essa regra. O estabelecimento deve informar o cliente sobre o caráter facultativo da cobrança antes de fechar a conta. Mesmo onde não existe uma lei estadual específica, a boa prática recomenda avisos visíveis sobre a opcionalidade da taxa. Além disso, a equipe de atendimento precisa saber lidar com recusas de forma natural. Isso evita constrangimento tanto para o cliente quanto para o garçom. Quanto o restaurante pode reter da gorjeta Aqui está um dos pontos que mais gera confusão. A lei da gorjeta permite que o restaurante retenha uma parte do valor arrecadado. Essa retenção, porém, tem um propósito específico: cobrir encargos sociais, previdenciários e trabalhistas gerados pela integração da gorjeta ao salário do funcionário. Empresas do Simples Nacional: até 20% Restaurantes enquadrados no Simples Nacional podem reter até 20% do valor total arrecadado com a gorjeta. Por exemplo, se a equipe recebe R$ 1.000 em gorjetas no mês, o restaurante pode reter até R$ 200 para cobrir encargos. Os R$ 800 restantes vão integralmente para os funcionários. Demais regimes tributários: até 33% Já restaurantes no Lucro Presumido ou no Lucro Real podem reter até 33% do valor arrecadado. Usando o mesmo exemplo de R$ 1.000 em gorjetas, a retenção pode chegar a R$ 330. Os R$ 670 restantes são repassados aos trabalhadores. Em ambos os casos, a retenção precisa ter previsão em convenção ou acordo coletivo de trabalho. Sem esse respaldo, o restaurante não pode reter nenhum percentual do valor. Como declarar e distribuir a gorjeta corretamente Primeiro, o restaurante deve lançar o valor da gorjeta na nota fiscal ou na comanda entregue ao cliente. Essa transparência protege o negócio em caso de fiscalização. Segundo, a distribuição entre os funcionários segue os critérios definidos em convenção coletiva. Muitos acordos determinam que a gorjeta seja dividida não só entre garçons, mas também entre cozinheiros e equipe de limpeza. Afinal, a Justiça do Trabalho já entendeu que o valor pertence a toda a equipe envolvida no atendimento, direta ou indiretamente. Terceiro, restaurantes com mais de 60 funcionários precisam formar uma comissão de empregados. Essa comissão acompanha e fiscaliza a distribuição correta dos valores arrecadados. Ela também serve como canal para resolver dúvidas ou reclamações internas sobre o tema. Por fim, vale lembrar que a gorjeta influencia o cálculo de direitos trabalhistas. Ela entra na base de férias, décimo terceiro salário e FGTS. Contudo, ela não interfere no cálculo de aviso prévio, adicional noturno, horas extras ou repouso semanal remunerado. O que a lei não permite A lei da gorjeta proíbe algumas práticas comuns no passado. O restaurante não pode reter mais do que os percentuais legais. Ele também não pode usar o dinheiro da gorjeta para despesas do próprio negócio, como conta de luz, aluguel ou fornecedores. Se o restaurante descumprir essas regras, o funcionário prejudicado tem direito a indenização. A lei prevê o pagamento de 1/30 da média da gorjeta por dia de atraso no repasse. Esse valor triplica se o empregador reincidir dentro de doze meses. Além disso, a Receita Federal pode questionar a origem e o destino desses valores durante uma fiscalização. Por isso, manter registros claros sobre cobrança, retenção e repasse protege o restaurante de autuações e processos trabalhistas. E a
PAT 2026: Novo Decreto do Vale-Alimentação e o Que Muda para Seu Restaurante
O novo decreto do PAT chegou para transformar restaurantes. Ele muda a forma como esses negócios recebem pagamentos via vale-alimentação e vale-refeição. Segundo o Sebrae, o setor de Alimentos e Bebidas responde por cerca de 11% do PIB brasileiro. O setor também emprega quase 2 milhões de pessoas. Esses números mostram o peso econômico das mudanças para quem vive de comida no país. O governo federal publicou o Decreto nº 12.712/2025 com novas regras para as operadoras de cartões de benefícios. O texto impacta diretamente o caixa e a rotina de bares, restaurantes, padarias e lanchonetes. Se você comanda um negócio no setor de alimentação, entenda essas mudanças agora. Assim, você evita surpresas desagradáveis mais tarde. Afinal, o novo decreto do PAT altera prazos de repasse. Ele também limita as taxas cobradas nas maquininhas. Além disso, prepara o terreno para um sistema totalmente aberto de aceitação de cartões. Neste artigo, você confere o que já está em vigor. Você também vai entender o que ainda vai mudar até novembro de 2026. Por fim, veja como preparar seu restaurante para essa nova realidade. O que é o novo decreto do PAT e por que ele surgiu O Programa de Alimentação do Trabalhador existe desde 1976. Ele garante benefícios fiscais para empresas que oferecem vale-alimentação ou vale-refeição aos funcionários. Ao longo de quase cinco décadas, porém, o mercado de operadoras de cartões se consolidou em um sistema fechado. Na prática, cada bandeira funcionava apenas nas maquininhas credenciadas por ela. Essa realidade limitava a escolha do trabalhador e encarecia a operação para o comerciante. Diante desse cenário, o governo federal assinou o Decreto nº 12.712/2025 em novembro de 2025. Portanto, o novo decreto do PAT nasceu com um objetivo claro. Ele busca ampliar a concorrência entre operadoras. Também reduz custos para restaurantes e supermercados. Além disso, garante que o dinheiro do benefício sirva exclusivamente para alimentação. Por exemplo, o decreto proíbe expressamente práticas antigas, como cobrar taxas extras de adesão ou atrasar o repasse de valores ao estabelecimento. Além disso, o texto altera o Decreto nº 10.854/2021. Ele também incorpora dispositivos da Lei nº 14.442/2022, que já previa a abertura do mercado. Contudo, a legislação anterior pouco havia funcionado na prática. Como explica Renato Ramos, fundador da RR HUB e especialista em contabilidade para o setor de alimentação, entender o cronograma dessas mudanças é essencial. Dessa forma, o dono de restaurante evita ser pego de surpresa com ajustes contratuais ou financeiros. As principais mudanças do novo decreto do PAT para restaurantes As mudanças trazidas pelo novo decreto do PAT se resumem em três frentes principais. São elas: teto de taxas, prazo de repasse e proibição de cobranças abusivas. Cada uma dessas frentes afeta diretamente o fluxo de caixa do seu negócio. Teto de taxas (MDR) de até 3,6% Desde 10 de fevereiro de 2026, as operadoras não podem mais cobrar taxas acima de 3,6% sobre as transações. Essa regra vale tanto para vale-alimentação quanto para vale-refeição. Essa taxa, conhecida como MDR (Merchant Discount Rate), antes incidia sem limite definido em muitos contratos. Consequentemente, ela pressionava a margem de pequenos negócios. Com o teto estabelecido, o restaurante ganha mais previsibilidade sobre quanto vai receber em cada venda. Prazo de repasse reduzido para 15 dias Outra mudança relevante do novo decreto do PAT envolve o prazo de repasse. Antes, o dinheiro das vendas podia levar mais de 30 dias para chegar à conta do estabelecimento. Agora, as operadoras têm, no máximo, 15 dias corridos para liquidar essas transações. Consequentemente, o fluxo de caixa do restaurante melhora. O intervalo entre a venda e o recebimento efetivo cai pela metade. Fim das taxas extras e cobranças abusivas O decreto também proíbe, de forma explícita, qualquer cobrança adicional. Isso inclui tarifas de adesão, anuidades ou outros encargos sobre o estabelecimento comercial. Dessa forma, o mercado deixa de permitir práticas que oneravam o comerciante sem previsão contratual clara. Vale lembrar que o benefício mantém sua finalidade exclusivamente alimentar. Ninguém pode converter o saldo em dinheiro nem usá-lo para academias, farmácias ou outros serviços fora do escopo do PAT. Calendário de implementação: o que já vale e o que vem até novembro Uma dúvida comum entre donos de restaurante envolve o momento em que cada mudança realmente entra em vigor. O novo decreto do PAT estabeleceu um cronograma dividido em etapas ao longo de 2026. O governo definiu prazos de até 360 dias para a adaptação completa do mercado. Fevereiro de 2026: primeiras regras em vigor A partir de 10 de fevereiro de 2026, já valem duas regras centrais. A primeira é o teto de 3,6% na taxa cobrada das operadoras. A segunda é o prazo máximo de 15 dias para o repasse dos valores ao estabelecimento. Essas duas mudanças representam o impacto mais imediato no bolso do restaurante. Afinal, elas afetam diretamente a margem e o fluxo de caixa do negócio. Maio de 2026: início da interoperabilidade Em 11 de maio de 2026, uma nova exigência entrou em vigor para as grandes operadoras. Empresas com mais de 500 mil trabalhadores cadastrados passaram a abrir seus sistemas para outras credenciadoras. Ou seja, o chamado arranjo aberto começou a funcionar para os grandes players do mercado. Isso permite que mais bandeiras circulem em uma mesma maquininha. Novembro de 2026: interoperabilidade plena Por fim, novembro de 2026 marca o prazo final da transição. A partir dessa data, qualquer maquininha credenciada ao PAT deve aceitar qualquer cartão de vale-alimentação ou vale-refeição. A bandeira ou a operadora não importa mais. Nenhum restaurante poderá recusar um cartão só porque a bandeira difere da maquininha instalada no caixa. Assim, o consumidor ganha liberdade de escolha. O comerciante, por sua vez, amplia de forma orgânica sua base de clientes que usam o benefício. Como o novo decreto do PAT impacta o fluxo de caixa do seu restaurante Embora as mudanças pareçam técnicas à primeira vista, o efeito prático chega direto ao caixa. Com taxas menores e prazos de repasse mais curtos, o restaurante passa a ter
Gorjeta na folha de pagamento: o que muda com a nova CCT
Gorjeta na folha de pagamento deixou de ser aquele detalhe que o restaurante “resolve no caixa” e virou um ponto sensível de gestão, compliance e risco trabalhista. Com nova CCT, ou seja, nova Convenção Coletiva de Trabalho, bares, restaurantes, cafeterias, pizzarias, hamburguerias e casas noturnas precisam olhar para a taxa de serviço com muito mais cuidado. E aqui vale começar com uma verdade bem prática: gorjeta não é “dinheiro extra perdido no fechamento”. Ela precisa ter regra, registro, critério de distribuição e reflexo correto na folha, conforme a legislação e a CCT aplicável à categoria. Na rotina do food service, isso fica ainda mais importante porque a operação é intensa. O salão gira rápido. O garçom recebe direto do cliente. O caixa fecha corrida. A maquininha mistura consumo com taxa de serviço. O delivery entra em outro relatório. E, quando ninguém organiza isso direito, a gorjeta vira uma bomba silenciosa. Segundo a Abrasel, uma cartilha sobre repasse de gorjetas reforça que as gorjetas, espontâneas ou cobradas como taxa de serviço, fazem parte da remuneração do trabalhador. Além disso, a entidade orienta restaurantes a consultarem a CCT da categoria, manterem registros claros e formalizarem as regras de distribuição entre os colaboradores. Portanto, a pergunta central deste guia não é apenas “preciso colocar gorjeta na folha?”. A pergunta certa é: como fazer isso sem criar passivo trabalhista, sem bagunçar o caixa e sem colocar o restaurante na mira de fiscalização? Vamos por partes. O que é gorjeta na folha de pagamento? Gorjeta na folha de pagamento é o registro dos valores recebidos pelos trabalhadores a título de gorjeta ou taxa de serviço dentro da remuneração informada pela empresa. Na prática, isso significa que o restaurante precisa controlar quanto recebeu de gorjeta, quanto repassou, quem recebeu, qual critério usou, quanto reteve para encargos, se a CCT permite essa retenção e como esses valores aparecem no contracheque. A CLT trata gorjeta como valor que não constitui receita própria do empregador, mas que se destina aos trabalhadores. A Lei nº 13.419/2017 alterou o artigo 457 da CLT e trouxe regras específicas para a cobrança, distribuição e anotação da gorjeta no contracheque e na carteira de trabalho. Ou seja, a gorjeta até passa pelo caixa do restaurante em muitos casos. Porém, ela não deve entrar como faturamento normal da empresa. Esse detalhe muda muita coisa. Por exemplo: se um restaurante vende R$ 100 mil em consumo e cobra R$ 10 mil de taxa de serviço, não pode tratar os R$ 110 mil como receita própria sem separar a gorjeta. A taxa de serviço tem destino específico e precisa de controle. Além disso, o eSocial possui naturezas de rubricas específicas para gueltas ou gorjetas repassadas por fornecedores, clientes ou pelo empregador. Isso mostra que o sistema trabalhista já espera uma informação organizada desses valores. O que muda com a nova CCT? A nova CCT pode mudar bastante coisa. Porém, existe um ponto importante: CCT não é igual no Brasil inteiro. Cada região, sindicato patronal e sindicato laboral pode negociar regras diferentes. Por isso, um restaurante em São Paulo pode ter uma regra, enquanto um restaurante no Rio de Janeiro, em Minas Gerais, no Paraná ou em Santa Catarina pode ter outra. De forma geral, a nova CCT pode mexer em pontos como: Portanto, quando alguém pergunta “o que mudou com a nova CCT?”, a resposta correta depende da CCT aplicável ao restaurante. No entanto, a direção é clara: a gorjeta precisa sair do improviso e entrar em uma rotina formal. Por exemplo: se antes o restaurante dividia a taxa de serviço “no combinado”, agora pode precisar documentar a regra, registrar valores, aplicar retenção permitida, demonstrar repasse e lançar a gorjeta na folha de pagamento. Sem esse cuidado, o risco aparece em reclamações trabalhistas, fiscalizações e divergências na folha. Gorjeta é obrigatória para o cliente? Não. A gorjeta ou taxa de serviço costuma ser uma sugestão ao consumidor, não uma cobrança obrigatória imposta sem transparência. O restaurante pode sugerir 10%, 12%, 13% ou outro percentual, conforme prática local e eventual previsão coletiva. Porém, precisa deixar claro para o cliente que se trata de taxa de serviço. Esse ponto é importante porque a gestão da gorjeta começa antes da folha. Ela começa na comunicação com o cliente e no sistema de cobrança. Por exemplo: se o cardápio, a comanda ou a conta indicam a taxa de serviço de forma clara, o fechamento fica mais transparente. Por outro lado, se o restaurante cobra sem explicação, mistura valores e não destaca nada no cupom, cria problema com consumidor e com equipe. Além disso, a empresa precisa treinar o caixa e a liderança. A pergunta “vai pagar o serviço?” não pode virar constrangimento nem confusão. Em outras palavras, a gorjeta precisa ser transparente para três lados: cliente, colaborador e contabilidade. Gorjeta é receita do restaurante? Esse é um dos pontos mais importantes. A gorjeta não deve ser tratada como receita da empresa. A Abrasel reforça que ela deve ser tratada como remuneração dos trabalhadores, sujeita aos encargos trabalhistas e previdenciários, e não como receita do estabelecimento. Na prática, isso muda o jeito de registrar e conciliar. O restaurante precisa separar o consumo da taxa de serviço. Também precisa demonstrar quanto recebeu, quanto reteve, quanto repassou e qual critério aplicou. Por exemplo: um cliente paga R$ 220 na conta, sendo R$ 200 de consumo e R$ 20 de taxa de serviço. O restaurante precisa registrar corretamente os R$ 200 como receita de venda e os R$ 20 como valor destinado aos trabalhadores, conforme regra aplicável. Se a empresa trata tudo como receita, pode distorcer faturamento, imposto, margem e indicadores. Além disso, pode criar confusão no fechamento contábil. Por outro lado, se ignora a gorjeta e simplesmente distribui por fora, cria passivo trabalhista. Portanto, o caminho seguro está no meio: registrar, separar, calcular, repassar e informar. Por que a gorjeta na folha de pagamento gera tanto erro? Porque ela conversa com várias áreas ao mesmo tempo. Tem caixa, fiscal, contabilidade, folha, RH, liderança
Erros contábeis que mais geram autuação em restaurantes em 2026
Erros contábeis em restaurantes não costumam aparecer de uma vez. Eles começam pequenos, quase invisíveis, no fechamento do caixa, na nota que não entrou, no delivery mal conciliado, no imposto pago no código errado ou no famoso “depois a gente vê isso”. Só que, em 2026, esse “depois” ficou bem mais perigoso. A Receita Federal informou que as autuações da fiscalização somaram R$ 233 bilhões em 2025. Além disso, o órgão afirmou que, em 2026, vai intensificar ações de orientação e envio de alertas sobre divergências aos contribuintes. Traduzindo para a rotina de um restaurante: o Fisco está mais digital, mais integrado e mais atento a dados que não conversam entre si. E restaurante gera dado o tempo todo. Tem nota fiscal, maquininha, Pix, delivery, compra de insumo, folha, gorjeta, estoque, perdas, comissão de aplicativo, fornecedores, bancos e declarações. Quando essas informações não batem, o risco fiscal cresce. Ao mesmo tempo, o setor de alimentação fora do lar continua gigante. Segundo a Abrasel, bares e restaurantes alcançaram faturamento consolidado de R$ 495 bilhões em 2025, contra R$ 455 bilhões em 2024. Porém, a entidade também destacou um cenário de cautela, com pressão de custos e perda de ritmo no emprego. Ou seja, o mercado movimenta muito dinheiro. Mas isso não significa que o restaurante esteja seguro. Na prática, os Erros contábeis mais perigosos são aqueles que parecem operacionais. O dono acha que está lidando com uma falha de caixa, uma nota esquecida ou um relatório atrasado. No entanto, para o Fisco, isso pode virar divergência, autuação, multa e cobrança. Este guia mostra os Erros contábeis que mais geram autuação em restaurantes em 2026, explica por que eles acontecem e mostra como a Facilyta Food Contábil pode ajudar seu negócio a crescer sem susto fiscal. Por que restaurantes estão mais expostos a autuações em 2026? Restaurante é um dos tipos de negócio mais difíceis de controlar. Quem está de fora vê mesa cheia, movimento no salão e pedido chegando no delivery. Mas quem está dentro sabe que a margem pode evaporar em segundos. Tem insumo que sobe de preço, desperdício, tem funcionário faltando, taxa de aplicativo, tem cartão que demora para cair, fornecedor que manda nota atrasada, tem prato vendido com preço errado, e tem imposto que muda conforme produto, regime e operação. Além disso, 2026 trouxe um componente extra: a adaptação às novas regras da Reforma Tributária do consumo. A Receita Federal orientou que, a partir de 1º de janeiro de 2026, documentos fiscais eletrônicos devem trazer destaque da CBS e do IBS, conforme notas técnicas específicas. Mesmo em fase de transição, isso exige sistemas mais organizados, cadastros corretos e atenção ao documento fiscal. Por exemplo: se o restaurante emite nota fiscal com dados incompletos, classificação errada ou sistema desatualizado, ele pode criar inconsistências. Talvez o erro não gere uma autuação imediata. Porém, ele deixa rastro. E rastro digital, em 2026, importa muito. 1. Omitir faturamento de delivery, Pix e maquininha Esse é um dos Erros contábeis mais comuns e perigosos em restaurantes. O dono olha o dinheiro que entrou no caixa físico e esquece que o faturamento real também passa por aplicativo, Pix, cartão, voucher, link de pagamento e marketplaces. No fim do mês, o restaurante declara um valor. Mas os relatórios das maquininhas, dos aplicativos e dos bancos contam outra história. Aí nasce a divergência. Por exemplo: uma hamburgueria declara R$ 80 mil de receita no mês. Porém, só o aplicativo de delivery mostra R$ 45 mil em vendas brutas. A maquininha mostra mais R$ 55 mil. O Pix mostra R$ 12 mil. Mesmo com taxas, cancelamentos e repasses diferentes, a soma precisa fechar com a contabilidade. O problema é que muitos restaurantes olham apenas o valor líquido recebido. Mas a contabilidade precisa enxergar o faturamento bruto. Se o aplicativo vende R$ 10 mil e desconta comissão, o restaurante não pode registrar apenas o valor líquido que caiu na conta. A operação precisa mostrar venda, taxa, repasse e conciliação. Portanto, um dos primeiros passos para evitar autuação é conciliar todos os canais de venda. 2. Não emitir nota fiscal corretamente A nota fiscal é o coração da documentação tributária. Quando o restaurante emite nota de forma errada, emite com atraso ou simplesmente não emite, ele cria risco fiscal direto. Em muitos casos, o problema não nasce de má-fé. Nasce da correria. O salão está cheio. O delivery está explodindo. O caixa está sem treinamento. O sistema trava. E, no fim, a emissão fica incompleta. Só que o Fisco não analisa a correria. Ele analisa dados. Por exemplo: uma pizzaria vende muito no fim de semana, mas emite notas apenas para uma parte dos pedidos. Ao longo do mês, os relatórios de venda, maquininha e delivery mostram um volume maior do que as notas fiscais. Essa diferença pode virar alerta. Além disso, 2026 exige atenção maior aos documentos fiscais eletrônicos por causa da transição da Reforma Tributária. A Receita orientou os contribuintes sobre a necessidade de emissão com destaque de novos tributos nos documentos fiscais eletrônicos, conforme as regras aplicáveis. Portanto, a emissão de nota não pode ficar no improviso. 3. Usar CNAE errado ou desatualizado O CNAE errado é um daqueles Erros contábeis que parecem pequenos, mas podem bagunçar tudo. O código de atividade influencia enquadramento, licenças, emissão de notas, tributação e obrigações. Se o restaurante opera como lanchonete, bar, buffet, delivery, cafeteria ou casa de eventos, precisa ter atividades coerentes com a realidade. O problema aparece quando o negócio começa de um jeito e muda com o tempo. Por exemplo: uma cafeteria abre vendendo café e doces. Depois, começa a servir almoço, fazer eventos, vender marmitas e atuar com delivery. Se o CNPJ continua com atividade limitada, a contabilidade pode calcular tributos de forma incompleta ou incompatível com a operação real. Além disso, cada município pode ter exigências próprias para determinados tipos de atividade. Portanto, sempre que o restaurante muda o modelo de venda, o cardápio, o canal ou o formato de atendimento, o CNAE precisa
Fator R em franquias: como a folha de pagamento influencia o imposto pago
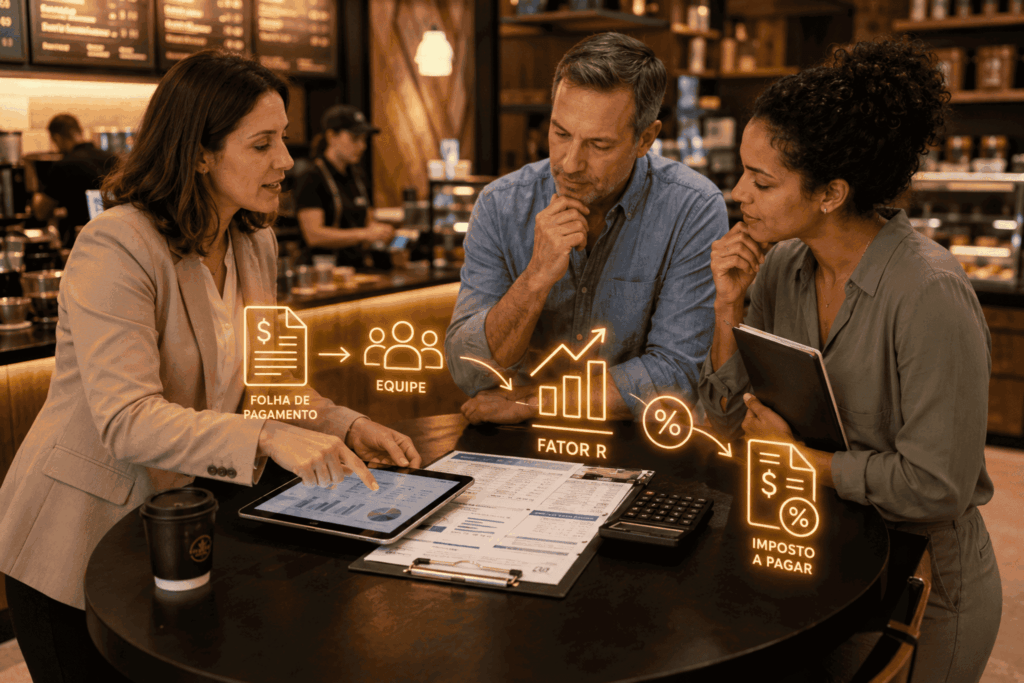
Fator R em franquias parece um daqueles temas que só o contador precisa entender. Só que, no food service, ele pode mexer diretamente no lucro da unidade, na precificação do cardápio e até na decisão de contratar mais gente. E aqui vai a real: muita franquia olha para faturamento, taxa de franquia, royalties, CMV, delivery e aluguel, mas esquece da folha de pagamento na hora de analisar imposto. O problema é que, para algumas atividades no Simples Nacional, a folha pode decidir se a empresa paga imposto por uma tabela mais leve ou por uma tabela mais pesada. No mercado de franquias, esse detalhe pesa ainda mais. Segundo a Associação Brasileira de Franchising, o franchising brasileiro chegou a R$ 301,7 bilhões de faturamento em 2025, com 202.444 operações e 3.297 redes. Além disso, o setor gerou cerca de 1,762 milhão de empregos diretos. Ou seja, estamos falando de um mercado que cresce, emprega e movimenta muita grana. Porém, crescimento sem controle tributário vira margem espremida. E margem espremida, no food service, costuma virar dor de cabeça no caixa. Por isso, este guia explica como o Fator R em franquias funciona, quando ele realmente importa, por que a folha de pagamento entra nessa conta e como uma franquia pode tomar decisões melhores antes de simplesmente achar que “Simples Nacional é sempre simples”. O que é Fator R em franquias? Fator R em franquias é a aplicação da regra do Fator R em empresas franqueadas que atuam no Simples Nacional e exercem atividades sujeitas à comparação entre Anexo III e Anexo V. De forma simples, o Fator R mede a relação entre folha de pagamento e receita bruta dos últimos 12 meses. A fórmula básica é: Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses Quando o resultado fica igual ou acima de 28%, determinadas empresas de serviços podem ser tributadas pelo Anexo III. Quando fica abaixo de 28%, podem cair no Anexo V, que costuma ter alíquotas iniciais mais altas. A Lei Complementar 123/2006, que organiza o Simples Nacional, traz regras específicas sobre atividades tributadas pelos Anexos III e V, inclusive com dispositivos que tratam dessa relação entre folha e receita. Na prática, o Fator R em franquias funciona como um termômetro. Ele mostra se a empresa tem folha suficiente, em relação ao faturamento, para acessar uma tributação potencialmente mais vantajosa. Por exemplo: uma franquia de alimentação com operação de serviços, equipe registrada e pró-labore bem estruturado pode ter uma relação folha e receita mais alta. Já uma operação muito enxuta, com faturamento alto e pouca folha formal, pode ficar abaixo dos 28%. O detalhe é que o cálculo olha os últimos 12 meses. Portanto, não adianta tentar resolver tudo no susto, apenas no mês de apuração. Por que o Fator R em franquias importa no food service? Porque franquia de alimentação não vive só de vender muito. Ela vive de margem. No food service, o faturamento pode até ser bonito. Porém, quando entram royalties, taxa de marketing, CMV, aluguel, delivery, taxa de cartão, folha, encargos, desperdício e impostos, o resultado final pode ficar bem mais apertado do que parece. A Abrasel apontou que bares e restaurantes chegaram a R$ 495 bilhões de faturamento consolidado em 2025, contra R$ 455 bilhões em 2024. No entanto, a entidade também destacou cautela por causa de custos e perda de ritmo no emprego. Além disso, uma pesquisa da Abrasel sobre micro e pequenas empresas de alimentação fora do lar mostrou que apenas 32,5% dessas empresas registraram lucro em junho de 2025, enquanto 45% operaram em equilíbrio e 22% tiveram prejuízo. Traduzindo para o português de balcão: o setor fatura, mas nem todo mundo ganha dinheiro. Nesse cenário, o Fator R em franquias pode virar uma peça importante da estratégia tributária. Se a unidade franqueada exerce atividade sujeita ao Fator R, a folha pode influenciar a alíquota efetiva no Simples Nacional. Por exemplo: uma franquia que paga imposto pelo Anexo V pode começar com alíquota nominal maior do que uma empresa no Anexo III. Portanto, se a operação tem folha relevante, vale analisar se o Fator R permite uma tributação melhor. Mas atenção: folha não é gasto para “inventar economia”. Folha precisa fazer sentido operacional, trabalhista e financeiro. O que entra na folha para o cálculo? A folha usada no cálculo do Fator R considera valores ligados à remuneração do trabalho, como salários, pró-labore, encargos e contribuições que compõem a base conforme a regra aplicável. Em termos práticos, o empresário precisa olhar para tudo que compõe a folha de salários dos últimos 12 meses. Além disso, precisa conferir se o pró-labore dos sócios que trabalham na empresa aparece corretamente. E aqui mora uma confusão comum: retirada de lucro não é a mesma coisa que pró-labore. O sócio pode retirar lucro, claro. Porém, se ele trabalha na operação, administra a unidade, abre e fecha loja, cuida de compras, equipe e financeiro, ele precisa avaliar com a contabilidade uma estrutura correta de pró-labore. Por exemplo: um franqueado administra três unidades, mas retira quase tudo como distribuição de lucros e mantém pró-labore simbólico. Na prática, a folha pode ficar baixa demais para o Fator R. Além disso, a estrutura pode gerar risco se não refletir a realidade da empresa. Por outro lado, aumentar pró-labore só para “bater 28%” também pode ser ruim. Afinal, pró-labore gera encargos e impacta caixa. Portanto, o Fator R em franquias exige conta completa. Não basta olhar só a guia do DAS. Como calcular o Fator R em franquias na prática? Vamos simplificar. Imagine uma franquia com os seguintes números nos últimos 12 meses: Receita bruta acumulada: R$ 900.000Folha acumulada: R$ 270.000 Agora, aplique a fórmula: R$ 270.000 ÷ R$ 900.000 = 0,30 Nesse caso, o Fator R é de 30%. Como ficou acima de 28%, a empresa pode se enquadrar no Anexo III, desde que sua atividade esteja entre aquelas sujeitas à regra. Agora veja outro exemplo: Receita bruta acumulada: R$ 900.000Folha acumulada: R$
MEI para food service: por que raramente funciona para restaurantes
MEI para food service parece, à primeira vista, o caminho mais fácil para quem quer abrir um restaurante, lanchonete, marmitaria, hamburgueria, cafeteria ou delivery. Afinal, o cadastro é simples, o imposto mensal é baixo e a burocracia parece menor. Só que existe um detalhe que muita gente descobre tarde demais: o food service não costuma caber por muito tempo dentro do MEI. E não é porque o modelo seja ruim. O MEI tem um papel importante para formalizar pequenos negócios no Brasil. O problema é que restaurante, mesmo pequeno, costuma crescer em complexidade muito rápido. Tem compra de insumo, fornecedor, funcionário, vigilância sanitária, nota fiscal, delivery, maquininha, estoque, CMV, taxa de aplicativo, aluguel, folha, desperdício e fluxo de caixa apertado. Ou seja, parece simples no começo. Porém, quando o balcão começa a girar, a cozinha esquenta e os pedidos entram, o MEI vira uma roupa apertada. Segundo o portal oficial do Governo Federal, o MEI, no modelo atual, pode faturar até R$ 81 mil por ano, ou valor proporcional no ano de abertura, o que dá uma média de R$ 6.750 por mês. Além disso, o MEI pode contratar no máximo um empregado. Agora pense na realidade de um restaurante. Um negócio que vende almoço, marmita, lanche ou pizza pode bater R$ 6.750 de faturamento mensal antes mesmo de parecer “grande”. Por isso, a pergunta não é apenas “posso abrir como MEI?”. A pergunta certa é: “faz sentido usar MEI para food service sem colocar meu restaurante em risco?” Este guia responde essa questão com calma, sem juridiquês desnecessário e com foco no que realmente importa para o dono de food service: crescer sem perder dinheiro para erro contábil. O que é MEI para food service? MEI para food service é o enquadramento de um pequeno empreendedor do setor de alimentação como Microempreendedor Individual. Na prática, estamos falando de profissionais que vendem alimentos, refeições, lanches, marmitas, doces, salgados, bebidas não alcoólicas ou produtos relacionados à alimentação dentro de ocupações permitidas ao MEI. O MEI nasceu para simplificar a formalização. Ele permite abrir CNPJ, emitir nota fiscal, pagar um DAS mensal reduzido e ter acesso a benefícios previdenciários, desde que o empreendedor cumpra as regras. No entanto, o food service tem uma dinâmica diferente de muitas atividades individuais. Um designer freelancer pode trabalhar sozinho, com baixo custo fixo e pouca estrutura. Um restaurante não. Mesmo pequeno, ele depende de produção, compra, armazenamento, manipulação de alimentos, atendimento, entrega, equipamentos e controle sanitário. Por exemplo: uma marmitaria que começa vendendo 20 marmitas por dia a R$ 25 já fatura cerca de R$ 500 por dia útil. Em um mês com 22 dias úteis, isso passa de R$ 11 mil. Assim, o negócio já ultrapassa a média mensal do MEI, mesmo parecendo pequeno. Portanto, o MEI pode até funcionar como ponto de partida em alguns casos bem específicos. Porém, raramente funciona como estrutura segura para restaurante que quer crescer. Por que o MEI para food service parece tão atrativo? Porque ele promete três coisas que todo empreendedor quer ouvir: imposto baixo, abertura simples e menos burocracia. E, honestamente, isso seduz mesmo. Quem está começando um delivery de marmitas em casa, uma produção pequena de bolos ou um carrinho de lanches pode olhar para o MEI e pensar: “é perfeito para mim”. Em alguns casos, pode ser uma porta de entrada legítima para a formalização. Além disso, o custo mensal do MEI costuma ser bem menor que os custos de uma empresa no Simples Nacional. Essa diferença pesa quando o empreendedor ainda está testando cardápio, público, ponto comercial e preço. No entanto, o problema começa quando a escolha do MEI acontece só por causa do imposto mensal. Food service não vive de guia barata. Vive de margem, controle, preço correto e regularidade. Por exemplo: um restaurante que economiza no imposto, mas erra no enquadramento, pode enfrentar desenquadramento, multa, ajuste retroativo e perda de controle fiscal. Nesse caso, o barato vira caro. Além disso, restaurante costuma precisar de estrutura. Se o negócio precisa de mais de um funcionário, já existe uma barreira clara. E se fatura acima do limite, outra barreira aparece. Se tem sócio, filial ou operação maior, o MEI também não resolve. O limite de faturamento do MEI é o primeiro grande problema O limite atual do MEI é de R$ 81 mil por ano, conforme o portal oficial do Governo Federal. Esse limite equivale a uma média mensal de R$ 6.750. Para muitos negócios, esse valor pode parecer razoável. Porém, para food service, ele fica apertado muito rápido. Vamos para a vida real. Imagine uma pequena hamburgueria delivery que vende 10 pedidos por dia a R$ 45. Em 26 dias de funcionamento, ela fatura R$ 11.700 no mês. Ainda assim, estamos falando de apenas 10 pedidos por dia. Não parece uma operação enorme. Agora pense em uma cafeteria que vende 40 tickets por dia a R$ 18. Em 26 dias, o faturamento chega a R$ 18.720. Parece uma cafeteria de bairro, mas já está muito acima da média mensal do MEI. Portanto, o limite não conversa bem com a realidade de bares, restaurantes, lanchonetes e deliveries. Além disso, faturamento não é lucro. Esse ponto confunde muita gente. O limite do MEI considera receita bruta, não o dinheiro que sobra depois de pagar fornecedor, aluguel, aplicativo, taxa de cartão, embalagem, energia e funcionário. Por exemplo: um restaurante pode faturar R$ 15 mil e terminar o mês com lucro baixo ou até prejuízo. Mesmo assim, para fins de limite do MEI, os R$ 15 mil contam como faturamento. É por isso que o MEI para food service costuma dar uma falsa sensação de segurança. “Mas o governo vai aumentar o limite do MEI?” Cuidado com essa leitura Nos últimos tempos, surgiram discussões sobre aumento do teto do MEI. O Governo Federal informou proposta para elevar o limite anual dos atuais R$ 81 mil para R$ 140 mil, com regra de transição para R$ 110 mil em 2027. Isso pode parecer uma boa notícia para
Franquias de food service: por que elas crescem rápido demais para caber no Simples Nacional
Franquias de food service têm um apelo quase irresistível para quem quer empreender no setor de alimentação. A marca já vem pronta, o cardápio já vem testado, o layout já vem desenhado, o fornecedor já vem indicado e o discurso comercial costuma ser bem sedutor. Parece um atalho. E, muitas vezes, é mesmo. Só que existe uma parte dessa história que quase nunca aparece com destaque na apresentação da franquia: o crescimento tributário. Porque vender mais é ótimo. Abrir segunda unidade é melhor ainda. Entrar em shopping, praça de alimentação, delivery e dark kitchen pode parecer o sonho virando realidade. No entanto, quando a rede cresce rápido, o CNPJ pode bater no teto do Simples Nacional antes de o franqueado perceber. E aí começa aquele momento clássico do empreendedor brasileiro: a empresa fatura mais, mas o dono sente que sobra menos. Segundo a ABF, o franchising brasileiro atingiu R$ 301,7 bilhões em faturamento em 2025, com avanço nominal de 10,5% sobre 2024. Ou seja, o setor não está parado. Ele está acelerando. Além disso, a alimentação fora do lar também mostra força. A Abrasel aponta que o setor faturou R$ 495 bilhões em 2025, contra R$ 455 bilhões em 2024, mas com pressão de custos e necessidade de cautela. Portanto, o problema não é crescer. O problema é crescer sem estrutura tributária, financeira e contábil para acompanhar o ritmo. O que são franquias de food service? Franquias de food service são modelos de negócio do setor de alimentação baseados em uma marca franqueadora. Na prática, entram aqui hamburguerias, cafeterias, pizzarias, sorveterias, restaurantes rápidos, lojas de açaí, franquias de frango, comida saudável, comida japonesa, comida mexicana, sobremesas, empórios, quiosques e operações de delivery. O franqueado paga para usar a marca, o know-how, os padrões, os fornecedores e os processos da rede. Em troca, ele ganha velocidade. E velocidade, no setor de alimentação, vale muito. Afinal, abrir um restaurante do zero exige construir marca, testar cardápio, validar preço, ajustar operação, encontrar fornecedor, treinar equipe e descobrir o que o público realmente compra. Já uma franquia entrega boa parte dessa curva pronta. Por outro lado, ela também traz custos próprios. Taxa de franquia, royalties, fundo de propaganda, padrões de compra, implantação, reforma, equipamentos e exigências operacionais entram na conta. Por isso, franquias de food service podem faturar rápido, mas também podem ter margem mais apertada do que parecem. Por que franquias de food service crescem tão rápido? O crescimento vem de três fatores principais: marca, padronização e escala. Primeiro, a marca ajuda a vender antes mesmo de a loja abrir. O cliente já conhece o produto, confia na promessa e entende o posicionamento. Além disso, a padronização reduz erros. O franqueado recebe manual, treinamento, layout, cardápio, fornecedores e processos. Por fim, a escala acelera expansão. Uma loja que funciona pode virar duas. Duas podem virar três. E, em alguns casos, o franqueado vira multifranqueado em poucos anos. A ABF e a GALUNION divulgaram que 84% das franquias de alimentação pesquisadas cresceram em 2024. O levantamento também mostrou que 91% dos respondentes tiveram lucro no ano, com parte relevante superando margens de 10% e 15%. Parece ótimo, certo? É ótimo mesmo. No entanto, crescimento também aumenta complexidade. Mais faturamento significa mais imposto. E mais unidade significa mais folha. Mais venda significa mais estoque. Mais operação significa mais risco. E mais CNPJ, quando mal planejado, pode virar uma confusão tributária. Onde entra o Simples Nacional nessa história? O Simples Nacional é um regime tributário criado para microempresas e empresas de pequeno porte. Ele simplifica a vida porque reúne vários tributos em uma única guia mensal, o DAS. Para muitos negócios pequenos, ele faz sentido. Principalmente no início, quando o franqueado ainda está testando a unidade, montando equipe e entendendo o fluxo real da operação. No entanto, o Simples tem limite. A Receita Federal informa que, desde 2018, o limite de receita bruta para opção pelo Simples Nacional é de R$ 4,8 milhões no mercado interno, com regras proporcionais para empresas em início de atividade. Traduzindo para o dia a dia: R$ 4,8 milhões por ano equivalem a uma média de R$ 400 mil por mês. Agora pense em uma operação de alimentação com bom fluxo. Uma loja em shopping pode faturar R$ 250 mil por mês. Uma segunda unidade pode colocar o grupo em R$ 500 mil mensais. Em pouco tempo, o franqueado passa a brincar perto do limite anual. E aqui está a pegadinha: o Simples pode ser simples, mas a saída dele não costuma ser. Por que o Simples Nacional pode ficar pequeno para franquias de food service? Porque franquias de food service podem escalar rápido demais. Um restaurante independente talvez leve anos para construir marca e ganhar tração. Já uma franquia pode nascer com demanda, campanha, reputação e cardápio conhecido. Além disso, a própria franqueadora costuma incentivar expansão. Se a primeira unidade performa bem, logo aparece a conversa sobre segunda loja, quiosque, unidade em shopping, dark kitchen ou ponto em outra cidade. O problema é que o empresário nem sempre projeta a carga tributária depois do crescimento. Por exemplo: uma franquia que fatura R$ 300 mil por mês parece confortável dentro do Simples. Porém, se ela abre outra unidade e passa a faturar R$ 600 mil por mês, o acumulado anual pode ultrapassar R$ 4,8 milhões. Nesse momento, o regime muda de conversa. O franqueado precisa analisar Lucro Presumido, Lucro Real, ICMS, PIS, Cofins, folha, créditos, margem, estoque, NCM, substituição tributária e obrigações acessórias. Ou seja, sai a guia única. Entra a vida real tributária. O faturamento sobe, mas o lucro acompanha? Essa é a pergunta que separa crescimento saudável de crescimento perigoso. No food service, faturar mais não significa necessariamente ganhar mais. Afinal, o setor tem custo de mercadoria, embalagem, equipe, aluguel, energia, taxas de cartão, aplicativos, perdas, royalties, marketing, manutenção e impostos. Além disso, uma franquia pode ter padrões obrigatórios que reduzem liberdade de negociação. O franqueado talvez precise comprar de fornecedores homologados. Também pode ter obrigação de seguir
Simples Nacional, Lucro Presumido ou Lucro Real: qual o regime ideal para seu restaurante
Escolher entre Simples Nacional, Lucro Presumido ou Lucro Real parece uma daquelas decisões que só aparecem na mesa do contador. Mas, na prática, essa escolha entra no preço do prato, no caixa do mês, na margem do delivery, no custo da folha e até na tranquilidade do dono do restaurante. E, convenhamos, restaurante já tem problema suficiente para resolver. Tem fornecedor que sobe preço sem avisar, CMV que escapa, tem aplicativo cobrando comissão. Tem equipe, férias, 13º, energia, aluguel, quebra de estoque, desperdício e cliente comparando preço com o concorrente da rua de baixo. Portanto, o regime tributário não pode ser escolhido no chute. Segundo a Abrasel, o setor de alimentação fora do lar faturou R$ 495 bilhões em 2025, acima dos R$ 455 bilhões de 2024. Mesmo assim, a entidade alerta para margens apertadas, pressão de custos e dificuldade de repassar preços ao consumidor. Além disso, dados do IBGE mostram que a alimentação cresceu 3,4% em fevereiro de 2026 contra fevereiro de 2025, dentro da Pesquisa Mensal de Serviços. Ou seja, o setor anda. Porém, nem todo restaurante que fatura mais lucra mais. É aqui que entra a pergunta central deste guia: Simples Nacional, Lucro Presumido ou Lucro Real, qual regime faz mais sentido para o seu restaurante? A resposta curta é: depende da sua margem, do seu faturamento, da sua folha, da operação e da qualidade dos seus controles. A resposta útil vem agora. Antes de comparar Simples Nacional, Lucro Presumido ou Lucro Real, entenda o básico O regime tributário define como o restaurante calcula e paga impostos. Ele mexe em tributos como IRPJ, CSLL, PIS, Cofins, ICMS, ISS e contribuição previdenciária. Na rotina, isso significa uma coisa simples: dois restaurantes com o mesmo faturamento podem pagar impostos bem diferentes. Por exemplo: um restaurante que vende R$ 180 mil por mês e tem margem apertada pode sofrer em um regime. Já outro, com o mesmo faturamento, cardápio enxuto, CMV controlado e folha bem estruturada, pode ter uma carga menor em outro. Além disso, restaurantes não são todos iguais. Um self-service de bairro tem dinâmica diferente de uma hamburgueria delivery. Um bar com música ao vivo tem riscos diferentes de uma cafeteria. Uma pizzaria com salão, retirada e iFood precisa olhar impostos, comissões e operação de forma integrada. Por isso, comparar Simples Nacional, Lucro Presumido ou Lucro Real exige mais do que olhar uma tabela pronta. Exige diagnóstico. O que é o Simples Nacional para restaurantes? O Simples Nacional é um regime criado para microempresas e empresas de pequeno porte. Ele reúne vários tributos em uma única guia, o DAS. Na prática, ele costuma atrair restaurantes porque simplifica a rotina. Em vez de lidar com vários vencimentos e cálculos separados, o empresário paga uma guia mensal calculada com base no faturamento. Segundo o Portal do Simples Nacional, a Receita mantém serviços como consulta de optantes, legislação, manuais e agenda oficial para empresas enquadradas no regime. Além disso, o portal informa mudanças de prazo e orientações importantes para ME e EPP. O Simples pode ser interessante para restaurantes com faturamento dentro do limite, operação mais enxuta e pouca complexidade tributária. No entanto, simples não quer dizer sempre mais barato. Essa frase precisa ficar no cardápio mental de todo dono de restaurante. Quando o Simples Nacional costuma fazer sentido? O Simples Nacional tende a funcionar bem quando o restaurante ainda está em fase de crescimento, tem faturamento controlado e precisa de uma rotina fiscal menos pesada. Além disso, ele pode ajudar negócios que não têm estrutura interna para lidar com muitas obrigações acessórias. Por exemplo: uma hamburgueria que fatura R$ 80 mil por mês, tem equipe pequena e vende quase tudo no salão pode encontrar no Simples uma opção prática. Nesse caso, a previsibilidade do DAS ajuda o dono a organizar o caixa. Por outro lado, se o faturamento cresce, se o restaurante tem produtos com tributação específica, se vende por delivery em grande volume ou se opera com margens muito apertadas, a conta precisa ser refeita. E precisa ser refeita antes do imposto virar susto. O que é o Lucro Presumido para restaurantes? O Lucro Presumido é um regime em que o governo presume uma margem de lucro para calcular IRPJ e CSLL. Em outras palavras, ele não olha exatamente o lucro real do restaurante. Ele aplica percentuais sobre a receita. A Receita Federal informa que podem optar pelo Lucro Presumido as pessoas jurídicas com receita total no ano anterior igual ou inferior a R$ 78 milhões, desde que não estejam obrigadas ao Lucro Real por atividade ou condição específica. Além disso, a Receita explica que a CSLL acompanha a forma de tributação adotada para o IRPJ. Para pessoas jurídicas em geral, a alíquota da CSLL é de 9%. Na vida real, o Lucro Presumido pode ser ótimo para restaurantes com boa margem. Porém, ele pode pesar para negócios com margem baixa. Imagine um restaurante que fatura bem, mas compra caro, perde estoque, paga comissão alta para delivery e ainda segura preço para não perder cliente. Se o lucro real fica apertado, o Lucro Presumido pode cobrar imposto como se a margem fosse maior do que ela realmente é. Portanto, o Lucro Presumido exige uma pergunta honesta: meu restaurante lucra o suficiente para esse regime valer a pena? Quando o Lucro Presumido costuma fazer sentido? O Lucro Presumido pode fazer sentido quando o restaurante tem margem saudável, controle financeiro maduro e faturamento acima do ponto em que o Simples deixa de ser competitivo. Também pode fazer sentido quando o dono quer mais previsibilidade e a operação já comporta uma contabilidade mais detalhada. Por exemplo: um restaurante à la carte com ticket médio alto, CMV controlado, ficha técnica atualizada e baixa dependência de aplicativos pode performar bem no Lucro Presumido. No entanto, se a casa vive no limite, com lucro real baixo ou prejuízo em vários meses, o regime pode virar uma armadilha. Afinal, o imposto não espera o caixa melhorar. O que é o Lucro Real para restaurantes? O
Reforma Tributária 2026: o que muda na contabilidade de bares e restaurantes
Se você toca um bar, restaurante ou lanchonete, a Reforma Tributária 2026 já bateu na sua porta. Talvez você ainda não tenha sentido isso no caixa. Mas a mudança já começou. O sistema tributário brasileiro está mudando de lógica. E o setor de alimentação fora do lar está no centro dessa virada. Por isso, entender o que muda agora vale muito. É melhor agir cedo do que tentar corrigir tudo no susto. Este guia foi pensado para quem vive a operação. Dono de casa, gestor financeiro e sócio que ajuda no salão vão encontrar aqui uma leitura direta. Portanto a ideia é explicar, sem juridiquês, como a Reforma Tributária 2026 afeta bares e restaurantes. Você também vai entender as regras específicas do setor. Além disso, verá o que fazer para não ser pego de surpresa. Vamos direto ao ponto. O que é, afinal, essa Reforma Tributária 2026 A conversa sobre reformar o sistema tributário brasileiro não é nova. Mas ela ganhou força com a Emenda Constitucional nº 132/2023. Depois, foi detalhada pela Lei Complementar nº 214/2025, sancionada em 16 de janeiro de 2025. Essa lei é a base prática da Reforma Tributária 2026. Ela organiza como IBS, CBS e Imposto Seletivo vão funcionar nas empresas. Também define regras importantes para a rotina fiscal dos negócios. Na prática, cinco tributos conhecidos começam a ser substituídos. São eles: PIS, Cofins, IPI, ICMS e ISS. No lugar deles, entram dois tributos principais. A CBS será federal. O IBS será compartilhado entre estados e municípios. Além disso, entra em cena o Imposto Seletivo. Ele mira produtos considerados prejudiciais à saúde ou ao meio ambiente. Bebidas alcoólicas entram nesse grupo. Então, para bares e restaurantes, esse ponto merece atenção especial. Essa mudança não é apenas troca de nomes. Ela reorganiza a apuração, os créditos e a formação de preços. Por isso, o impacto chega ao caixa, ao cardápio e ao sistema de emissão fiscal. A transição não acontece de uma vez, pois o modelo prevê implementação gradual até 2033. Mesmo assim, 2026 já é um ano de adaptação prática. Surgem testes, novas obrigações acessórias e destaque de CBS e IBS nos documentos fiscais. Ou seja, a cobrança plena ainda não chegou. Mas o seu sistema de notas já precisa acompanhar a transição. Por que bares e restaurantes têm um capítulo à parte na Reforma Tributária 2026? Porque bares, restaurantes e lanchonetes não caíram apenas na regra geral. A Reforma Tributária 2026 criou um regime específico para esse setor. Esse tratamento aparece nos artigos 273 a 276 da LC 214/2025. Portanto, o motivo é simples. O legislador reconheceu que o setor trabalha com margens apertadas. Também reconheceu o peso da mão de obra na operação. Então, essas características pedem regras diferentes. Na prática, o regime específico traz regras próprias. Ele trata de base de cálculo, exclusões e alíquotas. Assim, alimentos e bebidas não alcoólicas preparados no local seguem uma lógica diferente. Porém, essa condição vale para bares, restaurantes, lanchonetes e estabelecimentos similares. A regra está ligada ao preparo e à manipulação no próprio estabelecimento. Esse detalhe faz toda diferença. Por outro lado, nem tudo que passa pelo caixa entra nesse regime. Produtos revendidos sem preparo no local seguem a regra geral. Eles não recebem o mesmo benefício. Vamos detalhar isso com calma. A redução de 40% na alíquota: o que ela representa de verdade Esse é um dos pontos mais importantes para quem administra bares e restaurantes. O artigo 275 da LC 214/2025 prevê redução de 40% na alíquota de CBS e IBS. A redução vale para operações de fornecimento de alimentação. Também vale para bebidas não alcoólicas preparadas no próprio estabelecimento. Portanto, a regra depende do tipo de venda realizada. Como a alíquota combinada de referência deve ficar perto de 25% a 27%, o desconto tem peso relevante. Em muitos exemplos, a carga efetiva fica próxima de 16,8%. Esse percentual vale sobre o faturamento sujeito ao regime específico. Isso é positivo. Mas o desconto não incide sobre uma alíquota nacional fixa. Ele se aplica sobre a alíquota padrão definida por cada ente. Como o IBS envolve estados e municípios, o resultado pode variar conforme a cidade. Dessa forma, dois restaurantes parecidos podem ter cargas diferentes. A localização do negócio passa a pesar no cálculo. Por isso, simulações genéricas ajudam pouco. O ideal é olhar os dados reais da empresa. Também é importante lembrar outro ponto. A redução de 40% não vale para tudo dentro do mesmo estabelecimento. Ela vale para o que é preparado e manipulado no local. Bebidas alcoólicas ficam de fora do benefício. Isso vale mesmo quando o drinque é preparado no balcão. Além disso, elas podem sofrer Imposto Seletivo, por serem consideradas prejudiciais à saúde. Exemplo prático de como calcular Imagine um restaurante que fatura R$ 50 mil em um mês. Desse total, R$ 45 mil vêm de pratos preparados na cozinha. Outros R$ 5 mil vêm de bebidas alcoólicas vendidas junto às refeições. Sobre os R$ 45 mil, incide a alíquota reduzida. Usando 16,8% como referência, o imposto ficaria perto de R$ 7.560. Então, esse valor representa CBS e IBS somados. Já os R$ 5 mil de bebida alcoólica seguem outra lógica. Neles, aplica-se a alíquota cheia. Por isso, também pode haver Imposto Seletivo, sem o desconto do regime específico. O mesmo documento fiscal pode conter regras diferentes. Uma parte da venda entra no regime específico. Outra parte segue a regra geral. Por isso, o sistema de emissão precisa separar tudo automaticamente. Gorjeta, taxa de plataforma e o que entra na base de cálculo Uma dúvida comum aparece no caixa. A gorjeta conta como faturamento para fins de Reforma Tributária 2026? A resposta é parcialmente tranquilizadora. A LC 214/2025 determina uma exclusão importante. Gorjetas repassadas integralmente ao empregado ficam fora da base de CBS e IBS. Porém, isso vale até o limite de 15% do valor da conta. Acima desse limite, o excedente passa a ser tributado. Por isso, o controle precisa ser claro. Não basta informar a gorjeta de
Custo da refeição subiu 22%: como recalcular sua precificação sem perder cliente
O custo da refeição subiu 22% nos últimos meses, e se você tem um restaurante, lanchonete ou serviço de marmitas, já deve ter sentido esse aperto na ponta do lápis. A dúvida que fica é: como repassar essa conta para o cardápio sem espantar o cliente de sempre? Este guia mostra o caminho, passo a passo, com números reais, exemplos práticos e uma boa dose de bom senso para quem vive o dia a dia da cozinha. Por que o custo da refeição subiu tanto O aumento não vem só do preço dos ingredientes, e isso é importante entender antes de qualquer ajuste no cardápio. Segundo o economista Rodrigo Simões Galvão, responsável técnico pelo novo Índice do Prato Feito, o valor da refeição reflete também mão de obra, energia, aluguel, transporte, embalagens, tributos e logística (Agência DC News). Ou seja, mesmo quando os alimentos ficam mais baratos, o consumidor não sente alívio no prato. Além disso, a Abrasel destaca que a retomada do mercado de trabalho pressiona ainda mais essa conta, já que salários, aluguel e energia têm peso relevante na formação dos preços da alimentação fora do lar (Abrasel). Portanto, quando o custo da refeição subiu 22%, o motivo raramente está isolado em um único insumo. Ele é a soma de vários fatores que pressionam a operação ao mesmo tempo. O erro de simplesmente repassar 22% direto no cardápio Muita gente, ao perceber que o custo da refeição subiu 22%, comete o erro de aumentar todos os preços do cardápio na mesma proporção. Essa decisão parece justa no papel, mas costuma afastar o cliente fiel, especialmente aquele que almoça no seu estabelecimento todos os dias. Um reajuste linear e repentino tende a gerar mais reclamação do que compreensão. Segundo a Abrasel, 32% dos empresários do setor afirmam não ter conseguido repassar a inflação aos preços dos cardápios nos últimos 12 meses (FoodBiz). Isso mostra que o mercado já enfrenta resistência à alta de preços, e reforça a necessidade de um reajuste mais estratégico, e não apenas proporcional ao aumento dos custos. Como calcular o novo CMV antes de reajustar Antes de mexer em qualquer preço, você precisa saber exatamente quanto cada prato custa hoje. O CMV, ou custo da mercadoria vendida, é a métrica central desse cálculo. Para chegar nele, some o valor de cada ingrediente utilizado na receita, incluindo temperos e itens de acompanhamento, e divida pelo preço de venda atual do prato. Exemplo prático: um prato feito que custava R$ 8,00 para produzir e era vendido por R$ 25,00 tinha CMV de 32%. Se o custo da refeição subiu 22%, esse mesmo prato passa a custar R$ 9,76 para produzir. Mantendo o preço de venda em R$ 25,00, o CMV sobe para 39%, um patamar perigoso para a saúde financeira do negócio. Esse tipo de cálculo, prato a prato, é o que revela onde o ajuste realmente precisa acontecer. Passo a passo para recalcular sua precificação Chegou a hora de colocar a mão na massa. Veja o caminho recomendado para reajustar o cardápio de forma responsável: Calculando o ponto de equilíbrio depois do reajuste Depois de recalcular o CMV de cada prato, o próximo passo é entender quantas refeições você precisa vender para cobrir os custos fixos do mês. Esse cálculo, conhecido como ponto de equilíbrio, ajuda a evitar um reajuste insuficiente, que resolve o problema no papel, mas não na prática. Para chegar nele, some aluguel, folha de pagamento, energia e demais despesas fixas, e divida pelo valor de contribuição de cada refeição vendida. Exemplo prático: um restaurante com R$ 30.000,00 de custos fixos mensais e contribuição média de R$ 12,00 por refeição precisa vender 2.500 refeições no mês só para empatar. Se o custo da refeição subiu 22% e a contribuição por prato caiu para R$ 9,50 sem qualquer reajuste, o número de refeições necessárias sobe para 3.158, um salto que a maioria dos estabelecimentos não consegue absorver sem perder qualidade ou aumentar a equipe. Esse tipo de conta mostra por que ignorar o aumento de custos custa caro no médio prazo. Comparando dois cenários de reajuste Para tornar a decisão ainda mais clara, vale colocar dois caminhos lado a lado. No primeiro cenário, o restaurante aplica um reajuste linear de 22% em todo o cardápio, na tentativa de repassar exatamente o aumento sentido nos custos. Esse caminho costuma gerar queda no volume de vendas, já que o cliente percebe o choque de preço de forma imediata e reage reduzindo a frequência de visitas. No segundo cenário, o estabelecimento distribui o reajuste em duas etapas ao longo de 60 dias, prioriza os itens de menor giro e mantém os pratos mais vendidos com aumento reduzido. Esse caminho tende a preservar melhor o volume de clientes, mesmo que a margem demore um pouco mais para se recuperar totalmente. Na prática, quando o custo da refeição subiu 22%, o segundo cenário costuma trazer resultado financeiro mais estável ao longo do tempo, mesmo exigindo mais paciência do empresário. Perguntas frequentes sobre o reajuste de preços O custo da refeição subiu 22% em todos os tipos de estabelecimento? Não necessariamente. O impacto varia conforme o cardápio, a região e o mix de fornecedores, já que cada negócio tem uma composição diferente de insumos e despesas fixas. Vale a pena manter o preço de pratos que dão prejuízo, mesmo com o aumento de custos? Raramente. Manter pratos deficitários por muito tempo compromete o caixa do negócio, mesmo que eles ajudem a atrair clientes para o cardápio como um todo. Quanto tempo leva para o cliente se acostumar com um novo preço? Em geral, entre 30 e 60 dias, especialmente quando o reajuste vem acompanhado de comunicação clara sobre os motivos do aumento. É melhor aumentar o preço ou reduzir o tamanho da porção? Depende do prato e do público. Em alguns casos, um pequeno ajuste na porção passa mais despercebido do que um aumento direto no valor cobrado. Estratégias para reajustar sem perder cliente Existem caminhos mais inteligentes do
Regime tributário para franquias de alimentação: o guia que vai te poupar uma dor de cabeça (e muito dinheiro) em 2026
Se você tem ou está pensando em abrir uma franquia no ramo da alimentação, já deve ter ouvido falar de uma coisa. A escolha do regime tributário certo pode ser a diferença entre lucrar de verdade ou só trabalhar para pagar imposto. E olha, não é exagero. Essa decisão impacta diretamente o quanto sobra no caixa todo mês. Errar a mão pode custar caro, literalmente. Neste guia, vamos descomplicar tudo sobre Simples Nacional, Lucro Presumido e Lucro Real para o setor de food service. Sem economês, sem rodeios, só informação prática para você (ou seu contador) tomar a melhor decisão para 2026. Por que o regime tributário é tão decisivo para franquias de alimentação? Antes de mais nada, vale entender o peso dessa escolha. Diferente de outros tipos de negócio, franquias de alimentação costumam ter margens de lucro variáveis e sazonalidade forte. Além disso, a estrutura de custos muda bastante conforme o formato, seja lanchonete, restaurante, fast food ou delivery. Por isso, o regime tributário ideal para uma rede pode ser péssimo para outra. Além disso, a escolha não pode ser revista a qualquer momento. Segundo uma análise da Fenacon sobre regimes tributários, a opção pelo Simples Nacional, Lucro Presumido ou Lucro Real é feita uma vez por ano. Essa escolha acompanha a empresa durante todo o período, já que não é algo que possa ser revisto facilmente. Justamente por isso, fazer essa escolha sem simulação técnica é um dos erros mais caros que um franqueado pode cometer. Simples Nacional: quando vale a pena para franquias de alimentação? O Simples Nacional costuma ser a porta de entrada para a maioria das pequenas franquias, e não é à toa. Trata-se de um regime simplificado, que reúne vários tributos em uma única guia e reduz bastante a burocracia contábil. No entanto, ele só está disponível para empresas com faturamento anual de até R$ 4,8 milhões. De acordo com uma explicação da F360 sobre tributação de franquias, esse modelo tributário é automático para microempreendedores individuais. No entanto, ele também pode ser adotado por micro e pequenas empresas que se enquadram no limite de faturamento. Para franquias de alimentação que estão começando ou operam em escala menor, o Simples costuma trazer previsibilidade e simplicidade na hora de fechar as contas. Por exemplo: uma lanchonete franqueada que fatura R$ 30 mil por mês, com folha de pagamento enxuta, tende a se beneficiar bastante do Simples Nacional. Isso acontece porque a alíquota inicial costuma ser bem mais baixa do que nos outros dois regimes. Contudo, à medida que o faturamento cresce e se aproxima do teto, vale fazer simulações anuais para verificar se ainda compensa. Lucro Presumido: como funciona para o setor de alimentação? Já o Lucro Presumido é uma alternativa interessante para franquias que ultrapassam o limite do Simples. Também vale para quem, mesmo dentro dele, identifica que outro regime seria mais vantajoso. Nesse modelo, a Receita Federal não olha o lucro real da empresa. Em vez disso, presume um percentual fixo sobre o faturamento e tributa em cima disso. Segundo uma explicação da Pavon Contabilidade sobre tributação de franquias de alimentação, a margem de presunção aplicada costuma ser de 32%. Esse percentual vale quando a franquia é classificada como prestadora de serviços, caso típico de lanchonetes e restaurantes. Já a margem cai para 8% quando se enquadra como comércio, como acontece com franquias que vendem produtos industrializados ou congelados. Na prática, isso significa que uma franquia que fatura R$ 100 mil em um mês e é tributada pela alíquota de serviços (32%) terá uma base de cálculo de R$ 32 mil. Sobre esse valor, incide 15% de IRPJ, com adicional de 10% caso a base ultrapasse R$ 20 mil mensais, além de 9% de CSLL. Some-se a isso 0,65% de PIS e 3% de COFINS sobre o faturamento total. Assim, já dá para ter uma ideia do peso tributário envolvido. Um ponto de atenção importante: o Lucro Presumido pode ser uma ótima escolha quando a margem de lucro real da franquia é maior do que o percentual presumido pela Receita. Por outro lado, se os custos operacionais forem altos e a margem efetiva ficar abaixo da presunção, a empresa acaba pagando imposto sobre um lucro que nem teve. Lucro Real: vale a pena para grandes redes de alimentação? O Lucro Real, por sua vez, costuma entrar em cena quando a franquia atinge um porte maior ou opera com margens mais apertadas. Nesse regime, o imposto incide sobre o lucro líquido efetivo, ou seja, receita menos despesas reais. Isso pode ser uma vantagem considerável para negócios com custos elevados. De acordo com uma análise da Controle na Mão sobre tributação de bares e restaurantes, o Lucro Real costuma ser ideal para grandes redes de restaurantes ou estabelecimentos com margens de lucro apertadas. Isso acontece porque ele permite deduzir despesas operacionais antes de calcular o imposto devido. Por exemplo: um restaurante com receita mensal de R$ 100 mil e despesas totais de R$ 70 mil apura um lucro líquido de apenas R$ 30 mil. É exatamente sobre esse valor que incidem IRPJ e CSLL, não sobre o faturamento bruto. Esse formato também se torna obrigatório para empresas com faturamento anual acima de R$ 78 milhões, conforme aponta a Fenacon em sua análise sobre o tema. Dessa forma, redes de franquia que crescem rapidamente precisam ficar de olho nesse limite. Afinal, a migração para o Lucro Real deixa de ser opcional a partir desse patamar. Simples, Presumido ou Real: qual escolher na prática? Chegamos à pergunta de um milhão de reais (literalmente, em alguns casos). Não existe resposta única, e qualquer contador sério vai te dizer isso de cara. No entanto, alguns critérios ajudam bastante na decisão. Primeiro, observe o faturamento anual. Franquias dentro do limite de R$ 4,8 milhões costumam começar pelo Simples Nacional, já que a simplicidade compensa, especialmente nos primeiros anos de operação. Em seguida, vale olhar para a margem de lucro efetiva. Se ela for consistentemente superior ao percentual de presunção da
CNAE 4637-1/07: Guia Completo para o Comércio Atacadista de Chocolates, Confeitos, Balas e Bombons
Se você atua ou pretende atuar no comércio atacadista de chocolates, balas, bombons e confeitos em geral, o CNAE 4637-1/07 é o código que define legalmente a sua atividade. Entender o que esse código permite, quanto você paga de imposto, qual o regime tributário mais vantajoso e como se preparar para as datas sazonais faz toda a diferença para o seu negócio. Neste guia completo, reunimos tudo o que você precisa saber sobre o CNAE 4637-1/07: da abertura da empresa até a preparação para a Páscoa, passando pelos impostos, pelas diferenças entre atacado e distribuidora e pelos cuidados com a venda ao consumidor final. Vamos lá. O que é o CNAE 4637-1/07? O CNAE 4637-1/07 é a Classificação Nacional de Atividades Econômicas para o comércio atacadista de chocolates, confeitos, balas, bombons e semelhantes. Em outras palavras, é o código oficial que identifica empresas que compram esses produtos em grande volume para revendê-los a outros negócios, como supermercados, mercearias, lanchonetes, confeitarias e estabelecimentos similares. Portanto, se você compra caixas de chocolates, pacotes de balas ou bombons de fábricas e revende para o comércio varejista, o CNAE 4637-1/07 é o código certo para a sua empresa. Esse enquadramento influencia diretamente quais impostos você paga, em qual anexo do Simples Nacional você se enquadra e o que você pode ou não pode comercializar dentro dessa atividade. Vale destacar que o mercado de chocolates no Brasil tem crescido de forma consistente. Segundo dados do setor, o segmento deve alcançar R$ 42,5 bilhões até 2025, com crescimento projetado entre 4% e 5%. Além disso, em 2024, a produção total de chocolates no Brasil atingiu 806 mil toneladas, alta de 3% em relação ao ano anterior. Ou seja, quem opera no CNAE 4637-1/07 está em um mercado em expansão. O que você pode e o que não pode fazer com o CNAE 4637-1/07 Antes de qualquer passo, é fundamental saber o que o CNAE 4637-1/07 autoriza e o que está fora do seu escopo. Isso evita problemas com o Fisco e garante que sua empresa esteja operando dentro da legalidade. Atividades permitidas Com o CNAE 4637-1/07, você pode exercer o comércio atacadista de chocolates, confeitos, balas, bombons e produtos semelhantes. Isso inclui a compra dessas mercadorias diretamente de fabricantes ou importadores e a revenda para o comércio varejista, bares, confeitarias, atacarejos, redes de supermercados e outros negócios. Por exemplo: uma empresa que compra paletes de chocolates de uma indústria como Garoto ou Nestlé e revende para supermercados e mercearias da região atua perfeitamente dentro do CNAE 4637-1/07. Atividades não permitidas Por outro lado, o CNAE 4637-1/07 não cobre o comércio atacadista de produtos de padaria, como pães, bolos, biscoitos e similares. Essa atividade tem um CNAE próprio, o 4637-1/04. Portanto, se você pretende incluir biscoitos industriais ou produtos de confeitaria industrializada no seu portfólio, precisa verificar se esse segundo CNAE deve ser adicionado ao seu cadastro empresarial. CNAE 4637-1/07 pode ser MEI? Essa é uma das dúvidas mais comuns entre quem está abrindo empresa no setor de doces. A resposta é direta: não. O CNAE 4637-1/07 não consta na lista de atividades permitidas para o Microempreendedor Individual (MEI). Portanto, se você planeja atuar como atacadista de chocolates, a abertura como MEI não é uma opção legal. Nesse caso, a alternativa mais indicada para quem está começando é abrir uma Microempresa (ME). Esse formato permite faturamento de até R$ 360 mil por ano e possibilita o enquadramento no Simples Nacional, que costuma ser o regime tributário mais vantajoso para pequenas operações no comércio atacadista. Em suma, a escolha do tipo societário e do regime tributário desde o início é decisiva para o sucesso do negócio. Uma abertura mal feita pode gerar obrigações fiscais desnecessárias e custos que poderiam ser evitados com um bom planejamento contábil. CNAE 4637-1/07: Quanto um Atacadista de Chocolates Paga de Impostos em 2026? Essa é, sem dúvida, a pergunta que todo empresário do setor faz antes de abrir ou regularizar a empresa. A resposta depende do regime tributário escolhido. Veja o que muda em cada um deles. Simples Nacional: o caminho mais comum para pequenas empresas O CNAE 4637-1/07 se enquadra no Anexo I do Simples Nacional, que é o anexo do comércio. Portanto, quem atua como atacadista de chocolates e fatura dentro dos limites do Simples paga alíquotas que variam de acordo com a faixa de receita bruta acumulada nos últimos 12 meses. As alíquotas do Anexo I do Simples Nacional vão de 4% até 19%, dependendo do faturamento. Veja como funciona na prática: Faixa de Receita Bruta Anual Alíquota Até R$ 180.000 4,00% De R$ 180.001 a R$ 360.000 7,30% De R$ 360.001 a R$ 720.000 9,50% De R$ 720.001 a R$ 1.800.000 10,70% De R$ 1.800.001 a R$ 3.600.000 14,30% De R$ 3.600.001 a R$ 4.800.000 19,00% Por exemplo: uma distribuidora de chocolates que fatura R$ 500 mil por ano paga uma alíquota efetiva em torno de 9,5%, o que já inclui IRPJ, CSLL, PIS, Cofins, CPP e ICMS dentro de uma guia única, o DAS. Além disso, é importante lembrar que o CNAE 4637-1/07 não está sujeito ao Fator R. Isso significa que não há possibilidade de migrar para o Anexo III com base na folha de salários, como acontece com algumas atividades de serviços. O Anexo I é fixo para essa atividade. Lucro Presumido: uma opção para empresas maiores Para empresas com faturamento acima do limite do Simples Nacional (R$ 4,8 milhões por ano), ou que por algum motivo não podem aderir ao regime simplificado, o Lucro Presumido é uma alternativa comum no comércio atacadista. No Lucro Presumido, a Receita Federal presume que o lucro da empresa equivale a 8% do faturamento para fins de IRPJ e a 12% para fins de CSLL. Sobre esse percentual presumido, aplica-se: IRPJ: 15% (mais adicional de 10% sobre o que exceder R$ 20 mil mensais). CSLL: 9%. PIS: 0,65%. Cofins: 3%. Nesse regime, o PIS e o Cofins não geram créditos, ao contrário do Lucro Real. Portanto, a análise de
CNAE 4729-6/99: O Guia Completo para Lojas de Produtos Naturais, Empórios e Congelados em 2026
Se você tem uma loja de produtos naturais, um empório, uma delicatessen ou está pensando em abrir um negócio do setor alimentício especializado, provavelmente já se deparou com o CNAE 4729-6/99 em algum momento. E não é à toa: esse código é um dos mais abrangentes e, ao mesmo tempo, um dos mais mal compreendidos do comércio varejista de alimentos no Brasil. Neste guia completo, a equipe da Facilyta Food Contábil vai te explicar tudo sobre o CNAE 4729-6/99 de forma direta e sem complicação. Você vai entender o que esse código cobre, se pode ser MEI, quanto de imposto vai pagar, se dá para vender suplementos e congelados com ele, e qual CNAE escolher dependendo do seu tipo de negócio. Bora lá? O que é o CNAE 4729-6/99 e quem pode usá-lo? O CNAE 4729-6/99 — Comércio varejista de produtos alimentícios em geral ou especializado em produtos alimentícios não especificados anteriormente — é o código oficial utilizado por empresas que vendem alimentos especializados ou diversificados que não se encaixam em categorias mais específicas da tabela do IBGE/CONCLA. Na prática, esse código cobre uma gama bastante variada de negócios. Portanto, se o seu empreendimento comercializa ao consumidor final produtos como: …então o CNAE 4729-6/99 é, muito provavelmente, o código certo para o seu CNPJ. A definição oficial pode ser consultada diretamente na tabela da CONCLA/IBGE, que é a fonte primária para classificação das atividades econômicas no Brasil. O CNAE 4729-6/99 pode ser MEI? Essa é, sem dúvida, uma das perguntas mais frequentes de quem está abrindo uma loja de produtos naturais ou um pequeno empório. A resposta é sim. O CNAE 4729-6/99 pode ser MEI de acordo com as regras vigentes em 2026, desde que a ocupação específica que você vai exercer esteja na lista de atividades autorizadas para o Microempreendedor Individual. Porém, antes de abrir o CNPJ como MEI, vale ter atenção a um detalhe importante: o limite de faturamento. Em 2026, o teto anual do MEI permanece em R$ 81.000, o equivalente a uma média de R$ 6.750 por mês. Além disso, o MEI só pode ter um funcionário registrado e não pode ter sócios. Ou seja, se a sua loja tem um faturamento que já ultrapassa esse valor, ou se você pretende crescer rapidamente, talvez já faça sentido abrir como Microempresa (ME) no Simples Nacional desde o início. Inclusive, ultrapassar o limite em mais de 20% — faturando acima de R$ 97.200 por ano — gera desenquadramento retroativo, multas e juros. Portanto, planejamento tributário desde o início é fundamental. Outro ponto: como se trata de comércio de alimentos, você também precisa verificar as exigências sanitárias da prefeitura e a necessidade de Inscrição Estadual para emissão de nota fiscal. O CNAE 4729-6/99 está no Fator R? Não. O CNAE 4729-6/99 não está sujeito ao Fator-R. Isso significa que a tributação ocorre sempre pelo Anexo I do Simples Nacional, independentemente da relação entre a sua folha de pagamento e o faturamento. Para quem não sabe, o Fator-R é uma regra que pode migrar empresas de serviços entre diferentes anexos do Simples — mas, no caso de comércio varejista como o deste CNAE, essa regra simplesmente não se aplica. CNAE 4729-6/99: loja de Produtos Naturais pode utilizar este CNAE? Sim, e com segurança. O CNAE 4729-6/99 foi feito, em boa parte, exatamente para lojas de produtos naturais e dietéticos. A própria descrição oficial do código cita explicitamente essa atividade como uma das compreendidas. Por isso, empórios de alimentação saudável, lojas de orgânicos, granel e itens naturais em geral se encaixam muito bem nesta classificação. Por exemplo: imagine uma loja que vende chás a granel, sucos de fruta embalados, mel artesanal, farinhas alternativas (de amêndoa, de arroz, de coco) e granola artesanal. Tudo isso é comércio varejista de produtos alimentícios especializados não classificados em outros códigos — ou seja, é exatamente o que o CNAE 4729-6/99 abrange. Além disso, segundo dados do Sebrae, o mercado de alimentos naturais e saudáveis no Brasil vem crescendo de forma consistente nos últimos anos, impulsionado pela mudança de hábitos do consumidor. Então, se você está nesse segmento, está num mercado em expansão — e ter o CNAE correto é o primeiro passo para regularizar o seu negócio com tranquilidade. CNAE 4729-6/99: loja de Produtos Naturais pode vender Suplementos Alimentares? Essa é uma dúvida que gera bastante confusão. A resposta prática é: sim, é possível vender suplementos alimentares com o CNAE 4729-6/99, e muitas empresas varejistas desse segmento já utilizam esse código para essa finalidade. Inclusive, no caso de comércio varejista de suplementos, o CNAE 4729-6/99 é o código mais comumente utilizado na prática. No entanto, há um ponto de atenção importante: suplementos alimentares são produtos regulados pela ANVISA — a Agência Nacional de Vigilância Sanitária. Por isso, além de escolher o CNAE correto, você também precisa verificar as exigências sanitárias e, dependendo do produto, obter as autorizações necessárias junto ao órgão regulador. Em outras palavras: o CNAE 4729-6/99 dá o suporte tributário e fiscal para o seu negócio, mas a licença sanitária para vender suplementos é uma obrigação à parte. Vender sem ela pode gerar problemas sérios, mesmo que o CNAE esteja correto. Portanto, se o seu foco é uma loja especializada em suplementos, whey protein, vitaminas e similares, consulte um contador especializado no setor alimentício para garantir que tudo esteja em ordem — tanto na Receita Federal quanto na ANVISA. CNAE 4729-6/99: Empório, Delicatessen ou loja de Produtos Naturais — qual CNAE escolher? Essa é, talvez, a dúvida mais estratégica de quem está abrindo um negócio no setor de alimentação especializada. Afinal, empório, delicatessen e loja de produtos naturais são formatos diferentes — mas, na prática, muitas vezes o mesmo CNAE se aplica a todos eles. Veja como pensar nisso: Loja de produtos naturais e dietéticos: o CNAE 4729-6/99 é a escolha mais direta. Como já mencionamos, a própria descrição oficial do código cita produtos naturais e dietéticos entre os itens comercializados. Delicatessen (loja com variedade de produtos alimentícios especiais): o CNAE 4729-6/99
CNAE 4712-1/00: Guia Completo para Minimercados, Mercearias e Armazéns em 2026
Se você tem um minimercado, uma mercearia de bairro ou um armazém e está tentando entender como regularizar o seu negócio, a primeira coisa que vai aparecer na sua frente é um código: CNAE 4712-1/00. Mas afinal, o que significa esse número? O que ele permite? Quais são os impostos que você vai pagar? E o delivery, entra nessa conta ou precisa de outro código? Este guia foi feito para responder a todas essas perguntas de forma direta e sem enrolação. Portanto, se você está abrindo empresa pela primeira vez, migrando de MEI para ME, ou simplesmente querendo entender melhor a situação fiscal do seu negócio, está no lugar certo. O que é o CNAE 4712-1/00? O CNAE 4712-1/00 é o código que identifica oficialmente o comércio varejista de mercadorias em geral, com predominância de produtos alimentícios, em minimercados, mercearias e armazéns. Em outras palavras, é o código tributário que enquadra o mercadinho de bairro, a mercearia da esquina, o armazém de secos e molhados e o empório de produtos alimentícios. Segundo o IBGE/CONCLA, que é o órgão responsável pela classificação das atividades econômicas no Brasil, esse código abrange estabelecimentos com e sem autoatendimento, com venda predominante de produtos alimentícios variados, em locais com até 300 metros quadrados de área de venda. Além disso, o CNAE 4712-1/00 inclui nomes comerciais como minimercado, mini-market, mercearia, armazém varejista, empório e secos e molhados. Portanto, se o seu negócio se encaixa em qualquer um desses formatos, esse é o código correto para você. Por outro lado, é importante entender o que esse código não cobre. Lojas de conveniência, que vendem predominantemente produtos alimentícios industrializados junto com outros produtos não alimentícios, usam o CNAE 4729-6/99. Da mesma forma, estabelecimentos de delicatessen também seguem outro caminho. Portanto, a escolha certa do código faz uma diferença enorme na sua tributação. CNAE 4712-1/00: Minimercado Pode Ser MEI? Essa é provavelmente a pergunta mais comum de quem está começando. E a resposta é sim: o CNAE 4712-1/00 está na lista de atividades permitidas para o Microempreendedor Individual. Porém, há condições que precisam ser respeitadas. Quais são as regras para ser MEI com esse CNAE? Primeiro, o faturamento anual não pode ultrapassar R$ 81.000. Esse é o teto vigente em 2026 para o MEI, equivalente a uma média de R$ 6.750 por mês. Segundo o Sebrae, o Brasil já conta com mais de 15 milhões de MEIs ativos, e grande parte deles atua justamente no comércio varejista de alimentos. Além do limite de faturamento, o MEI não pode ter sócio, não pode ser titular de outra empresa e não pode contratar mais de um funcionário com salário de um salário mínimo ou o piso da categoria. Esses três pontos eliminam muita gente que nem percebe que já não se enquadra mais no regime. Segundo, a ocupação que você vai exercer dentro do CNAE 4712-1/00 precisa estar listada nas atividades autorizadas para MEI. Essa lista é atualizada periodicamente, por isso vale sempre confirmar no Portal do Empreendedor antes de formalizar. O que acontece se eu ultrapassar o limite? Por exemplo, imagine que sua mercearia faturou R$ 90.000 no ano. Você ultrapassou o limite de R$ 81.000 em menos de 20%, portanto continua como MEI até dezembro. Em janeiro do ano seguinte, você migra automaticamente para Microempresa (ME). O sistema gera uma DAS complementar sobre o valor excedente. Agora, se você faturou R$ 100.000, ultrapassou o teto em mais de 20%. Nesse caso, o desenquadramento é retroativo ao início do ano, e você precisa pagar os impostos recalculados como ME desde janeiro, com multa e juros. Ou seja, o planejamento financeiro deixa de ser opção e passa a ser obrigação. CNAE 4712-1/00: Quanto um Minimercado Paga de Impostos em 2026? Agora vem a pergunta que mais dói: quanto você vai pagar de imposto? A boa notícia é que o CNAE 4712-1/00 está enquadrado no Anexo I do Simples Nacional, que é o mais favorável para comércio varejista. As alíquotas variam de 4% a 19%, dependendo do faturamento acumulado nos últimos 12 meses. A tabela do Simples Nacional para o CNAE 4712-1/00 O Anexo I divide o Simples Nacional em seis faixas de faturamento. Veja como funciona na prática: A primeira faixa é para empresas com receita bruta acumulada em 12 meses de até R$ 180.000. Nessa faixa, a alíquota nominal é de 4%, com parcela a deduzir de zero. Portanto, se o seu minimercado fatura R$ 15.000 por mês, você vai pagar cerca de R$ 600 de Simples Nacional mensal. A segunda faixa cobre faturamento entre R$ 180.000 e R$ 360.000, com alíquota de 7,3% e parcela a deduzir de R$ 5.940. Já a terceira faixa, de R$ 360.000 a R$ 720.000, aplica 9,5% com dedução de R$ 13.860. As faixas seguintes vão até 19%, para empresas que faturam mais de R$ 3,6 milhões por ano. O CNAE 4712-1/00 está sujeito ao Fator-R? Não. O CNAE 4712-1/00 não está sujeito ao Fator-R. Isso é uma boa notícia para quem tem mercearia, pois o Fator-R é um mecanismo que pode mudar a tributação de empresas de serviços de um anexo para outro, conforme a proporção entre folha de pagamento e faturamento. No seu caso, a tributação permanece sempre pelo Anexo I, independentemente de quantos funcionários você tem ou do quanto paga de salário. DAS do MEI para o CNAE 4712-1/00 Para quem ainda opera como MEI, o valor mensal do DAS em 2026 é de R$ 76,90 para comércio, composto por R$ 75,90 de INSS (5% do salário mínimo de R$ 1.621) mais R$ 1,00 de ICMS. Esse valor fixo cobre todos os tributos federais e garante ao MEI acesso a benefícios previdenciários como aposentadoria por idade, auxílio-doença e salário-maternidade. Inscrição Estadual: obrigatória Um ponto que muita gente esquece: o CNAE 4712-1/00 exige inscrição estadual, pois o ICMS incide sobre as operações de compra e venda de mercadorias. Portanto, ao abrir a empresa, já providencie esse cadastro junto à Secretaria da Fazenda do seu estado. Sem a inscrição estadual, você não
CNAE 5620-1/01: Guia Completo para Empresas de Alimentação Corporativa em 2026
Se você tem uma cozinha produzindo marmitas para empresas, fornece refeições para refeitórios industriais ou opera como catering corporativo, provavelmente já topou com a sigla CNAE 5620-1/01 em algum momento. E se ainda não topou, vai topar, e, quando isso acontecer, vai precisar entender o que ela significa para o seu bolso. A boa notícia é que esse CNAE é um dos mais completos e flexíveis do setor alimentício. A menos boa, porém, é que ele vem cercado de dúvidas: posso ser MEI? Qual o imposto que pago? E, com essa Reforma Tributária toda, o que muda? Vem que a gente explica tudo, sem juridiquês. O que é o CNAE 5620-1/01, afinal? O nome completo é Fornecimento de alimentos preparados preponderantemente para empresas, e não é à toa que ele é tão abrangente. Essa classificação cobre uma série de atividades que têm uma coisa em comum: você prepara comida e entrega para outra empresa consumir. Na prática, isso inclui: Perceba a palavra “preponderantemente”: isso quer dizer que a maior parte da sua receita precisa vir de vendas para empresas, e não para consumidores finais. Por exemplo, se você vende 60% para indústrias e 40% avulso, está dentro. No entanto, se a situação se inverte, talvez outro CNAE seja mais adequado. CNAE 5620-1/01: Empresa de marmitas corporativas pode usar? Sim, pode, e é justamente para isso que esse CNAE existe. Mas tem um detalhe que muita gente confunde: o foco é o cliente corporativo, não o consumidor final. Por exemplo, se você produz 500 marmitas por dia e entrega para um escritório de advocacia, uma montadora ou uma construtora, você está no território certo do CNAE 5620-1/01. Agora, se você vende as mesmas marmitas pelo iFood para pessoas físicas, esse fluxo de receita se enquadra melhor no CNAE 5620-1/04 (fornecimento para consumo domiciliar). Além disso, empresas que atuam nos dois mercados ao mesmo tempo (corporativo e varejo) podem ter os dois CNAEs cadastrados, mas precisam fazer essa separação corretamente na hora de emitir nota fiscal. Portanto, guardar esse dado vai ser ainda mais importante com a chegada da Reforma Tributária, como vamos ver adiante. Cozinha industrial ou restaurante? Qual CNAE escolher? Essa é uma das dúvidas mais comuns — e faz todo sentido, porque a diferença entre uma cozinha industrial e um restaurante vai muito além do tamanho das panelas. O restaurante (CNAE 5611-2/01) atende o público em geral, tem salão, balcão e pessoas consumindo no local. Por isso, o faturamento vem do consumidor final, pessoa por pessoa. Já a cozinha industrial com o CNAE 5620-1/01 opera no modelo B2B: ela produz em escala e fecha contratos com empresas. Em outras palavras, o cliente é um CNPJ, não um CPF. Na prática, alguns pontos ajudam a decidir. Escolha o CNAE 5620-1/01 se: Prefira outro CNAE se: Vale lembrar que a escolha do CNAE impacta diretamente no regime tributário e nas obrigações fiscais. Dessa forma, um enquadramento errado pode custar caro — tanto em impostos a mais quanto em autuações. A CNAE 5620-1/01 pode ser MEI? Essa é a pergunta que mais chega para os contadores que trabalham com o setor de alimentação. E a resposta é: sim, pode. De acordo com as regras vigentes, a CNAE 5620-1/01 está entre as atividades permitidas para o Microempreendedor Individual. Assim, isso abre uma porta interessante para quem está começando: você consegue se formalizar com custos baixíssimos, emitir nota fiscal para empresas e operar dentro da lei. Como MEI nessa atividade, você recolhe o DAS mensalmente — que inclui INSS fixo (R$ 81,05 em 2026) mais a parcela de ICMS (R$ 1,00). Portanto, é simples e previsível. Mas atenção: o MEI tem limite de faturamento anual de R$ 81 mil (com proposta de expansão para R$ 140 mil ainda sendo debatida no Congresso). Sendo assim, se você fechar um contrato corporativo gordo e ultrapassar esse teto, vai precisar migrar para Microempresa (ME) e entrar no Simples Nacional como empresa maior. Isso não é necessariamente ruim — pelo contrário, é sinal de crescimento — mas precisa ser planejado para não gerar problemas fiscais. Além disso, como MEI, você não pode ter sócios e não pode contratar mais de um funcionário. Por isso, se a operação exigir equipe, a migração para ME é inevitável e recomendada. Quanto uma empresa de refeições corporativas paga de impostos em 2026? Aqui a gente vai ao que interessa: o quanto sai do caixa para o governo. O CNAE 5620-1/01 é tributado pelo Anexo I do Simples Nacional, que é a tabela do comércio. A alíquota inicial é de 4% e pode evoluir conforme o faturamento anual da empresa. Veja a progressão por faixa de receita bruta acumulada nos últimos 12 meses: Faixa Receita Bruta (12 meses) Alíquota nominal 1ª Até R$ 180 mil 4,00% 2ª De R$ 180.001 a R$ 360 mil 7,30% 3ª De R$ 360.001 a R$ 720 mil 9,50% 4ª De R$ 720.001 a R$ 1,8 mi 10,70% 5ª De R$ 1,8 mi a R$ 3,6 mi 14,30% 6ª De R$ 3,6 mi a R$ 4,8 mi 19,00% A alíquota efetiva que você paga é calculada com uma fórmula que desconta uma parcela fixa (chamada de “parcela a deduzir”) do total. Por isso, o número real costuma ser menor que o nominal. Para saber o valor exato da sua situação, o ideal é fazer a simulação com um contador. E o Fator R? O CNAE 5620-1/01 não está sujeito ao Fator R. Isso porque a atividade não se enquadra nos anexos que dependem da relação entre folha de pagamento e faturamento. Consequentemente, isso simplifica bastante o dia a dia — você não precisa monitorar essa proporção para saber em qual anexo vai tributar. E se o negócio crescer além do Simples? Empresas que ultrapassam o teto de R$ 4,8 milhões ao ano precisam migrar para o Lucro Presumido ou Lucro Real. No Lucro Presumido, por exemplo, a base de cálculo do IRPJ para atividades de alimentação costuma ser de 8%, com alíquota total (IRPJ + CSLL +
CNAE 4721-1/03: guia completo para quem vende frios e laticínios no Brasil
Se você tem (ou quer abrir) uma loja de queijos, frios, laticínios ou um empório especializado, provavelmente já se deparou com a sigla CNAE 4721-1/03 em algum momento. E se ainda não se deparou, vai encontrá-la logo no início do processo de formalização do seu negócio. Pois bem, esse código é a identidade tributária da sua atividade perante a Receita Federal, e entendê-lo bem pode fazer uma diferença enorme no quanto você paga de imposto, como estrutura o seu CNPJ e quais operações pode realizar legalmente. Neste guia completo, a gente cobre tudo que o dono de uma loja de CNAE 4721-1/03 precisa saber: se cabe no MEI, quanto paga de imposto em 2026, o que diferencia revenda de produção própria, como funciona o delivery e, por fim, como evitar as famosas perdas com produtos perecíveis que corroem a rentabilidade de muitos negócios do setor. Vamos lá? O que é, exatamente, o CNAE 4721-1/03? Antes de entrar nos detalhes práticos, vale entender o que esse código representa. O CNAE 4721-1/03, definido pelo IBGE na Classificação Nacional de Atividades Econômicas, descreve o “Comércio varejista de laticínios e frios”. Em termos práticos, engloba estabelecimentos que atuam na venda direta ao consumidor final de: Portanto, se você tem uma loja de queijos artesanais, um empório de frios, uma mercearia especializada em laticínios ou um comércio que mistura todos esses produtos, o CNAE 4721-1/03 é, muito provavelmente, o enquadramento correto para a sua atividade principal. É importante destacar também o que esse CNAE não cobre. Lojas de tortas, sorvetes, doces e salgados de fabricação própria, com venda ao público e consumo no local (ou para viagem), pertencem ao Grupo 56.1, ou seja, ao segmento de alimentação, que tem enquadramento fiscal diferente. Esse detalhe pode parecer pequeno, mas gera confusão frequente em negócios que tentam “abraçar tudo” com um único CNAE. CNAE 4721-1/03: loja de queijos e frios pode ser MEI? Essa é, disparado, a dúvida mais comum de quem está abrindo o negócio. A resposta é: sim, o CNAE 4721-1/03 permite registro como MEI, de acordo com as leis vigentes em 2026. Porém, e aqui está o ponto crítico, a permissão depende da ocupação específica que você vai exercer. O MEI (Microempreendedor Individual) exige que a atividade esteja listada no Anexo XI da Resolução CGSN nº 140/2018. Portanto, antes de fazer o cadastro, consulte a lista de ocupações autorizadas no Portal do Empreendedor para confirmar que a sua atividade específica está incluída. Além disso, vale lembrar as regras gerais do MEI que se aplicam a qualquer atividade: O faturamento anual tem um teto. Em 2026, o limite do MEI é de R$ 169.440 por ano. Ultrapassar esse valor significa precisar migrar para Microempresa (ME) ou Empresa de Pequeno Porte (EPP). No segmento de laticínios e frios, isso pode acontecer mais rápido do que parece: equipamentos de refrigeração, volume de estoque e sazonalidade de vendas costumam impulsionar o faturamento rapidamente. Também é permitido ter apenas um funcionário no MEI, com salário mínimo ou piso da categoria. Portanto, se o negócio cresce e exige mais mão de obra, o enquadramento como MEI deixa de ser suficiente. Por exemplo: um comerciante que abre uma pequena loja de queijos artesanais com faturamento mensal de R$ 8.000,00 (cerca de R$ 96.000,00 anuais) se enquadra no MEI. Porém, se no final do ano ele percebe que o faturamento chegou a R$ 170.000,00, precisa migrar para ME imediatamente para evitar problemas com a Receita Federal. CNAE 4721-1/03: quanto paga de impostos em 2026? Aqui está uma das partes mais importantes do guia, porque é exatamente o imposto que define a viabilidade financeira do negócio. O CNAE 4721-1/03 se enquadra no Anexo I do Simples Nacional, que é a tabela destinada ao comércio em geral. Além disso, e isso é uma boa notícia, o CNAE 4721-1/03 não está sujeito ao Fator R. Isso significa que o cálculo do imposto é sempre feito diretamente pelo Anexo I, sem variação conforme a proporção entre folha de pagamento e faturamento, como acontece em outras atividades. O Anexo I do Simples Nacional 2026 organiza as alíquotas em seis faixas progressivas de faturamento acumulado nos últimos 12 meses (RBT12): Faixa Receita Bruta Anual (RBT12) Alíquota Nominal Valor a Deduzir 1ª Até R$ 180.000,00 4,00% R$ 0,00 2ª De R$ 180.000,01 a R$ 360.000,00 7,30% R$ 5.940,00 3ª De R$ 360.000,01 a R$ 720.000,00 9,50% R$ 13.860,00 4ª De R$ 720.000,01 a R$ 1.800.000,00 10,70% R$ 22.500,00 5ª De R$ 1.800.000,01 a R$ 3.600.000,00 14,30% R$ 87.300,00 6ª De R$ 3.600.000,01 a R$ 4.800.000,00 19,00% R$ 378.000,00 Vale lembrar que a alíquota nominal não é a alíquota efetiva. Por isso, o cálculo real considera a fórmula: (RBT12 x Alíquota Nominal, menos Valor a Deduzir) dividido por RBT12. Na prática, portanto, quem está na faixa 6 não paga 19% sobre o faturamento, pois a alíquota efetiva fica em torno de 11% a 12% para receitas próximas ao teto. Os tributos reunidos no DAS para o Anexo I incluem IRPJ, CSLL, PIS, COFINS, CPP (contribuição previdenciária patronal) e ICMS. Assim, um único boleto mensal concentra todas essas obrigações, o que simplifica bastante a vida de quem está começando. Por exemplo: uma loja de laticínios com faturamento acumulado nos últimos 12 meses de R$ 300.000,00 se enquadra na faixa 2. Com a alíquota de 7,30% e a dedução de R$ 5.940,00, a alíquota efetiva fica em torno de 5,32%. Portanto, sobre um faturamento mensal de R$ 25.000,00, o DAS seria de aproximadamente R$ 1.330,00. CNAE 4721-1/03: qual a diferença entre revender frios e produzir produtos próprios? Essa distinção é fundamental e gera confusão bastante comum entre empreendedores do setor. Entender essa diferença pode, inclusive, evitar autuações fiscais sérias. O CNAE 4721-1/03 cobre exclusivamente o comércio varejista, ou seja, a revenda de produtos já industrializados ou processados por terceiros. Portanto, se você compra queijo minas de um produtor rural e revende na sua loja, estamos no território correto do 4721-1/03. Da mesma forma, quem compra embutidos de uma indústria, divide os
CNAE 4721-1/02: O Guia Completo para Abrir sua Padaria de Revenda em 2026
Se você está pensando em abrir uma padaria ou confeitaria, provavelmente já se deparou com aquela sopa de letrinhas chamada CNAE. E não é à toa: escolher o código errado pode custar caro no bolso, complicar a vida na hora de emitir nota fiscal e até gerar problemas com a Receita Federal. O CNAE 4721-1/02, que designa a atividade de padaria e confeitaria com predominância de revenda, é um dos mais procurados por quem quer entrar nesse mercado sem fabricar os próprios produtos. Porém, apesar de ser relativamente simples na teoria, esse CNAE gera muitas dúvidas práticas: quem pode usar? Paga menos imposto do que a padaria de produção própria? Pode ser MEI? E o delivery, entra aqui? Neste guia completo, a gente responde tudo isso, com linguagem direta e sem enrolação. Porque empreender já é difícil, e a burocracia não precisa ser um obstáculo a mais. O Setor de Panificação no Brasil: um Mercado em Ebulição Antes de entrar nos detalhes do CNAE 4721-1/02, vale a pena dar uma olhada nos números que mostram o tamanho dessa oportunidade. O setor de panificação no Brasil vive um momento de franca expansão, consolidando-se como um dos mercados mais promissores para quem pretende empreender. Segundo levantamento do Sebrae com base em dados da Receita Federal, em 2025 foram abertas mais de 75 mil novas empresas no segmento de padarias, um crescimento de 26% em relação a 2024, quando 59.590 negócios passaram a operar. Além disso, o setor de panificação movimentou R$ 153,3 bilhões em 2024, um crescimento de 10,9% em relação ao ano anterior, de acordo com o Instituto de Desenvolvimento das Empresas de Alimentação (Ideal). Portanto, o momento é favorável. E entender bem o seu enquadramento fiscal, começando pela escolha correta do CNAE, é o primeiro passo para entrar nesse mercado com o pé direito. CNAE 4721-1/02: O Que É e Para Quem Serve O CNAE 4721-1/02 corresponde à atividade de padaria e confeitaria com predominância de revenda. Na prática, esse código é para quem compra produtos prontos de terceiros (de fornecedores, distribuidores ou indústrias) e revende ao consumidor final, sem que a fabricação própria seja a atividade principal do negócio. Pense, por exemplo, em uma loja que abastece as prateleiras com pães industrializados, tortas congeladas, biscoitos, bolos embalados, doces e outros itens de panificação vindos de fornecedores. Ou então numa conveniência que vende esses produtos como parte do mix. É exatamente para esse perfil que o CNAE 4721-1/02 foi criado. De acordo com a classificação oficial do IBGE/CONCLA, as atividades que podem ser exercidas com esse CNAE são: Por outro lado, existem atividades que ficam de fora desse CNAE. Veja o que não se enquadra: Em outras palavras, se o seu estabelecimento produz a maioria do que vende, o CNAE 4721-1/02 não é o código certo para você. A seguir, a gente explica essa diferença com mais detalhe. CNAE 4721-1/02: Qual a Diferença Entre Padaria com Revenda e Padaria com Produção Própria? Essa é, sem dúvida, uma das principais dúvidas de quem está abrindo empresa no setor. E a resposta é mais simples do que parece: tudo depende de onde vem a maior parte do que você vende. No caso do CNAE 4721-1/02, a palavra-chave é “predominância de revenda”. Isso quer dizer que mais de 50% do seu faturamento precisa vir da venda de produtos que você comprou de outros fabricantes, não que você mesmo produziu. Já quem produz seus próprios pães, bolos e salgados na maior parte das vendas, como a clássica padaria de bairro com forno próprio, se enquadra na CNAE 1091-1/02 (fabricação de produtos de padaria e confeitaria com predominância de produção própria). Portanto, as tributações e obrigações acessórias são diferentes. Por que isso importa tanto? Porque o enquadramento tributário muda completamente dependendo do CNAE. A padaria com produção própria pode ser tratada como atividade industrial pelo Simples Nacional, pois ela envolve processo de fabricação. A padaria de revenda, por sua vez, é classificada como comércio varejista. Assim, a carga tributária e as obrigações fiscais são diferentes entre os dois modelos. Por exemplo: imagine que você tem uma loja que revende pães de forma industrializados, tortas congeladas de fornecedores e cookies embalados. Nesse caso, o CNAE 4721-1/02 se encaixa perfeitamente. Agora, se além de revender, você também assa pão francês no estabelecimento e esse pão corresponde à maior parte das suas vendas, você provavelmente vai precisar de outro CNAE, como o 1091-1/02. Consultar um contador especializado nesse momento faz toda a diferença. CNAE 4721-1/02: Padaria com Produtos de Terceiros Paga Menos Impostos? Essa pergunta merece atenção especial, porque a resposta não é um simples “sim” ou “não”. Depende de quanto você fatura e de como está estruturado o seu negócio. O CNAE 4721-1/02 é enquadrado no Anexo I do Simples Nacional, que é o anexo de comércio varejista. As alíquotas do Anexo I variam entre 4% e 19%, conforme a receita bruta acumulada nos últimos 12 meses (RBT12). Isso é um ponto importante: quando o negócio começa, a alíquota parte de 4%, o que é bastante competitivo em comparação com regimes tributários mais complexos. Além disso, o CNAE 4721-1/02 não está sujeito ao Fator-R. O Fator-R é um mecanismo do Simples Nacional que pode migrar a empresa de um anexo menos favorável para um mais favorável com base na folha de salários. Como o CNAE 4721-1/02 é fixo no Anexo I, não há variação por esse critério. Comparado com a padaria de produção própria (CNAE 1091-1/02), que pode ser enquadrada como atividade industrial e ter alíquotas mais elevadas dependendo da situação, o negócio de revenda pode ter vantagens tributárias dependendo do volume de faturamento. Portanto, antes de abrir qualquer CNPJ, vale muito a pena fazer uma simulação com um contador de confiança para entender qual modelo gera menos custos tributários para o seu perfil de negócio. CNAE 4721-1/02: Padaria Pode Ser MEI? Entenda as Regras Atualizadas Essa é uma das perguntas mais frequentes de quem está começando. A boa notícia é que a resposta é sim:
CNAE 1071-6/00: o guia completo para quem fabrica açúcar em bruto
Se você planeja abrir uma usina, uma fábrica de rapadura ou qualquer negócio ligado à cana-de-açúcar, em algum momento o CNAE 1071-6/00 vai cruzar o seu caminho. Esse código é a porta de entrada formal para o universo da fabricação de açúcar em bruto no Brasil. Entender como ele funciona pode ser a diferença entre montar uma empresa sólida ou tropeçar logo na largada com a Receita Federal. Neste guia, a gente vai destrinchar tudo: o que esse código realmente cobre, quanto custa de imposto em 2026 e como funciona a exportação. Também vamos explicar o que muda com a reforma tributária e qual a diferença entre açúcar bruto e refinado. Bora entender de uma vez por todas o CNAE 1071-6/00? O que é, afinal, o CNAE 1071-6/00? Antes de falar de imposto, vale entender o básico. A CNAE, ou Classificação Nacional de Atividades Econômicas, é o sistema que o governo usa para identificar exatamente o que cada empresa faz. Cada código representa uma atividade específica, e o CNAE 1071-6/00 corresponde, especificamente, à fabricação de açúcar em bruto. Na prática, esse código engloba a produção de diferentes tipos de açúcar que ainda não passaram pelo processo de refino completo. Estamos falando de açúcar VHP (very high polarization), açúcar cristal, açúcar demerara e açúcar mascavo. Além disso, o código também abrange a fabricação de derivados e subprodutos do processo, como rapadura, melado e melaço. Por outro lado, é importante destacar o que o CNAE 1071-6/00 não cobre. A fabricação de açúcar de cana refinado e moído fica de fora desse código, sendo enquadrada em uma classificação própria, a 1072-4/01. Portanto, se a sua empresa pretende vender açúcar refinado, vale conferir com atenção qual código se aplica ao seu negócio. Essa verificação evita dor de cabeça lá na frente. Como Funciona a Fabricação de Açúcar em Bruto e Quais Atividades Estão Incluídas Neste CNAE? Vamos ao que interessa: na prática, o que uma empresa enquadrada no CNAE 1071-6/00 pode fazer? A lista de atividades permitidas é mais ampla do que parece à primeira vista. Conhecer cada item ajuda bastante na hora de planejar o negócio. As principais atividades incluídas são: Em resumo, qualquer atividade que envolva transformar a cana-de-açúcar em açúcar não refinado ou em seus derivados diretos entra nesse guarda-chuva. Por exemplo: uma pequena fábrica de rapadura no interior de Minas Gerais provavelmente se enquadra exatamente nesse código. O mesmo vale para uma usina de grande porte que produz açúcar VHP para exportação. Vale reforçar, porém, o que fica de fora. A fabricação de açúcar de cana refinado e moído não está incluída no CNAE 1071-6/00. Esse processo envolve uma etapa adicional de refino que muda completamente a classificação da atividade. Quem trabalha com os dois tipos de produto, bruto e refinado, geralmente precisa registrar mais de um CNAE na empresa. O CNAE 1071-6/00 pode ser MEI? Essa é, provavelmente, uma das dúvidas mais comuns entre quem está começando. A resposta é sim: o CNAE 1071-6/00 pode, sim, ser usado como Microempreendedor Individual, de acordo com as regras atuais da Receita Federal. Esse código está na lista de atividades permitidas para o MEI, o que já é uma ótima notícia para quem quer começar pequeno. Contudo, há um detalhe importante: a possibilidade de abrir como MEI depende da ocupação específica que você pretende exercer dentro dessa atividade. Antes de formalizar a empresa, vale consultar o Anexo XI da Resolução CGSN, que lista quais ocupações estão de fato autorizadas para o regime MEI. Vale lembrar que o MEI tem limites de faturamento e de estrutura. Não é possível contratar mais de um funcionário, e é preciso respeitar o teto de receita bruta anual definido em lei. Por isso, negócios maiores costumam ter um caminho diferente. Para uma usina de médio ou grande porte, o enquadramento como microempresa ou empresa de pequeno porte no Simples Nacional costuma ser o mais adequado desde o início. Quanto uma Indústria de Açúcar Paga de Impostos em 2026? Chegamos à pergunta que, convenhamos, é a que mais pesa no bolso. A tributação de uma empresa enquadrada no CNAE 1071-6/00 varia bastante conforme o regime escolhido. Aqui, vamos explicar o cenário mais comum para pequenos e médios produtores: o Simples Nacional. Essa atividade está enquadrada no Anexo II do Simples Nacional, a tabela que reúne, em geral, atividades industriais. A alíquota nesse anexo varia de 4,5% até 30%, dependendo da faixa de faturamento anual da empresa. Quanto maior o faturamento, maior tende a ser o percentual aplicado, já que o Simples Nacional segue uma lógica progressiva por faixas. Um ponto que costuma gerar dúvida é o famoso Fator R. Esse mecanismo é usado em algumas atividades para definir se a empresa paga pelo Anexo III ou pelo Anexo V. Boa notícia: o CNAE 1071-6/00 não está sujeito ao Fator R. Como o código já está fixo no Anexo II, esse cálculo simplesmente não se aplica aqui, o que simplifica bastante o planejamento tributário. Além da tributação federal pelo Simples Nacional, esse CNAE exige inscrição estadual obrigatória. Isso ocorre porque a atividade envolve circulação de mercadoria sujeita ao ICMS. Ou seja, mesmo dentro do Simples, a empresa precisa estar regularizada tanto na esfera federal quanto na estadual para funcionar sem sustos. Por exemplo: imagine uma pequena fábrica de rapadura faturando R$ 300 mil por ano. Dependendo da faixa em que ela se encaixa no Anexo II, a alíquota efetiva pode ficar entre 6% e 8%. Esse valor é bem diferente do que pagaria uma usina faturando milhões, situada nas faixas mais altas da tabela, próximas dos 30%. CNAE 1071-6/00: Exportação de Açúcar em Bruto — Quais São os Principais Benefícios Tributários? Aqui entra um capítulo à parte, porque o Brasil não é apenas mais um player no mercado de açúcar: é, disparado, o protagonista global. Segundo dados da UNICA (União da Indústria de Cana-de-Açúcar e Bioenergia), o país produziu mais de 44 milhões de toneladas de açúcar na safra 2024/25. Desse total, 35,1 milhões de toneladas foram destinadas
CNAE 1091-1/02: O Guia Completo para Abrir sua Padaria ou Confeitaria, Pagar Menos Impostos e Fazer o Negócio Decolar
O mercado de panificação e confeitaria no Brasil vive um momento que poucos setores podem ostentar: crescimento sólido, demanda diária garantida e abertura recorde de novos negócios. Se você está pensando em abrir uma padaria, uma confeitaria artesanal ou um negócio de bolos caseiros, o CNAE 1091-1/02 é o código que você precisa conhecer de ponta a ponta antes de dar qualquer passo. Neste guia, a gente explica tudo: o que esse CNAE cobre, se você pode ser MEI, quanto paga de imposto, quais licenças precisa tirar, se dá pra tocar uma confeitaria de casa e muito mais. Portanto, se você quer entrar nesse setor com o pé direito e sem surpresas, continue lendo. O que é o CNAE 1091-1/02 e o que ele cobre? O CNAE 1091-1/02 corresponde à “Fabricação de produtos de padaria e confeitaria com predominância de produção própria”, conforme a classificação oficial do IBGE/CONCLA. Em palavras simples: é o código para quem produz seus próprios pães, bolos, tortas e demais produtos e vende principalmente o que fabricou no próprio estabelecimento. Isso é diferente de uma padaria que compra produtos de terceiros para revender (que seria outro CNAE). Aqui, a produção é a protagonista. Portanto, se você tem um forno, amassa, assa e vende, esse é o seu código. O que você pode fazer com o CNAE 1091-1/02 Segundo a classificação oficial, esse CNAE cobre especificamente a fabricação de pães e roscas, bolos, tortas e outros produtos de padaria com venda predominante dos produtos fabricados no próprio estabelecimento, ou seja, as padarias tradicionais. Além disso, ele abrange a produção de confeitaria com produção própria como cupcakes artesanais, brigadeiros gourmet, tortas especiais, doces finos e produtos similares, desde que a produção seja do próprio estabelecimento. O que você NÃO pode fazer com esse CNAE É importante deixar claro o que está fora do escopo desse código, pois confundir os limites pode gerar problemas junto à Receita Federal. O CNAE 1091-1/02 não cobre as seguintes atividades: Por exemplo: se você tem uma confeitaria que compra bolos prontos de um fornecedor e apenas os revende, o CNAE correto é outro. O CNAE 1091-1/02 é para quem produz, não para quem revende. O Setor de Panificação no Brasil: Números que Impressionam Antes de falar de impostos e burocracia, vale entender o tamanho do mercado em que você está prestes a entrar. E os números são bastante animadores. Em 2025, o Brasil registrou a abertura de mais de 75 mil novos pequenos negócios no segmento de padarias, um crescimento de 26% em relação a 2024, quando 59.590 empresas passaram a operar no setor, segundo levantamento do Sebrae com dados da Receita Federal. Em 2024, a panificação movimentou um faturamento de R$ 153,3 bilhões, um aumento de 10,9% em relação ao ano anterior, conforme o Instituto de Desenvolvimento das Empresas de Alimentação (Ideal). Além disso, segundo a Associação Brasileira da Indústria de Panificação e Confeitaria (Abip), 47,5 milhões de pessoas, ou seja, 22,1% da população brasileira, frequentam padarias diariamente. Isso significa uma base de clientes naturalmente recorrente que poucos setores conseguem igualar. Em suma, o mercado existe, é gigantesco e continua crescendo. O desafio está na gestão, na tributação e na regularização correta. Portanto, vamos a isso. A CNAE 1091-1/02 Pode Ser MEI? Sim! O CNAE 1091-1/02 pode ser enquadrado como MEI (Microempreendedor Individual), de acordo com as regras atuais. Essa é uma das grandes vantagens desse segmento em relação a outras áreas de negócio. No entanto, há um ponto fundamental que você precisa checar antes de fazer a abertura: a ocupação específica dentro do MEI. Isso porque o Portal do Empreendedor lista não apenas os CNAEs permitidos, mas também as ocupações específicas vinculadas a cada um. Portanto, antes de abrir o seu MEI, consulte a lista de ocupações autorizadas no Portal do Empreendedor para confirmar que a sua atividade se enquadra corretamente. Quais são os limites do MEI? O MEI tem um teto de faturamento de R$ 81 mil por ano (ou R$ 6.750 por mês). Para uma confeitaria caseira que está começando, esse valor pode ser suficiente. Porém, à medida que o negócio cresce, é natural (e necessário) migrar para microempresa (ME) ou empresa de pequeno porte (EPP). Vale lembrar que, mesmo como MEI, você pode contratar um funcionário com carteira assinada. Além disso, o MEI já inclui contribuição para o INSS, o que garante cobertura previdenciária para o empreendedor. Por outro lado, o MEI tem limitações importantes: não pode ter sócios, não pode ser dono de outra empresa e tem restrições para participar de licitações e contratos com grandes empresas. Portanto, se o seu plano de negócio prevê crescimento acelerado, já planeje a migração para ME. Confeitaria em Casa Pode Usar o CNAE 1091-1/02? Essa é uma das perguntas que mais aparecem, especialmente de quem fabrica doces gourmet, bolos personalizados ou pães artesanais em casa. A resposta é: sim, tecnicamente o CNAE é o mesmo. Porém, atuar em casa não significa que você está livre de obrigações. Alguns pontos importantes que você precisa considerar: Vigilância sanitária: mesmo que você produza em casa, a atividade de fabricação de alimentos para venda está sujeita à fiscalização da vigilância sanitária. Muitos municípios têm regulamentações específicas para o chamado “food business caseiro” (ou cozinha comercial doméstica). Portanto, é essencial consultar a prefeitura e a vigilância sanitária do seu município antes de começar a vender. Endereço comercial: para abrir um MEI ou ME, você precisará de um endereço registrado. Em muitos casos, o endereço residencial pode ser usado, mas verifique as regras do seu município, pois algumas cidades exigem um espaço comercial separado para atividades de fabricação de alimentos. Boas práticas: a RDC ANVISA nº 216/2004 exige que qualquer estabelecimento que produza alimentos para venda implemente o Manual de Boas Práticas. Isso vale para a cozinha da sua casa também. Por exemplo: uma confeiteira que faz bolos de festa encomendados pelo Instagram e entrega em domicílio precisa ter CNPJ (MEI ou ME), nota fiscal e, dependendo do volume e da estrutura, regularização junto à
Precificação após a Reforma Tributária: o que muda no seu restaurante (e como não perder margem)
Se você tem um restaurante, bar, padaria ou qualquer negócio de alimentação fora do lar, provavelmente já ouviu falar da Reforma Tributária. O problema é que, na maioria das vezes, a conversa fica no campo teórico: mudou esse tributo, surgiu aquele, vai vigorar em tal ano. Porém, o que realmente importa para quem está no dia a dia da operação é simples: o meu preço vai mudar? Vou perder dinheiro? O que eu preciso fazer agora? A precificação após a Reforma Tributária é, portanto, o tema central de qualquer planejamento financeiro sério para o setor de food service em 2026. Por isso, neste guia, a gente vai explicar do começo ao fim o que muda, como calcular, onde estão os riscos e, principalmente, o que você pode fazer para proteger a margem do seu negócio. O food service brasileiro é enorme, e está na mira da reforma Antes de entrar nos números tributários, vale entender o tamanho do setor que está sendo afetado. O mercado de alimentação fora do lar no Brasil faturou R$ 495 bilhões em 2025, contra R$ 455 bilhões registrados em 2024, segundo a Abrasel. Além disso, de acordo com a própria associação, o setor representou 3,6% do PIB nacional em 2023, o que coloca a alimentação fora do lar como um dos pilares mais relevantes da economia brasileira. Portanto, quando uma mudança tributária desse tamanho entra em cena, o impacto não é marginal. Ele afeta desde o pequeno bar de bairro até a rede de fast food com centenas de unidades. E, em um setor de margens historicamente apertadas, qualquer variação no custo tributário se reflete diretamente no preço final, na lucratividade e na competitividade. Por outro lado, também é verdade que o setor segue crescendo. 69% dos estabelecimentos esperavam faturar mais no primeiro trimestre de 2026 do que no mesmo período do ano anterior, segundo pesquisa da Abrasel. Ou seja, o momento é bom, mas o cenário tributário exige atenção redobrada para não transformar crescimento em ilusão de prosperidade. O que é, de fato, a Reforma Tributária? A Reforma Tributária foi promulgada por meio da Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025. Em resumo, ela substitui cinco tributos que conviviam de forma caótica no sistema fiscal brasileiro por uma estrutura mais enxuta. Os cinco tributos extintos ao longo da transição são PIS, Cofins, ICMS, ISS e IPI. Em seu lugar, entram dois novos: o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços), além de um Imposto Seletivo (IS) para produtos específicos como bebidas alcoólicas, refrigerantes e cigarros. Mas calma, porque essa transição não acontece da noite para o dia. O cronograma vai de 2026 a 2033, e cada etapa muda alguma coisa na forma como você apura, recolhe e precifica seus produtos e serviços. O que muda em 2026 especificamente? Em 2026, a fase ainda é principalmente de testes e adaptação. Empresas do Lucro Real e Presumido precisam preencher corretamente os campos do IBS e CBS nos documentos fiscais, mesmo que não haja recolhimento efetivo desses novos tributos neste primeiro momento. Porém, erros nessa fase já podem gerar notificações e penalidades. Além disso, a lógica de tributação “por dentro” começa a dar lugar à tributação “por fora”. Isso significa que, a partir de agora, o consumidor vai ver no recibo o quanto está pagando de imposto em cada compra. Essa transparência parece boa, mas também cria um desconforto para quem já precificou seu cardápio com tributos embutidos e agora precisa rever tudo. A virada na lógica de precificação: tributo “por dentro” vs. “por fora” Esse é o ponto que mais confunde os empreendedores do food service, e também é o que mais impacta a precificação após a Reforma Tributária. No modelo antigo, o tributo ficava “por dentro” do preço. Ou seja, você cobrava R$ 50 por um prato e, dentro desse valor, já estavam incluídos o PIS, o Cofins, o ICMS e o ISS. O cliente não via isso, e muitas vezes o próprio empresário não calculava com precisão o quanto daquele R$ 50 era imposto. No novo modelo, o tributo fica “por fora”. Isso significa que o preço do produto é formado sem incluir o tributo, e o imposto é acrescentado separadamente. Com as novas regras, sua rotina de gestão fiscal e precificação muda, e a falta de ajuste nos cálculos pode fazer com que você esteja cobrando menos do que deveria, comprimindo ainda mais uma margem que já era apertada. Por exemplo, imagine um prato cujo preço atual é R$ 45 com uma alíquota de ISS de 5% embutida. No modelo antigo, o custo tributário estava dentro desse R$ 45. Agora, com o novo regime, você precisa calcular o preço do produto sem o tributo e adicionar o IBS/CBS por cima. Se você simplesmente manter o mesmo preço sem refazer a conta, estará absorvendo o imposto no seu lucro. Além disso, existe o mecanismo de split payment, que é outra novidade relevante. Nesse modelo, o imposto devido é retido automaticamente e enviado ao fisco no ato da transação, o que retira a liquidez que antes ficava na conta da empresa entre uma apuração e outra. Isso afeta diretamente o capital de giro. O Imposto Seletivo e o impacto no cardápio de bebidas Para bares, restaurantes e casas de show, o Imposto Seletivo merece atenção especial. Esse imposto incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente. No food service, o foco está em bebidas alcoólicas, refrigerantes e bebidas açucaradas. O efeito prático é um aumento considerável no custo de aquisição desses itens. Portanto, quem vende muito chopp, cerveja artesanal, vinho e coquetéis precisa estar especialmente atento à precificação após a Reforma Tributária nesse segmento. A lógica aqui é dupla: você vai pagar mais para comprar esses produtos dos distribuidores, pois eles também foram impactados pela nova tributação. Por isso, repassar esse custo ao preço de venda é necessário para manter a rentabilidade. Porém, aumentar preços de bebidas pode reduzir o consumo, especialmente
CNAE 5611-2/05: guia completo para bar com música ao vivo, karaokê e entretenimento em 2026
CNAE 5611-2/05: Bar com Música ao Vivo Precisa de Licenças Especiais? O CNAE 5611-2/05 é o código usado para bares e estabelecimentos especializados em servir bebidas com entretenimento. Na prática, estamos falando daquele bar que não vende só cerveja, drinque e petisco. Ele também oferece música ao vivo, apresentações, som mecânico, karaokê, equipamentos sonoros ou algum tipo de experiência para o público. E aqui mora o detalhe que muitos donos de bar só descobrem quando a fiscalização bate na porta: entretenimento muda o jogo. Segundo a classificação oficial da CONCLA, mantida pelo IBGE, o CNAE 5611-2/05 compreende bares e outros estabelecimentos especializados em servir bebidas com entretenimento. Já a própria classe 5611-2 separa o bar sem entretenimento do bar com entretenimento, colocando o código 5611-2/04 para bares sem entretenimento e o CNAE 5611-2/05 para bares com entretenimento. Em outras palavras, se o seu bar tem música ao vivo, noite de pagode, voz e violão, DJ eventual, apresentação, microfone aberto ou karaokê, o enquadramento contábil precisa conversar com a operação real. Porque, no fim do dia, não adianta o CNPJ dizer uma coisa e o salão mostrar outra. O que é o CNAE 5611-2/05? O CNAE 5611-2/05 identifica bares e outros estabelecimentos especializados em servir bebidas, com entretenimento. A atividade inclui servir bebidas alcoólicas ao público em geral, com serviço completo, quando existe algum tipo de entretenimento. Isso pode acontecer com música ao vivo ou não, apresentações, utilização de equipamentos sonoros, programação eventual ou periódica. Portanto, não é só uma questão de vender bebida. O ponto central é a experiência oferecida ao cliente. Por exemplo: um bar que serve cerveja, caipirinha e petiscos, mas também recebe uma banda toda sexta-feira, não opera como um bar comum. Ele combina alimentação, bebida, permanência do público e entretenimento. Logo, o CNAE 5611-2/05 tende a fazer mais sentido do que o código de bar sem entretenimento. Além disso, esse enquadramento ajuda a alinhar a empresa com exigências municipais, tributárias e operacionais. Quais atividades entram no CNAE 5611-2/05? O CNAE 5611-2/05 pode ser usado para atividades como: Ou seja, o foco continua sendo servir bebidas ao público, mas com um plus de experiência. E esse plus muda bastante coisa. Primeiro, pode mudar o tipo de licença necessária. Além disso, pode impactar a análise de ruído, segurança, lotação, direitos autorais, contratação de músicos, emissão de notas e até a forma como o negócio se prepara para a Reforma Tributária. O que não entra no CNAE 5611-2/05? Nem todo estabelecimento com música, festa ou público animado entra no CNAE 5611-2/05. A classificação precisa respeitar a atividade principal. O CNAE 5611-2/05 não deve ser usado para: bares sem entretenimento, que entram no CNAE 5611-2/04; casas de festas e eventos, normalmente ligadas ao CNAE 8230-0/02; artes cênicas e espetáculos; jogos de azar e apostas; discotecas, danceterias, cabarés, salões de dança e atividades similares. Por exemplo: se o local funciona como uma danceteria, com pista de dança como atração principal, cobrança de ingresso e foco em balada, a análise pode caminhar para outro CNAE. Por outro lado, se o local é um bar com serviço completo, mesas, bebidas e uma banda tocando como atração complementar, o CNAE 5611-2/05 pode ser o caminho mais coerente. CNAE 5611-2/05: bar com música ao vivo precisa de licenças especiais? Sim, normalmente precisa. A música ao vivo transforma o bar em um ambiente com entretenimento e reunião de público. Portanto, além do CNPJ correto, o empresário precisa olhar para licenças municipais, segurança, vigilância sanitária, direitos autorais e regras de ruído. Na prática, cada cidade pode ter exigências próprias. Ainda assim, alguns documentos aparecem com frequência. Alvará de funcionamento O alvará de funcionamento autoriza a empresa a operar naquele endereço. No caso de bares com entretenimento, a prefeitura pode avaliar zoneamento, horário de funcionamento, lotação, impacto de vizinhança, segurança e compatibilidade da atividade com o imóvel. Por exemplo: um bar pequeno em área residencial pode enfrentar restrições para música ao vivo durante a noite. Já um bar em região comercial, com tratamento acústico e documentação em dia, tende a ter uma operação mais segura do ponto de vista regulatório. Licença sanitária Como o bar serve bebidas e, muitas vezes, alimentos, a vigilância sanitária também entra na conversa. A licença sanitária costuma verificar higiene, armazenamento, manipulação, cozinha, banheiros, área de atendimento, controle de pragas e condições gerais do estabelecimento. Além disso, bares que vendem petiscos, porções e refeições precisam ter ainda mais atenção com boas práticas. AVCB ou CLCB dos Bombeiros Quando o bar recebe público, a segurança contra incêndio vira prioridade. Dependendo do estado, do tamanho do imóvel e da lotação, o estabelecimento pode precisar de AVCB ou CLCB. Esses documentos demonstram que o local atende requisitos básicos de segurança, como extintores, sinalização, saídas de emergência, iluminação e capacidade de público. Isso não é detalhe burocrático. É proteção para o cliente, para a equipe e para o próprio negócio. ECAD para música ao vivo ou ambiente Se o bar usa música publicamente, ao vivo ou gravada, precisa avaliar o pagamento de direitos autorais. O ECAD informa que bares, restaurantes e outros estabelecimentos comerciais que utilizam música publicamente devem pagar direitos autorais. O próprio órgão relaciona essa obrigação à Lei Federal 9.610/98, que trata dos direitos autorais no Brasil. Portanto, não é porque a banda é pequena, local ou contratada por cachê que o tema desaparece. A execução pública de música gera uma obrigação própria. Licença ou análise de ruído Em muitos municípios, bares com som ao vivo podem precisar de adequação acústica, laudo técnico ou cumprimento de limites de ruído. Por exemplo: o bar pode ter o CNAE 5611-2/05, alvará e licença sanitária, mas ainda assim sofrer autuação por barulho se não respeitar regras municipais. Por isso, antes de investir em palco, caixa de som e programação semanal, vale checar a legislação local. CNAE 5611-2/05: qual a diferença entre o CNAE 5611-2/04 e o CNAE 5611-2/05? A diferença é simples, mas faz uma baita diferença no dia a dia. O CNAE 5611-2/04 vale para bares e